30秒でわかる答え
テラプローブ(東証スタンダード・6627)は、半導体メーカーからチップのテスト(検査)を請け負う、テスト受託の会社です。 台湾の後工程大手PTI(力成科技)の連結子会社で、日本と台湾でウェハテストと最終テストを行っています。
検査の装置を作るアドバンテストや、プローブカードを作る日本マイクロニクスとは立場が違い、テラプローブはそれらの装置や部品を使って「テストそのもの」をサービスとして提供します。AI向けの半導体の増加で、サーバー向けのテストが伸びています。
「テラプローブ」──AI半導体の話題でこの名前を見かけたことはあっても、「結局何をしている会社なのか」を説明できる人は少ないのではないでしょうか。
こんな疑問はありませんか?
テラプローブの「半導体テスト受託」って、具体的に何をしているの?
親会社のPTI(力成科技)ってどんな会社? テラプローブとの関係は?
AI半導体やHBMの需要拡大と、テスト受託はどうつながるの?
台湾に87億円も投資するって、小型株にしては大きすぎない?
AIインフラのサプライチェーンのなかで、テラプローブはどこにいるの?
この記事でわかること
テラプローブの事業内容と「半導体テスト」の位置づけ を図解
親会社PTI(力成科技)とのグループ構造と戦略的意味
AIインフラのサプライチェーンでテストが「最後の関門」になる構造
2025年12月期の決算実績 と2026年上期の業績予想 台湾87億円投資・AI GPU測定開始 の成長戦略
投資家が見るべき指標とリスク要因
この企業の注目ポイント(3行で)
テラプローブ(6627)は、半導体の「テスト受託」に特化した日本唯一の上場企業 です。台湾OSAT大手PTI(力成科技)の連結子会社であり、日本と台湾の2拠点でウェハテスト・ファイナルテストを受託しています。2025年12月期は売上高417億円(前年比+12.5%)、営業利益88.9億円(同+28.0%)で過去最高を更新。とりわけサーバー・AI関連製品のテスト売上は前年比170%増(+65億円) と爆発的に伸びています(2026年2月発表の決算説明資料より)。2026年1月には台湾子会社が新竹県に約87億円で工場を取得 し、2027年稼働を目指す大型投資を発表。AI GPU測定の受託開始も予定されており、AI半導体テストの「最後の関門」を担う黒子企業として構造的な成長フェーズにあります。
情報の基準日
この記事の業績データは2026年2月10日発表の2025年12月期決算短信・決算説明資料に基づいています。業績予想は2026年12月期上期予想(同日発表)です。市場データは2026年4月18日時点の情報を参照しています。
テラプローブとは?──半導体の「最終検査」に特化した受託企業
半導体テストとは「出荷前の品質保証」
テラプローブ(証券コード:6627、東証スタンダード)は、半導体チップの電気的テスト(検査)を受託する専業企業 です。2005年にエルピーダメモリ(現・マイクロンメモリジャパン)のテスト部門を分社化して設立されました。
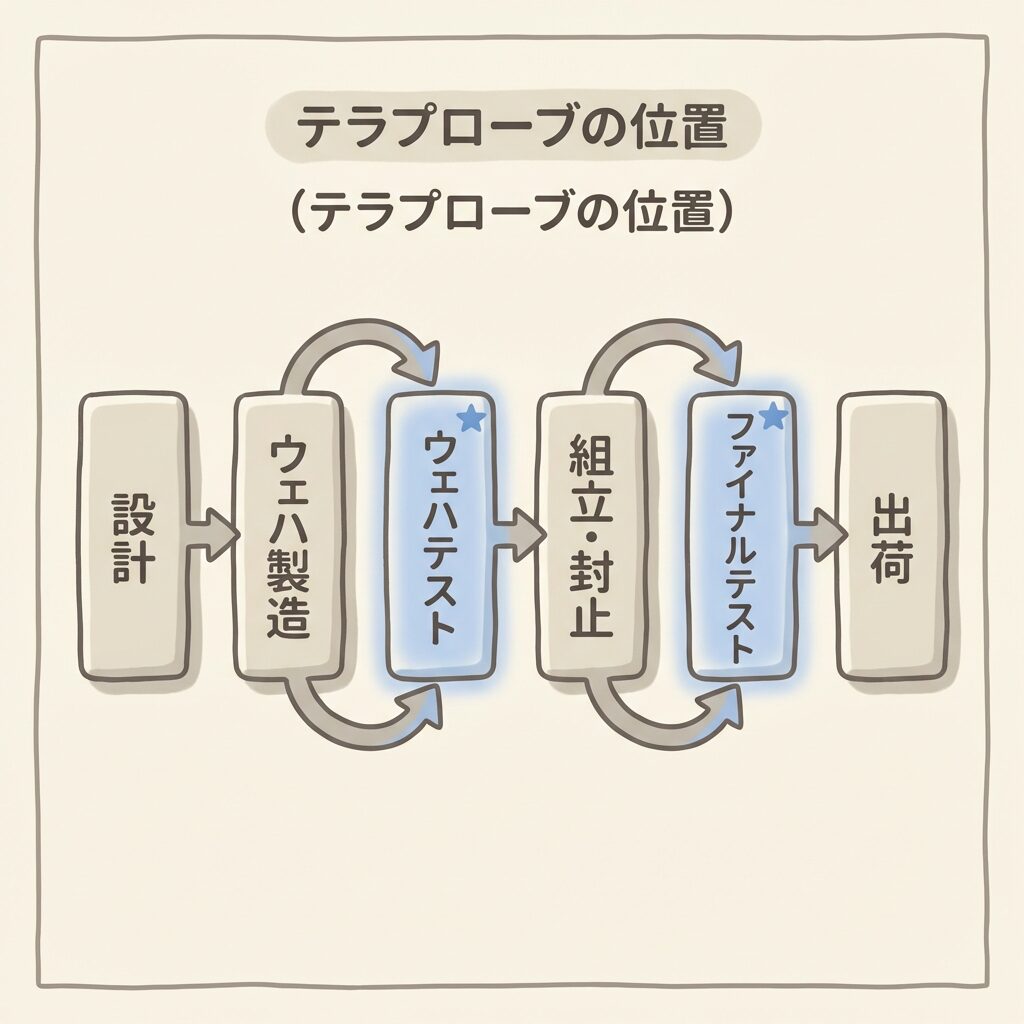
半導体の製造は「前工程」(ウェハ上に回路を形成)と「後工程」(切り出し・組立・テスト)に分かれます。テラプローブが担うのは、この後工程の「テスト」 ──すなわち、チップに電気信号を流して「正しく動くか? 不良品ではないか?」を1つ1つ確認する工程です。
たとえるなら…
半導体テストは「出荷前の品質検査員 」のような存在です。工場で精密な製品を作っても、1つ1つ動作確認しなければ不良品が市場に出てしまう。GPU1枚300万円超のAI半導体で不良品が出たら被害は甚大です。テストは地味ですが、半導体サプライチェーンの「最後の関門」なのです。
テラプローブが行う2種類のテスト
半導体の製造フローとテラプローブの位置
テラプローブは「ウェハテスト」と「ファイナルテスト」の両方を受託。半導体の品質を最終保証する。
ウェハテスト
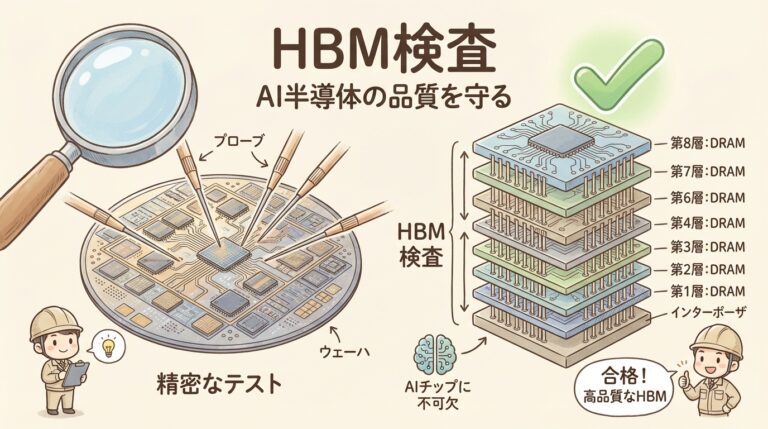
ウェハ(シリコン円板)上のチップが回路形成後にまだ切り出されていない状態で、プローブカードの針をチップの電極に当てて電気信号を流し、1つ1つ良品・不良品を判別する。切り出し前に不良品を排除 するため、後工程のコスト削減に直結。
ファイナルテスト
パッケージ(封止)された完成品のチップに対して、動作速度・電圧・温度耐性などの最終確認を行う。出荷直前の「最後の関門」 。ここを通過して初めて「製品」として顧客に届けられる。
会社の基本情報
会社名
株式会社テラプローブ(Tera Probe, Inc.)
証券コード
6627(東証スタンダード)
設立
2005年8月(エルピーダメモリのテスト部門を分社化)
本社
神奈川県横浜市港北区新横浜
事業拠点
日本(九州事業所・熊本県)、台湾(TeraPower Technology=TPW)
親会社
Powertech Technology Inc.(PTI・力成科技)── 台湾OSAT大手(業界5位)
連結従業員
1,397名(2025年12月末)
連結売上高
417.5億円(2025年12月期・過去最高)
用語メモ:OSAT(Outsourced Semiconductor Assembly and Test)
半導体の後工程(組立+テスト)を受託する専門企業の総称。ASE(台湾)、Amkor(米国)、PTI(台湾)などが世界の大手。テラプローブはこのOSATのなかでも「テスト」に特化した希少なポジション。
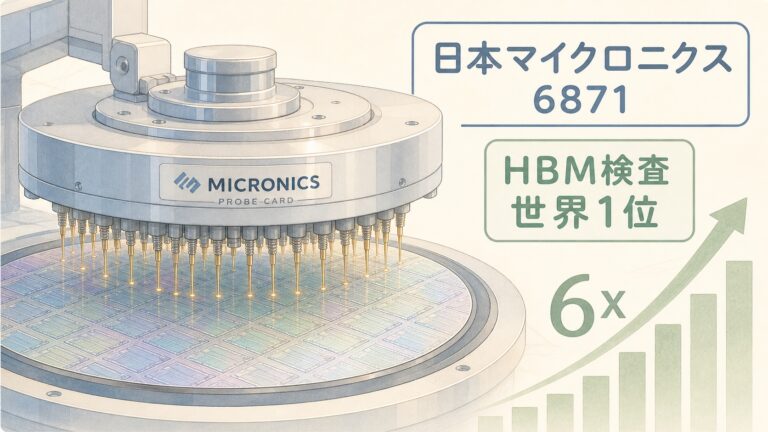
テラプローブと検査に関わる会社の違い(競合はどこか) 「テラプローブ 競合」と調べる方のために、半導体の検査に関わる会社を、何を提供しているかで分けました。名前に「プローブ」と付いていても、装置や部品を作る会社とは立場が違います。
立場 提供するもの 会社の例
テストの受託 顧客から預かったチップを、自社の設備でテストする テラプローブ、後工程大手(OSAT)の検査部門 テスター(装置) 電気信号を送って良品かどうかを判定する装置 アドバンテスト、テラダイン プローブカード(部品) ウェーハの上のチップに針を当てる部品 日本マイクロニクス、FormFactor プローバー(装置) ウェーハを動かして針の位置に合わせる装置 東京精密、東京エレクトロン
PTIグループの一員であることの戦略的意味
台湾OSAT大手PTI(力成科技)の連結子会社
テラプローブを理解するうえで欠かせないのが、親会社PTI(Powertech Technology Inc.・力成科技) の存在です。PTIは2017年にテラプローブの発行済株式の過半数を取得し、テラプローブを連結子会社化しました。
PTIは台湾に本社を置く半導体後工程受託(OSAT)の大手で、TrendForceの調査によると2024年の世界OSAT業界で5番手 に位置します。2026年1月には日本経済新聞がPTIが「AI半導体関連に2,200億円投資」と報じており(出典:日経新聞 2026年1月27日 )、グループ全体でAI半導体への投資を加速させています。
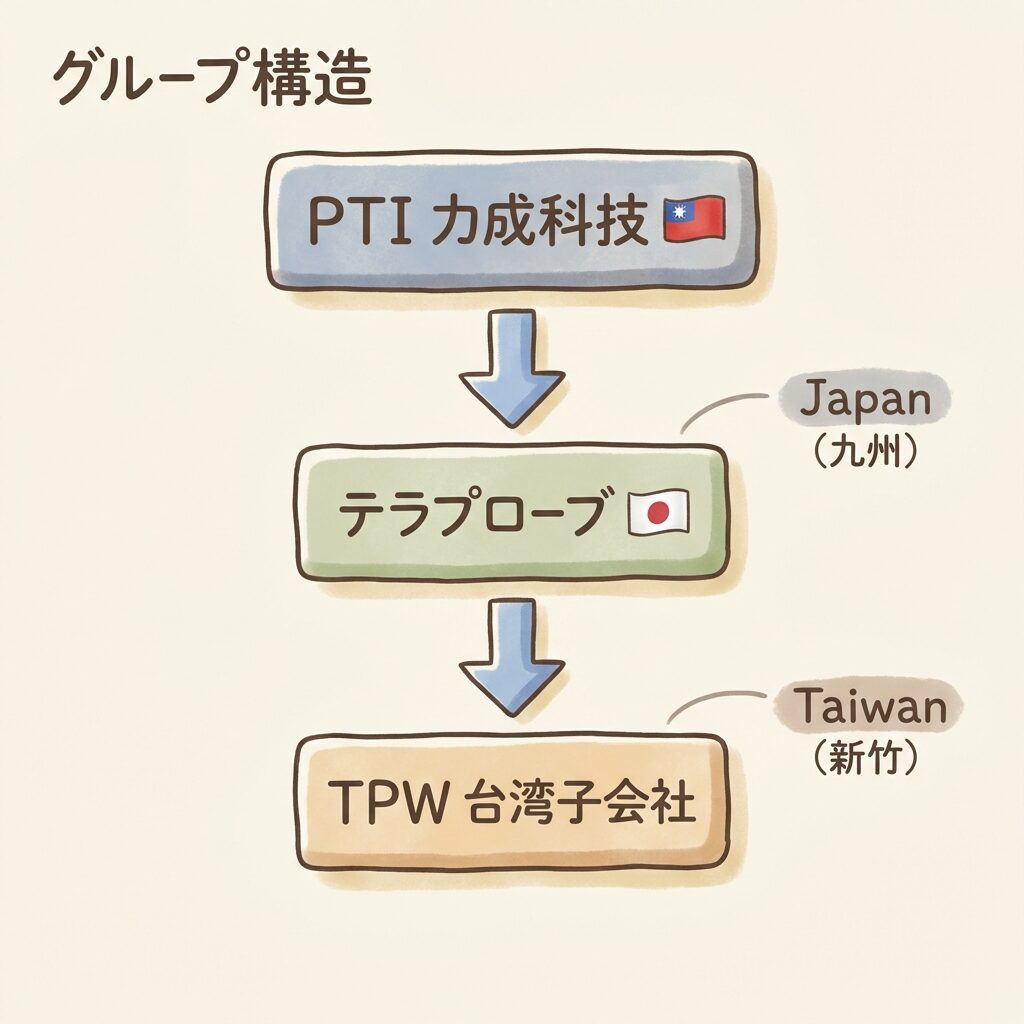
テラプローブのグループ構造
PTI(力成科技)台湾
世界OSAT 5位|後工程受託の大手
AI半導体に2,200億円投資(2026年報道)
↓ 過半数保有
テラプローブ(6627)日本
半導体テスト受託専業|東証スタンダード
本社:横浜|九州事業所:熊本
↓ 連結子会社
TeraPower Technology(TPW)台湾
台湾でのテスト受託拠点
売上構成比 約41%(2025年12月期)
PTIが「組立・封止」、テラプローブが「テスト」を担う分業体制。日台2拠点で半導体テストを受託。
PTIの子会社であることのメリット
①顧客基盤: PTIの顧客(半導体メーカー)からのテスト受託案件が流れてくる。②投資連携: PTIグループ全体の設備投資戦略のなかで、テスタ投資の最適化が可能。③地理的優位: 台湾の半導体産業クラスター(TSMC・SK Hynixなどの近隣)に拠点を持つ。注意点: 一方で、親子上場特有の利益相反リスク(親会社の意向が優先される構造)は認識しておく必要があります。
AIインフラ・サプライチェーンのなかの位置づけ
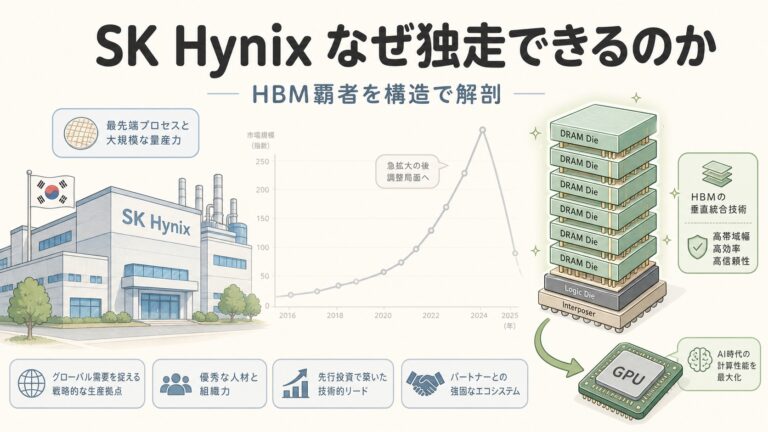
当サイトの技術解説記事で繰り返し述べている通り、AI半導体には「GPU設計 → HBM製造 → 先端パッケージ → テスト → データセンター」という長いサプライチェーンがあります。テラプローブはこのチェーンの「テスト」レイヤー にいます。
GPU設計NVIDIA等
→
HBM製造SK Hynix等
→
パッケージTSMC等
→
テストテラプローブ
→
データセンター冷却・電力
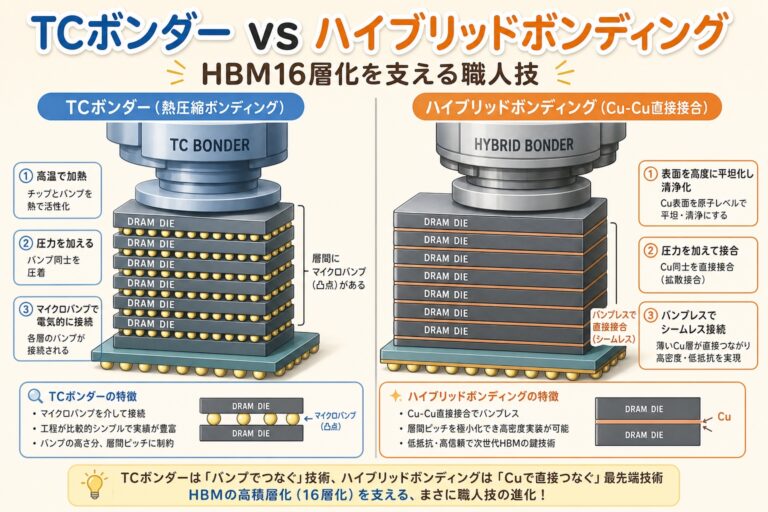
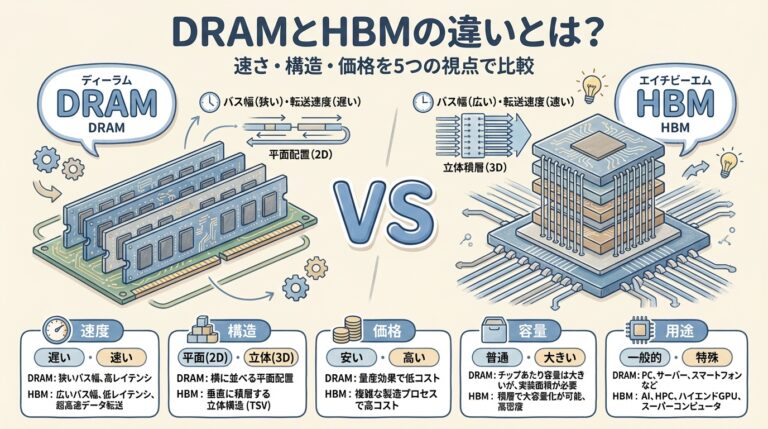
AI半導体が増産されるほど、テスト工程の回数・複雑性・所要時間も増大します。特にHBMは3D積層構造であるため、積層前のウェハテスト+積層後のテストの両方が必要 で、テスト回数が従来メモリの数倍に膨らみます。テスト工程が量産能力を律速する「ボトルネック」になり得る──これがテラプローブへの注目が高まっている構造的な背景です。
業績分析──過去最高を更新した2025年12月期と成長加速する2026年
2025年12月期(通期)──売上高・営業利益が過去最高を更新
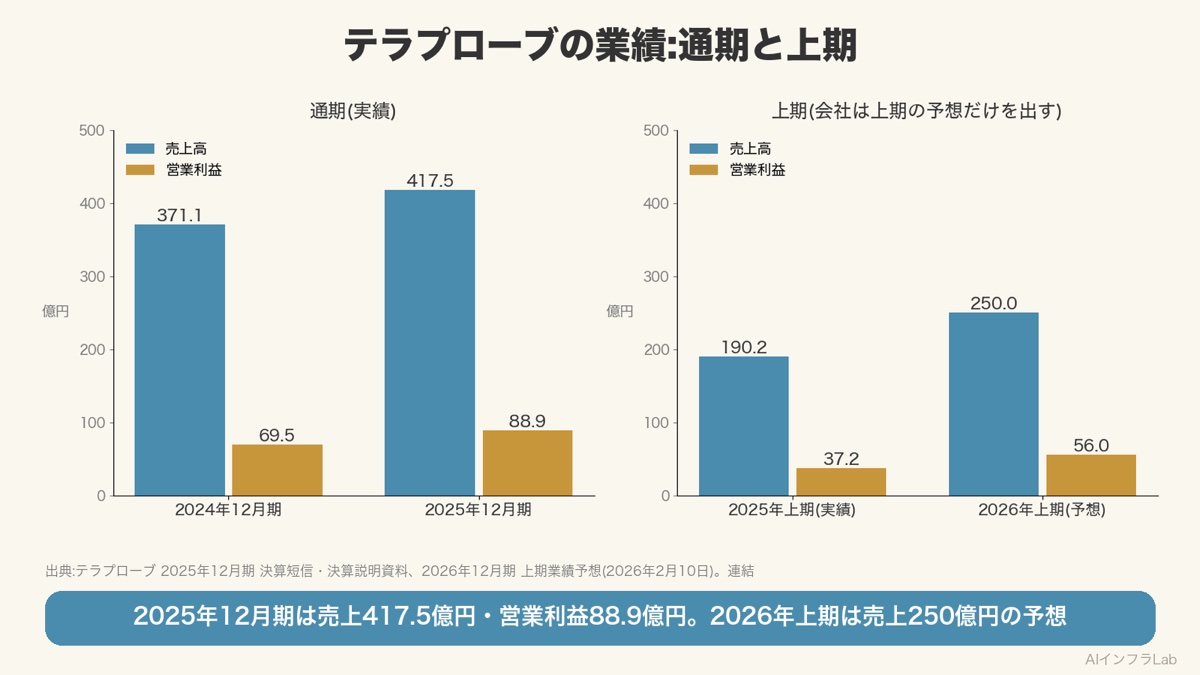
2026年2月10日に発表された2025年12月期の連結決算は、売上高・営業利益・経常利益すべてで過去最高 を記録しました(決算短信・決算説明資料より)。
項目
2024年12月期
2025年12月期
前年比
売上高
371.1億円
417.5億円
+12.5%
営業利益
69.5億円
88.9億円
+28.0%
経常利益
70.1億円
87.5億円
+24.9%
純利益
35.1億円
33.7億円
▲4.0%
営業利益率
18.7%
21.3%
+2.6pt
出典:テラプローブ 2025年12月期 決算短信・決算説明資料(2026年2月10日発表)
注目データ
純利益が前年比▲4.0%と減少していますが、これは2024年に計上された固定資産売却益(一時的な利益)の反動と、法人税の見直しが原因です。営業利益・経常利益は大幅増。本業の収益力は着実に向上しています。
成長の牽引役:サーバー・AI関連テストが前年比170%増
2025年12月期の最大のトピックは、サーバー向け・AI関連製品のテスト売上が前年比170%伸長(+65億円増) を記録したことです(決算説明資料P.19より)。EV向けロジック製品のテスト拡大も貢献し、全社で6期連続の増収となりました。
第4四半期(2025年10-12月)は特に好調で、四半期売上高119.3億円(前四半期比+10.5%)、営業利益29.4億円(同+31.2%)、営業利益率24.6%と、いずれも四半期ベースで過去最高を更新しています。会社側は第4四半期の上振れ要因として「サーバー・AI関連製品の上振れ」と「台湾ドル高(為替差益)」を挙げています。
2026年12月期 上期予想──営業利益51%増の加速成長
2026年上期(1-6月)の業績予想は以下の通りです。第2四半期以降は「サーバー向け及びAI関連製品のさらなる需要増」を見込んでいます。
項目
2025年上期
2026年上期
前年比
売上高
190.2億円
250.0億円
+31.5%
営業利益
37.2億円
56.0億円
+50.5%
出典:テラプローブ 2026年12月期 上期業績予想(2026年2月10日発表)。為替前提:US$ 156.00円、NT$ 4.80〜4.85円。
投資家が注意すべき点 テラプローブは通期予想を開示せず、上期予想のみ を発表しています。また、台湾ドル建ての売上高が全体の約41%を占めるため、為替変動の影響 を受けやすい構造です。2025年12月期第4四半期は台湾ドル高が利益の上振れ要因になりましたが、逆方向に動くリスクもあります。
成長戦略──台湾87億円投資とAI GPU測定の開始
台湾新竹県に約87億円の大型投資(2026年1月発表)
2026年1月27日、テラプローブは台湾連結子会社TPW(TeraPower Technology)が新竹県湖口郷に土地・建物を取得した と発表しました。取得価格は17億8,000万台湾ドル(約87億2,200万円) 。2027年1月の稼働開始を予定しています(出典:テラプローブ IR 2026年1月27日 )。
この金額は、テラプローブの2025年12月期の営業利益88.9億円にほぼ匹敵する規模です。同社の時価総額(2026年4月時点で数百億円規模)に対しても大きな投資であり、AI半導体テスト需要の拡大に向けた「攻めの投資」と位置づけられます。
なぜ「新竹県」なのか
新竹は台湾の「サイエンスパーク」が所在し、TSMC・ASML・SK Hynixなど世界の半導体企業が集中する地域です。テスト受託の顧客(半導体メーカー)の近くに拠点を置くことで、輸送時間の短縮と機密性の確保が可能になります。
AI GPU測定の受託開始──2026年の成長ドライバー
テラプローブの横山毅社長は日刊工業新聞のインタビュー(2025年3月21日報道)で、「AIサーバー向けの半導体テストを強化する」 と述べ、台湾拠点でAI向けGPU測定を2025年後半から量産レベルで開始する計画を示しました(出典:日刊工業新聞 2025年3月21日 )。
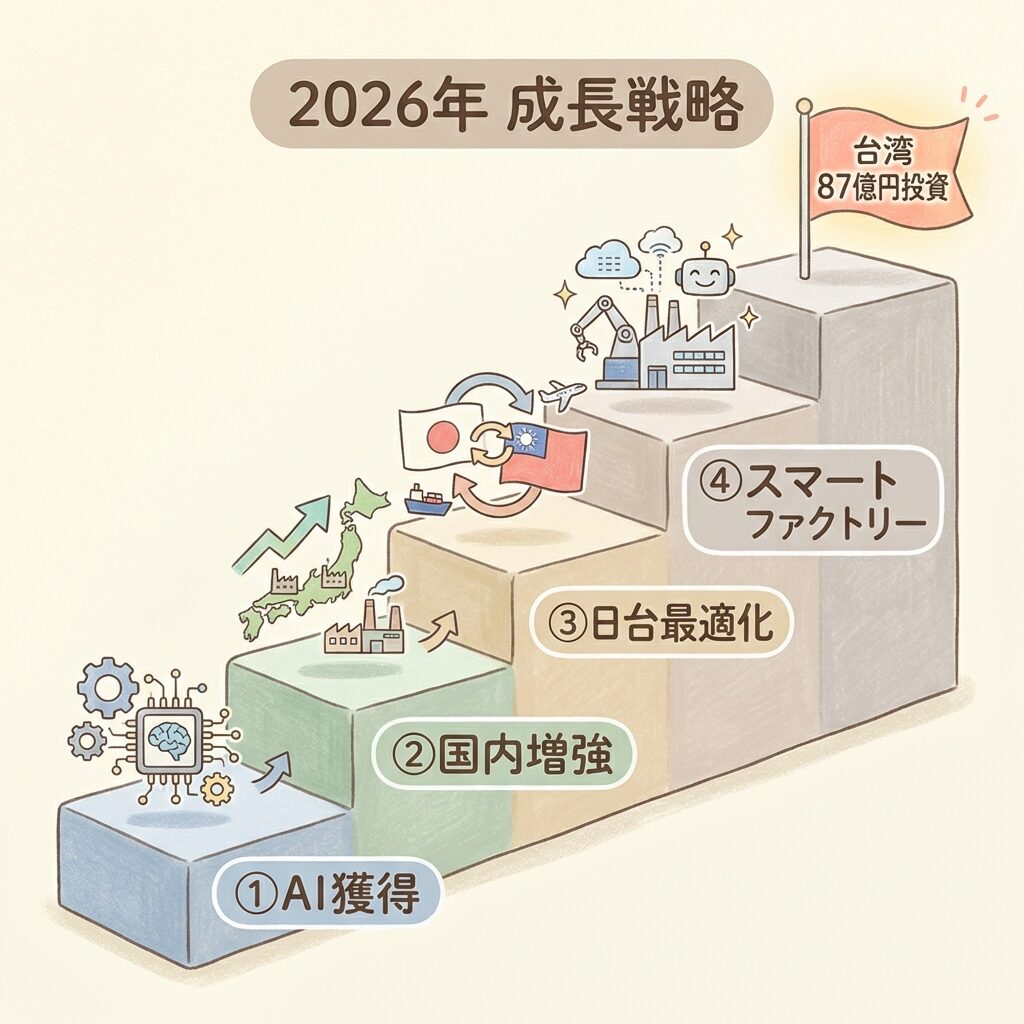
2025年12月期の決算説明資料では、2026年の成長戦略の筆頭に「AI・先端デバイス領域の積極獲得」 が掲げられています。サーバー・AI関連の売上構成比は年々上昇しており、会社は2026年にさらなる比率拡大を見込んでいます。
戦略①
AI・先端デバイスのテスト獲得 ──AI GPU・先端ロジック・CIS(イメージセンサ)の成長領域で技術力・品質を武器に受注拡大
戦略②
国内半導体増強への対応 ──日本のサプライチェーン再構築(TSMC熊本工場など)に伴う新規テスト需要の取り込み。J-OSAT(日本OSAT連合会)の設立にも参画
戦略③
日台拠点の最適運用 ──日台共通プラットフォームで85台のテスタを投資(台湾66台、日本19台)。需給変動に強い体制構築
戦略④
スマートファクトリー化 ──自動搬送・AI活用で品質・コスト・スピードを改善
出典:テラプローブ 2025年12月期 決算説明資料 P.19、P.22(2026年2月発表)
投資家が見るべき指標とリスク要因
決算でチェックすべき5つの指標
サーバー・AI売上比率
AI関連テスト売上が全体に占める比率の推移。2025年通期で前年比170%増。この成長率が持続するかが最重要
月次売上高の速報値
テラプローブは月次売上速報を開示。直近2026年3月度まで公表済み。トレンドの先行指標
設備投資額と稼働率
先端テスタへの投資がAI需要に追いつくか。2025年は85台のテスタを新規投資
台湾ドル/円の為替
売上の約41%がTPW(台湾)。NT$高=増収要因、NT$安=減収要因。2026年上期は4.80〜4.85円を前提
PBR・PER・ROE
2025年末時点でPBR 1.4倍、PER 17.0倍、ROE 8.6%(会社資料より)。ROEが株主資本コスト(10.4〜12.4%)を下回っている点が課題
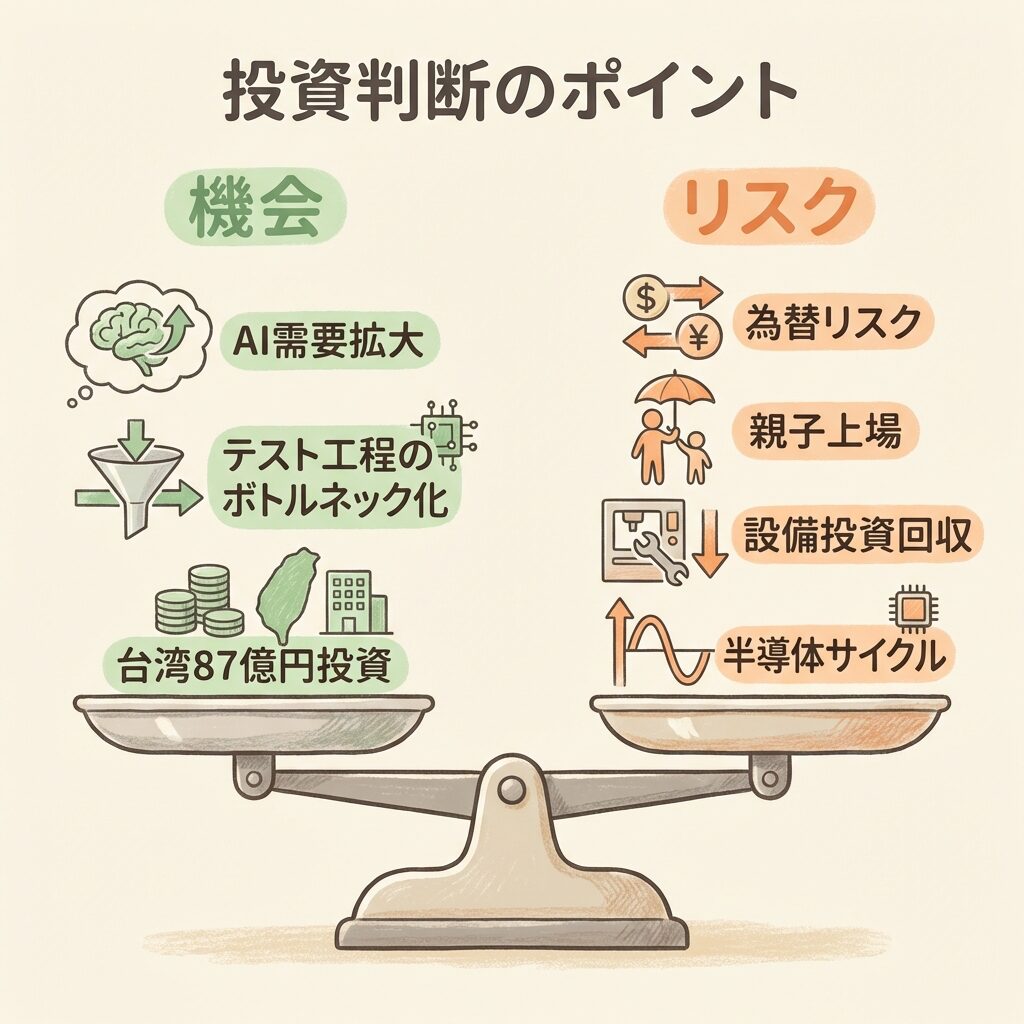
リスク要因──投資判断で考慮すべき5つのリスク
リスク分類
内容
顧客集中リスク
PTIグループ経由の受注比率が高い。親会社の事業戦略変更が直接影響する構造
為替リスク
台湾ドル建て売上が約41%。US$建て売上もあり、為替変動が業績に大きく影響
設備投資の回収リスク
台湾87億円投資は営業利益1年分に匹敵。需要が見込みより遅れた場合の固定費増がリスク。有利子負債も増加傾向(2025年末299億円、前年末138億円から倍増)
半導体サイクルリスク
半導体産業は景気循環性が強い。AI需要が一時的に調整した場合、テスト需要も連動して減少する可能性
地政学リスク
台湾に主要拠点を持つため、台湾有事や米中対立の激化が事業に影響する可能性
構造的に理解すべきポイント
テラプローブの投資テーマを一言で表すなら「AI半導体の量産拡大 → テスト工程のボトルネック化 → テスト受託需要の構造的増加 」です。HBMやAI GPUが増産されるほど、テスト回数と複雑性は増大します。しかし、この構造的な追い風は「AI半導体の需要が伸び続ける」ことが前提です。AI投資の一時的な調整局面では、テスト需要も影響を受けます。
また、ROE 8.6%が株主資本コスト(会社試算10.4〜12.4%)を下回っている点は、資本効率の観点から改善が求められる状況です。会社は「純利益の継続的な改善」でROE向上を目指すとしています。
まとめ──テラプローブの全体像
この記事のまとめ
① 事業内容: 半導体のウェハテスト・ファイナルテストを受託する専業企業。半導体サプライチェーンの「最後の関門」。② グループ構造: 台湾OSAT大手PTI(力成科技・業界5位)の連結子会社。日本と台湾の2拠点体制。台湾子会社TPWの売上構成比は約41%。③ 2025年12月期: 売上高417.5億円(+12.5%)、営業利益88.9億円(+28.0%)で過去最高更新。サーバー・AI関連テストが前年比170%増(+65億円)と爆発的成長。④ 2026年上期予想: 売上高250億円(+31.5%)、営業利益56億円(+50.5%)。成長の加速を見込む。⑤ 成長投資: 台湾新竹県に約87億円で工場取得(2026年1月)。2027年稼働。AI GPU測定の受託も開始予定。テスタ85台を新規投資済み。⑥ リスク: 顧客集中(PTI依存)、為替(台湾ドル)、設備投資回収(有利子負債倍増)、半導体サイクル、地政学リスク。ROEが株主資本コストを下回る点も課題。
結局こういうことです。テラプローブは「半導体テスト」という地味だけれど不可欠な工程に特化した、日本唯一の上場企業です。AI半導体の量産が加速するほど、テスト工程の需要は構造的に増大します。台湾87億円投資やAI GPU測定の開始は、この追い風に乗るための「攻めの一手」です。一方で、設備投資の回収リスク、為替リスク、親子上場の構造的な課題も見逃せません。「AI半導体の量産を支える黒子企業」として、サプライチェーン全体のなかでこの企業の位置づけを理解することが、投資判断の精度を上げる鍵になります。
よくある質問(FAQ)
Q. テラプローブとアドバンテストは競合ですか?
A. 直接の競合ではありません。アドバンテスト(6857)は半導体テスタ(テスト装置)を製造・販売するメーカー です。テラプローブはそのテスタを購入して使い、テストを受託するサービス企業 です。関係性でいえば「装置メーカー(アドバンテスト)と装置のユーザー(テラプローブ)」にあたります。テラプローブの設備投資は、アドバンテストなどのテスタメーカーの売上に貢献する構造です。
Q. なぜテラプローブは通期業績予想を出さないのですか?
A. テラプローブは半導体テストの受注変動が大きく、下期の需要見通しの精度を確保することが難しいため、上期予想のみを開示しています。月次売上高の速報を毎月開示しているため、投資家はこの月次データで業績トレンドを追跡できます。
Q. HBMの需要増がテラプローブの業績にどう影響しますか?
A. HBMは3D積層構造であり、積層前のウェハテスト+積層後のテストが必要で、テスト回数が従来メモリの数倍に増えます。テラプローブの設立母体はDRAMテストであり、メモリテストの技術基盤を持っています。HBMの量産拡大は、テラプローブにとって直接的な追い風です。ただし、HBMテストの受注がPTIグループ経由でどれだけテラプローブに配分されるかは、グループ内の事業配分次第です。
Q. テラプローブは何の会社ですか?
A. 半導体メーカーからチップのテストを請け負う会社です。日本と台湾で、ウェハテストと最終テストを行っています。
Q. テラプローブの親会社はどこですか?
A. 台湾の後工程大手のPTI(力成科技)です。テラプローブはPTIの連結子会社として、グループの中で検査を担っています。
参考データソース
企業IR資料: テラプローブ公式IR より取得報道・メディア: 業界データ:
※この記事は特定銘柄の投資推奨ではありません。AIインフラのサプライチェーン構造を理解するための情報提供を目的としています。投資判断はご自身の責任で行ってください。記事中の情報は作成時点のものであり、最新の業績・株価とは異なる場合があります。
免責事項: 本記事は、技術と産業の構造を理解するための情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。社名・証券コードや、株価・業績などの数値は、記事中に示した時点の公開情報にもとづきます。投資判断は、ご自身の責任と最新の一次情報(IR・有価証券報告書など)にもとづいて行ってください。
この記事のテーマを、本でもっと深く PR(アフィリエイト広告)
テストを担う会社の仕事を、検査の工程の全体から知りたい方に。本書(技術評論社)の「検査装置の市場と技術動向」の章では、工程ごとの検査・試験の内容や、電気特性検査で使うプロービング装置、パッケージ試験で使うハンドラのしくみが取り上げられています。
¥1,980 (2026/10/05 21:02時点 | Amazon調べ)
ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ 気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
関連する企業と技術をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ
記事の更新情報を受け取りたい方へ
新しい記事が公開されたら、Xアカウント @shirasusolo でお知らせします。AIインフラの構造を一緒に学んでいきましょう。


 ポチップ

コメント