こんな悩みはありませんか?
日本電子材料(6855)が最近話題だけど、何をしている会社なの?
「プローブカード」がHBMの品質を左右するって本当? なぜ?
営業利益+427%から+78%に…成長の勢いは鈍化しているの?
125億円の新工場と140億円の公募増資、この小型株にはリスクでは?
FormFactorやTechnoprobe、日本マイクロニクスとの違いは?
この記事でわかること
日本電子材料の事業構造と「プローブカード」の仕組み
HBMの量産拡大がプローブカード需要を「構造的に」押し上げるメカニズム
FY2025通期実績・FY2026 Q3実績・修正通期予想の読み解き方
125億円新工場・140億円公募増資・中計の進捗状況
競合マップ・リスク・投資家が注目すべき指標
先に結論
日本電子材料(6855)は、半導体チップの電気的検査に使う精密治具「プローブカード」の専業メーカー です。1970年に日本で初めてプローブカードの製造を開始した老舗で、現在はMEMS(微小電気機械システム)技術を活用した「Mタイプ」が主力製品。生成AIブームによるHBM(高帯域幅メモリ)の量産拡大で、メモリー向けプローブカードの需要が急増し、FY2025(2025年3月期)は売上高238億円(+36.5%)・営業利益46億円(+427%)と業績が急変貌しました。FY2026 Q3累計も売上207億円(+40%)・営業利益50億円(+78%)で過去最高を更新中です。2026年2月には通期予想を上方修正(売上281億円・営業利益65億円)し、尼崎に125億円の新工場建設と140億円の公募増資を発表。中計目標の売上300億円に迫る勢いです。HBMの積層が進むほどテスト回数が増え、プローブカード需要は構造的に拡大する一方、顧客集中や公募増資による希薄化リスクにも注意が必要です。
情報の基準日 この記事の業績データは2026年2月6日発表のFY2026 Q3決算短信・業績修正に基づいています。市場データは2026年4月時点の情報を参照しています。
日本電子材料とは? ― 「半導体の針」を50年以上作り続ける老舗メーカー
会社の基本プロフィール
項目
内容
証券コード
6855(東証スタンダード)
設立
1960年4月(プローブカードの製造は1970年4月から。日本で最初)
本社
兵庫県尼崎市
生産拠点
本社工場(尼崎)、三田工場(兵庫)、熊本事業所(合志市)
社長
坂田 輝久
主な事業
半導体検査用部品(プローブカード)の開発・製造・販売
時価総額区分
小型株
FY2025 売上高
238億円(前期比+36.5%)
日本電子材料(JEM)は、半導体ウェハの上に作られたチップが「正しく動くかどうか」を検査するための精密治具 ―― プローブカード の専業メーカーです。1970年に日本で初めてプローブカードの製造・販売を開始して以来、50年以上にわたってこの分野に集中してきました。
売上高の99%以上が半導体検査用部品関連事業で構成されており、事業の「一本足打法」に近い構造です。裏を返せば、プローブカード市場が伸びれば業績は直接恩恵を受けますが、市場が縮小すれば逃げ場がない構造でもあります。
たとえるなら…
半導体工場を「超精密な陶芸工房」だとすると、プローブカードは「焼き上がった器に一つ一つヒビがないか確認する検査棒」のようなものです。どんなに美しく焼き上げても、ヒビが見つからなければ不良品が出荷されてしまう。日本電子材料はこの「検査棒」を50年以上作り続けている職人集団です。
日本電子材料のプローブカード ― 3つのタイプとMタイプ
プローブカードとは、ウェハの上のチップ1枚1枚に細い針(プローブ)を当てて、切り出す前に良品か不良品かを電気的に確かめる検査の道具です。この記事では日本電子材料の製品と業績に絞り、プローブカードの仕組み・3つの種類・市場の全体像は下の記事で解説しています。
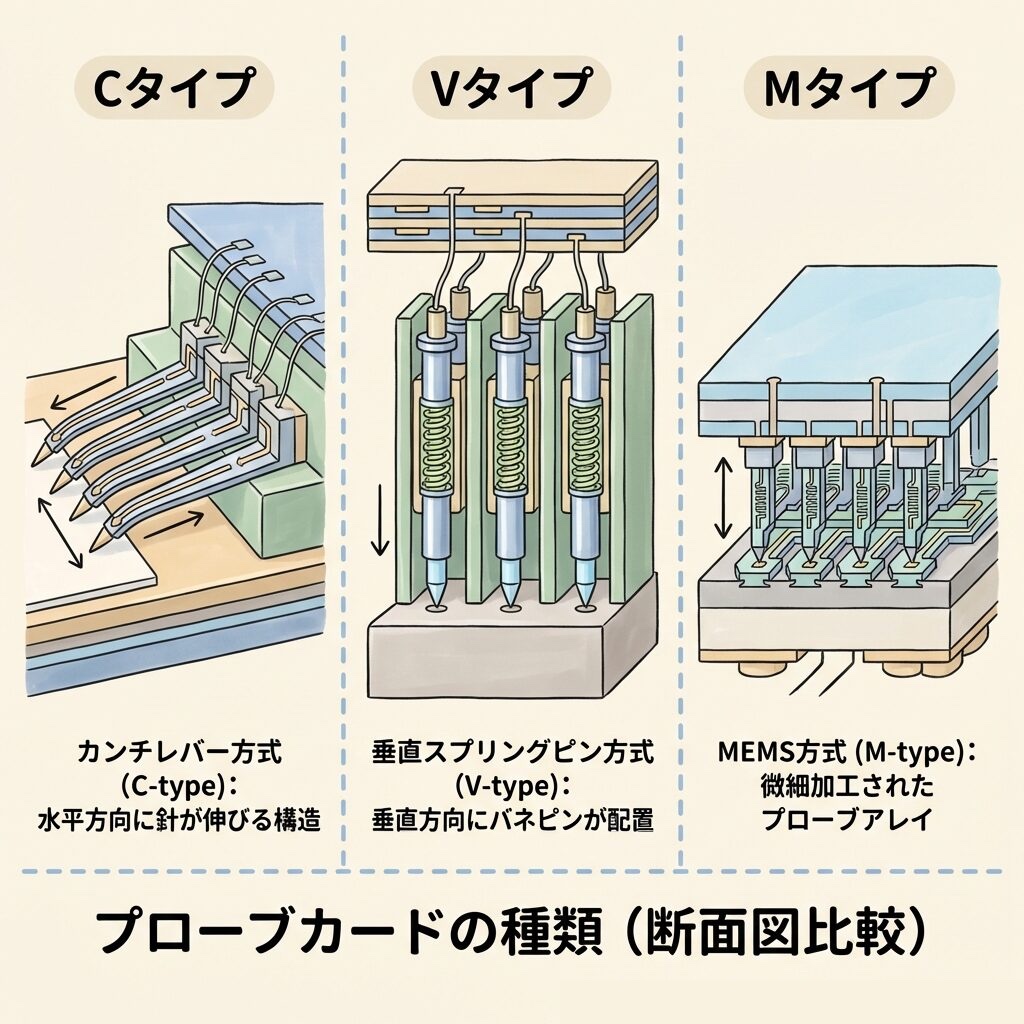
日本電子材料の主力:3タイプのプローブカード
Cタイプ(カンチレバー型)
初期からの定番。ロジックIC向け中心。針を横から押し当てる方式。汎用性が高い。
Vタイプ(垂直接触型)
スプリングピンで垂直に接触。メモリー・イメージセンサー向け。同時多数個測定に対応。
Mタイプ(MEMS型)主力
MEMS技術で微細加工。最高密度・最高精度。HBM・先端DRAMのテストに最適 。現在の成長エンジン。
用語メモ:MEMS(Micro Electro Mechanical Systems)
半導体製造技術を応用して、μm(マイクロメートル)レベルの超小型構造を作る技術。これを使ったプローブは従来の金属針より細く、より高密度にチップの電極に接触できる。HBMのように電極が密集したチップのテストには不可欠な技術。
日本電子材料のMタイプには2つのシリーズがあります。MCシリーズ はDRAM・NAND等のメモリー向けで、最も多くのプローブを搭載できる最高密度品。MTシリーズ はロジックIC向けで、フリップチップ等の狭ピッチ電極に対応します。現在の業績を牽引しているのは圧倒的にMCシリーズ ―― つまりメモリー向けです。
なぜHBMがプローブカード需要を「構造的に」押し上げるのか
HBMの積層構造が「テスト回数の爆発的増加」を生む
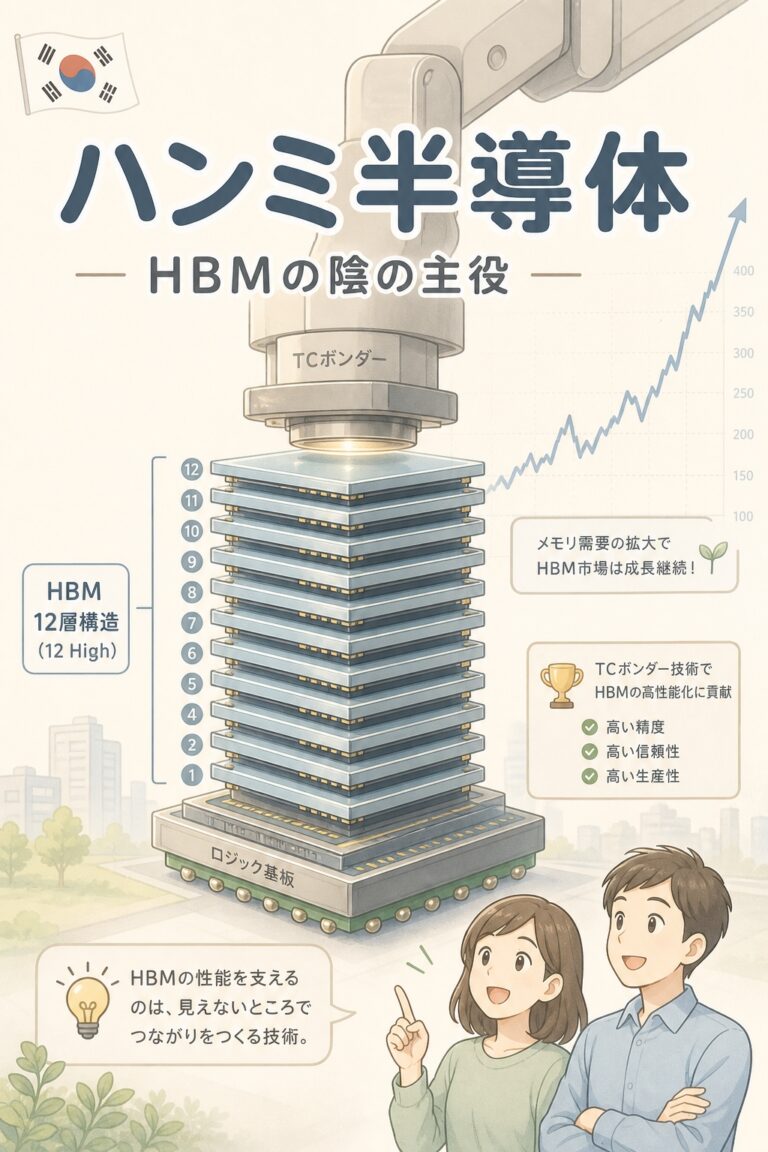
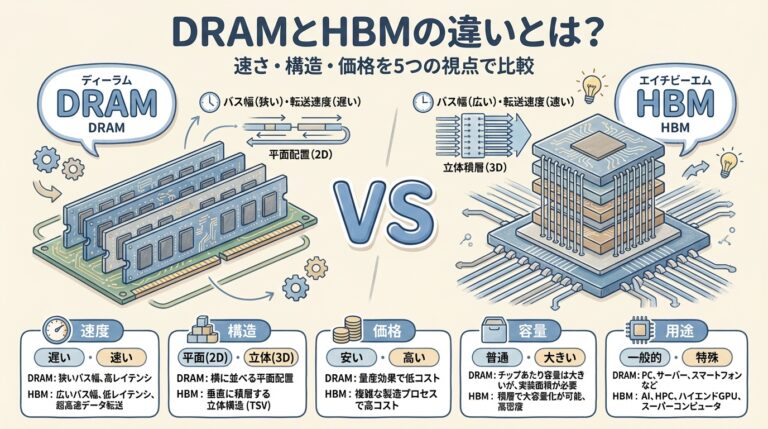
HBM(High Bandwidth Memory)は、複数のDRAMチップを縦に積み重ねた3D構造のメモリーです。NVIDIAのGPUの隣に配置することで、超広帯域・低消費電力のデータ転送を実現します。HBM3では8〜12層、HBM4では12〜16層の積層が見込まれています。
用語メモ:HBM(High Bandwidth Memory)
複数のDRAMチップをTSV(貫通電極)で接続しながら垂直に積み重ねた超高速メモリー。GPUの隣に配置し、従来のDDRメモリーの数倍〜数十倍の帯域幅を実現する。AI半導体に不可欠な部品。
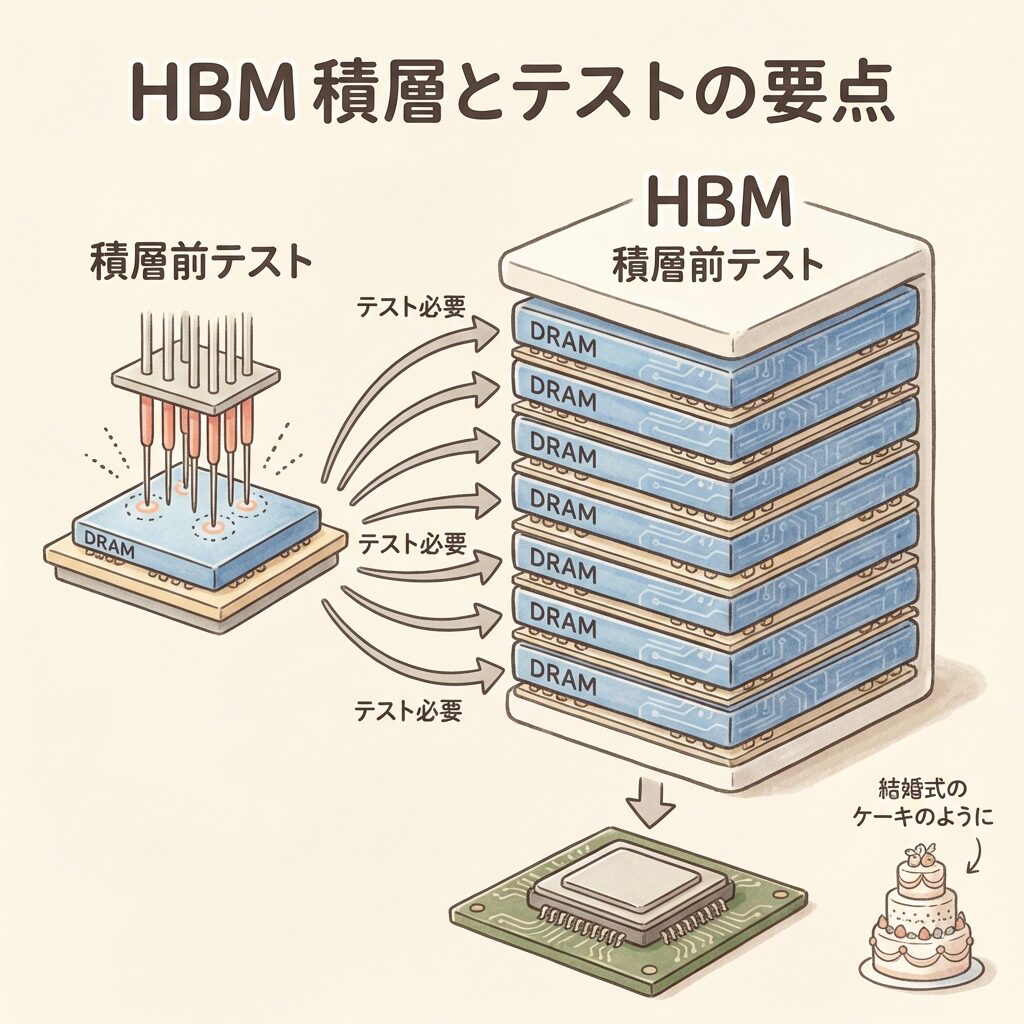
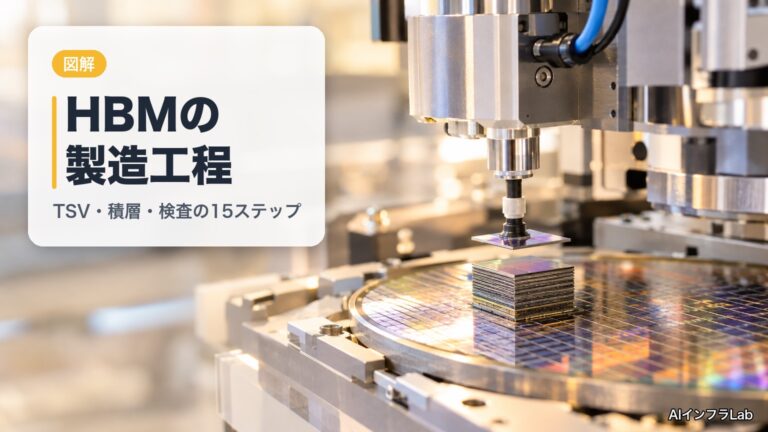
ここでプローブカード需要が「構造的に」増える理由を理解するために、HBMの製造フローを見てみましょう。ポイントは「積層する前に、1枚1枚のDRAMダイを全数テストしなければならない」 という点です。
STEP 1
DRAMウェハにチップを形成 (前工程)── シリコンウェハ上にDRAM回路とTSV(貫通電極)を形成する。
STEP 2 プローブカード
ウェハテスト(KGD選別) ── ダイを積み重ねる「前」に、プローブカードの針でチップ1枚1枚を電気テスト。良品(Known Good Die = KGD)だけを選別 する。不良品を積み上げると8〜16層すべてが無駄になるため、この工程の精度が歩留まりを決定する。
STEP 3
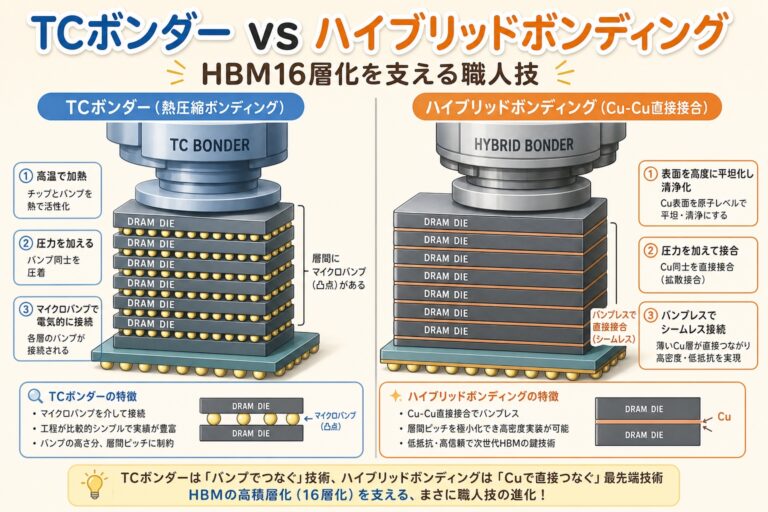
薄化・積層・ボンディング ── KGDを極薄に研削し、TSVで接続しながら積み重ねる。AIメカテック等のボンダー/デボンダー装置が活躍する工程。
STEP 4
積層後テスト ── 積み上げたHBMスタック全体の電気的特性をテスト。積層前のウェハテストとは別にテストが必要。
STEP 5
パッケージング・出荷 ── GPUと一緒にCoWoS等でパッケージングされ、AI半導体として出荷される。
ポイント:テスト回数が「掛け算」で増える構造
通常のDRAMは1枚のウェハに対して1回のテスト。しかしHBM3(8層積層)は、8枚のDRAMダイそれぞれに事前テストが必要 + 積層後テストが必要。つまりテスト回数が単純に「層数+1」倍以上 に膨らむ構造です。HBM4で16層になれば、さらに倍増します。しかもHBM向けプローブカードには、従来DRAM向けより高い位置精度(μm単位)と耐久性が求められるため、「数量」と「単価」の両方が上昇 する構造です。
たとえるなら…
HBMの製造は「10段重ねのウェディングケーキ」を作るようなものです。各段のスポンジ(DRAMダイ)にヒビや焼きムラがないか、積み上げる前に1段ずつ全数検査する必要がある。1段でも不良があれば10段全体が台無しになるからです。この「1段ずつの検査」に使う道具がプローブカードです。段数が増えるほど、検査の回数も、検査道具に求められる精度も上がる ―― これがHBMでプローブカード需要が「構造的に」増えるメカニズムです。
業績分析 ― 営業利益5倍超の「急変貌」はなぜ起きたのか
直近業績ハイライト(情報時点:2026年2月6日開示)
238億円
FY2025 売上高
46億円
FY2025 営業利益
19.2%
FY2025 営業利益率
FY2025 通期実績(2024年4月〜2025年3月)
項目
FY2024
FY2025
前期比
売上高
175億円
238億円
+36.5%
営業利益
8.7億円
45.9億円
+427%
営業利益率
5.0%
19.2%
+14.2pt
純利益
6.2億円
34.5億円
+455%
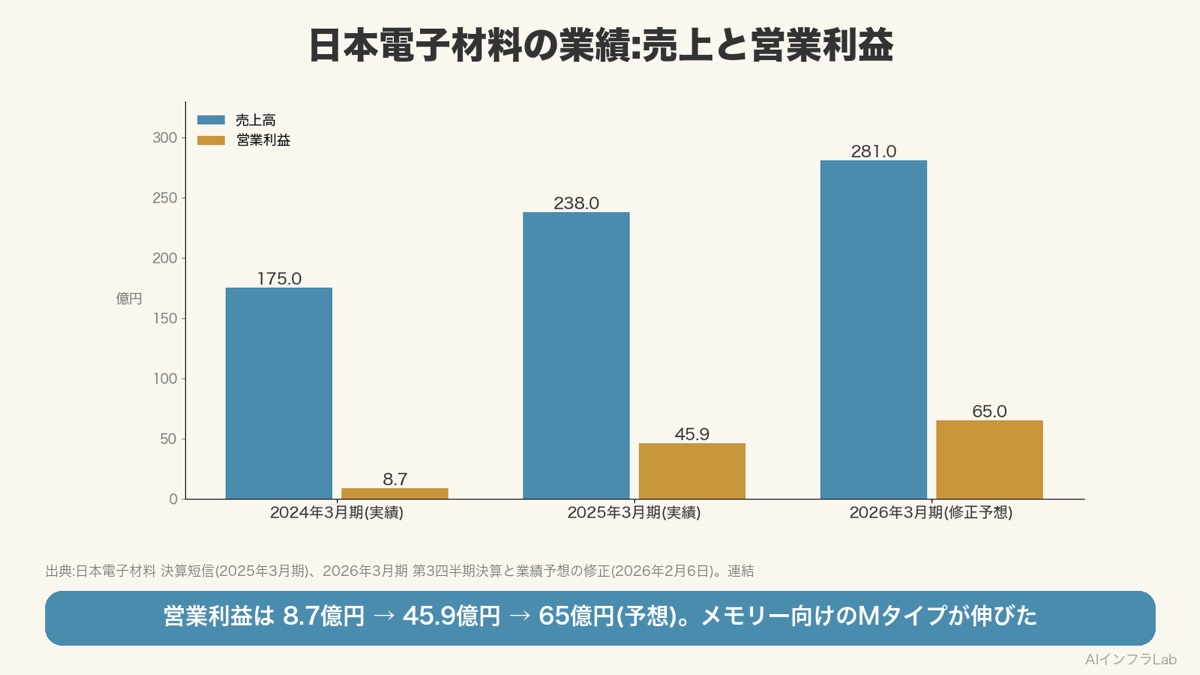
FY2024は営業利益8.7億円・利益率5.0%と低水準でしたが、FY2025で完全に「別の会社」になりました。HBM・先端DRAMの量産拡大により、メモリー向けMタイプ(MCシリーズ)の拡販が第4四半期(2025年1月〜3月)で急加速。売上は期初予想の206億円を大きく上振れ、営業利益は5倍以上に跳ね上がりました。
出典:日本電子材料 2025年3月期 決算短信(PDF)
FY2026 Q3 累計実績+修正通期予想
項目
FY2026 Q3累計
FY2026 通期
前期比
売上高
207億円
281億円
+17.9%
営業利益
50.3億円
65億円
+41.8%
営業利益率
24.3%
23.1%
—
純利益
34.7億円
43億円
+24.5%
Q3進捗率(営業利益)
77.4%(通期予想に対する進捗。3Qで標準的な75%を上回る)
Q3累計(2025年4月〜12月)で売上高207億円は、前年同期比+40.3%。営業利益50.3億円は同+77.5%。メモリー向けプローブカードの拡販が引き続き牽引しています。会社は2026年2月6日に通期予想を上方修正し、営業利益を従来予想の48億円から65億円へ引き上げました。配当も年間80円(中間30円+期末50円)に増配しています。
出典:日本電子材料 FY2026 Q3決算短信(PDF) 、業績・配当修正(PDF)
成長率の「鈍化」に見える数字の読み方
FY2025が前期比+427%(営業利益)だったのに対し、FY2026修正予想は+41.8%。一見「成長が鈍化した」ように見えますが、これは前年の基準が低かった(FY2024:営業利益8.7億円)反動 です。営業利益の「絶対額」はFY2025の46億円からFY2026予想の65億円へ、+19億円の増益。金額ベースでの成長は続いています。利益率もFY2025の19.2%からQ3累計で24.3%に向上しており、収益性の改善は進行中です。
成長投資 ― 125億円新工場と140億円公募増資の全体像
尼崎に本社第2工場:125億円投資でMタイプ増産
2026年2月6日、日本電子材料は兵庫県尼崎市に「本社第2工場(仮称)」を建設することを取締役会で決議しました。投資額は約125億円。2026年4月着工、2028年8月竣工の予定です。
新工場の主な目的は、Mタイプ(MEMS型)プローブカードのプローブ製造と次世代製品の研究開発 です。現在の生産体制は、本社工場(尼崎)がプローブ製造、三田工場が配線基板、熊本事業所がアッセンブリ(組立)を担う分業体制です。新工場はMタイプの最上流にあたる「プローブ」の生産能力と開発力を強化する位置づけです。
ひとことメモ
2024年10月には熊本事業所の新棟が竣工し、2025年4月から稼働開始。中計の進捗報告では「2025年度内に生産キャパシティ30%UP、将来的には現在の2倍以上」を目標としています。
公募増資で約140億円調達 ― 新工場の資金源
新工場の建設資金を確保するため、日本電子材料は2026年2月25日に新株式の発行(公募増資)を決議しました。発行株式数は1,739,200株(オーバーアロットメント含め最大200万株)、発行価格は6,478円で確定し、手取り概算額は約140億円 。このほぼ全額を新工場の建設資金125億円に充当します。
公募増資に伴う希薄化リスク
既存の発行済株式数(約1,265万株)に対して、最大約200万株(15.8%)の希薄化が生じます。発表翌日の2月26日にはストップ安を記録しました。投資家にとっては「成長投資のための希薄化」であり、新工場稼働後のEPS(1株当たり利益)回復ペースが焦点になります。2028年8月の竣工から量産貢献までのタイムラグにも注意が必要です。
中期経営計画(2024〜2026年度)の進捗状況
指標
FY2025実績
FY2026修正予想
FY2027目標
売上高
238億円
281億円
300億円
経常利益
46億円
62億円
50億円
経常利益率
19.5%
22.1%
10%以上
ROE
13.6%
—
10%以上
設備投資(3年累計)
115億円(当初85億円から修正、2025年5月)
中計がすでに「計画超過」している点に注目
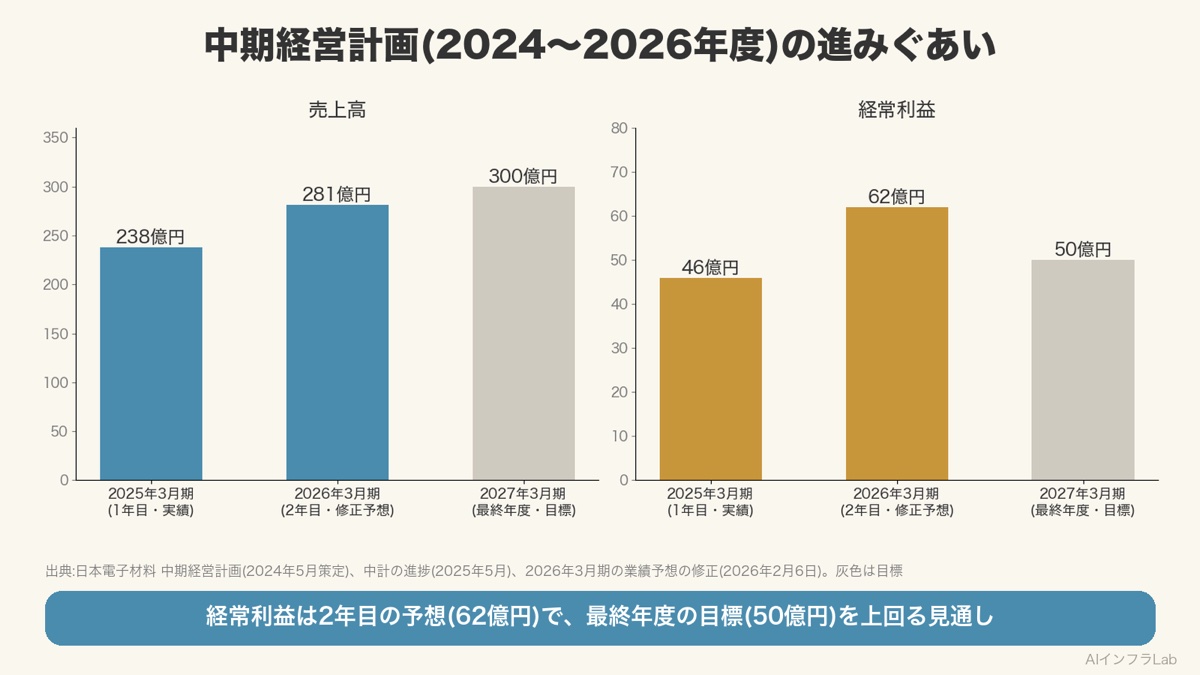
中計の最終年度(FY2027)目標は売上300億円・経常利益50億円ですが、2年目のFY2026ですでに売上281億円・経常利益62億円の見通し 。経常利益は最終年度目標を2年目で上回っています。設備投資も当初計画の85億円から115億円に上方修正済み。中計の再策定(目標引き上げ)があるかどうかが、市場の注目ポイントです。
出典:中期経営計画(2024年5月策定・PDF) 、中計進捗(2025年5月・PDF) 、新工場建設のお知らせ(PDF)
成長の軌跡 ― 業績急回復から攻めの投資へ
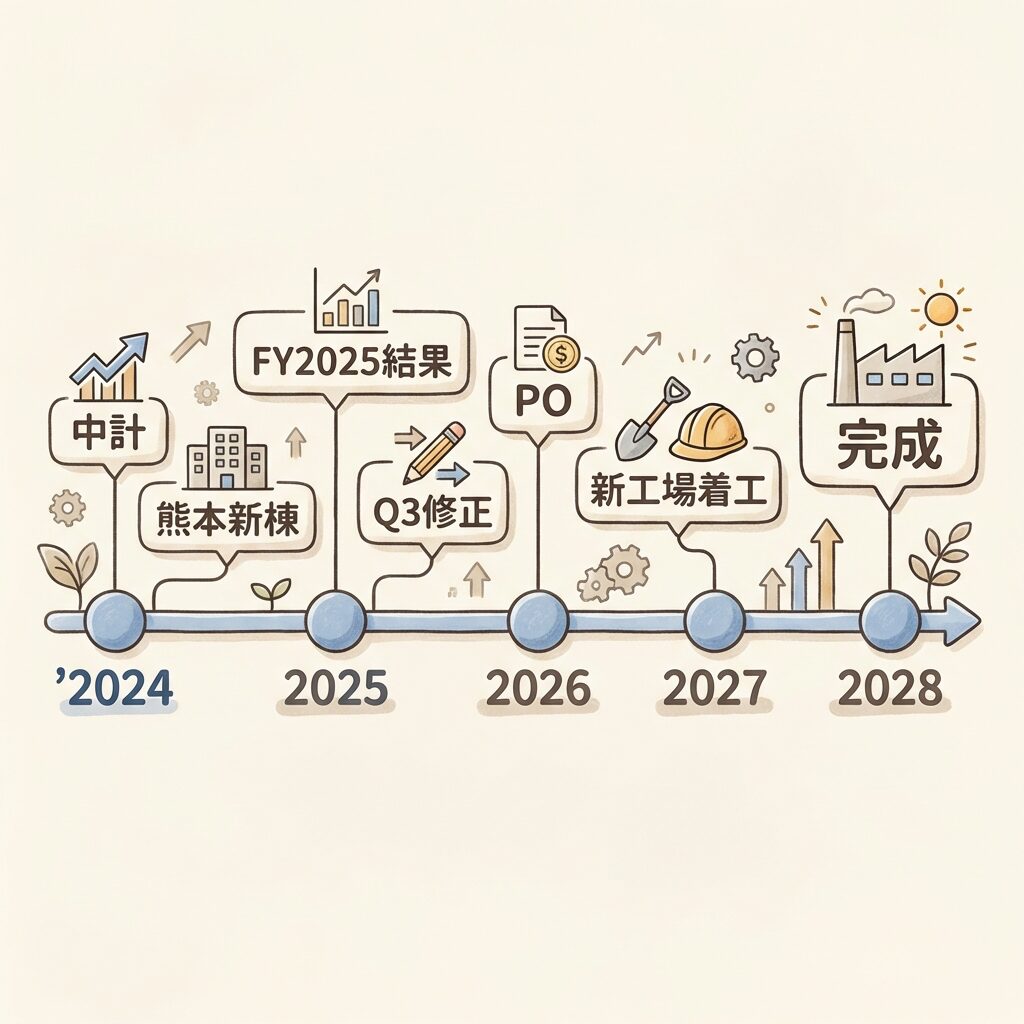
2024〜2026年の主要イベントタイムライン
2024年5月
中期経営計画(2024〜2026年度)を策定。FY2027売上目標300億円、経常利益50億円。3年間の設備投資85億円を計画。
2024年10月
熊本事業所の新棟が竣工。Mタイプのアッセンブリ(組立)能力を大幅に拡充。
2025年5月
FY2025通期決算:売上238億円(+36.5%)、営業利益46億円(+427%)で着地。中計の設備投資計画を85億→115億円に上方修正。熊本新棟が稼働開始。
2026年2月6日
Q3決算発表と同時に3つの重要リリース:①通期予想を大幅上方修正(営業利益48億→65億円)、②尼崎に125億円の新工場建設決議、③配当予想を年間80円に増額。
2026年2月25日
公募増資を決議。最大約200万株を発行し、約140億円を調達。翌日ストップ安。
2026年4月〜(予定)
尼崎の本社第2工場が着工。2028年8月竣工を予定。
あなたにとっての意味
投資家: 2026年2月の「上方修正+新工場+増配」と「公募増資」は表裏一体の出来事です。短期的な希薄化と長期的な成長投資のバランスをどう評価するかが分かれ目。新工場の2028年竣工までのEPS回復シナリオが焦点です。学生: MEMS技術・半導体テスト工学・精密加工は日本企業が強みを持つ領域。日本電子材料のような「世界ニッチトップ」企業は就職先の選択肢として要注目です。技術者: プローブカードの技術進化は、MEMS微細加工・多層配線設計・高周波信号伝送が交差する領域。AI半導体のテスト要件が高度化するなかで、専門性の需要は増しています。
競合環境 ― 日本電子材料の立ち位置
プローブカードの世界市場は、2025年の約27億ドルから2034年には約67億ドルへ伸びるとFortune Business Insightsは予測しています(出典:Fortune Business Insights プローブカード市場レポート )。市場の全体像と主要企業は【図解】プローブカードとは? で整理しています。
主要プレイヤーと日本電子材料の位置づけ
企業
本拠
シェア順位
強み・特徴
FormFactor
米国
1位
ロジック+メモリー両方で世界首位。先端プロセス向けに圧倒的な技術力。
Technoprobe
イタリア
2位
急成長。メモリー向け強化中。2024年IPO。
日本マイクロニクス
日本
3位(メモリ向けは首位)
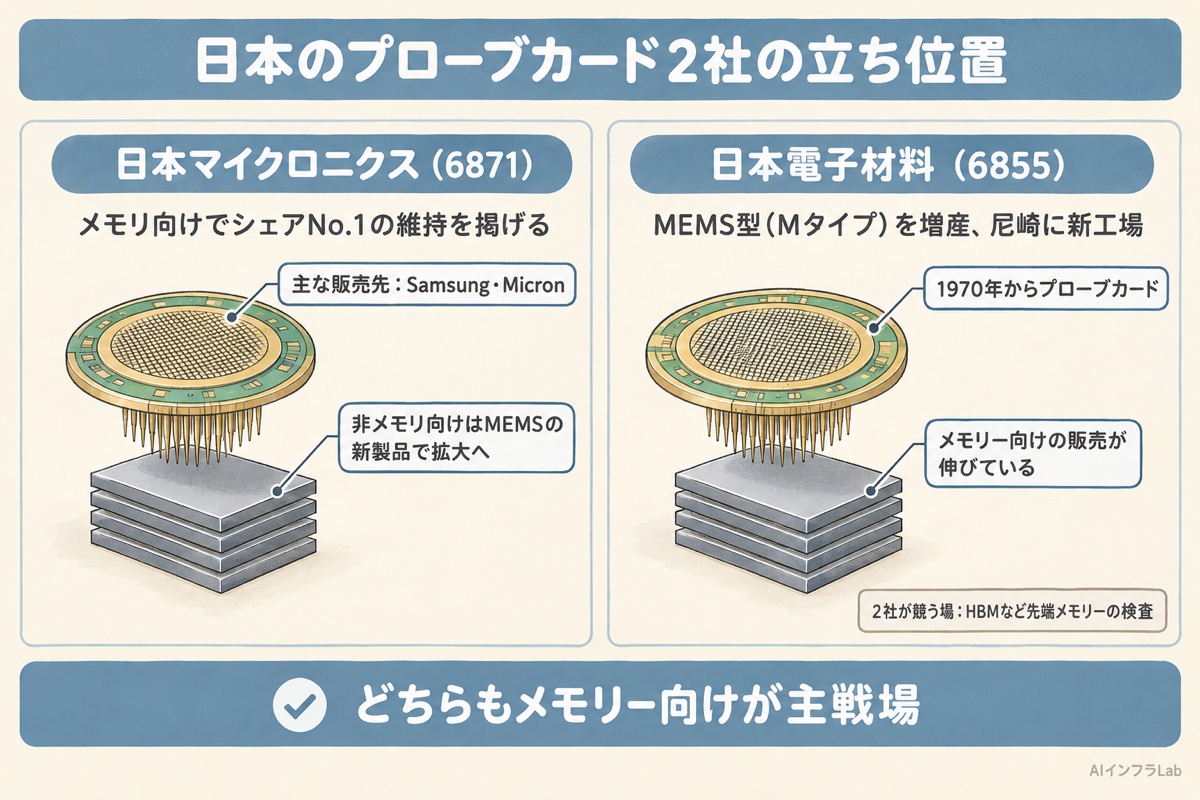
メモリ向けで「圧倒的なシェアNo.1」の維持を掲げる(会社の有価証券報告書)。ロジックなど非メモリ向けはMEMSの新製品で拡大をめざす。韓国・青森に新工場。
日本電子材料(JEM)
日本
4位
メモリー向けMタイプが成長の柱 。HBM・先端DRAM向けMCシリーズが成長エンジン。
旺矽科技(MPI)
台湾
5位前後
台湾・中国メモリーメーカー向けに強み。
FormFactor・Technoprobe・日本マイクロニクスなど少数の会社が大きなシェアを握る寡占構造です(順位やシェアの数字は、調査会社・年・数え方で変わります)。日本電子材料は上位の一角で、メモリー向け、特にHBM・先端DRAMのテストに使うMEMS型プローブカードに力を入れている点 が差別化ポイントです。同じメモリー向けで競う日本マイクロニクスは、日本マイクロニクス(6871)とは? で解説しています。FormFactorが「総合力」なら、日本電子材料は「メモリー特化のスペシャリスト」と位置づけられます。プローブカードの同業とテスター・プローバーの会社を並べた一覧は半導体検査装置・プローブカードの関連銘柄 で整理しています。
たとえるなら…
プローブカード業界を「外科用メスの市場」にたとえると、FormFactorは「あらゆる科の手術に使える万能メス」を作る総合メーカー。日本電子材料は「脳神経外科専用の超精密メス」に特化した専門メーカーです。市場全体のシェアでは大手に劣りますが、HBMという「脳神経外科」の需要が急拡大しているからこそ、専門メーカーの業績が急伸しているのです。
リスクと投資家が注目すべき5つの指標
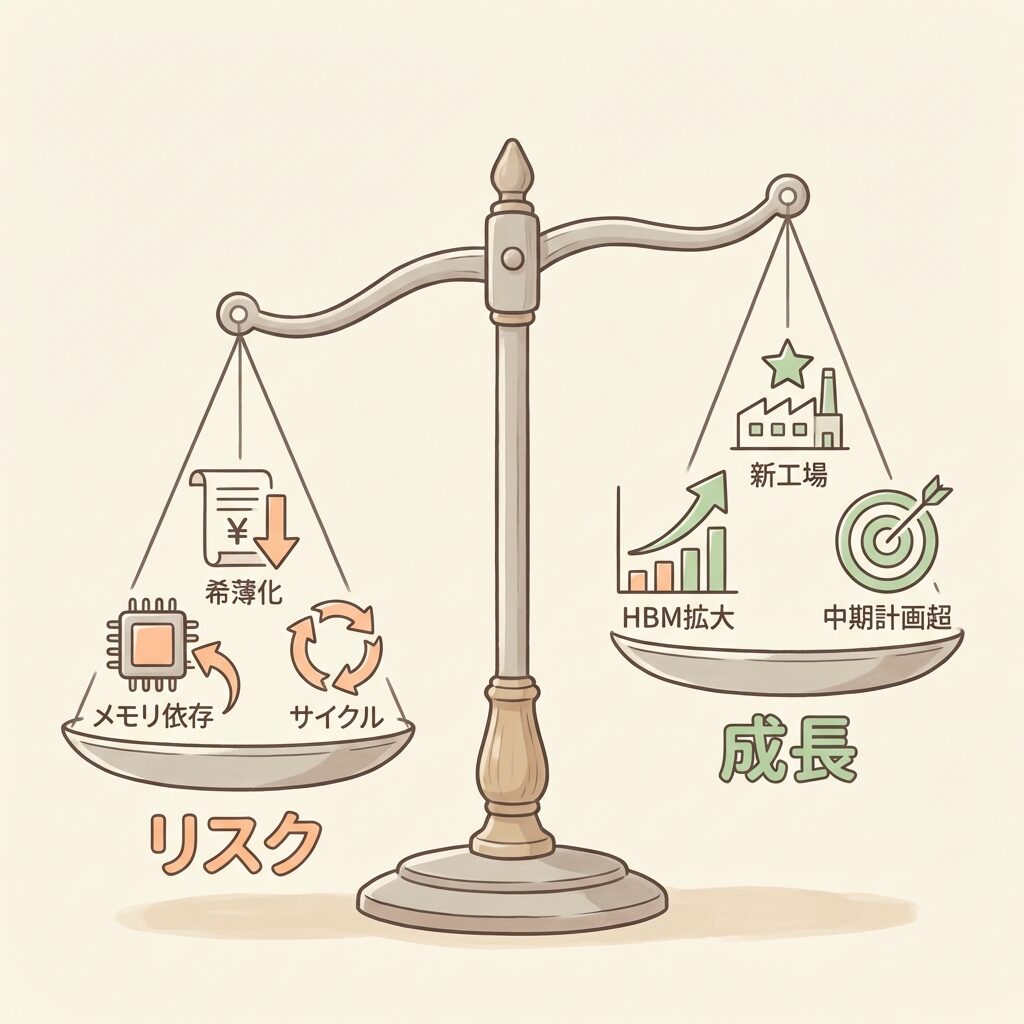
押さえるべき5つのリスク要因
リスク1:メモリー市場への高依存
売上の大半がメモリー向けMタイプ。非メモリー向けは低迷が続いており、メモリー市場が調整に入った場合の下振れリスクが大きい構造です。Q3短信でも「非メモリー向けは需要低調」と明記されています。
リスク2:公募増資による希薄化
最大15.8%の株式希薄化。新工場の業績貢献は2028年秋以降で、短期的にはEPS低下が避けられません。市場の反応(発表翌日ストップ安)が示す通り、投資家心理への影響は無視できません。
リスク3:半導体サイクルの変動
AI投資が一時的に調整すれば、HBMの量産ペースも鈍化し、プローブカード需要に直結します。また、米国の通商政策(関税等)の間接的影響も会社が注視していると明記しています。
リスク4:競合環境の激化
FormFactorやTechnoprobeもHBM向けを強化中。日本マイクロニクスも生産能力を増やしており、主な販売先はSamsung ElectronicsとMicronです(同社の有価証券報告書、2025年12月期)。メモリー向けMEMS型プローブカードの競争が激化する可能性があります。
リスク5:小型株の流動性リスク
スタンダード市場の小型株であり、出来高が薄い局面では売買が成立しにくくなります。公募増資による株数増加で若干改善が見込まれますが、依然として機関投資家の参入は限定的です。
投資家が注目すべき5つの指標
指標
なぜ重要か
① メモリー向け売上構成比
Mタイプの売上がどれだけ伸びているか。非メモリーの回復も重要な観察点。
② 営業利益率の持続性
Q3累計で24.3%と高水準。高付加価値品の構成比が維持されるか、先行投資による固定費増がどう影響するか。
③ 新工場の建設進捗
2026年4月着工→2028年8月竣工のスケジュール通りか。生産能力の拡大が計画通り進むかが中期業績を左右。
④ 中計見直しの有無
2年目で経常利益が最終年度目標を超過。中計の上方修正があれば、成長の「天井」が引き上がるシグナル。
⑤ HBM世代の移行スケジュール
HBM3→HBM3E→HBM4の世代交代が進むほど、テスト回数が増え、プローブカード需要が拡大。SK HynixやSamsungの量産計画が直接的な需要ドライバー。
ひとことメモ
四半期決算短信の「経営成績に関する説明」にメモリー向け/非メモリー向けの動向が毎回記載されます。この部分の表現の変化(「低調」→「回復」等)を追うことが、日本電子材料の業績を先読みする鍵です。
まとめ ― 日本電子材料の全体像を整理する
この記事のまとめ
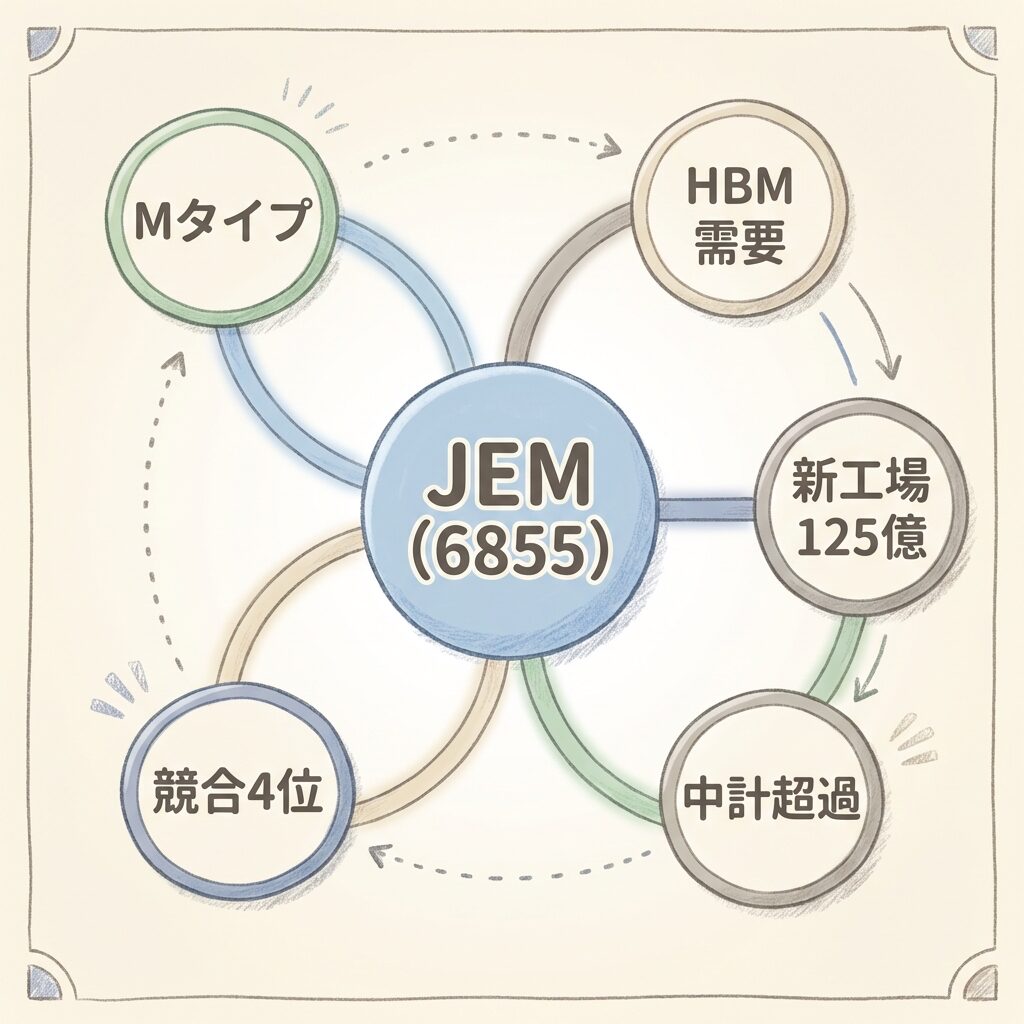
事業の本質: 日本電子材料は、半導体ウェハ上のチップを検査する「プローブカード」の専業メーカー。1960年設立、1970年からプローブカードを作る老舗で、MEMS技術を活用したMタイプが主力。メモリー向け、特にHBM・先端DRAM向けに強みを持つ。
HBMとの構造的関係: HBMは積層前にダイを1枚ずつテストする必要があり、層数が増えるほどテスト回数と単価が上昇する。プローブカード需要は「数量×単価」の両面で構造的に拡大中。
直近業績: FY2025は売上238億円(+36.5%)、営業利益46億円(+427%)。FY2026 Q3は売上207億円(+40%)、営業利益50億円(+78%)。通期修正予想は売上281億円、営業利益65億円(+42%)。
成長投資: 尼崎に125億円の新工場建設(2028年8月竣工予定)。資金として公募増資で約140億円を調達。熊本新棟も2025年4月に稼働開始。生産能力は将来的に現在の2倍以上を目標。
競合環境: FormFactor・Technoprobe・日本マイクロニクスなどと競う上位の一角(順位は調査によって変わる)。メモリー向けのMEMS型に力を入れた「スペシャリスト戦略」で差別化。
リスク: メモリー市場への高依存、公募増資による希薄化(最大15.8%)、半導体サイクル変動、競合激化、小型株の流動性。
結局こういうことです。日本電子材料は「半導体の針」という極めてニッチな領域に50年以上集中し続けてきた老舗メーカーです。その「針」がいま、HBMという巨大な構造変化の恩恵を受けて、かつてない成長フェーズに入っています。HBMの積層が進むほどテスト回数が増え、プローブカード需要は構造的に膨らむ ―― この因果関係を理解することが、この企業の本質を掴む最短ルートです。ただし、メモリー一本足の事業構造と、大型の公募増資を伴う成長投資には、相応のリスクがあることも忘れないでください。
よくある質問(FAQ)
Q. 日本電子材料と日本マイクロニクスは競合関係にありますか?
A. はい、同じプローブカード市場で競合しています。日本マイクロニクスはメモリ向けプローブカードで「圧倒的なシェアNo.1」の維持 を掲げ(同社の有価証券報告書、2025年12月期)、主な販売先はSamsung ElectronicsとMicronです。日本電子材料もMCシリーズを中心にメモリー向け(DRAM・NAND) が伸びており、両社はHBMなど先端メモリーのテストで競う関係です。日本マイクロニクスは、ロジックなど非メモリ向けをMEMSの新製品で伸ばそうとしています。
Q. プローブカードは消耗品ですか? 1回使ったら交換するものですか?
A. 厳密には消耗品ではなく「耐久消耗品」に近い性質です。1枚のプローブカードで数十万〜数百万回のテストが可能ですが、針先が摩耗するため定期的なメンテナンスや交換が必要です。半導体の品種が変わればプローブカードも新規に作り直す必要があるため、新世代メモリー(HBM3→HBM4等)のたびに需要が発生する「リカーリング的な構造」を持っています。
Q. HBM向けプローブカードの単価は従来品よりも高いのですか?
A. はい。HBM向けは従来のDRAM向けより高い位置精度(μm単位の正確さ)、高い耐電流特性、そして多ピン対応が求められるため、
「数量・単価ともに高水準」 とアナリストは指摘しています(
みんかぶ 2026年2月 )。つまりHBMの量産拡大は、プローブカードの「数量増」と「ASP(平均販売単価)上昇」の両方をもたらす構造です。
参考データソース
免責事項: 本記事は、技術と産業の構造を理解するための情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。社名・証券コードや、株価・業績などの数値は、記事中に示した時点の公開情報にもとづきます。投資判断は、ご自身の責任と最新の一次情報(IR・有価証券報告書など)にもとづいて行ってください。
この記事のテーマを、本でもっと深く PR(アフィリエイト広告)
検査の「針」が使われる場面を、検査装置の全体から知りたい方に。本書(技術評論社)の「検査装置の市場と技術動向」の章では、工程ごとの検査・試験の内容や、電気特性検査で使うプロービング装置、パッケージ試験で使うハンドラのしくみが取り上げられています。
¥1,980 (2026/10/05 21:02時点 | Amazon調べ)
ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ 気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
関連する企業と技術をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ


 ポチップ

コメント