30秒でわかる答え
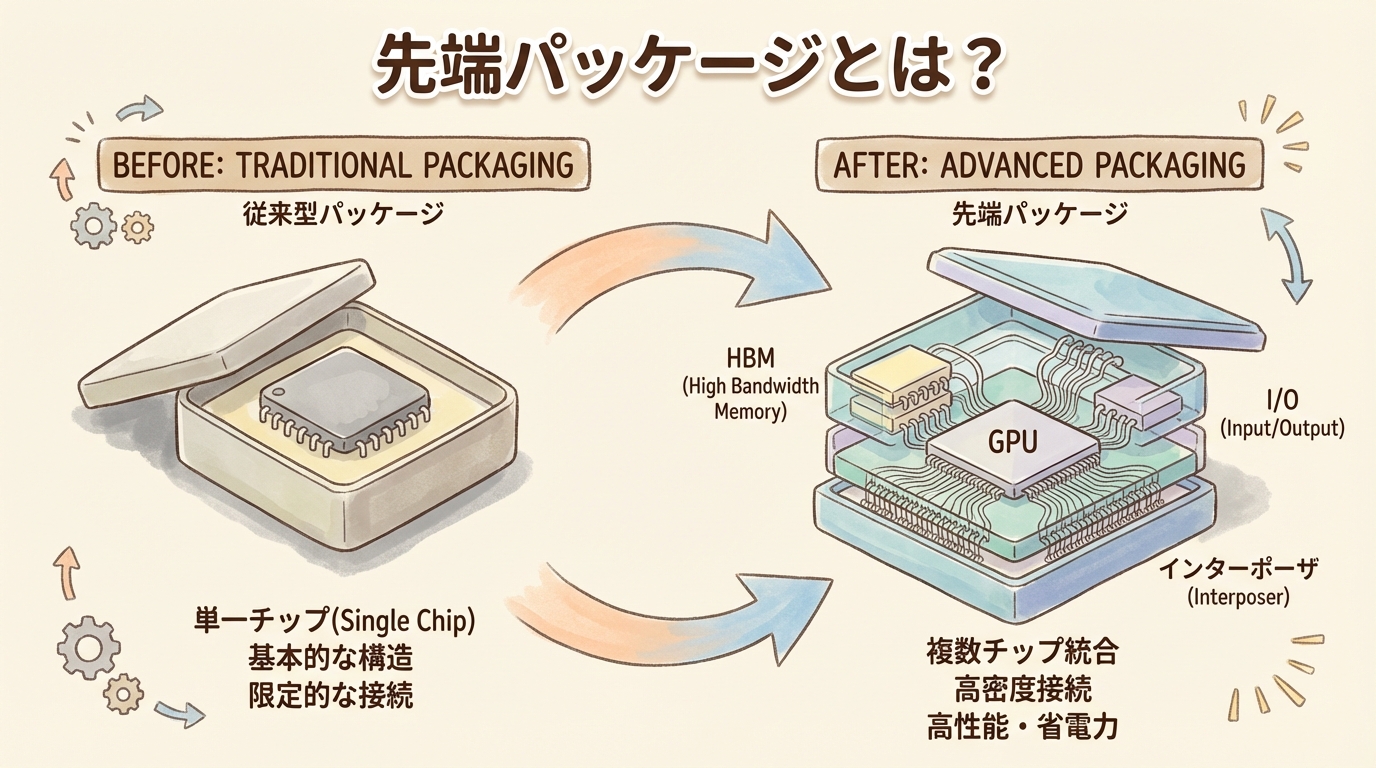
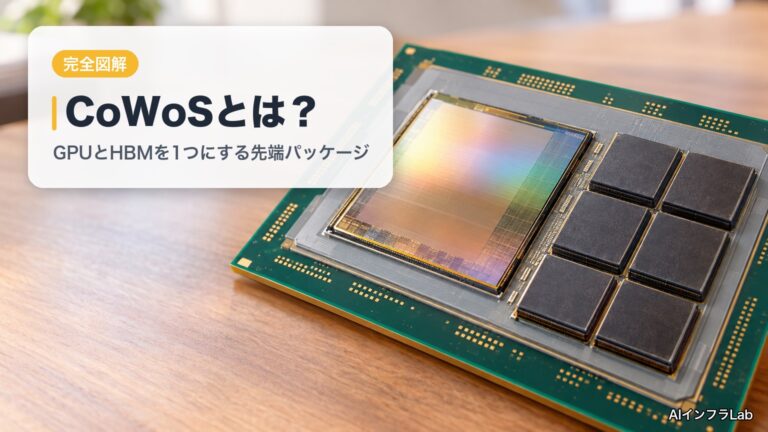
先端パッケージとは、GPUやHBMなど複数の半導体チップを、1つのパッケージの中で細かい配線を使って横に並べたり(2.5D)、縦に積んだり(3D)して、1つの部品として働かせる技術の総称です。
チップを小さくする微細化だけでは性能を伸ばしにくくなり、チップの「組み立て方」で性能を上げる時代になりました。NVIDIAのAI向けGPUは、TSMCのCoWoSという先端パッケージでGPUとHBMを並べて作られています。
「先端パッケージ」と「先端半導体」は別の言葉
「先端半導体」は、2nmや3nmのような細かい回路でチップそのものを作る
前工程 の話です。「先端パッケージ(先端パッケージング、アドバンストパッケージ)」は、できあがったチップを組み合わせて1つの部品にする
後工程 の技術です。AI向けのGPUは、先端半導体のチップを先端パッケージで組み立てて作られます。前工程と後工程の全体は
半導体の前工程・後工程とは で整理しています。
「先端パッケージ」──AI半導体のニュースで急に見かけるようになったこの言葉、こんなふうに感じていませんか?
こんな悩みはありませんか?
「先端パッケージ」と「従来のパッケージ」って何が違うの?
2.5D実装、3D実装、チップレット──似た言葉が多すぎて混乱する
なぜ「チップの微細化」だけじゃなく「組み立て方」が注目されるようになったの?
CoWoSやInFO、SoICは聞いたことあるけど、全体のなかでどこに位置するの?
投資やキャリアを考える前に、まず全体の地図が欲しい
この記事でわかること
先端パッケージの定義と「従来型との決定的な違い」
なぜ今「チップの微細化」だけでは限界なのか──ムーアの法則の減速
2D → 2.5D → 3Dの進化の階段を図解
チップレット という設計思想とパッケージ技術の関係TSMC・Intel・Samsungの主要技術の全体マップ
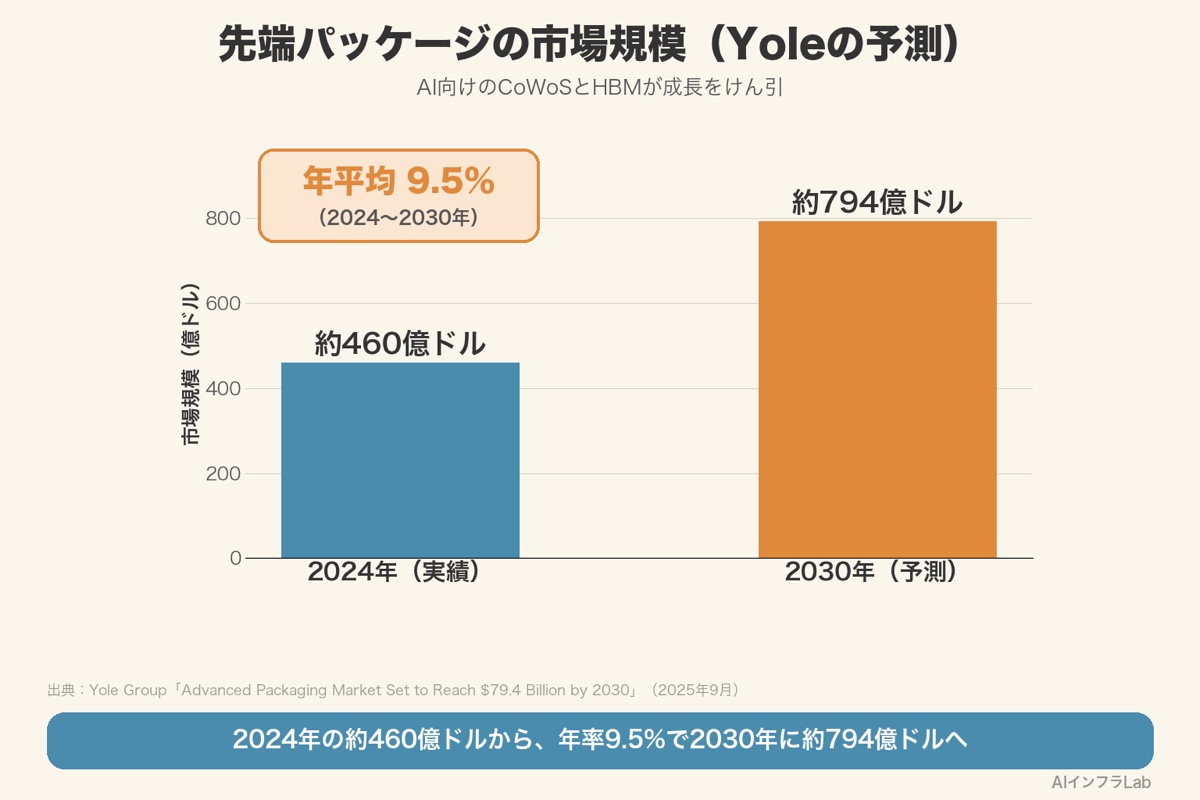
先端パッケージ市場が2030年に約800億ドル規模 に成長する構造
投資家・学生にとっての意味と行動指針
先に結論
先端パッケージとは、複数の半導体チップ(ダイ)を高密度に統合し、1つの高性能パッケージとして機能させるための実装技術の総称 です。従来のパッケージが「1つのチップを1つの箱に入れる」だけだったのに対し、先端パッケージは「GPUとメモリと入出力チップを、超微細な配線で横並びに(2.5D)あるいは縦に積み重ねて(3D)統合する」ことを可能にします。この技術がなければ、NVIDIA H100やB200のようなAI GPUはそもそも製品として成立しません 。トランジスタの微細化(ムーアの法則)が物理的・経済的に限界に近づくなか、「チップの作り方」ではなく「チップの組み合わせ方」 ──すなわちパッケージング技術が、半導体性能向上の新たな主軸になっています。先端パッケージの市場規模はYoleの予測で2030年に約794億ドル に達する見通しです(出典:マイナビニュース / Yole )。
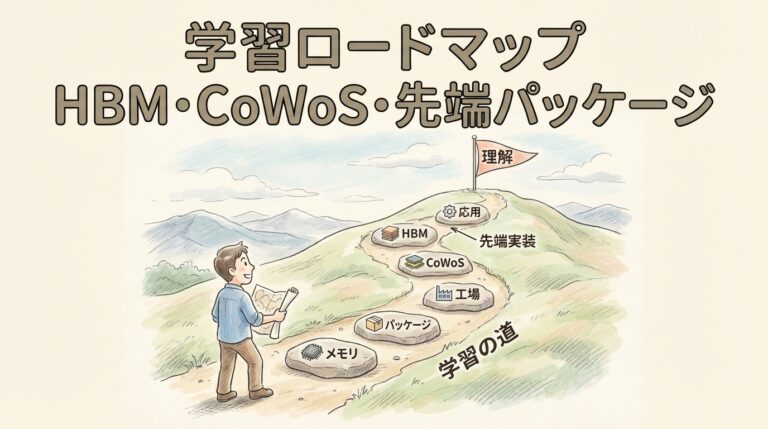
この記事は、当サイトの先端パッケージ関連記事の「全体地図」 にあたるピラー記事です。CoWoS、HBM、チップレットといった個別テーマに入る前に、「先端パッケージとは何か」「なぜ今重要なのか」を構造から理解しましょう。
先端パッケージとは?──まず定義を30秒で理解する
「チップの包み方」が進化した技術の総称
半導体パッケージとは、シリコンウェハー上に作られた回路(ダイ)を保護し、外部の基板やマザーボードと接続するための「入れ物」です。いわば半導体チップの「外装」 にあたる部分です。
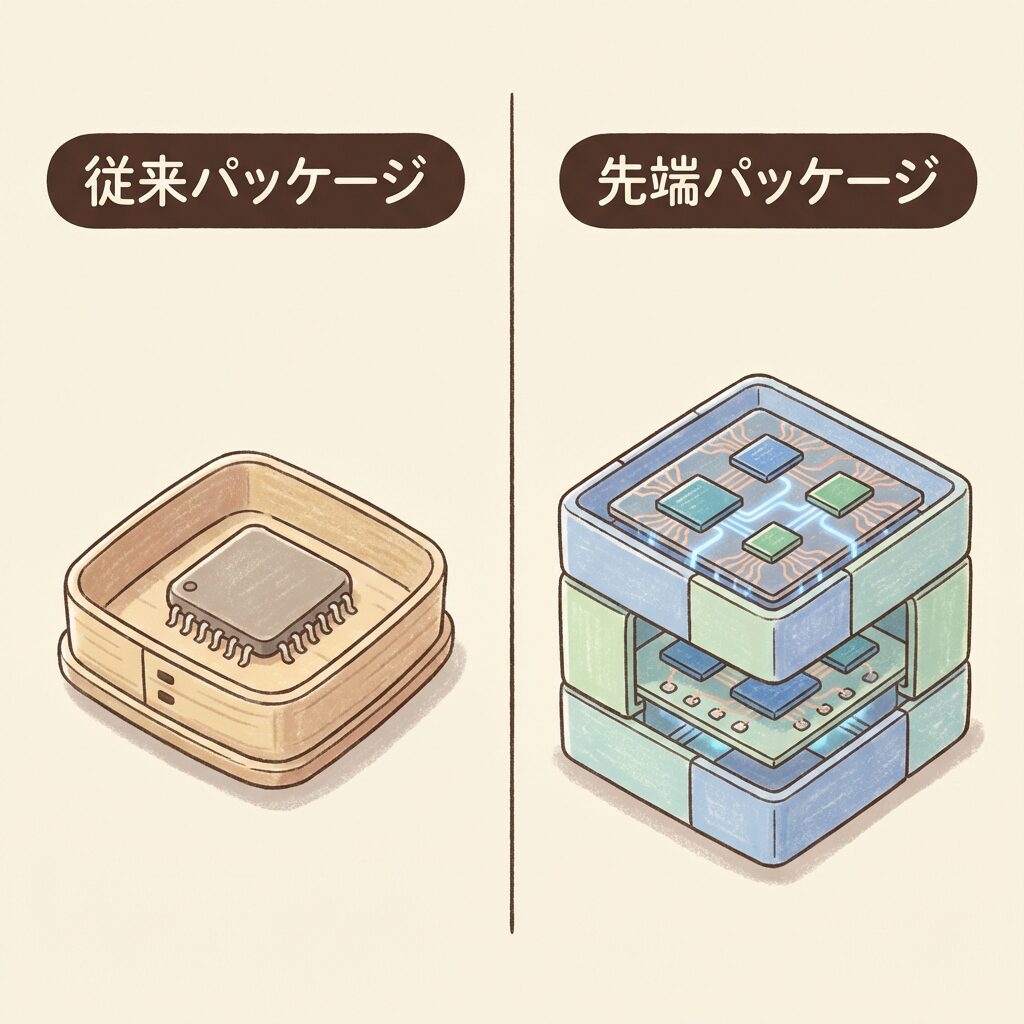
従来のパッケージは「1つのチップを1つの箱に入れる」だけでした。しかし先端パッケージは違います。複数のチップを、超微細な配線で高密度に統合し、1つのパッケージとして機能させる ──これが「先端パッケージ(Advanced Packaging)」です。
たとえるなら…
従来のパッケージが「1人用のお弁当箱 」だとすると、先端パッケージは「仕切り付きの多段重箱 」です。ごはん(GPU)、おかず(HBM)、漬物(I/Oチップ)をそれぞれ最適な容器で作って、1つの重箱にぴったり詰め合わせる。中の仕切り(インターポーザー)が超精密に設計されているから、箱を開けるだけで全部が連携して動く──これが先端パッケージの発想です。
従来のパッケージ
・1つのチップを1つのパッケージに封入
先端パッケージ
・複数チップを1パッケージに統合 チップの「組み合わせ方」で性能向上
用語メモ:パッケージング(半導体の文脈)
シリコンウェハー上に作られた回路(ダイ)を、外部と接続可能な状態にするための工程・技術。チップを保護し、電気的・物理的に基板と接続する「入れ物を作る」工程であり、半導体製造の最終段階(後工程)に位置する。
なぜ今「パッケージ」が主役になったのか──ムーアの法則の減速
「チップを小さくする」だけでは限界が来た
半導体産業はこの50年間、「トランジスタを小さくする(微細化)」 ことで性能を上げてきました。これが有名な「ムーアの法則」──約2年ごとにトランジスタ密度が2倍になるという経験則です。
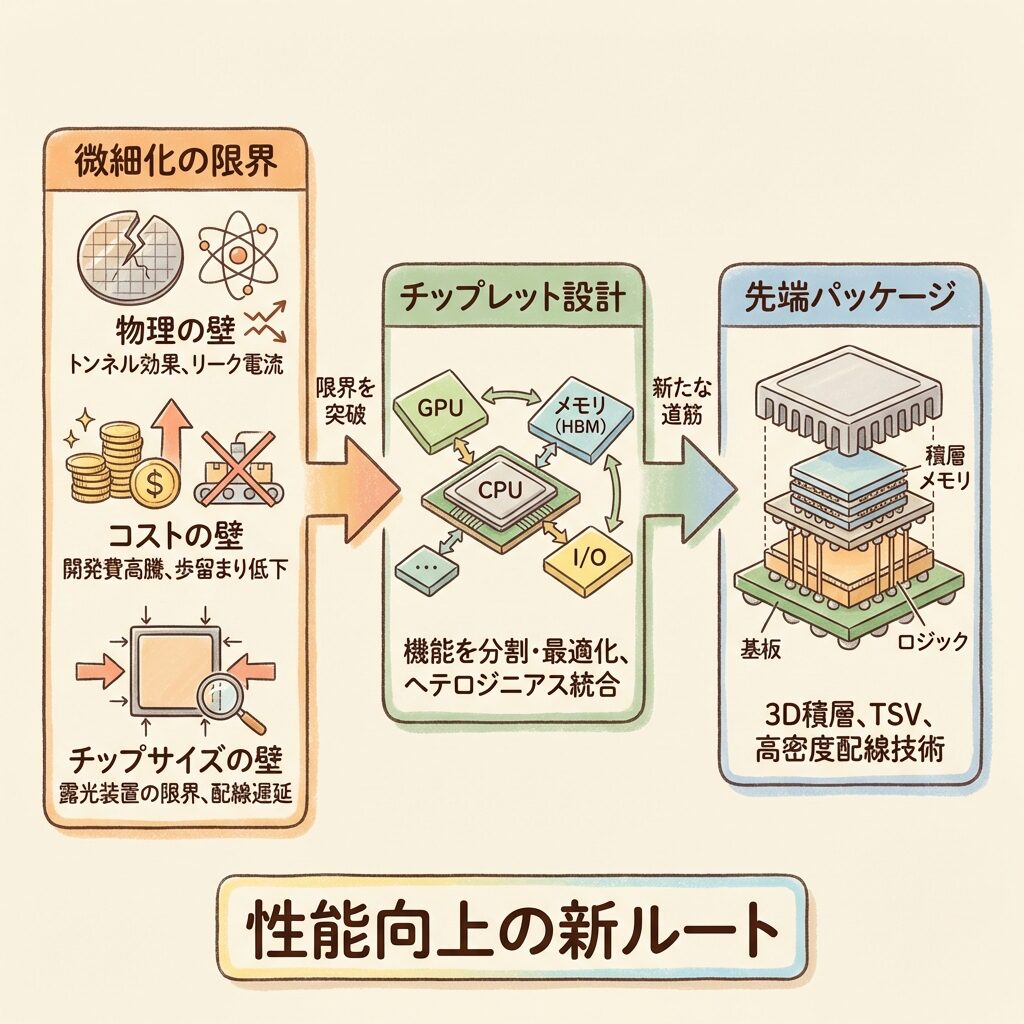
しかし2020年代に入り、この法則に3つの壁 が立ちはだかっています。
物理的限界
トランジスタが原子数十個分のサイズに近づき、量子効果で電流が漏れやすくなる。「これ以上小さくすると物理的に動かない」レベルに到達しつつある。
経済的限界
最先端プロセス(3nm・2nm)の開発費は数十億ドル規模。EUV露光装置1台で約2億ドル。微細化するほどコストが指数関数的に増大 。
チップサイズの限界
1枚のチップが大きくなるほど不良品が増える(歩留まり低下)。レチクルサイズ(26mm×33mm=約858mm²)を超えるチップは通常の方法では製造できない。
「小さくする」から「組み合わせる」へ──パラダイムシフト
これらの限界を突破するために登場したのが、「1つの巨大チップを作る」のではなく「小さなチップを複数作って、高度なパッケージ技術で組み合わせる」 というアプローチです。
ポイント
半導体の進化の主軸は、「トランジスタを小さくする(微細化)」から「チップをどう組み合わせるか(先端パッケージ)」 にシフトしつつあります。もちろん微細化が終わったわけではありませんが、微細化だけ では性能向上が追いつかなくなった──だからパッケージ技術が「裏方」から「主役」に昇格したのです。SPIEの2026年シンポジウムでも「ムーアの法則の減速に対する解としてのチップレット革命」が主要テーマとして取り上げられています(出典:SPIE )。
用語メモ:ムーアの法則
Intel共同創業者ゴードン・ムーアが1965年に提唱した経験則。「半導体チップ上のトランジスタ数は約2年ごとに2倍になる」。これにより半導体は世代ごとに高性能・低コスト化してきたが、トランジスタが原子レベルに近づいた近年、この法則の維持が困難になりつつある。
2D → 2.5D → 3Dの「進化の階段」──先端パッケージの3段階
チップの「並べ方・積み方」で3段階に分かれる
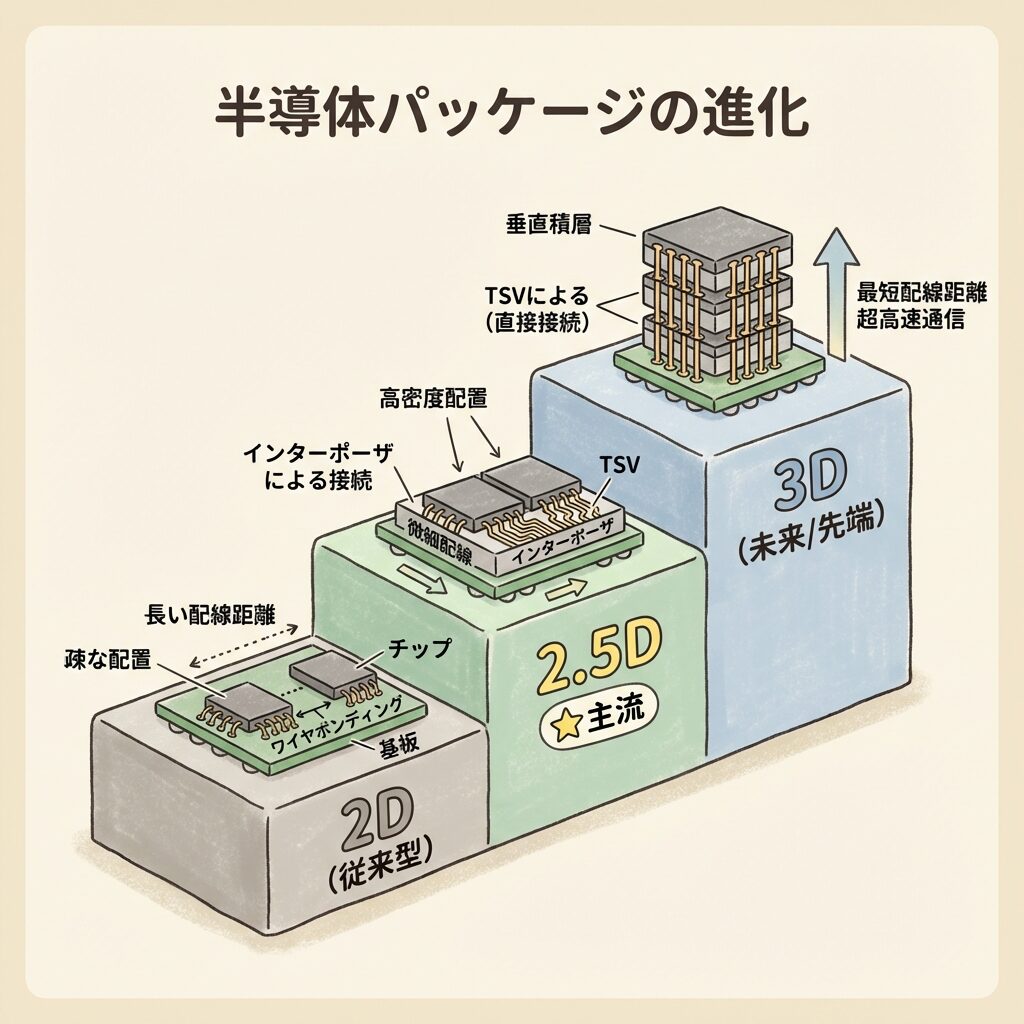
先端パッケージは、チップの統合の仕方によって2D、2.5D、3D の3段階に分類されます。数字が大きくなるほど統合密度が高く、性能も向上しますが、製造難度とコストも上がります。
STAGE 1 2D実装(従来型)
チップを基板上に平面的に配置 する方式。ワイヤボンディングやフリップチップで基板と接続します。1つのパッケージに1つのチップが基本。複数チップが必要な場合はマザーボード上の配線でつなぎますが、チップ間の距離が遠く帯域幅に限界があります。
代表例
一般的なPC用CPU・メモリモジュール・スマホのSoC(従来型)
STAGE 2 2.5D実装 AI GPUの主流
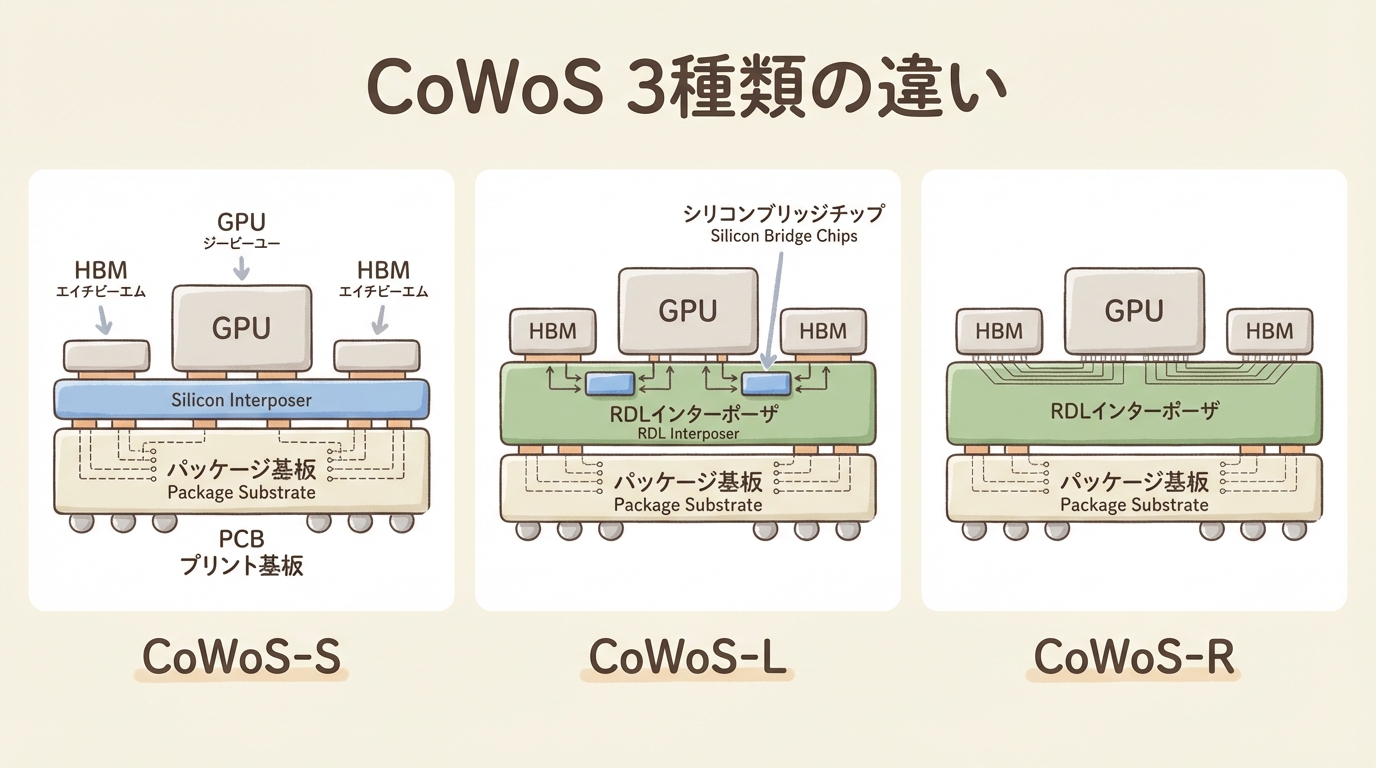
複数のチップをインターポーザー(中間基板)の上に横並び に配置する方式。チップ間をインターポーザー上の超微細配線でつなぎ、マザーボード上より圧倒的に近い距離で通信します。GPUとHBMの統合に最適で、現在のAI GPUの主流 です。
代表例
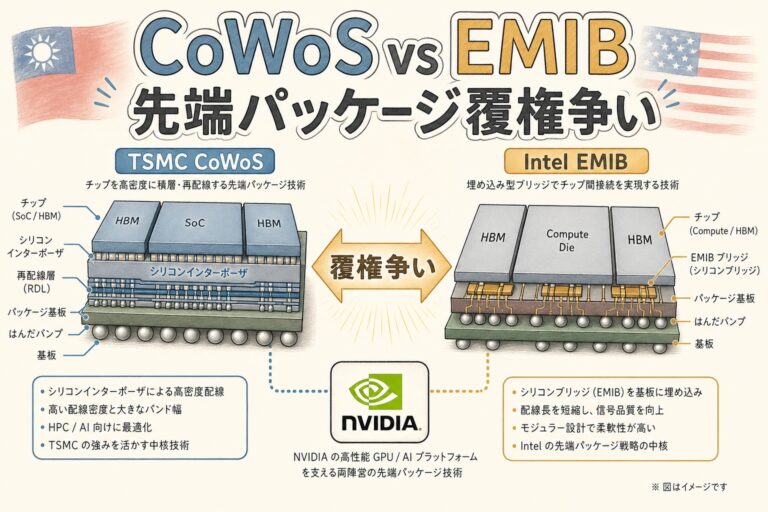
TSMCのCoWoS(NVIDIA H100 / B200)、IntelのEMIB
STAGE 3 3D実装(次世代の最前線)
チップを垂直に積み重ねる 方式。TSV(貫通シリコンビア)やハイブリッドボンディングでダイ同士を直接接合します。面積を増やさずに集積度を上げられますが、発熱管理が難しく、製造の歩留まりにも課題があります。
代表例
TSMCのSoIC、IntelのFoveros、HBM(メモリの3D積層)
比較項目
2D実装(従来型)
2.5D実装
3D実装
チップの並べ方
基板上に平面配置
インターポーザー上に横並び
チップを垂直に積層
チップ間距離
数cm(マザーボード上)
数mm(インターポーザー上)
数μm(直接接合)
帯域幅
低い
高い
最も高い
コスト
低い
中〜高い
高い
熱管理の難易度
容易
中程度
困難(発熱が集中)
現在の主な用途
一般的な半導体
AI GPU(H100/B200)
HBM・一部ロジック
よくある誤解 「3Dのほうが必ず優れている」と思われがちですが、実際には2.5Dが現在のAI GPUの主流です。3Dは帯域幅では最も有利ですが、発熱の集中 と歩留まりの課題 が大きく、現時点ではHBM(メモリの積層)や一部のロジックチップに限定的に使われています。2.5Dと3Dを組み合わせる のが、現在の最先端アプローチです。
2.5Dの代表のCoWoSで、GPUとメモリの下にシリコンの板を挟む理由を動く図で見せる動画です。
チップレットとは?──「1枚の巨大チップ」をやめた理由
機能ごとに分割して、パッケージで再統合する
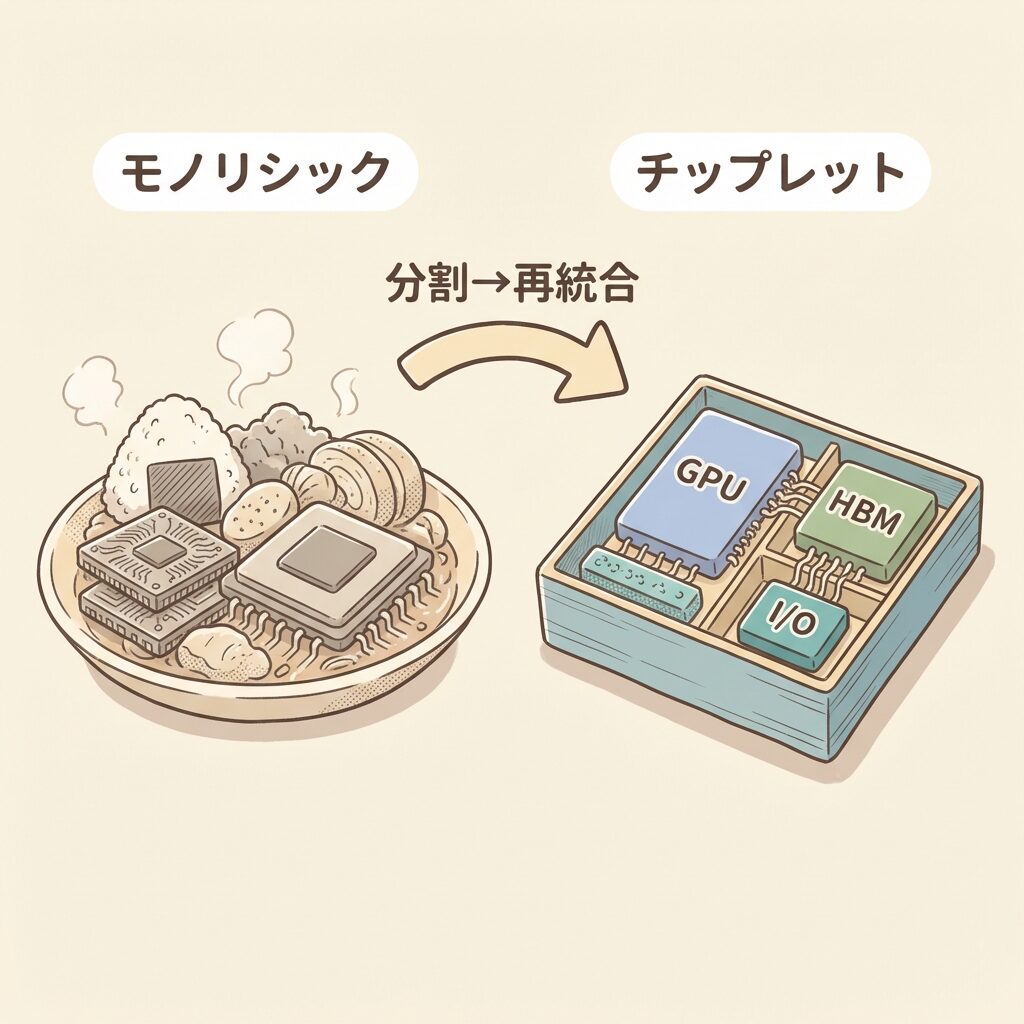
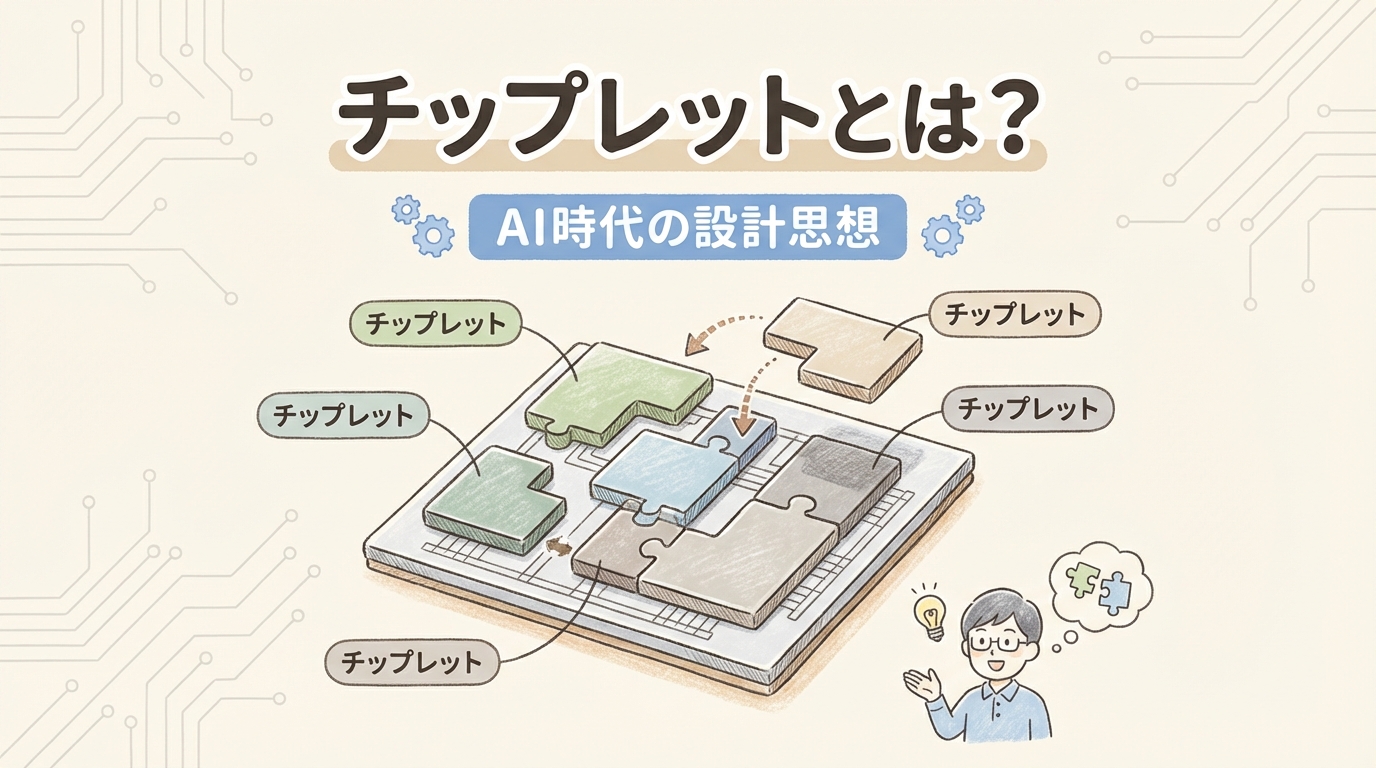
先端パッケージと切り離せないのが「チップレット(chiplet)」という設計思想です。チップレットとは、1つの大きなチップを機能ごとに小さなダイ(チップ片)に分割し、先端パッケージ技術で再統合する アプローチです。
用語メモ:チップレット
特定の機能(演算、メモリ、I/Oなど)を担う小さな半導体ダイのこと。それぞれを個別に最適なプロセスで製造し、CoWoSなどの先端パッケージ技術で1つのパッケージに統合する。「レゴブロック」のように組み合わせることから、ヘテロジニアス集積(異種チップ統合)とも呼ばれる。
たとえるなら…
モノリシック設計(従来)は「1つの巨大な食器に全料理を盛り付ける 」方式。皿が大きいほど割れやすく(歩留まり低下)、高くなる。チップレット設計は「小皿料理を個別に作って、重箱に詰め合わせる 」方式。小皿は割れにくく(歩留まりが高い)、料理ごとに最適な器を選べる(異なるプロセスの混載)。
モノリシック設計(従来)
・1枚の巨大ダイにすべての機能を集積
チップレット設計(現在)
・機能ごとに小さなダイに分割して製造歩留まりが高い (コスト削減)最適なプロセスを選択可能 (GPU→3nm、I/O→7nm等)
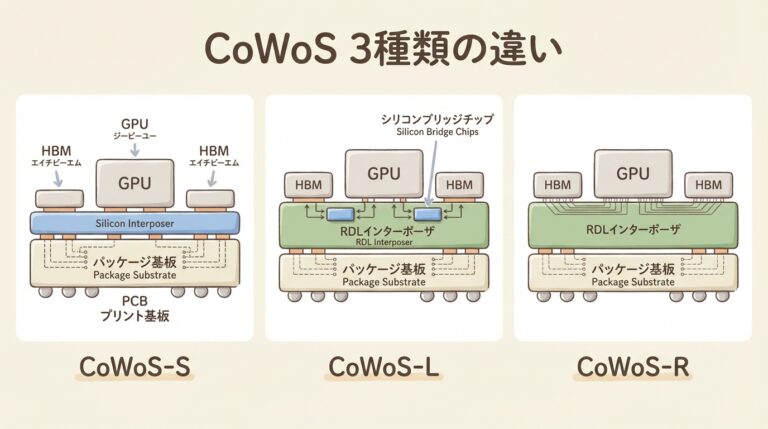
NVIDIA Blackwell B200は、このチップレット設計の最先端を体現しています。2つのGPUダイ+8つのHBMスタック をCoWoS-Lで1パッケージに統合──もし1枚のダイですべてを作ろうとしたら、レチクルサイズを大幅に超え、製造不可能です。
チップレットと先端パッケージは「表裏一体」 チップレットは設計思想 であり、先端パッケージは実装技術 です。チップレットという「分割の発想」があっても、それを高密度に再統合する「先端パッケージ」がなければ製品にならない。逆に、先端パッケージという「統合技術」があっても、分割されたチップレットがなければ活かす対象がない。両者はセットで意味を持つ のです。
従来のパッケージと先端パッケージの違い(表) 「先端パッケージ」の「先端」が何を指すのかを、従来のパッケージと並べて比べました。いちばんの違いは、中に入るチップの数と、チップどうしをつなぐ配線の細かさです。
比べる点 従来のパッケージ 先端パッケージ
中に入るチップ 1つが基本 GPU・HBM・入出力のチップなど複数を組み合わせる チップどうしのつなぎ方 パッケージ基板の配線やワイヤ シリコンの中間基板やブリッジの細かい配線、上下の直接接合 主な目的 チップを守り、基板につなぐ チップ間で大量のデータを速く送り、全体の性能を上げる 主に作る会社 OSAT(組み立て・検査の専門会社) OSATに加え、TSMCなどのファウンドリーも担う 代表例 ワイヤボンディングのパッケージ CoWoS・InFO・SoIC(TSMC)、EMIB・Foveros(Intel)
先端パッケージの「全体マップ」──主要技術の分類と位置づけ
TSMC・Intel・Samsungの技術を一望する
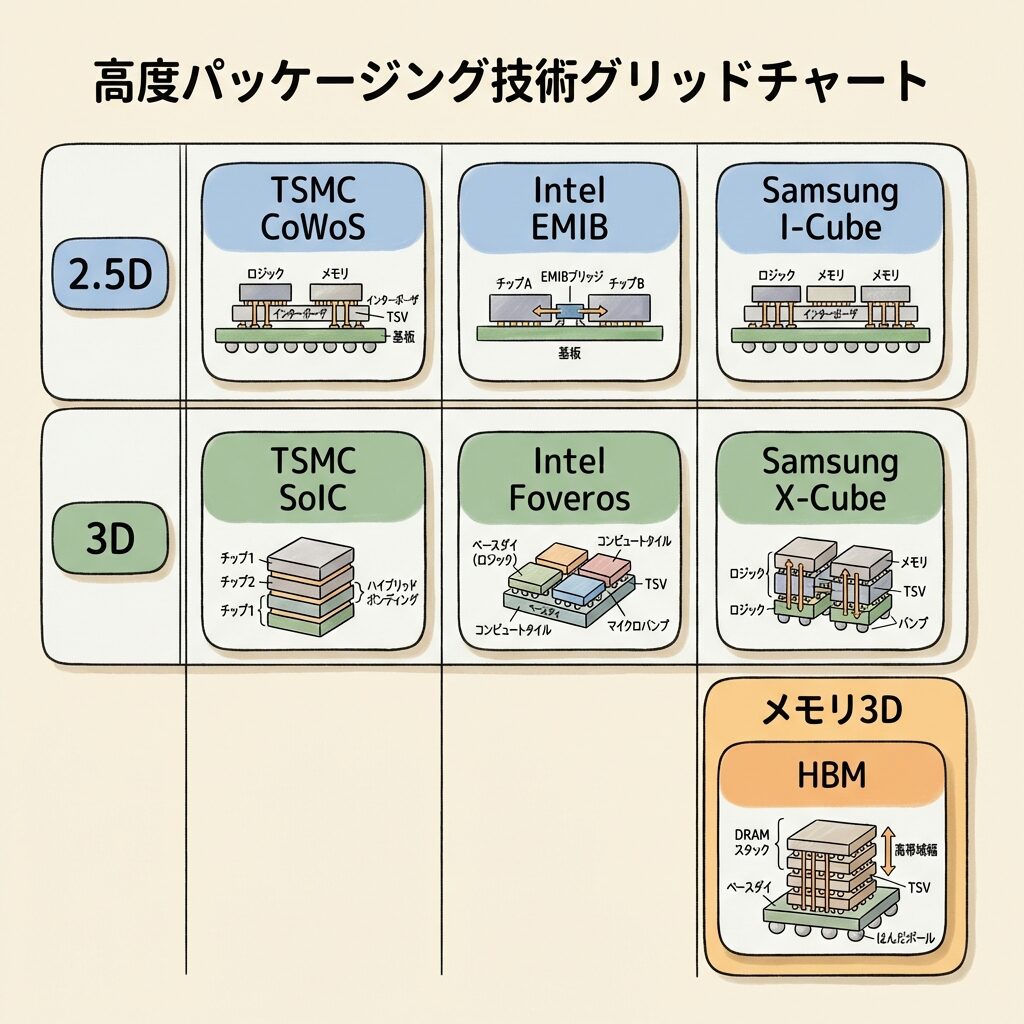
先端パッケージの世界には、各メーカーが独自の名前で開発した技術が多数存在します。名前が似ていて混乱しがちですが、「2.5D」か「3D」かの軸 で整理すると全体像が見えてきます。
先端パッケージ 技術全体マップ
2.5D実装(チップを横並びに配置)
TSMC
CoWoS-S / CoWoS-L / CoWoS-R
Intel
EMIB
Samsung
I-Cube
3D実装(チップを垂直に積層)
TSMC
SoIC
Intel
Foveros
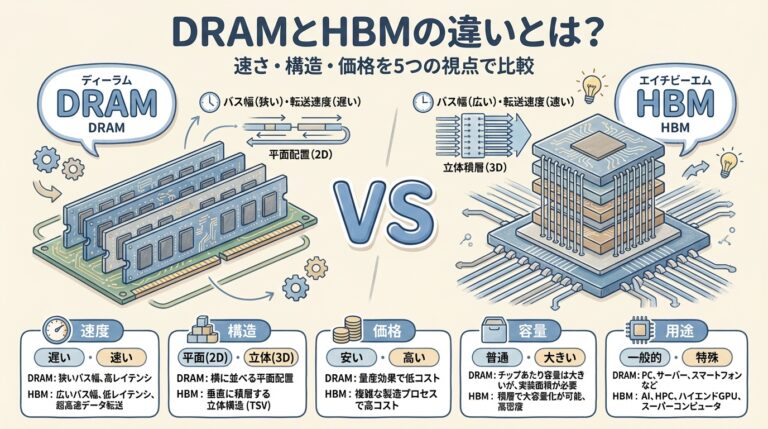
メモリの3D積層
SK Hynix / Samsung / Micron
HBM(High Bandwidth Memory)
TSMCはこれらの技術を「3DFabric 」というブランドで統合的に提供(出典:TSMC公式 )
「2.5D+3D」の組み合わせが最先端 実際の最先端製品は、2.5Dと3Dを組み合わせて 使います。たとえばNVIDIA H100は、HBMスタック(3D積層メモリ)をCoWoS(2.5Dインターポーザー)の上に搭載しています。つまり「3Dで積んだHBMを、2.5Dで横に並べてGPUとつなぐ」──2.5D+3Dの合わせ技 が現在の最高性能パッケージです。
先端パッケージ市場:2030年に約800億ドル規模へ
AI需要がけん引する「年率9〜10%」の高成長
先端パッケージ市場は、AIとHPC(高性能コンピューティング)需要を背景に急成長しています。仏Yole Intelligenceの予測によると、先端パッケージ市場は2024年〜2030年のCAGR(年平均成長率)9.5% で成長し、2030年には約794億ドル を超える見通しです(出典:マイナビニュース / Yole )。セミコンポータルは2032年に約800億ドル と予測しています(出典:セミコンポータル )。
この成長をけん引しているのは、NVIDIA H100/B200に代表されるAI GPU向けのCoWoSパッケージ と、HBMのための3D積層実装 です。TSMCのCoWoSだけでも、2026年にTSMC売上の約15%を占める見通しです。
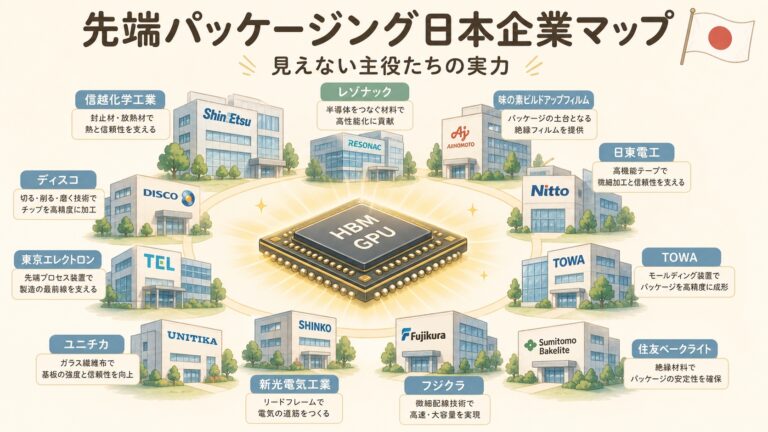
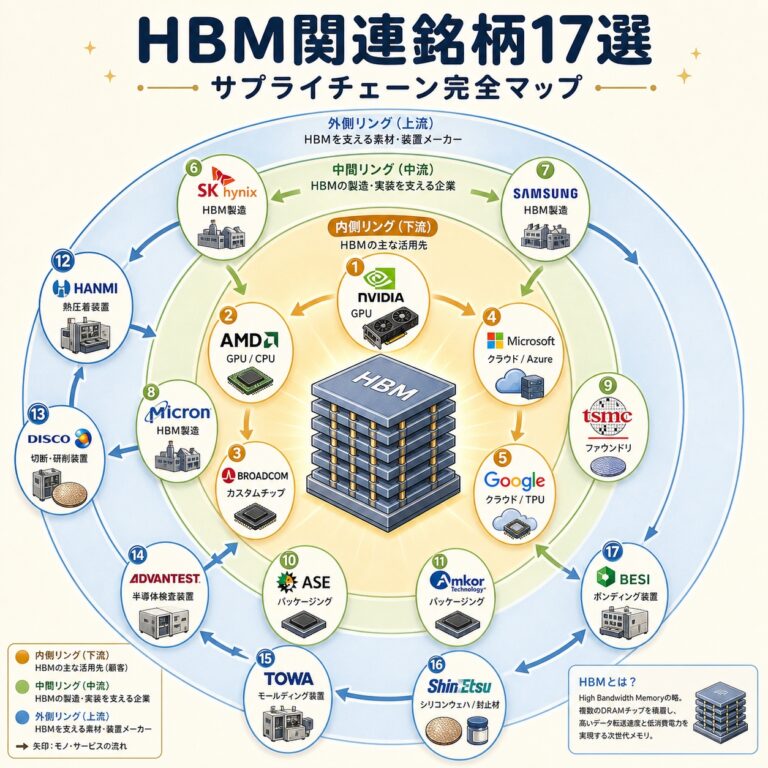
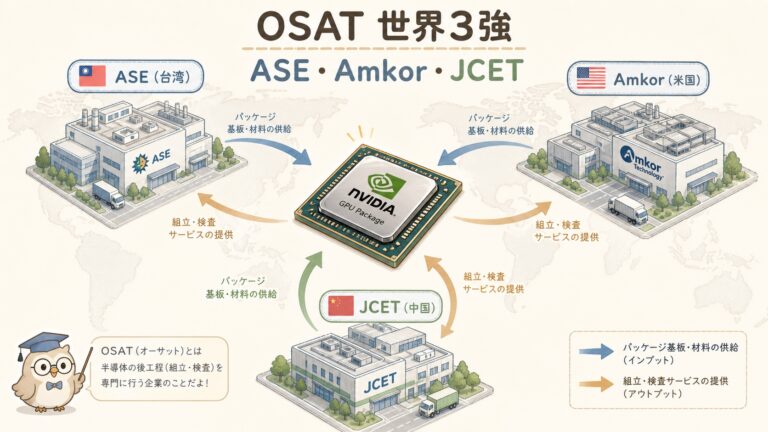
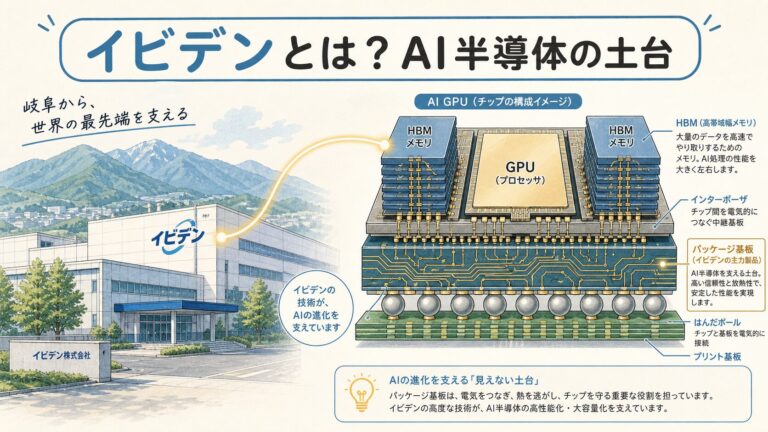
投資家へのポイント 先端パッケージは「NVIDIA」や「TSMC」だけの話ではありません。サプライチェーンにはパッケージ基板メーカー(イビデン、新光電気)、実装装置メーカー(ディスコ、東京エレクトロン)、素材メーカー(レゾナック、味の素ファインテクノ)、OSAT(ASE、Amkor) が含まれます。先端パッケージ市場の成長は、これらの「見えにくい企業」に構造的な需要を生みます。
市場規模の数字について(2026年10月の確認)
Yoleの発表では、2024年の約460億ドルから年率9.5%で伸び、2030年に
794億ドル を超える見通しです。日本語の記事に「749億ドル」とあるのは、Yoleの発表と数字の並びが違っています。この記事は発表の値に直しました。
よくある誤解を整理する
よくある誤解
実際はこう
「先端パッケージ=チップの微細化」
微細化は「チップ内部の回路を小さくする」前工程の技術。先端パッケージは「完成した複数チップを1つにまとめる 」後工程の技術。まったく別の工程。
「3D実装が常に最善」
3Dは帯域幅最高だが、発熱と歩留まりの課題 が大きい。AI GPUの主流は2.5D(CoWoS) 。現実の最先端は2.5D+3Dの組み合わせ。
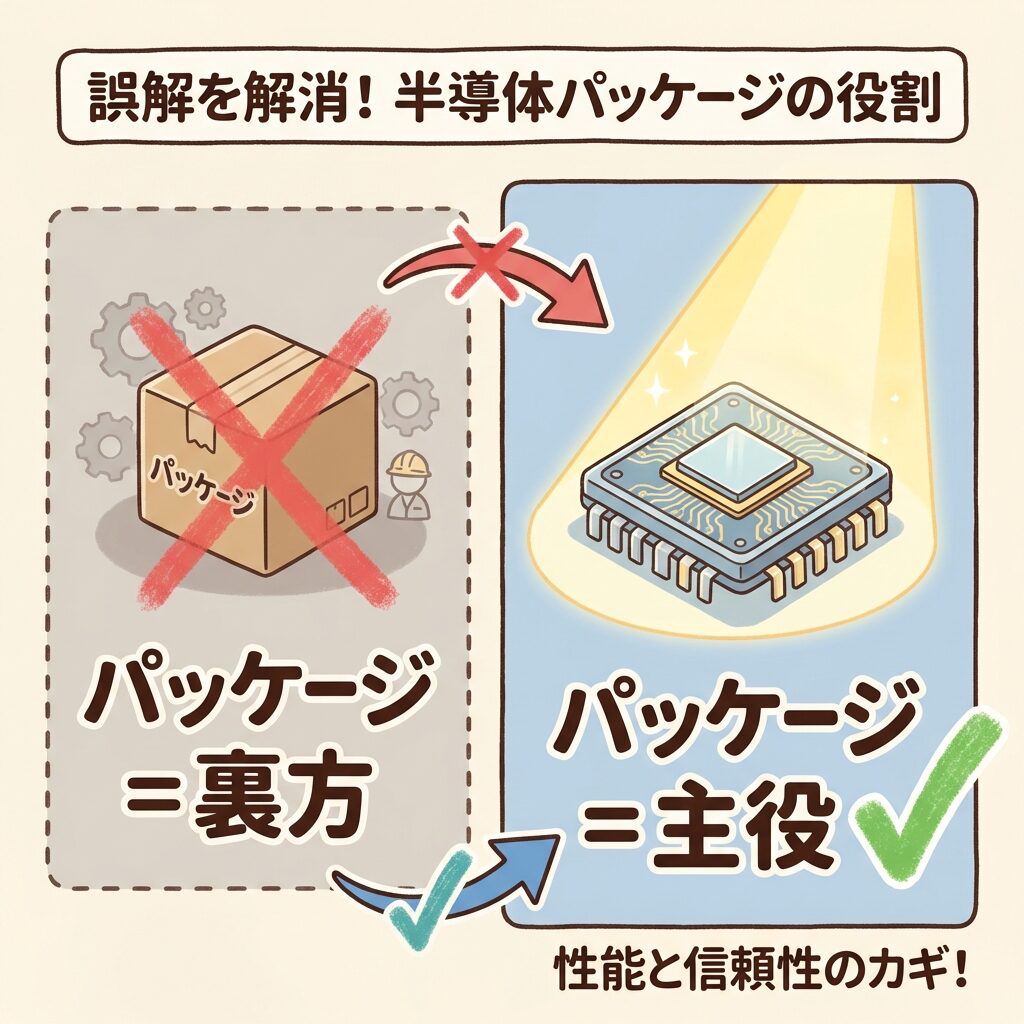
「パッケージは裏方の地味な技術」
AI時代にはCoWoSの生産能力がGPU出荷数を直接制約する最大のボトルネック 。「裏方」から「主役」へ完全に昇格。NVIDIAの業績はTSMCのCoWoS能力に依存。
「先端パッケージはTSMCだけの技術」
Intel(EMIB/Foveros)、Samsung(I-Cube/X-Cube)も開発・量産している。ただしAI GPU向けではTSMCのCoWoSが圧倒的な実績 を持つ。
「チップレット=先端パッケージ」
チップレットは「設計思想」 、先端パッケージは「実装技術」 。両者は表裏一体だが同じものではない。チップレットを実現するための手段が先端パッケージ。
あなたにとっての意味──投資家・学生・技術者の視点
投資家の方へ
先端パッケージ市場は2030年に約800億ドル規模に成長する見通しで、AI GPU需要が構造的にけん引しています。投資テーマとしてNVIDIAやTSMCだけでなく、パッケージ基板(イビデン、2025年に上場廃止した新光電気工業)、装置(ディスコ)・検査装置(アドバンテスト)、先端素材(レゾナック・味の素ファインテクノ)、OSAT(ASE・Amkor) まで視野を広げてください。「GPU銘柄」の裏側に、先端パッケージのサプライチェーン全体が広がっています。
学生の方へ
半導体産業の「次の主戦場」はパッケージングです。2.5D/3D実装・TSV・ハイブリッドボンディング・チップレット設計は、今後の半導体エンジニアが必ず直面するテーマ。これは情報系だけでなく、電気工学(信号伝送設計)・材料工学(インターポーザー素材・はんだ材料)・精密機械(実装装置)・熱工学(3D積層の発熱管理) すべてに関わる分野です。「半導体 = 回路設計だけ」という時代は終わりました。
技術者の方へ
先端パッケージの進化は、データセンターの設計に直接影響します。パッケージの大型化は冷却設計・電力供給・ソケット設計の前提条件を変え、消費電力の増大(B200で1,000W超)は液冷の必須化を加速させています。「チップの中身」だけでなく「チップの包み方」がシステム設計の前提を変えている──これを理解することで、インフラ設計の精度が上がります。
まとめ:先端パッケージの全体像
この記事のまとめ
① 先端パッケージとは: 複数の半導体チップ(ダイ)を高密度に統合し、1つの高性能パッケージとして機能させる実装技術の総称。② なぜ今重要か: ムーアの法則(微細化)の物理的・経済的限界により、性能向上の主軸が「チップの作り方」から「チップの組み合わせ方(パッケージ)」にシフト。③ 3つの段階: 2D(従来型・平面配置)→ 2.5D(インターポーザー上に横並び・AI GPUの主流)→ 3D(垂直積層・HBMなど)。現実の最先端は2.5D+3Dの合わせ技。④ チップレットとの関係: チップレットは「設計思想」(機能ごとに分割)、先端パッケージは「実装技術」(高密度に再統合)。両者は表裏一体。⑤ 主要技術: TSMC → CoWoS / InFO / SoIC(3DFabric)、Intel → EMIB / Foveros、Samsung → I-Cube / X-Cube。メモリ → HBM(SK Hynix等)。⑥ 市場規模: Yole予測で2030年に約794億ドル(CAGR 9.5%)。AI GPU向けCoWoSとHBM需要がけん引。⑦ ボトルネック: NVIDIAはTSMCのCoWoS-L生産能力の70%超を確保。CoWoSの製造キャパシティがAI半導体供給の蛇口を握っている。
結局こういうことです。半導体の進化は、50年間「チップの中身を小さくする」ことで実現されてきました。しかしAI時代に入り、その限界が明らかになった。そこで「チップの組み合わせ方 を変える」ことで性能向上を実現する──これが先端パッケージの本質です。GPUとHBMを超近距離でつなぐCoWoS、DRAMを何層も積み重ねるHBM、機能を小さなダイに分割するチップレット──すべてが「先端パッケージ」という1本の幹から枝分かれした技術 です。この全体地図を手に入れたことで、個別テーマの記事がすべてつながるはずです。
よくある質問(FAQ)
Q. 先端パッケージと従来パッケージの境界はどこですか?
A. 厳密な境界線は業界によって定義が異なりますが、一般的には「複数のダイを1パッケージに高密度統合する」「インターポーザーやTSVを使用する」「ウェハーレベルで加工する」 のいずれかに該当するものが「先端パッケージ」と分類されます。2.5D実装、3D実装、ファンアウト型WLP(ウェハーレベルパッケージ)などが代表例です。従来型のワイヤボンディングやFC-BGA(フリップチップ・ボールグリッドアレイ)は一般的に「従来パッケージ」に分類されます。
Q. 先端パッケージは日本企業にも関係がありますか?
A. 大いに関係があります。パッケージ基板ではイビデン・新光電気工業(SHINKO) が世界トップクラスのシェアを持ちます。実装装置ではディスコ(研磨・ダイシング)・東京エレクトロン(薄化・接合) が不可欠なポジションにいます。先端素材ではレゾナック(旧・昭和電工マテリアルズ) や味の素ファインテクノ (ABF基板材料)がCoWoS関連で高い市場シェアを持っています。日本は先端パッケージのサプライチェーンにおいて、見えにくいが極めて重要な位置にいます。
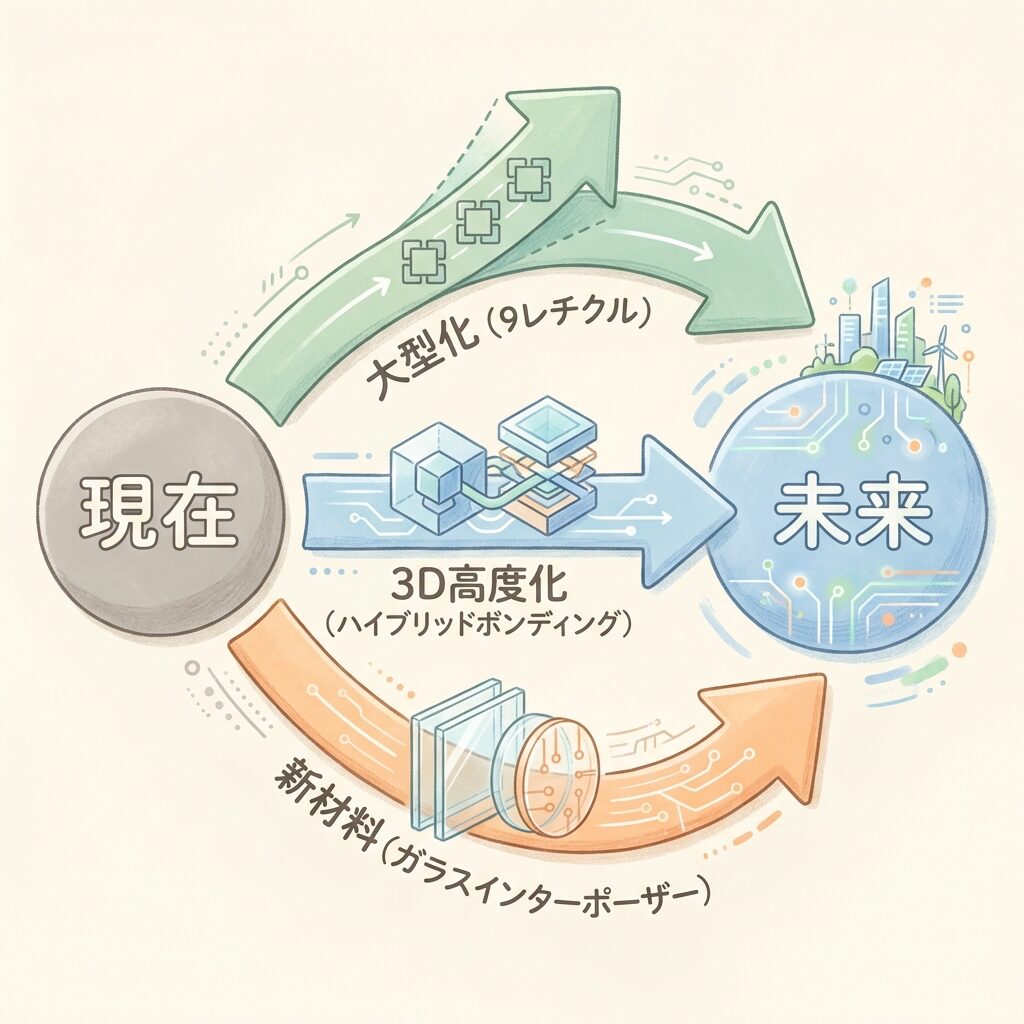
Q. 先端パッケージの技術は今後どこに向かいますか?
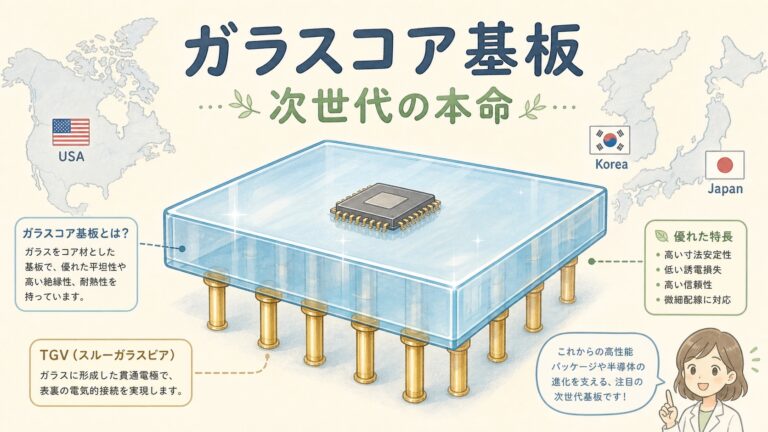
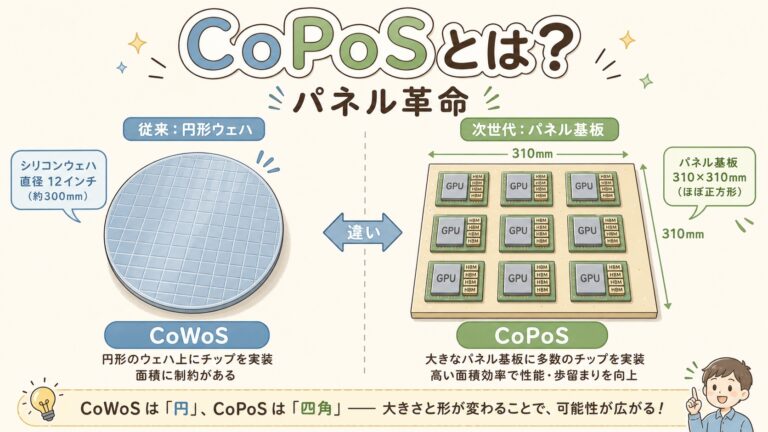
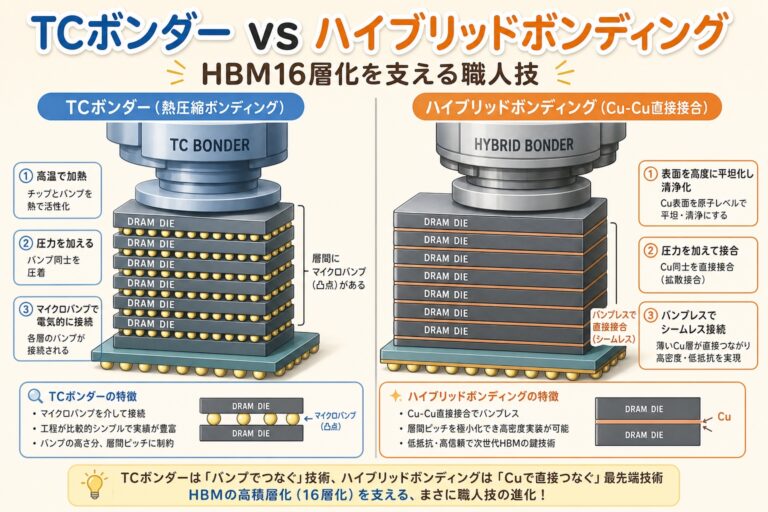
A. 大きく3つの方向性があります。①さらなる大型化 :TSMCはCoWoS-Lで2027年に9レチクル(約7,700mm²)対応を開発中。②3D統合の高度化 :ハイブリッドボンディングの微細化でチップ間の接続密度が飛躍的に向上。③新材料の導入 :シリコンインターポーザーの代替としてガラスインターポーザーが研究されており、IntelやSamsungが開発を進めています。また、NVIDIAが検討している「CoWoP(Chip on Wafer on PCB)」は、パッケージ基板を省略する次世代アプローチとして注目されています。
Q. 先端パッケージとは何ですか?
A. 複数の半導体チップを1つのパッケージの中で細かくつなぎ、1つの部品として働かせる技術の総称です。
Q. 2.5Dと3Dの違いは?
A. 2.5Dはチップを中間の基板の上に横に並べる方法、3Dはチップを縦に積み上げて上下を直接つなぐ方法です。
この記事のテーマを、本でもっと深く PR(アフィリエイト広告)
先端パッケージを、半導体の製造と業界の全体の中で位置づけたい方に。本書(SBクリエイティブ)は、前工程・後工程・材料の章に加え、NVIDIAが牽引するAI向け半導体の進化や最新動向も、図解で紹介しています。
¥1,980 (2026/10/05 21:02時点 | Amazon調べ)
ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ 気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
HBM・先端パッケージをもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ
記事の更新情報を受け取りたい方へ
新しい記事が公開されたら、Xアカウント @shirasusolo でお知らせします。AIインフラの構造を一緒に学んでいきましょう。





コメント