「TSMC」──AI半導体のニュースで最も頻繁に登場する企業のひとつ。しかし、その支配力の構造を正確に理解できていますか?
こんな疑問はありませんか?
TSMCは「ファウンドリ」と聞くけど、何を作っている会社? NVIDIAとの関係は?
CoWoSの生産能力がAI GPU出荷の「蛇口」と言われる理由がわからない
3nm・2nmと言われても、何がすごくて何がボトルネックなのかピンとこない
NVIDIAがTSMC最大の顧客になったと聞いたが、どういう構造?
直近決算で純利益率50%超と聞いたが、なぜこんなに儲かるの?
この記事でわかること
TSMCの事業構造──「設計はしない。作るだけ」 のファウンドリモデル
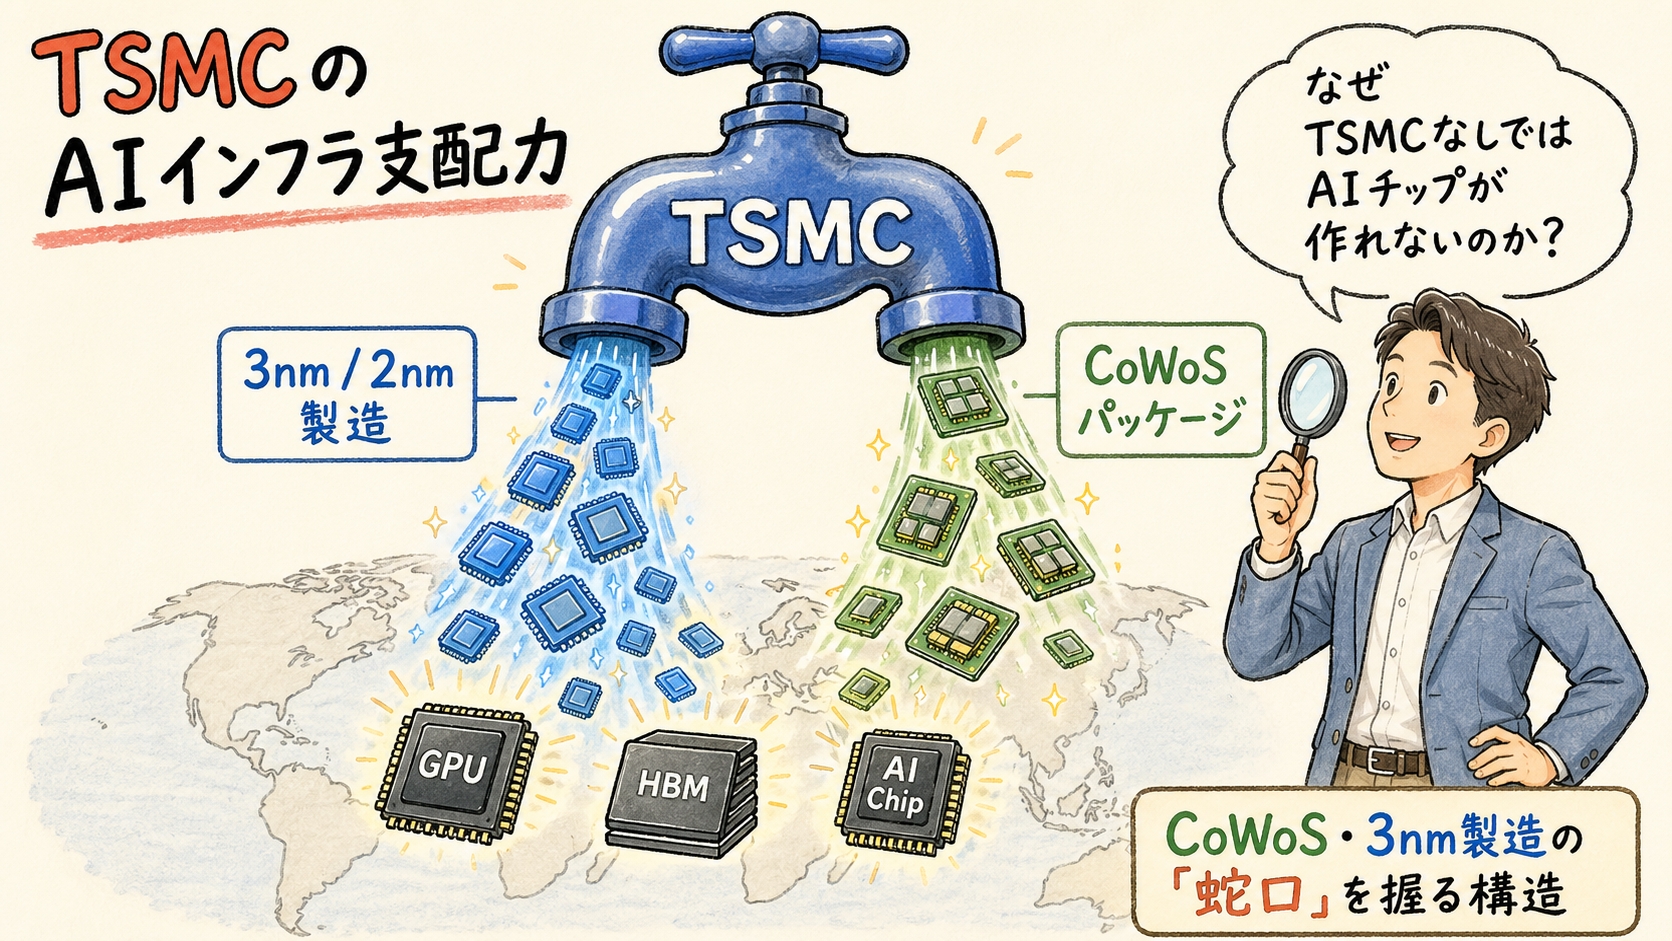
AI半導体のサプライチェーンでTSMCが握る2つの「蛇口」 (先端プロセス+CoWoS)
NVIDIAがTSMC最大の顧客 になった構造と依存関係1Q2026決算(売上359億ドル・純利益率50.5%・前年比+58.3%増益 )の分析
2nm量産開始・設備投資520〜560億ドル の意味投資家が見るべきリスクと成長ドライバー
先に結論
TSMC(台湾積体電路製造、NYSE: TSM)は、世界の先端半導体製造の60%以上 を担う「ピュアプレイ・ファウンドリ」です。自社でチップを設計せず、NVIDIA・Apple・AMD等の設計を受託して製造する──この「工場に徹する」モデルで、AI時代に2つの決定的な「蛇口」を握っています。第一に、3nm/2nmの先端プロセス製造 。NVIDIAのBlackwell GPU(B200)はTSMCの3nmなしに製造不可能です。第二に、CoWoS先端パッケージング 。GPUとHBMを1つに統合するこの技術の生産能力が、世界のAI GPU出荷量を直接制約しています。2026年1Q決算は売上359億ドル(前年比+40.6%) 、純利益率50.5% で過去最高を更新。2026年通期売上は前年比30%超の成長 を見込み、設備投資は520〜560億ドル 。NVIDIAはTSMC売上の推定約19〜22% を占める最大顧客となり、両社の依存関係はAI産業の構造そのものです。
※本記事の業績データは2026年4月16日発表のTSMC 1Q2026決算(SEC提出Form 6-K)に基づいています。株価・業績は記事作成時点(2026年4月25日)の情報です。
TSMCとは?──「設計はしない。作るだけ」の世界最大の半導体工場
「ピュアプレイ・ファウンドリ」とは何か
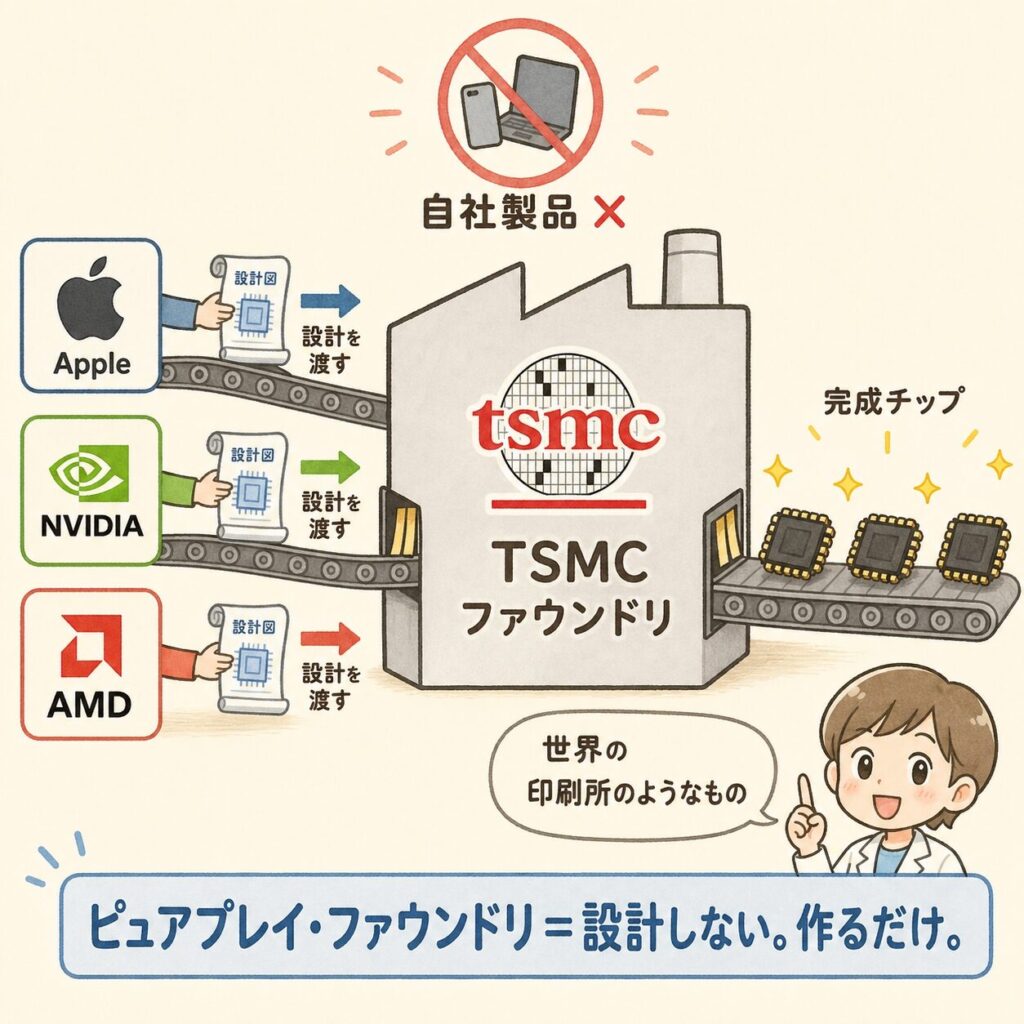
TSMC(Taiwan Semiconductor Manufacturing Company、台湾積体電路製造)は、1987年に設立された世界最大の半導体受託製造企業です。自社ブランドのチップは一切作らず、顧客が設計したチップを代わりに製造する「ファウンドリ」 に徹しています。
用語メモ:ファウンドリ(Foundry)
半導体の「製造だけ」を請け負う企業のこと。設計は顧客(NVIDIAやApple等)が行い、ファウンドリはその設計図をもとにシリコンウェーハ上に回路を形成する。自社でチップを設計しない「ピュアプレイ・ファウンドリ」はTSMCが1987年に世界で初めて確立したビジネスモデル。
たとえるなら…
TSMCは「世界最高の印刷所 」です。自分で本(チップ)を書くことはしない。NVIDIAやAppleが書いた原稿(設計図)を受け取り、世界で最も精密な印刷機(製造装置)で本に仕上げる。原稿を書く才能は顧客にある。しかし、どんな素晴らしい原稿も、TSMCの印刷機がなければ本にならない ──これがファウンドリモデルの構造です。
出典:顧客数・プロセス数は TSMC 1Q2026 Earnings Release(SEC Filing)
TSMCが握る2つの「蛇口」──先端プロセスとCoWoS
蛇口①:先端プロセス製造(3nm / 2nm)
NVIDIA Blackwell B200のGPUダイは、TSMCの4nm(N4P)プロセス で製造されています。AppleのM4チップは3nm。世界で3nm以下の先端プロセスを量産できるのは、事実上TSMCとSamsungのみ ですが、AI GPU向けではTSMCがほぼ独占的な地位にあります。
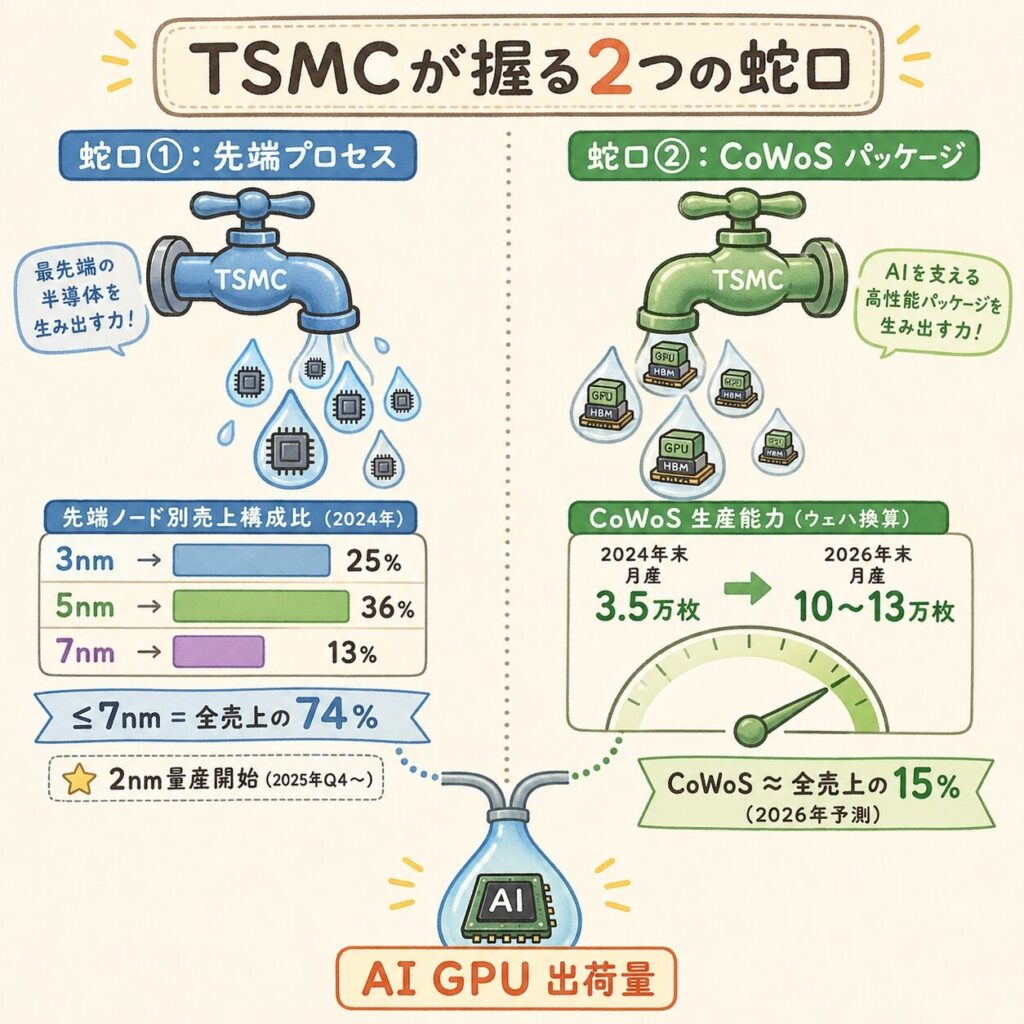
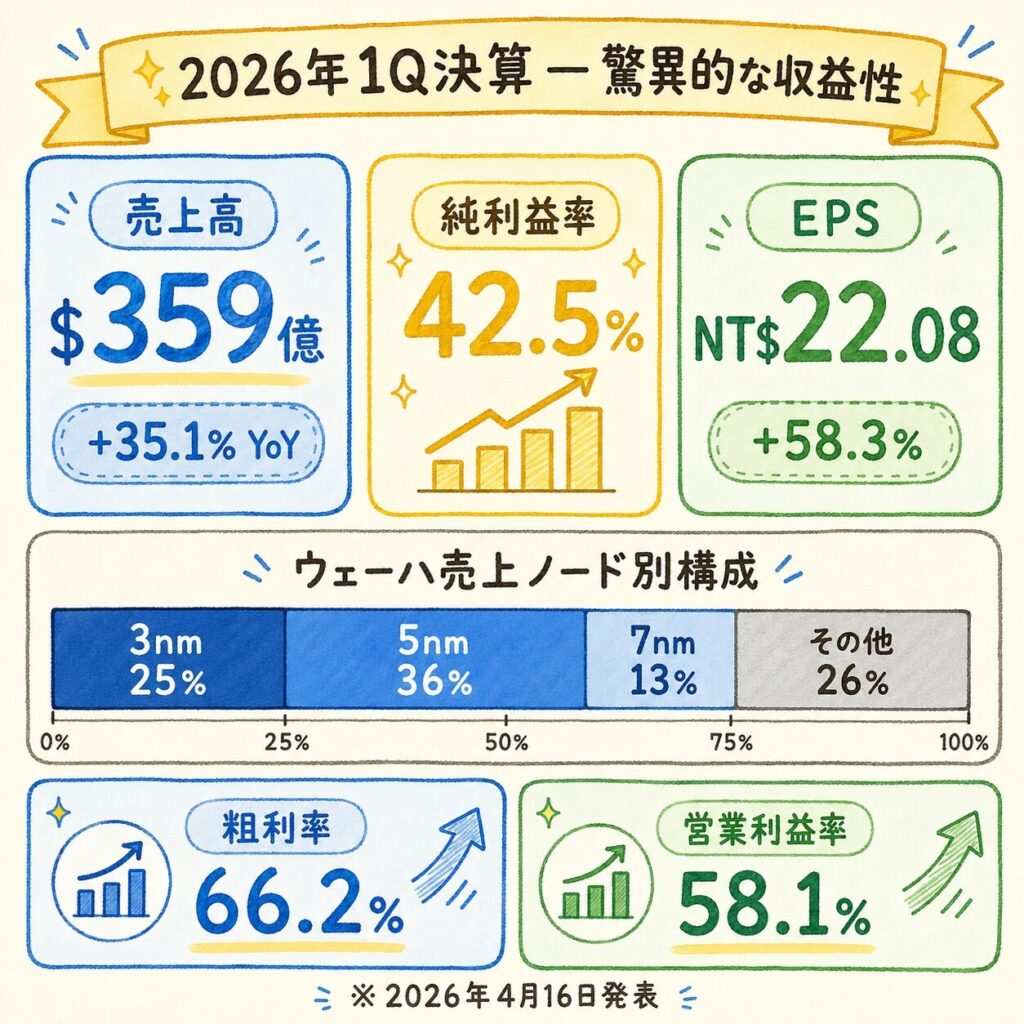
1Q2026決算では、3nm=売上の25%、5nm=36%、7nm=13% で、7nm以下の先端技術が全ウェーハ売上の74% を占めています(出典:TSMC 1Q2026 SEC Filing )。さらに2nmは2025年Q4に量産を開始済みです(出典:TSMC公式 )。
1Q2026 技術ノード別ウェーハ売上構成
7nm以下の先端技術 = 74%
蛇口②:CoWoS先端パッケージング
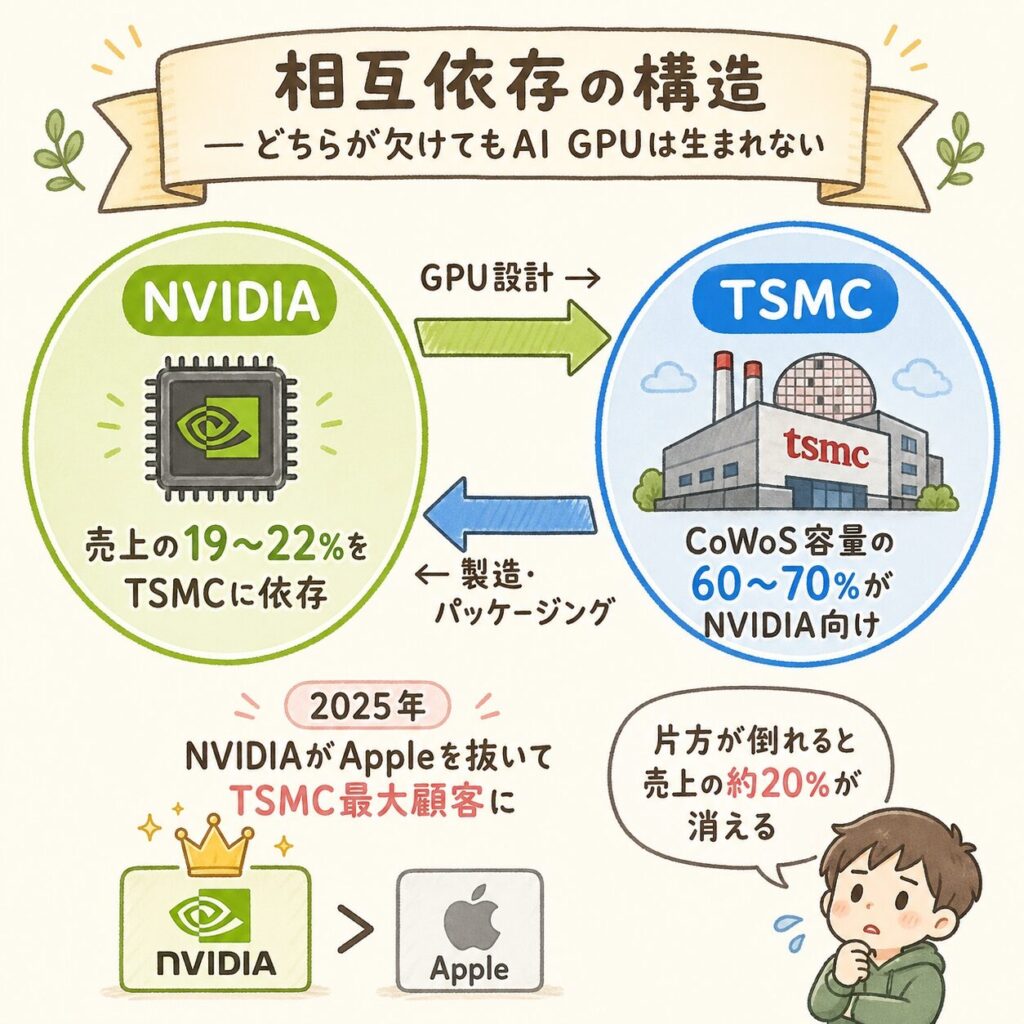
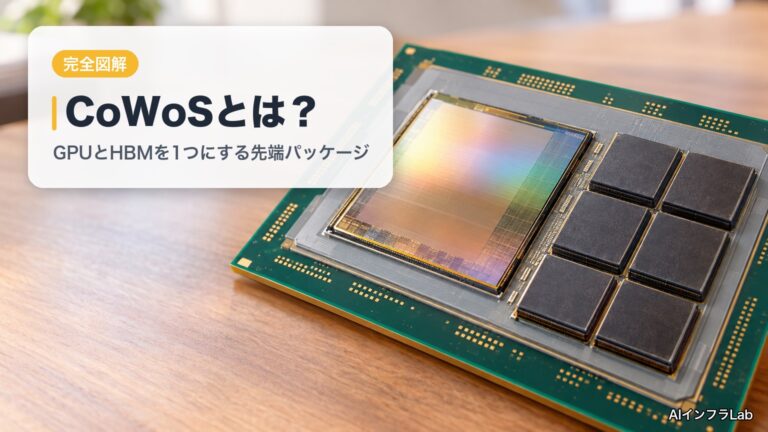
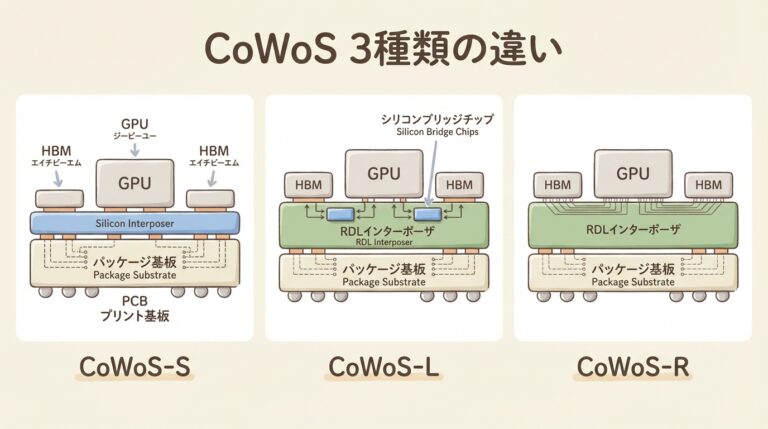
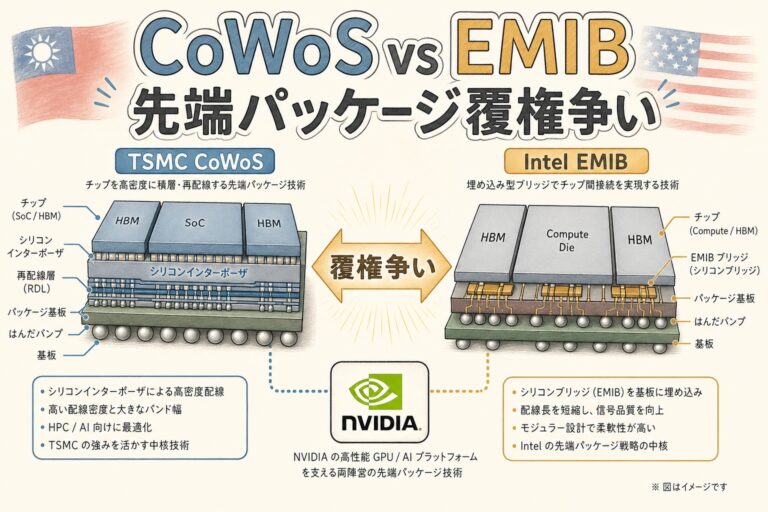
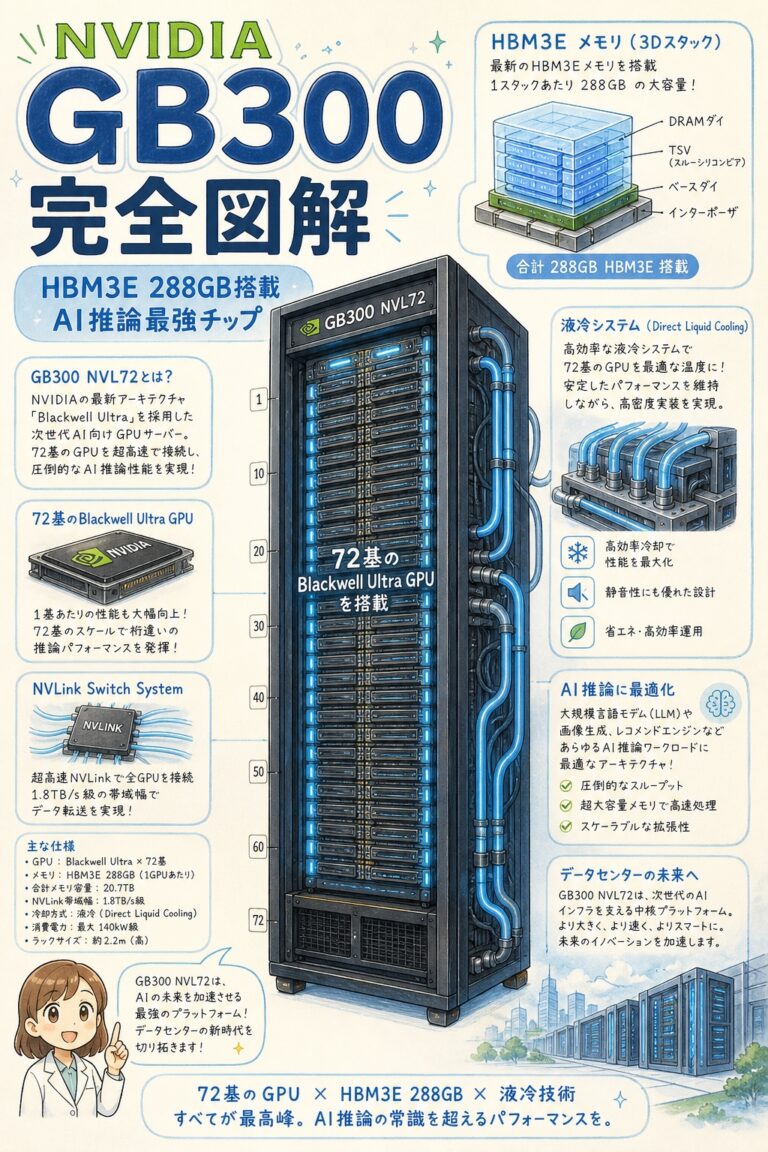
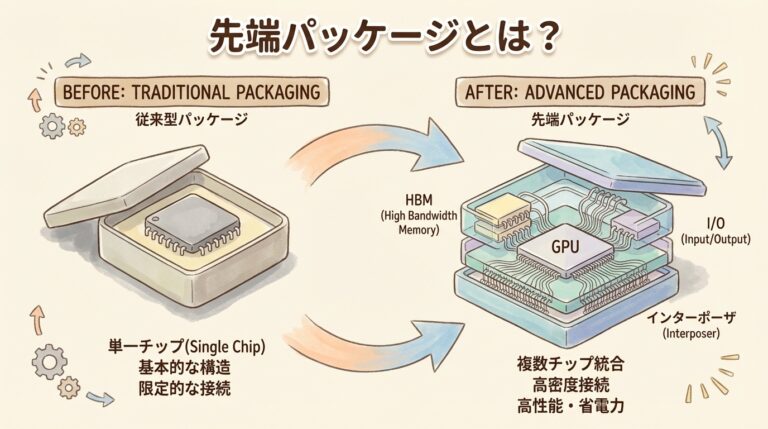
TSMCはチップの「製造」だけでなく、GPUとHBMを1パッケージに統合する「CoWoS先端パッケージング」 も担っています。NVIDIAのH100・B200はすべてTSMCのCoWoSで製造されており、NVIDIAはTSMCのCoWoS生産能力の推定60〜70% を確保しています(出典:Silicon Analysts )。
TSMC CEOのC.C. Wei氏は「CoWoSの生産能力は非常にタイトで、2025年から2026年にかけて完売状態が続いている」と明言しています(出典:Fusion Worldwide )。CoWoSの月産能力は2026年末に10〜12万枚 への拡大が計画されていますが、需要は2026年に年間約115万枚 に達する見通しで、供給の逼迫は続きます。
蛇口① 先端プロセス
・3nm/2nmの量産が可能74% Q3まで完売
蛇口② CoWoS
・GPU+HBMを1パッケージに統合60〜70% の容量を確保約15% に完売状態が継続 (CEO発言)
構造的理解のポイント NVIDIAがGPUを「設計」しても、TSMCが「製造」しなければ製品にならない。さらにTSMCがチップを「製造」しても、CoWoSで「パッケージング」しなければAI GPUとして完成しない。TSMCは「製造」と「パッケージング」の2つの蛇口を同時に握っている ──これがAI産業におけるTSMCの支配力の源泉です。
NVIDIAがTSMC最大の顧客に──相互依存の構造
AppleからNVIDIAへ──最大顧客の交代
TSMCの最大顧客は長年Appleでしたが、2025年にその座がNVIDIAに交代 しました。TSMCの2025年事業報告書によると、売上比率10%以上の顧客2社のうち、最大顧客(NVIDIAと推定)が約19% 、第2位顧客(Appleと推定)が約17% を占めています(出典:ChosunBiz )。
DIGITIMES Researchの推計では、NVIDIAがTSMCにもたらした収益は2025年に7,269億台湾ドル(約3.3兆円) に達し、前年比2倍以上に急増しています(出典:XenoSpectrum )。
2023年まで
最大顧客=Apple
2025年〜
最大顧客=NVIDIA 約55% に拡大(出典:JBpress )。
投資家が注目すべき「相互依存」の構造 TSMCはNVIDIAなしには売上の2割を失い、NVIDIAはTSMCなしにはGPUを1枚も製造できない。両社は「共依存」の関係 にあり、どちらかの問題がもう一方に直接波及します。NVIDIAのGPU需要がTSMCの業績を左右し、TSMCのCoWoS生産能力がNVIDIAの出荷数を律速する──この構造がAI半導体産業の根幹です。
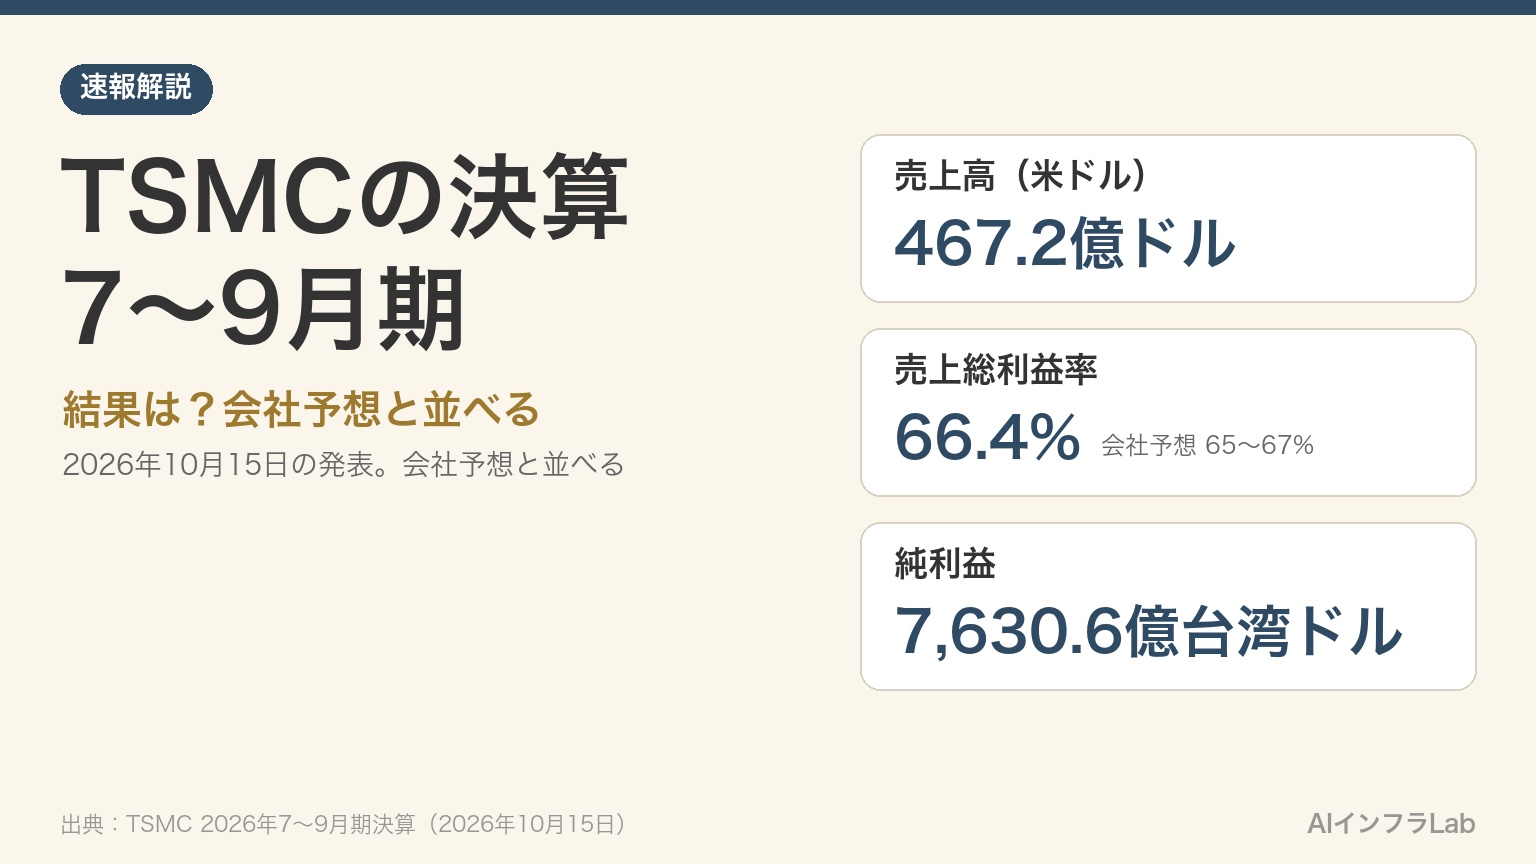
1Q2026決算──売上359億ドル・純利益率50.5%で過去最高
項目
1Q2026
1Q2025
前年比
売上高
NT$1兆1,341億
NT$8,393億
+35.1%
粗利益率
66.2%
58.8%
+7.4pt
営業利益率
58.1%
48.5%
+9.6pt
純利益
NT$5,725億
NT$3,616億
+58.3%
EPS
NT$22.08
NT$13.94
+58.3%
出典:TSMC 1Q2026 Earnings Release(SEC Filing、2026年4月16日)
2Q2026ガイダンス+通期見通し
2Q2026のガイダンスは売上390〜402億ドル 、粗利益率65.5〜67.5% 。通期では前年比30%超の売上成長 を見込んでいます(出典:CNBC )。設備投資は2026年に520〜560億ドル (前年比最大+40%)と過去最大。そのうち約70〜80%が先端プロセスとCoWoS拡張に充てられます(出典:Data Center Dynamics )。
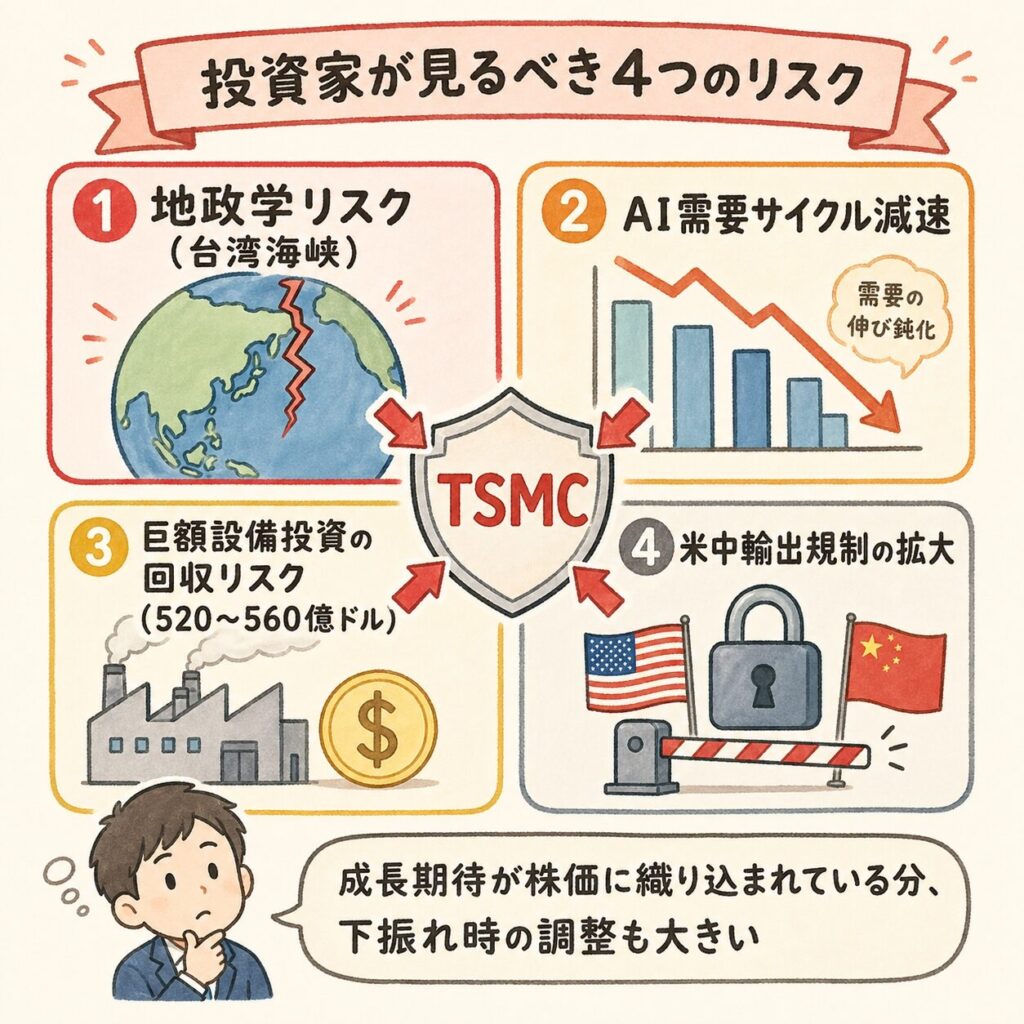
投資家が見るべきリスク要因
リスク① 台湾海峡の地政学リスク
TSMCの製造拠点の大部分は台湾に集中しています。中台関係の緊張が高まった場合、世界の先端半導体供給が一気に途絶えるリスクがあります。TSMCはアリゾナ(米国)・熊本(日本)・ドレスデン(ドイツ)への分散投資を進めていますが、最先端プロセス(2nm以下)は当面台湾中心です。
リスク② AI需要の過熱と反動
現在の売上成長の大部分はAI GPU需要に支えられています。AI投資サイクルが調整局面に入った場合、TSMCの業績にも減速が起きる可能性があります。HPC部門が売上の55%を占める構成は、AI需要への集中リスクでもあります。
リスク③ 巨額設備投資の回収リスク
2026年の設備投資は520〜560億ドルと過去最大。需要が想定を下回った場合、減価償却費の重荷が利益率を圧迫するリスクがあります。特に海外新工場(アリゾナ等)は台湾より製造コストが高いとされています。
リスク④ 米中半導体規制の拡大
米国の対中半導体輸出規制により、TSMCは中国の一部顧客への先端チップ供給が制限されています。規制の拡大は中国向け売上に影響を与え、さらに中国のファウンドリ育成を加速させる可能性もあります。
構造的な成長ドライバー──なぜTSMCは「AIが進化するほど強くなる」のか
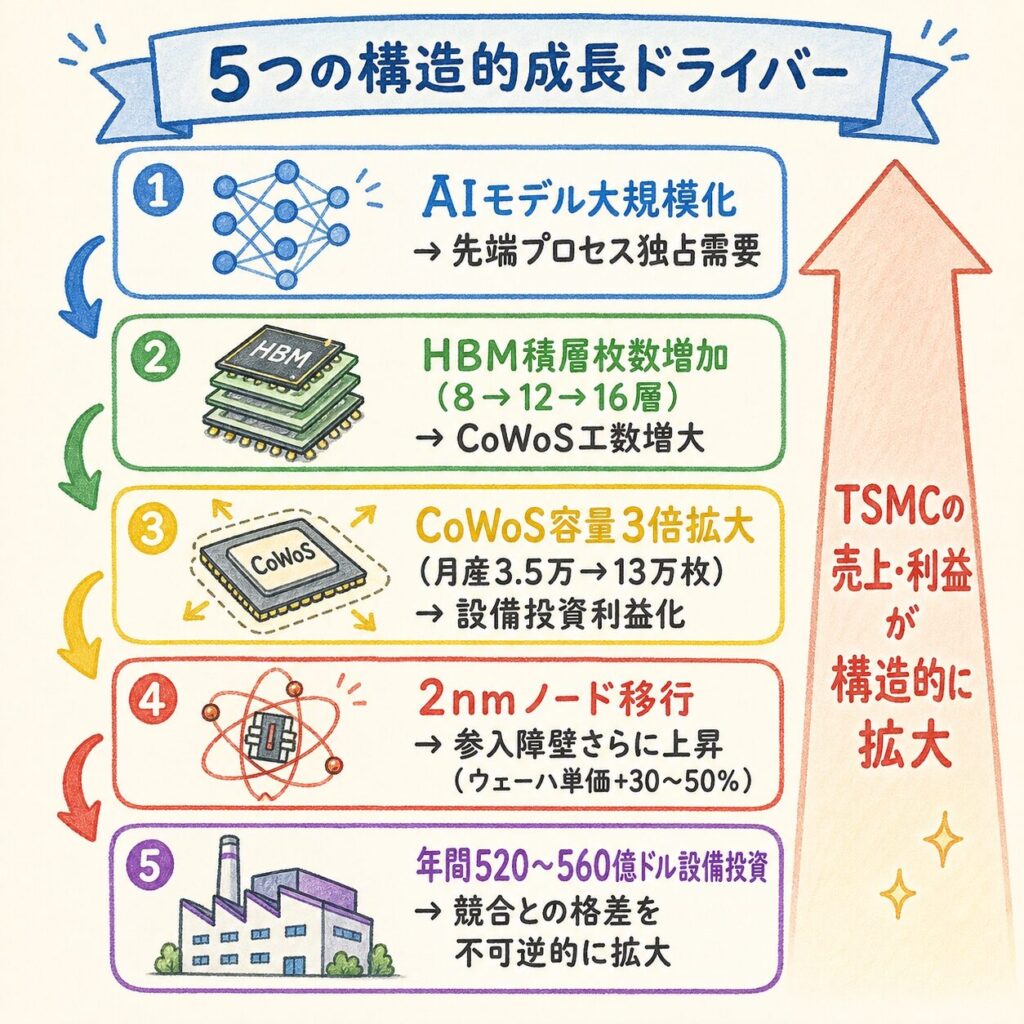
TSMCの成長は「AIブームという一過性の追い風」ではありません。半導体の技術進化そのものが、TSMCの製造能力への依存度を高める構造 になっているのです。ここでは、その因果関係を5つのドライバーに分解します。
5つの構造的成長ドライバー(因果関係フロー)
① AIモデルの大規模化 → 先端プロセスの独占的需要
GPT-5、Gemini 2、Llama 4クラスの巨大モデルには数十万〜数百万個のAI GPU が必要です。これらのGPUはすべて3nm/2nmプロセスで製造されますが、量産できるのは世界でTSMCだけ。AIモデルが大きくなるほど、TSMCの先端ラインに注文が集中します。2026年1Qの実績では、≤7nmノードが全ウェーハ売上の74% を占めています。
▼
② HBM積層枚数の増加 → CoWoSパッケージングの工数増大
HBMは8層(HBM3)→ 12層(HBM3E)→ 16層(HBM4)と世代ごとに積層枚数が増えています。積層が増えるとパッケージサイズが大きくなり、CoWoSの加工面積とボンディング工数が増加 します。TSMCのCoWoS売上は2026年に全売上の約15% に達する見通しです(出典 )。
▼
③ CoWoS容量の拡大 → 設備投資の「量」が利益を押し上げ
TSMCは2024年末の月産約35,000ウェーハから、2026年末には月産100,000〜130,000ウェーハ へCoWoS容量を3倍以上に拡張中です(出典 )。南科(NanKe)AP8新棟の増設やAP7のSoICラインをCoWoSに転換するなど、工場レベルで構造を変えて対応 しています(TMTPost )。それでも2026年の世界需要は年間115.4万ウェーハ と予測され、需給はタイトなままです。
▼
④ 2nmノードへの移行 → 参入障壁がさらに上昇
TSMCのN2(2nm)は2025年Q4に量産を開始 し、2026年に本格立ち上げ中です(TSMC公式 )。ナノシートトランジスタ(GAA)構造を採用し、性能とエネルギー効率がさらに向上。N2Pは2026年後半に量産予定 。SamsungのGAA 2nmは歩留まり改善が遅れており、Intel 18Aも量産が限定的。2nm世代でもTSMCの独占的地位が続く 構造です。ウェーハ単価は3nm比で30〜50%高い と見られ、売上高の押し上げ要因になります。
▼
⑤ 巨額設備投資 → 競合との格差を「不可逆的に」拡大
TSMCの2026年の設備投資計画は520〜560億ドル(約8.2〜8.8兆円) 。前年比32%増です(Yahoo Finance )。このうち70〜80%が先端プロセス に充てられます。Samsung FoundryやIntel Foundryはこの規模の投資を継続できる体力がなく、設備投資の差がそのまま技術世代と生産能力の差 として固定化されていきます。
GPU世代が進むほどTSMCの加工工程が増える構造
GPU世代
製造プロセス
HBM世代
CoWoS方式
TSMCの関与度
A100(2020)
7nm
HBM2e(4〜8層)
CoWoS-S
製造 + パッケージング
H100(2022)
4nm
HBM3(8層)
CoWoS-S
製造 + パッケージング
B200(2024)
4nm
HBM3E(8〜12層)
CoWoS-L
製造 + 大型パッケージング
Vera Rubin(2026予定)
3nm/2nm
HBM4(12〜16層)
CoWoS-L(拡大)
製造 + 大型パッケージ + 2nm独占
構造的理解のポイント
上の表を見ると、GPU世代が進むにつれて「TSMCが関与する工程の種類と難易度が増えている」 ことがわかります。A100時代は「7nmで製造してCoWoS-Sでパッケージする」だけでしたが、Vera Rubin世代になると「2nmで製造 + HBM4対応の大型CoWoS-Lでパッケージ + 次世代ボンディング技術の適用」と、TSMCなしでは完成しないパッケージの複雑さが格段に増しています。NVIDIAのGPUが1世代進化するたびに、TSMCへの依存度と支払う金額が構造的に増える ──これがTSMCの「AIに強い」の本質です。
この記事のテーマを、本でもっと深く PR(アフィリエイト広告)
¥2,970 (2026/07/26 10:57時点 | Amazon調べ)
ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ 気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
関連する企業と技術をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ



コメント