30秒でわかる答え
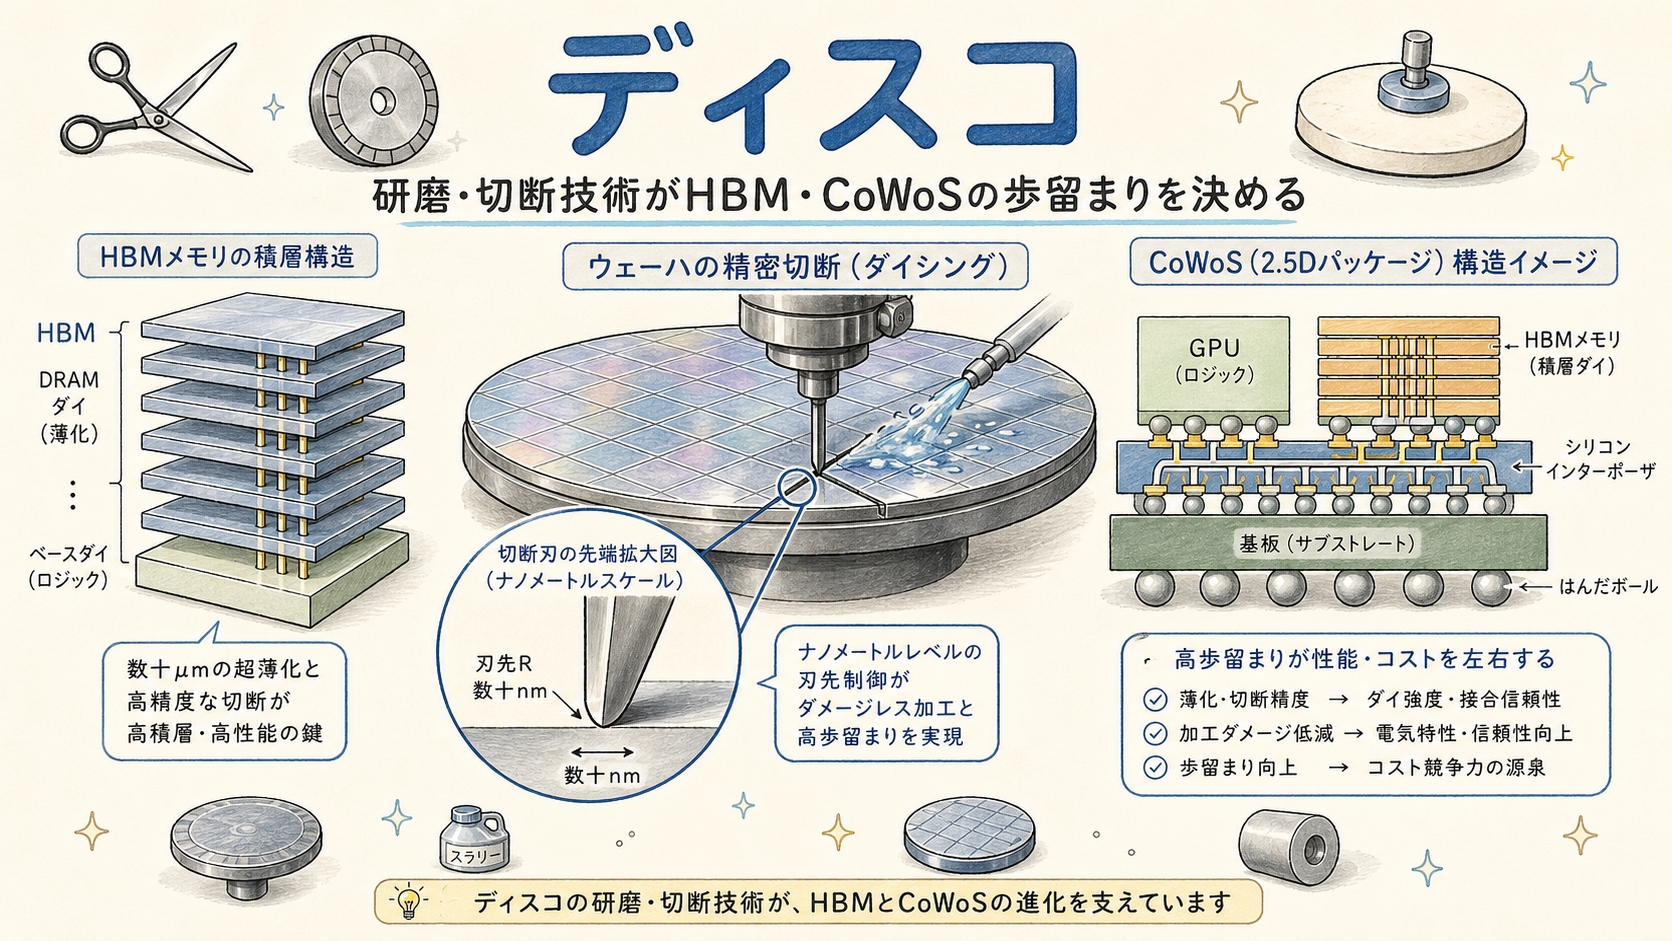
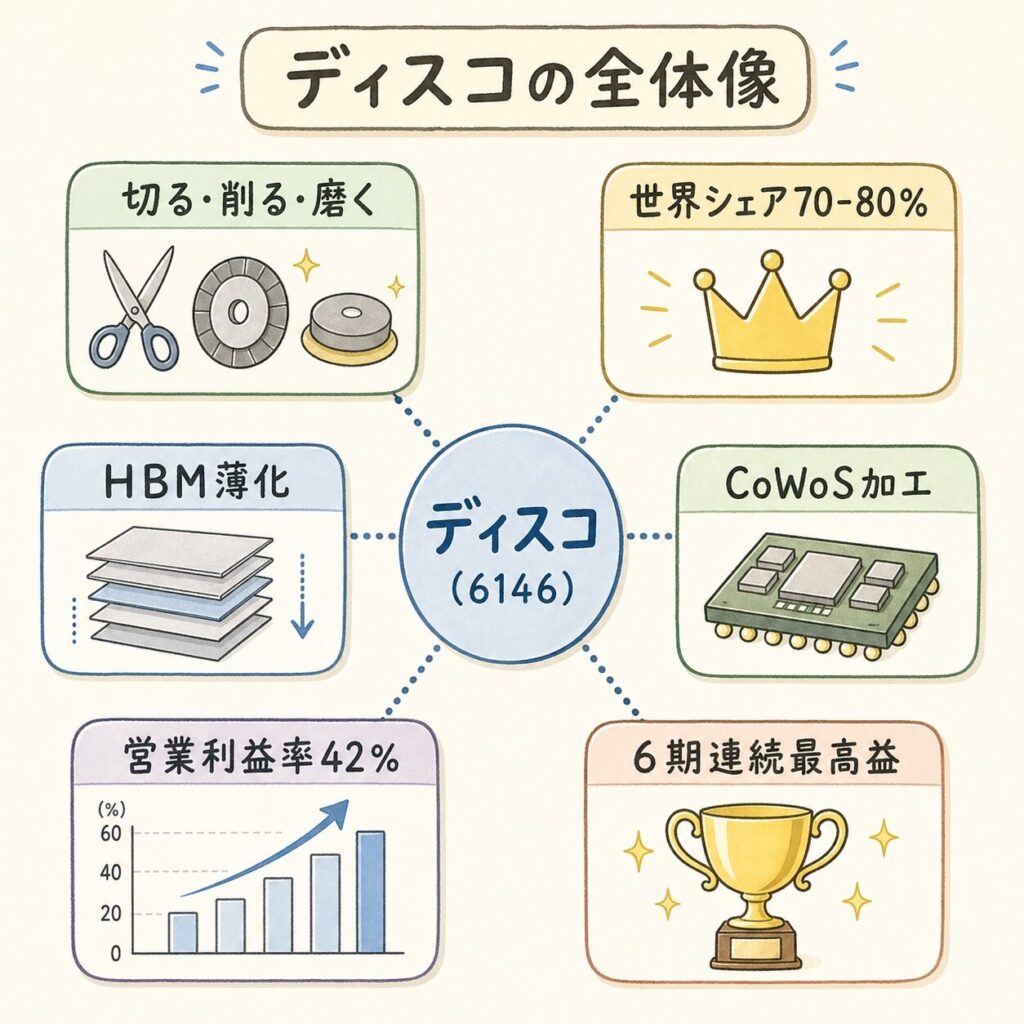
ディスコ(東証プライム・6146)は、半導体のウェーハを「切る(ダイシング)」「削る(グラインディング)」「磨く(ポリッシング)」ための装置と、刃や砥石などの消耗品を作る会社です。 HBMではDRAMのチップを薄く削る工程、CoWoSなどの先端パッケージではチップを正確に切り分ける工程で、その装置が使われます。
社名の由来は、1937年に広島県呉市で創業したときの「第一製砥所(Dai-Ichi Seitosho Company)」です。会社の公式の沿革によると、1977年に、この旧社名の文字から取った「DISCO」を社名にしました。
「ディスコ」──半導体のニュースで何度も名前を見かけるこの会社、何を作っていて、なぜAI時代にこれほど重要なのか、構造から理解できていますか?
こんな疑問はありませんか?
ディスコって何を作っている会社?「切る・削る・磨く」って具体的に何?
「世界シェア7〜8割」と聞くけど、なぜそんなに独占的なの?
HBMやCoWoSとディスコの技術はどう関係しているの?
営業利益率40%超の理由は?なぜこんなに利益率が高いの?
AI半導体の需要拡大で、ディスコの業績はどう動いているの?
この記事でわかること
ディスコの事業内容と製品ラインナップ を「切る・削る・磨く」で整理
世界シェア7〜8割 の独占的地位が成立する3つの構造的理由HBMの積層・CoWoSのパッケージングでディスコの技術が必須 になる仕組み
2026年3月期決算(売上高4,369億円・営業利益率42.3% )の詳細分析
2027年3月期1Q予想(出荷額1,320億円・四半期ベース過去最高 )の意味
投資家が見るべきリスクと構造的な成長要因
先に結論
ディスコ(6146)は、半導体ウェーハの「切断(ダイシング)」と「薄化研磨(グラインディング)」 に特化した精密加工装置メーカーです。ダイシングソーで世界シェア約7〜8割、グラインダーでも約6〜7割という圧倒的な寡占 を持ちます(出典:ディスコIR FAQ )。AI時代にこの会社が決定的に重要になった理由は、HBM(高帯域幅メモリ)の製造でDRAMチップを30〜50μmに薄化する グラインディング工程と、CoWoSパッケージングでインターポーザーやダイを精密に切断する ダイシング工程が、ディスコの装置なしには成立しないからです。2026年3月期の連結売上高は4,369億円(前期比+11.1%) 、営業利益は1,850億円(営業利益率42.3%) で6期連続最高益を更新。2027年3月期1Qの出荷額は1,320億円(四半期ベース過去最高) を見込みます。「AI半導体の裏方」として不可欠な技術独占企業──それがディスコです。
※本記事の業績データは2026年4月22日発表の2026年3月期決算短信、および同日発表の2027年3月期1Q業績予想に基づいています。株価・業績は記事作成時点(2026年4月25日)の情報です。
ディスコとは?──「切る・削る・磨く」で半導体を支える
半導体の「後工程」を支配する精密加工装置メーカー
ディスコ(DISCO Corporation、証券コード:6146、東証プライム)は、1937年創業の精密加工装置メーカーです。社名の由来は「第一製砥所(Dai-Ichi Seitosho Corporation)」──もともと砥石(といし)の会社でした。
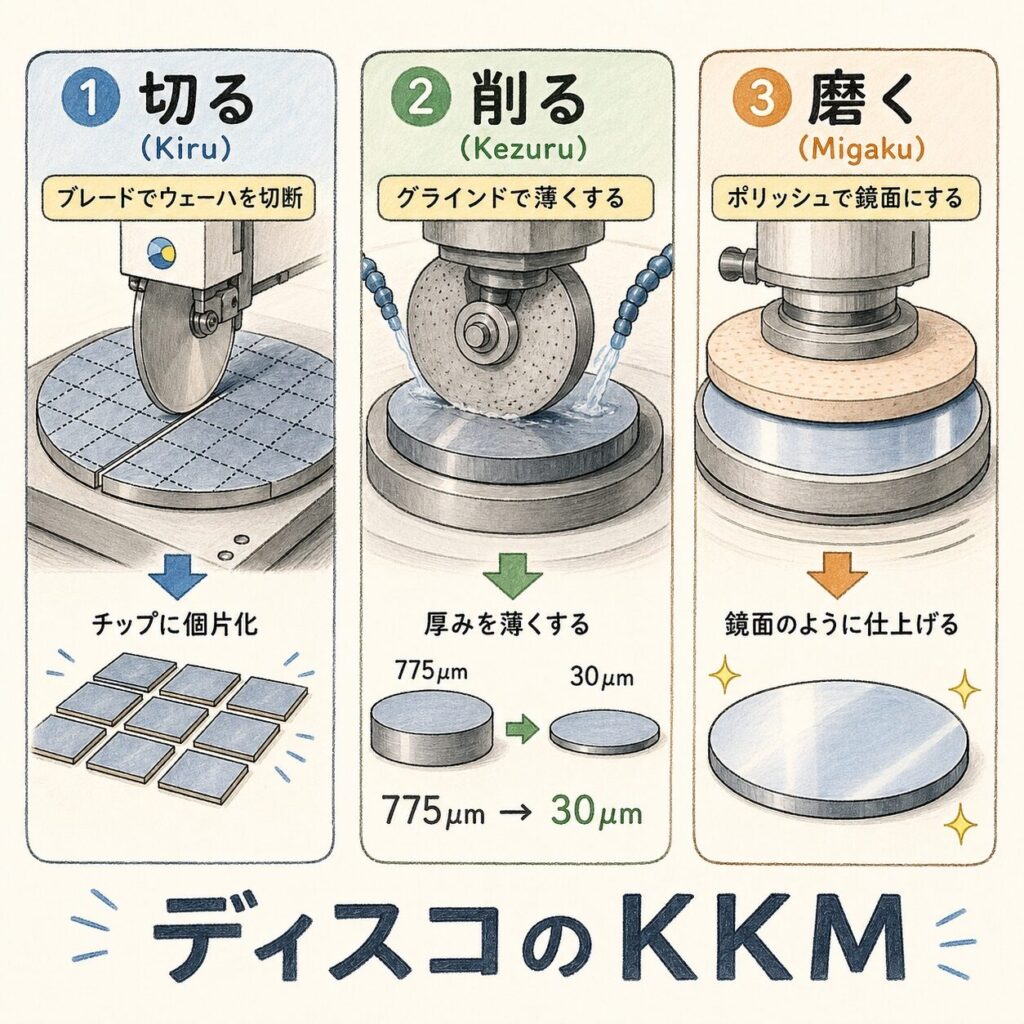
現在のディスコが手がけているのは、半導体製造における「KKM」 と呼ばれる3つの加工プロセスです。ディスコ自身がこの頭文字を使って事業を説明しています。
ディスコの「KKM」
Kiru(切る)
ダイシング世界シェア約7〜8割
Kezuru(削る)
グラインディング世界シェア約6〜7割
Migaku(磨く)
ポリッシング
2つの事業セグメント──「装置」と「消耗品」の両輪
ディスコの売上は、精密加工装置 と精密加工ツール(消耗品) の2つから構成されています。
精密加工装置
・ダイシングソー :ウェーハを切断する装置グラインダー :ウェーハを薄化研磨する装置レーザソー :レーザで切断する装置ポリッシャー :表面を仕上げる装置
精密加工ツール(消耗品)
・ダイシングブレード :切断用の刃グラインディングホイール :研磨用の砥石ドライポリッシングホイール :仕上げ用「カミソリの替刃」 型ビジネス
たとえるなら…
ディスコは「半導体のための精密な包丁屋さん 」です。高級包丁(装置)を売り、さらにその包丁の替え刃(消耗品)も売る。包丁を使い続ける限り替え刃は必ず必要──だから景気が悪くても消耗品の売上が一定の「床」を作ります。
出典:事業内容は ディスコ製品・技術情報 、世界シェアは ディスコIR FAQ を参照
ディスコの会社の早見表──社名の由来と、何を作っている会社か 「ディスコ 社名 由来」と調べる方のために、会社の成り立ちと事業を表にまとめました(会社の公式の沿革による)。
項目 内容
創業 1937年、関家三男が広島県呉市で「第一製砥所」を創業(工業用の砥石の製造) 社名の由来 1977年、旧社名 Dai-Ichi Seitosho Company の文字から取った「DISCO」に変更(DISCO ABRASIVE SYSTEMS)。1988年に今の DISCO CORPORATION 作っているもの ダイシングソー(切る装置)・グラインダー(削る装置)・ポリッシャー(磨く装置)と、刃・砥石などの消耗品 半導体のどの工程か 主に後工程(ウェーハを薄くし、チップに切り分ける)。先端パッケージでも使う
ポイント: 「ディスコ」は踊りのディスコとは関係がなく、創業時の社名から生まれた名前です。砥石の会社として始まったことが、今の「切る・削る・磨く」の技術につながっています。工程の詳しい流れは
バックグラインドとは で解説しています。
なぜHBM・CoWoSにディスコが不可欠なのか──技術構造を図解
HBMの製造工程──「薄化」がすべての前提
HBM(High Bandwidth Memory)は、複数のDRAMチップを縦に積み重ねてTSV(貫通シリコンビア)で接続する3D積層メモリです。この「積み重ね」を実現するためには、各DRAMチップを元の厚さ(約775μm)から30〜50μmに薄化 する工程が不可欠です。
この薄化を担うのが、ディスコのグラインダー(研削装置) です。HBMの世代が進むにつれて積層枚数が増加(HBM3Eで8〜12層)しており、各チップをさらに薄くする必要が生まれています。ディスコの2025年技術説明会では、ハイブリッドボンディング対応の超高精度・高清浄度グラインダー の開発が報告されています(出典:ディスコ Tech Briefing 2025 )。
HBM製造工程におけるディスコの関与
工程1
DRAMウェーハの回路形成(前工程)→ ディスコは関与しない
工程2 ディスコ
ウェーハの薄化研磨(グラインディング) :775μm → 30〜50μmに研削。HBMの積層枚数が増えるほど薄くする必要あり。
工程3 ディスコ
ダイシング(個片化) :薄化されたウェーハを個々のDRAMダイに切り分ける。極薄チップの切断は高い精度と低ダメージが求められる。
工程4
TSV形成・積層・ボンディング → SK Hynix・Samsung・Micronが実施
工程5
CoWoSパッケージングでGPUとHBMを統合 → TSMCが実施
CoWoSパッケージングでもディスコは不可欠
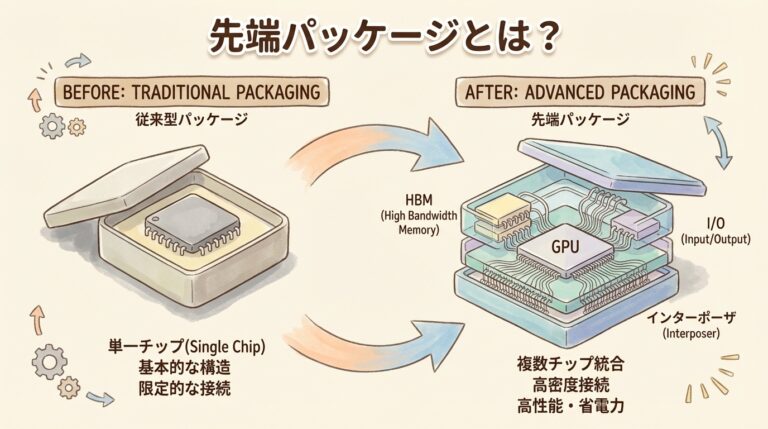
ディスコの技術はHBMだけでなく、CoWoSパッケージング全体で複数の工程に関与 しています。ディスコの2025年技術説明会資料では、2.5Dパッケージの製造フローにおいてディスコの装置が使われる工程が「KKM」のマークで明示されています。
工程
内容
ディスコの関与
GPUダイの薄化
GPUウェーハの裏面を研削して薄化
グラインダー
GPUダイの個片化
薄化後のGPUウェーハを個々のダイに切断
ダイシングソー / レーザソー
HBMスタックの薄化・切断
DRAMチップの薄化+個片化
グラインダー+ダイサー
Siインターポーザーの薄化
CoWoS-Sのインターポーザーを研削
グラインダー
モールド研削
封止樹脂の研削によるダイ露出
グラインダー
パッケージ基板の切断
FCBGA基板の個片化
ダイシングソー
出典:ディスコ Tech Briefing 2025 p.22の2.5Dパッケージ図を基に構成
構造的な理解ポイント ディスコの装置は、AI半導体の製造工程で「複数回」登場する のが重要です。GPUダイの加工でも、HBMの加工でも、インターポーザーの加工でも、パッケージの切断でも──すべてにディスコの「切る・削る・磨く」が必要。1つのAI GPUパッケージを作るために、ディスコの装置が少なくとも5〜6工程で使われる 構造です。
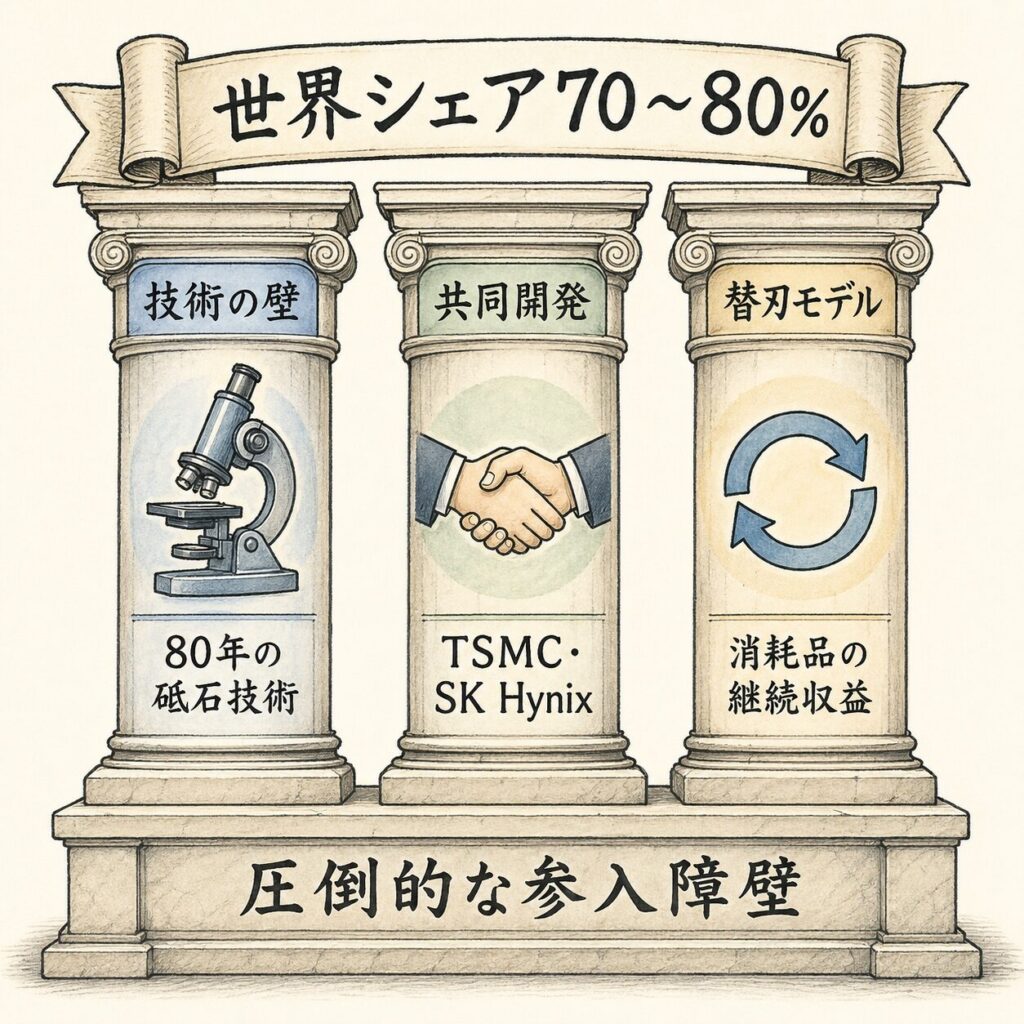
なぜ世界シェア7〜8割の独占が成立するのか──3つの構造的要因
① 技術の参入障壁
ナノメートル単位の加工精度が求められ、80年以上の砥石技術の蓄積がある。「装置」と「消耗品(砥石・ブレード)」の両方を内製 しているのはディスコだけ。
② 顧客との共同開発
TSMC・SK Hynix・Samsung・Intel等と次世代プロセスの共同開発 を行う。新技術の「最初の量産パートナー」になることでスイッチングコストが極めて高い。
③ 消耗品の継続収益
装置が稼働する限りブレードやホイールが消耗し繰り返し購入 される。「カミソリの替刃」モデルで安定的な収益基盤を構築。
主な競合は東京精密(7729)ですが、ディスコの決算説明会資料によると、ディスコはダイシングソーで約7〜8割、グラインダーで約6〜7割の世界シェアを持っています。特にHBM・CoWoSなど先端パッケージング向けの超精密加工 では、ディスコの優位性がさらに顕著です。
用語メモ:スイッチングコスト
顧客が他社の製品に乗り換える際に発生するコスト(再検証・再設定・歩留まり低下リスクなど)。半導体製造では装置変更に数ヶ月〜1年の検証が必要で、歩留まり低下は数億円の損失につながるため、スイッチングコストが非常に高い。
業績分析──2026年3月期決算と今期見通し
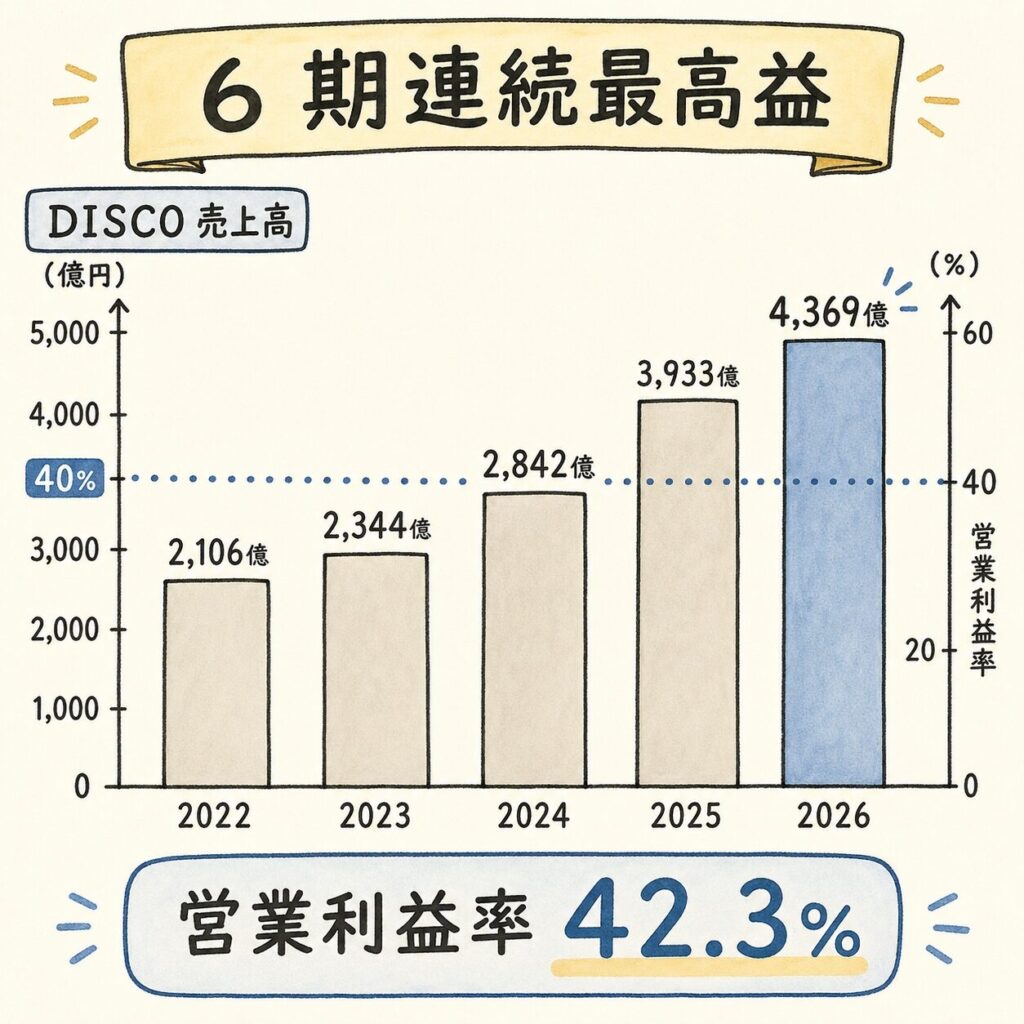
6期連続最高益──売上高は初の4,000億円突破
2026年4月22日に発表された2026年3月期(2025年4月〜2026年3月)の連結決算は、売上高・各利益ともに6期連続で過去最高を更新しました(出典:ディスコ決算短信 )。
決算期
売上高
営業利益
営業利益率
純利益
2022年3月期
2,106億円
752億円
35.7%
553億円
2023年3月期
2,344億円
839億円
35.8%
608億円
2024年3月期
2,842億円
1,084億円
38.2%
756億円
2025年3月期
3,933億円
1,668億円
42.4%
1,239億円
2026年3月期
4,369億円
1,850億円
42.3%
1,355億円
出典:売上高推移は IRBANK および 2026年3月期決算短信 を基に構成
2027年3月期1Q予想──出荷額1,320億円で四半期最高
ディスコは需要変動が大きいため、業績予想を「1四半期先まで」 のみ開示しています。2027年3月期1Q(2026年4〜6月)の予想は以下の通りです(出典:ロイター )。
決算短信では「生成AIの需要拡大を背景にデータセンタ向け投資が引き続き拡大し、先端ロジックやHBMなどの高性能半導体向け需要は高水準で推移した」と記載されており、AI関連がディスコの業績を構造的にけん引していることが明確に読み取れます。
ひとことメモ
ディスコの「4年累計経常利益率」は41.4%で、10期連続で自社目標の20%を大幅に超過。製造業としては異例の利益率水準です。
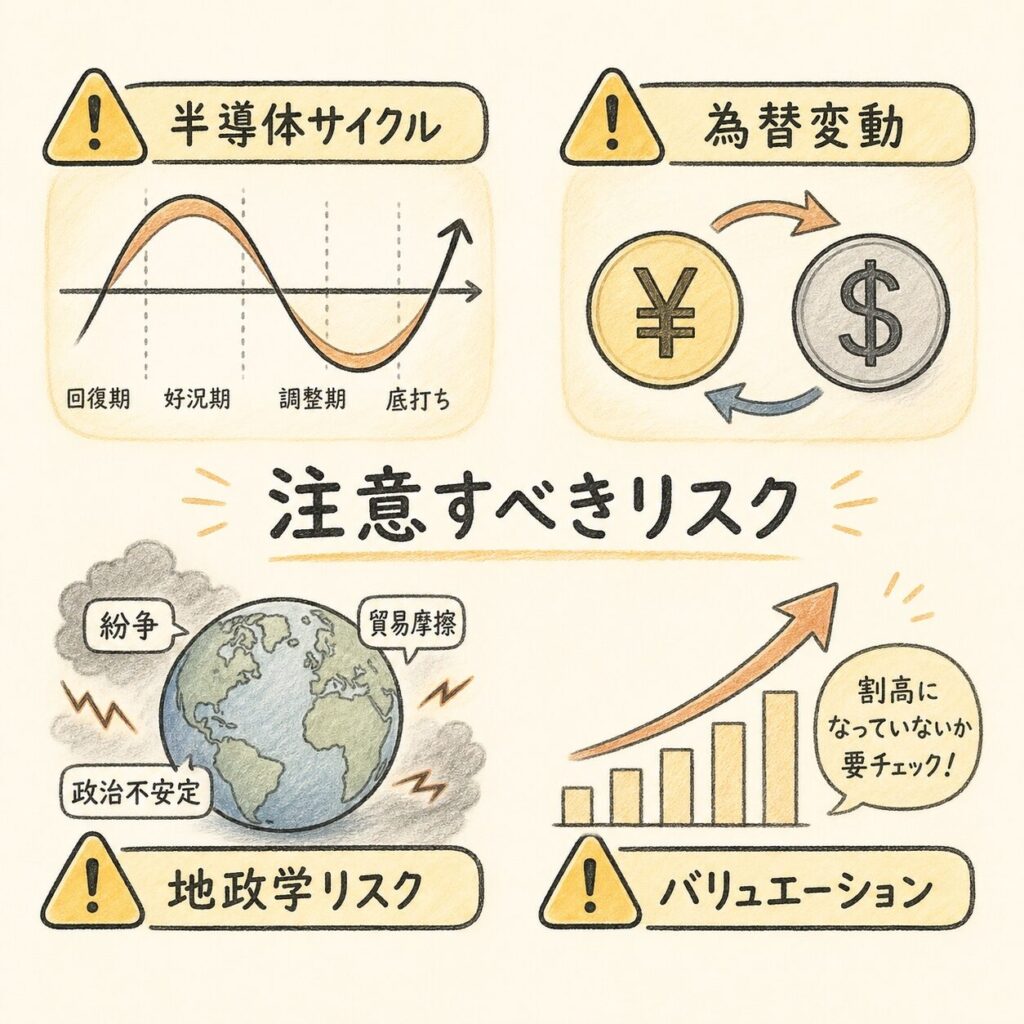
投資家が見るべきリスク要因
リスク① 半導体サイクルへの依存
半導体産業は3〜4年周期の好不況サイクルがあります。ディスコ自身も「顧客の投資意欲が短期間で激しく変動する」と述べており、通期業績予想を開示しない理由としています。パワー半導体向けは「EV需要の鈍化を背景に低調」と決算短信に記載されており、用途によって強弱が分かれています。
リスク② 為替変動の影響
海外売上比率が約80%超と高く、円高に振れると業績にマイナス影響。2027年3月期1Qの想定為替レートは1ドル=157円。円高進行時には業績見通しの下方修正リスクがあります。
リスク③ 地政学リスク・輸出規制
米中対立による半導体輸出規制の強化は、ディスコの装置販売先にも影響を及ぼす可能性があります。中国は半導体装置の重要な市場であり、規制強化は売上に直接響きます。
リスク④ バリュエーションの高さ
ディスコのPERは半導体装置メーカーの中でも高水準で推移しています。「成長期待が株価に織り込まれている度合い」が大きいため、業績が市場予想を下回った場合の株価調整リスクは相応に大きいです。
構造的な成長ドライバー──なぜ「AI時代に強い」と言えるのか
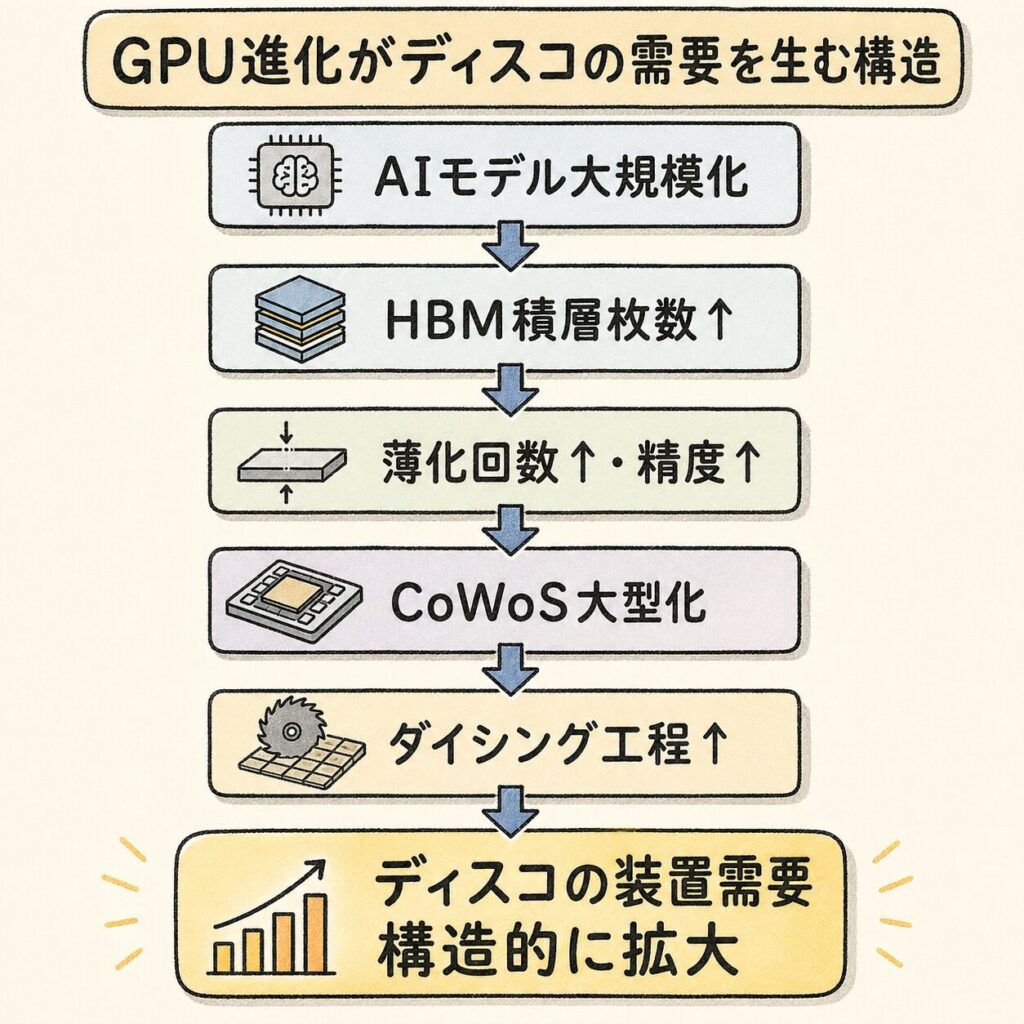
ディスコの成長は「AIブーム」という一過性のトレンドに依存しているのではなく、半導体の技術進化そのものがディスコの加工工程の量と精度を増やす という構造的な因果関係に支えられています。
①
AIモデルの大規模化 → より多くのGPU+より多くのHBMが必要
②
HBMの積層枚数が増加 (8層→12層→16層) → 各チップをさらに薄くする必要 → グラインディング工程が増加・高精度化
③
CoWoSパッケージが大型化 (CoWoS-S→CoWoS-L) → インターポーザーの加工面積が増大 → ダイシング・グラインディング工程が増加
④
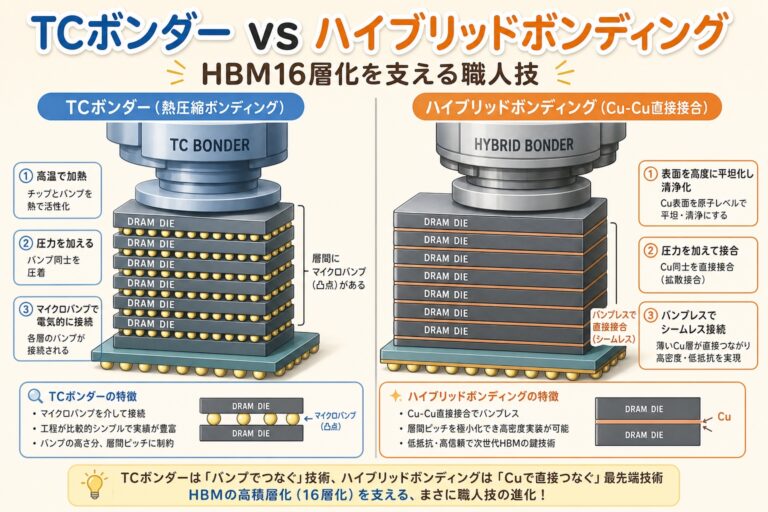
ハイブリッドボンディングの普及 → 超高精度・超高清浄度のグラインディングが必須に → ディスコの高付加価値装置の需要が拡大
⑤
PLP(パネルレベルパッケージ)への移行 → より大面積のパッケージ基板を加工 → 新しい装置需要が創出 (ディスコは専用装置を開発済み)
構造的理解のポイント ディスコの成長は「GPU世代が1つ進むたびに、ディスコの装置が使われる回数と精度要求が増える」という構造的な関係 に支えられています。NVIDIAのGPU世代がA100→H100→B200→Vera Rubinと進むたびに、HBMの積層枚数が増え、CoWoSのパッケージが大型化し、ディスコの装置の需要が構造的に拡大する──これが「AIに強い」の本質です。
まとめ:ディスコの投資構造
この記事のまとめ
① 事業内容: 半導体ウェーハの「切る(ダイシング)・削る(グラインディング)・磨く(ポリッシング)」に特化した精密加工装置+消耗品メーカー。② 市場地位: ダイシングソーで世界シェア約7〜8割、グラインダーで約6〜7割の圧倒的寡占。80年超の砥石技術の蓄積+顧客との共同開発+消耗品の継続収益が参入障壁。③ AIとの関係: HBMの薄化研磨、CoWoSパッケージングのダイシング・モールド研削など、1つのAI GPUパッケージの製造で5〜6工程にディスコの装置が使われる。④ 直近業績(2026年3月期): 売上高4,369億円(+11.1%)、営業利益1,850億円(営業利益率42.3%)、純利益1,355億円。6期連続最高益。⑤ 今期見通し(2027年3月期1Q): 出荷額1,320億円(四半期ベース過去最高)、売上高1,061億円(+18.0%)、営業利益420億円(+21.8%)。⑥ 成長ドライバー: HBMの積層枚数増加・CoWoSの大型化・ハイブリッドボンディング普及・PLP移行──すべてがディスコの加工工程の量と精度を構造的に増やす。⑦ リスク: 半導体サイクル・為替変動・地政学リスク・バリュエーションの高さ。
結局こういうことです。ディスコは「半導体を切って、薄くして、磨く」会社です。一見地味ですが、HBMもCoWoSもハイブリッドボンディングも──AI半導体の先端技術が進化するたびに、「切る・削る・磨く」の回数と精度要求が増える 構造になっています。NVIDIAのGPUが進化するほど、ディスコの装置が必要になる。これが、ディスコの研磨・切断技術がHBM・CoWoSの歩留まりを決める理由です。
よくある質問(FAQ)
Q. ディスコの競合はどこですか?
A. 最大の競合は東京精密(7729) で、ダイシング装置とグラインダーを手がけています。ただし、ディスコがダイシングソーで世界シェア約7〜8割、グラインダーで約6〜7割を占めており、東京精密のシェアは大きく引き離されています。特にHBM・CoWoSなど先端パッケージング向けの超精密加工領域では、ディスコの技術優位がより顕著です。海外ではTOWA(半導体封止装置)やAccretech(東京精密の海外ブランド)なども後工程装置を手がけますが、ダイシング・グラインディングの直接競合はほぼ東京精密に限られます。
Q. ディスコはなぜ通期の業績予想を出さないのですか?
A. ディスコの決算短信には「半導体・電子部品業界において顧客の投資意欲が短期間で激しく変動することから需要予測が困難なため、業績予想の開示方法については『1四半期先までの開示』としている」と記載されています。半導体装置メーカーは受注から売上計上まで数ヶ月〜半年のタイムラグがあり、顧客の投資計画が急変することも多いため、保守的な開示姿勢を取っています。代わりに「出荷額」を四半期ごとに開示し、顧客の投資意欲を反映する先行指標として位置づけています。
Q. HBMの積層枚数が増えると、ディスコにどう影響しますか?
A. HBMの積層枚数が増えると、ディスコへの影響は二重に拡大 します。第一に、積層枚数が増える(8層→12層→16層)ということは、薄化が必要なDRAMチップの枚数自体が増えるため、グラインダーの処理量が増加 します。第二に、1パッケージに積む枚数が増えるほど各チップをさらに薄くする必要があり(50μm→30μm等)、加工精度の要求が高まり、より高付加価値な装置 が求められます。つまり「量が増え、1台あたりの単価も上がる」という、ディスコにとって極めて有利な構造です。
Q. ディスコという社名の由来は?
A. 創業時の社名「第一製砥所(Dai-Ichi Seitosho Company)」の文字から取った名前で、1977年にこの社名になりました。
Q. ディスコは前工程と後工程のどちらの会社ですか?
A. 主に後工程の会社です。ウェーハを薄く削り、チップに切り分ける装置と、刃や砥石などの消耗品を作っています。
※この記事は特定銘柄の投資推奨ではありません。AIインフラのサプライチェーン構造を理解するための情報提供を目的としています。投資判断はご自身の責任で行ってください。記事中の情報は作成時点のものであり、最新の業績・株価とは異なる場合があります。
参考データソース(情報取得時期:2026年4月25日)
この記事のテーマを、本でもっと深く PR(アフィリエイト広告)
ディスコが手がけるダイシングなどの後工程の装置を、業界の全体から知りたい方に。本書(技術評論社)の「後工程装置の市場と技術動向」の章では、後工程で使うさまざまな装置と参入メーカーの動向、ダイシング装置・ダイボンディング装置・ワイヤーボンディング装置・モールディング装置のしくみが取り上げられています。
¥1,980 (2026/10/05 21:02時点 | Amazon調べ)
ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
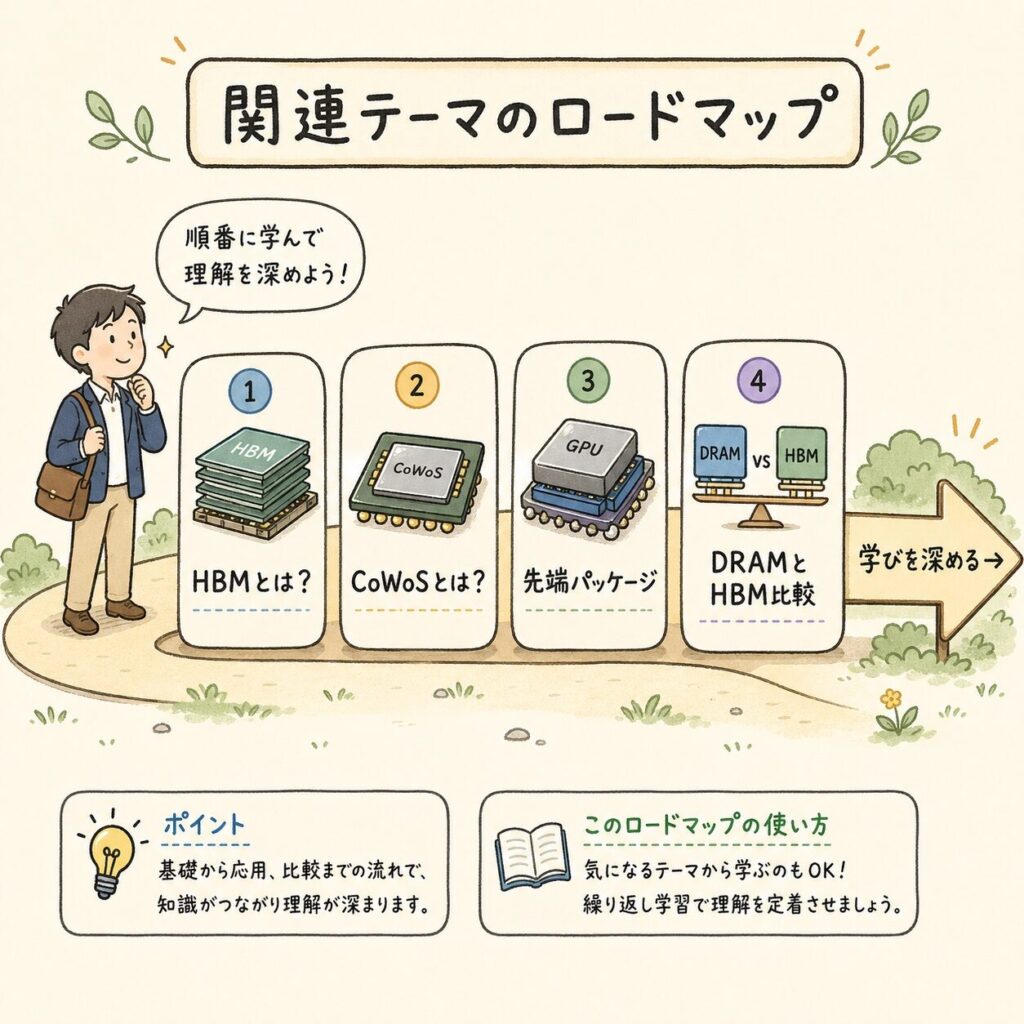
テーマ別に、もっと深く学ぶ 気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
関連する企業と技術をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ
記事の更新情報を受け取りたい方へ
新しい記事が公開されたら、Xアカウント @shirasusolo でお知らせします。AIインフラの構造を一緒に学んでいきましょう。



 ポチップ

コメント