「HBMはSK Hynixが強いらしい」──AI半導体のニュースでよく見る話ですよね。でも、こんなふうに感じていませんか?
こんな悩みはありませんか?
SK Hynixが「強い」のは知ってるけど、なぜ強いのか構造的に説明できない
SamsungとMicronはどのくらい離れているの? 逆転の可能性は?
HBMのシェアって、何を基準に見ればいいの?(出荷量? 売上?)
3社それぞれの「強み」と「弱み」を、投資判断の材料として整理したい
HBM4世代では勢力図が変わるって聞いたけど、本当?
この記事でわかること
HBM市場シェアの推移と最新データ (2024〜2025年)
SK Hynix・Samsung・Micronの3社プロファイルと競争力の源泉
NVIDIA供給関係が生む「勝者総取り」の構造
Samsung「NVIDIA認証に18ヶ月苦戦」の構造的な原因
HBM4世代の勢力図予測と3社の戦略の違い
投資家が見るべき5つの評価軸
先に結論
HBM市場は世界でSK Hynix・Samsung・Micronの3社しか量産できない寡占市場 です。2025年4〜6月期(出荷量ベース)ではSK Hynixがシェア約62% と圧倒的首位、Micronが約21% で2位に浮上し、Samsungは約17% に後退しました(出典:Counterpoint Research の調査をChosun Biz が報道)。その後Samsungが巻き返し、売上ベースでは2026年4〜6月期にSK hynix 50%・Samsung 33%・Micron 18%と報じられています(Counterpoint Researchの調査として韓国経済新聞 が報道)。SK Hynixの強さの本質は「NVIDIAとの共同開発体制による先行認証→量産→さらなる共同開発 」という正のスパイラルにあります。Samsungは12層HBM3EのNVIDIA認証に約18ヶ月を要し、その間にMicronに2位を奪われました。しかしHBM4世代ではSamsungがBroadcom向けテストで好成績を収め、巻き返しの兆しも。HBM市場の勢力図は「固定」ではなく、世代交代のたびに動く構造 です。投資家は現在のシェアだけでなく、「次世代の認証・量産タイミング」を読むことが重要です。
この記事では、HBM市場を「3社の競争構造」という視点で整理します。数字の羅列ではなく、なぜこの勢力図になっているのか を構造で理解し、次の変化を読むためのフレームワークをお渡しします。
HBM市場の全体像──なぜ「3社しかいない」のか
世界で3社だけが量産できる「超寡占市場」
HBM(High Bandwidth Memory)を量産できる企業は、世界でSK Hynix(韓国)・Samsung(韓国)・Micron(米国)の3社のみ です。他のDRAMメーカー(中国のCXMTなど)はHBMの量産技術を持っていません。
たとえるなら…
HBM市場は「世界に3軒しかないミシュラン三ツ星レストラン 」のようなものです。食材(DRAM)を作れるシェフは他にもいますが、「食材を10段に重ねて、縦に串を刺して、超精密に盛り付ける」特殊技能を持つ料理人は3人しかいない。しかも予約(NVIDIA向け供給)は何年先まで埋まっている──これがHBM市場の構造です。
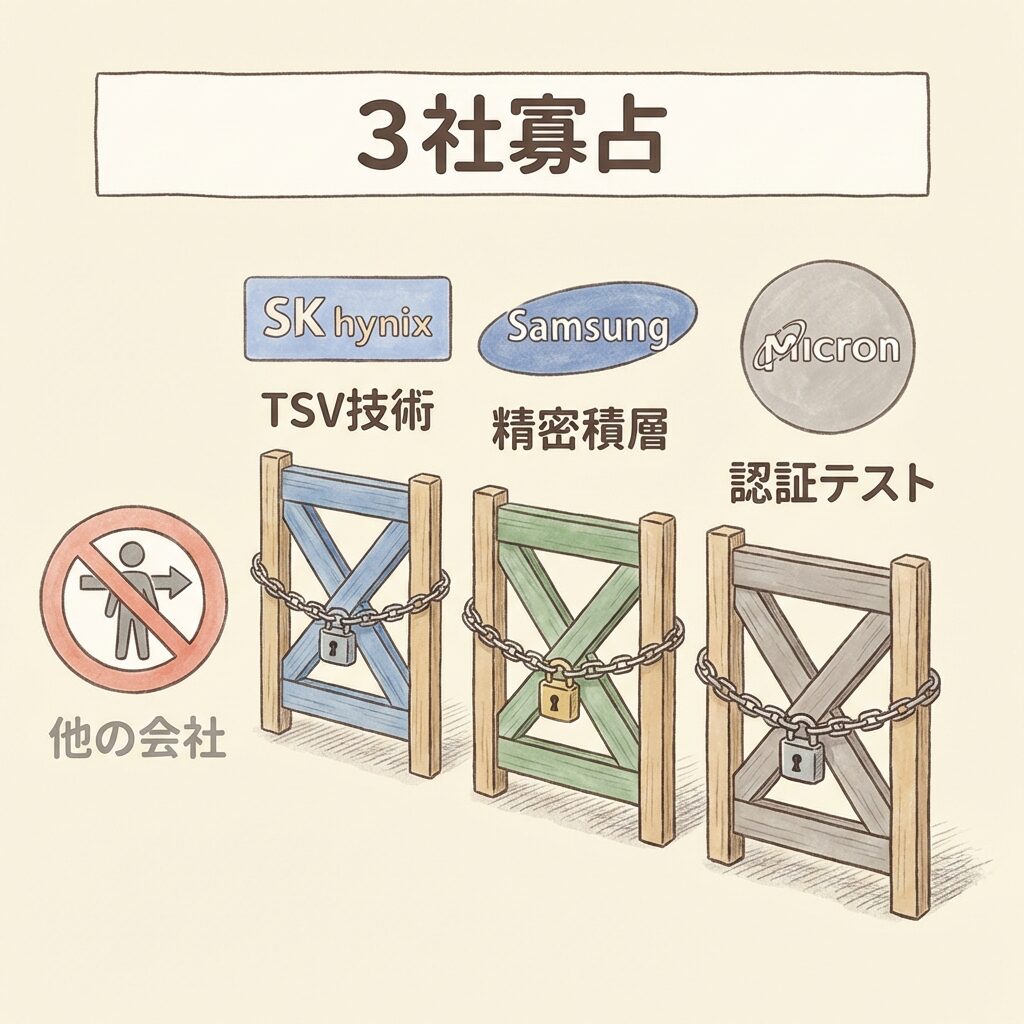
3社しかいない「3つの参入障壁」
① TSV製造技術
DRAMダイにシリコン貫通電極(TSV)を数千〜数万本加工する先端技術。微細化とは異なるノウハウが必要。
② 精密積層技術
8〜12枚のDRAMダイを薄く研磨して精密に積み重ねる。反り・位置ずれ・接合不良との戦い。
③ GPU企業との共同開発
NVIDIAなどのGPUメーカーと密接に共同設計し、厳格な認証テストに合格する必要がある。
この3つの障壁をすべて同時にクリアできる企業が、世界に3社しかない のです。その結果、HBMはGDDR(ゲームGPU向けメモリ)の3〜4倍の価格プレミアムがあり、メモリ企業にとって最も利益率の高い製品になっています。
市場規模出典:2025年は Introl / Micron推計 、2028年予測は Tom’s Hardware / SK Hynix推計
HBM市場シェアの推移──数字で見る勢力図の変化
2025年から2026年へ:首位はSK hynix、Samsungが差を縮める
HBMのシェアは、四半期ごとに大きく動きます。2025年4〜6月期は、出荷量ベースでSK Hynix 62%・Micron 21%・Samsung 17% と、SamsungがMicronに抜かれて3位でした(Counterpoint Research の調査。2025年9月24日にChosun Biz が報道)。
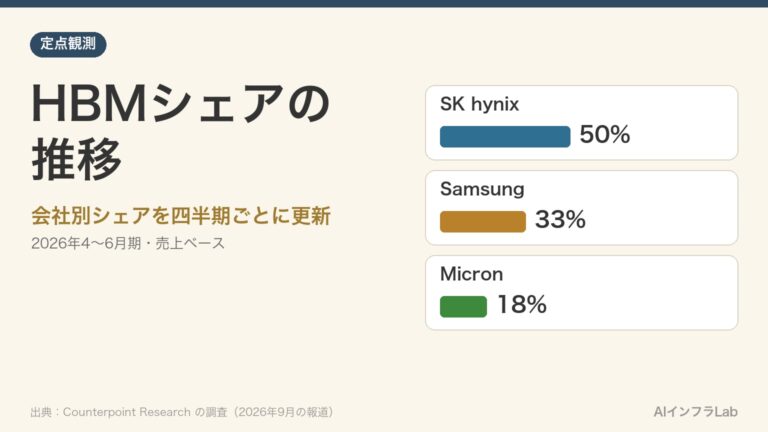
その後はSamsungが巻き返しています。売上ベースでは、2026年4〜6月期にSK hynix 50%・Samsung 33%・Micron 18% と、首位との差が縮まりました(Counterpoint Researchの調査として韓国経済新聞 ・SBS Biz が2026年9月3日に報道)。
注:出荷量ベースと売上ベースは数え方が違うため、上の2つの数字を並べて増減を比べることはできません。同じ数え方でそろえた四半期ごとの推移は、次のページで記録しています。
あわせて読みたい
HBMシェアの推移|SK hynix・Samsung・Micronの会社別シェアを四半期ごとに更新【定点観測】
四半期ごとのHBMシェアの推移を、出典つきで記録
数字を見るときの注意 HBMの市場シェアは「売上ベース」で計算されることが多く、四半期ごとに大きく変動します。特にNVIDIA向けの大口出荷タイミングによって数字が揺れるため、「1四半期のシェア=固定的な実力差」とは限りません。半年〜1年の傾向で見る のがポイントです。
何が起きたのか──Samsungが2025年にシェアを落とした理由
Samsungのシェア急落は、12層HBM3EのNVIDIA認証テストに約18ヶ月苦戦した ことが最大の原因です。Samsung Mobileの報道によれば、HBM3Eの発熱問題が認証のハードルとなり、2025年6月時点で3度目の認証テストにも不合格となったと報じられています(出典:DIGITIMES )。最終的に2025年9月頃にNVIDIA認証を取得しましたが、その間にSK HynixとMicronがNVIDIA向け供給を拡大し、Samsungのシェアは大幅に縮小しました。
投資家にとっての示唆 HBM市場のシェアを決めるのは「DRAMの製造能力」だけではありません。「NVIDIA認証に通るかどうか」 がシェアの最大の決定要因です。認証に遅れた企業は、その世代でシェアを大きく失います。逆に言えば、次世代(HBM4)の認証タイミングが、次の勢力図を決める──投資家は「認証の進捗」を注視すべき です。
3社プロファイル──何が強みで、何が課題なのか
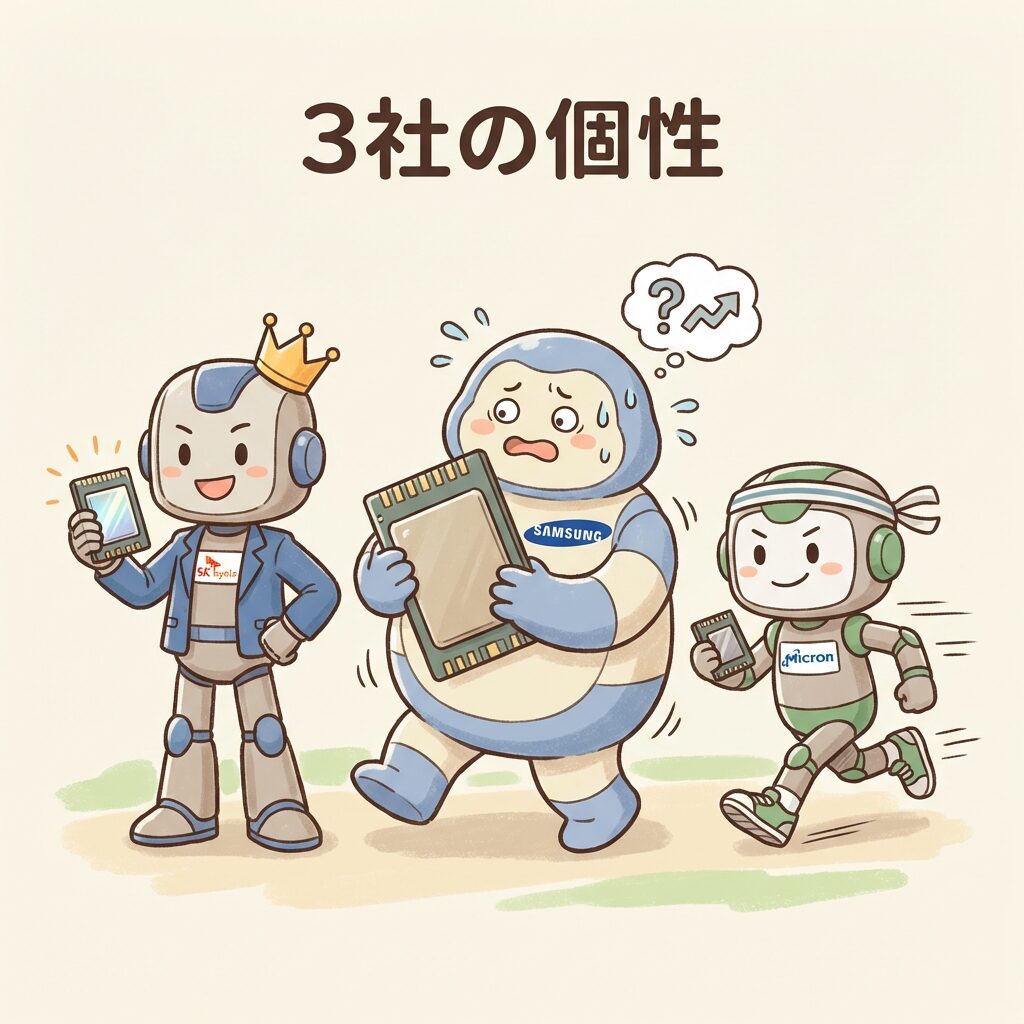
韓国 SK Hynix──「AIメモリの王」の正のスパイラル
SK Hynix(韓国・KRX: 000660)
HBMシェア:約62%(2025年Q2)| 2025年通期営業利益:47.2兆ウォン(史上初でSamsungを超過)
強み
・NVIDIAとの緊密な共同開発体制 が最大の武器約70%のシェアを確保 (出典:TrendForce )Samsungを営業利益で初めて上回る (出典:CNBC )
課題・リスク
・NVIDIA依存度が高い(売上の約27%がNVIDIA向け)出典:DIGITIMES )
韓国 Samsung──世界最大の半導体メーカーの「巻き返し」
Samsung Electronics(韓国・KRX: 005930)
HBMシェア:約17%(2025年Q2)| DRAM世界首位の座はQ4 2025で奪還
強み
・DRAM全体ではSK Hynixを上回る世界首位 の生産能力好成績 。Google TPU向け供給が有力(出典:TrendForce )出典:Seeking Alpha )30%値下げ する攻勢的な価格戦略
課題・リスク
・12層HBM3EのNVIDIA認証に約18ヶ月を費やした (歩留まり・発熱問題)約30%にとどまる見通し (UBS推計)
米国 Micron──唯一の米国勢の急成長
Micron Technology(米国・NASDAQ: MU)
HBMシェア:約21%(2025年Q2)| HBM売上が四半期10億ドル超を達成
強み
・NVIDIA H200向けHBM3E認証を取得済み業界最高の電力効率 をアピール唯一の米国HBMメーカー ──CHIPS法の補助金を活用出典:TrendForce )
課題・リスク
・HBM4世代のNVIDIA向けシェアは約10% にとどまる見通し(UBS推計)
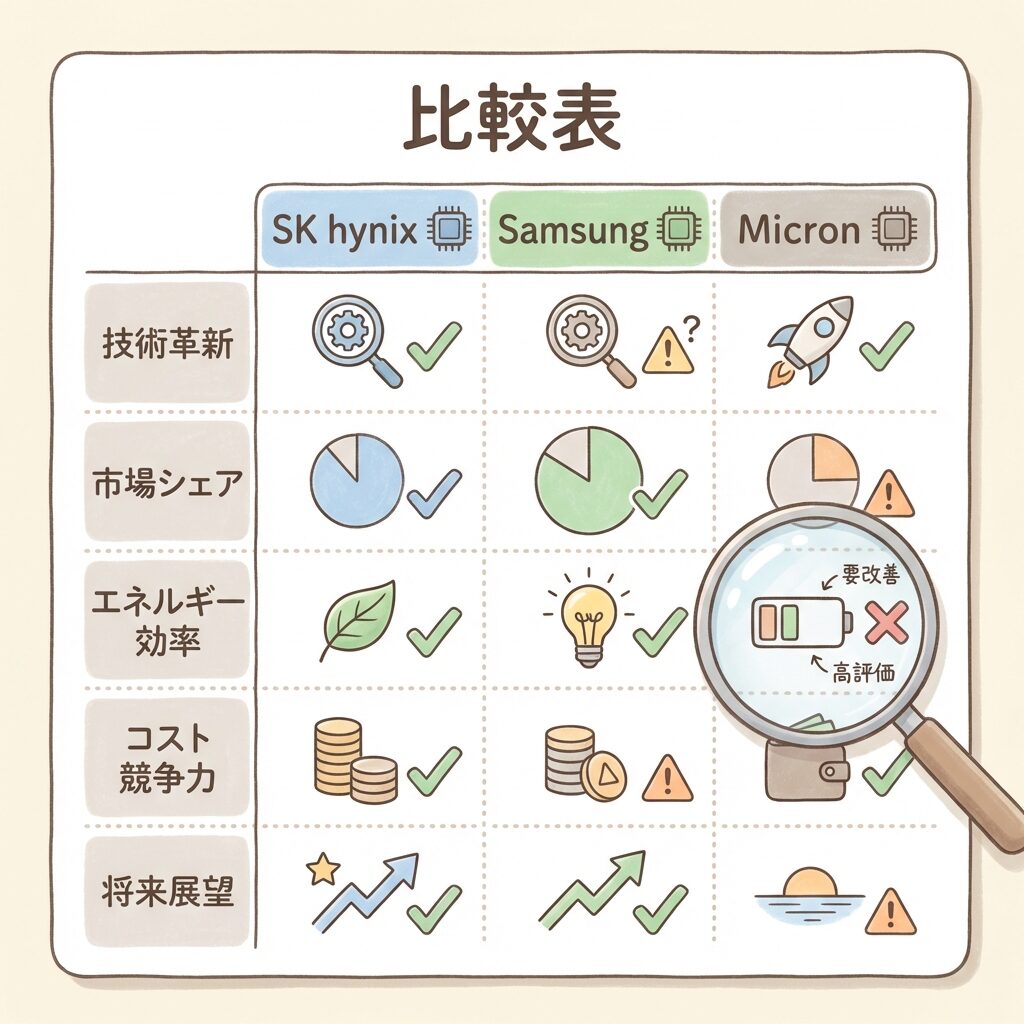
【保存版】3社の総合比較──8項目で一覧
比較項目
韓国 SK Hynix
韓国 Samsung
米国 Micron
HBMシェア(2025 Q2)
約62%(首位)
約17%(3位)
約21%(2位)
NVIDIA向け
約60〜70%
約30%
約10%
最大の強み
NVIDIAとの緊密な共同開発体制
DRAM生産能力世界最大。顧客多角化(Broadcom・OpenAI)
唯一の米国勢。電力効率の技術力。CHIPS法支援
最大の課題
NVIDIA依存度の高さ
NVIDIA認証への遅れ。歩留まり改善
生産規模の制約。NVIDIA向けシェアの限界
NVIDIA以外の
Microsoft(Maia 200独占)
Google(TPU)、OpenAI(Titan)、Broadcom
GPU/ASIC 4社に供給拡大
2025年通期
47.2兆ウォン
43.6兆ウォン
HBM売上が
HBM4量産開始
2025年H2〜
2026年2月〜
2026年〜
HBM4での戦略
NVIDIA最優先供給を維持。16層HBM4をCES 2026で発表
NVIDIA以外(Google・OpenAI)を重点開拓。先進プロセスベースダイで差別化
電力効率での差別化。米国国内生産の地政学的優位性
HBM4配分予測は UBS推計(2026年4月) を参考。営業利益は CNBC
NVIDIA供給関係が生む「勝者総取り」の構造
なぜSK HynixだけがNVIDIAの「第一サプライヤー」なのか
HBM市場の勢力図を決めている最大の要因は、NVIDIAとの供給関係 です。NVIDIAのデータセンターGPU市場シェアは80〜90%とされ、HBMの最大の買い手です。NVIDIAに選ばれるかどうかが、3社の業績を直接左右します。
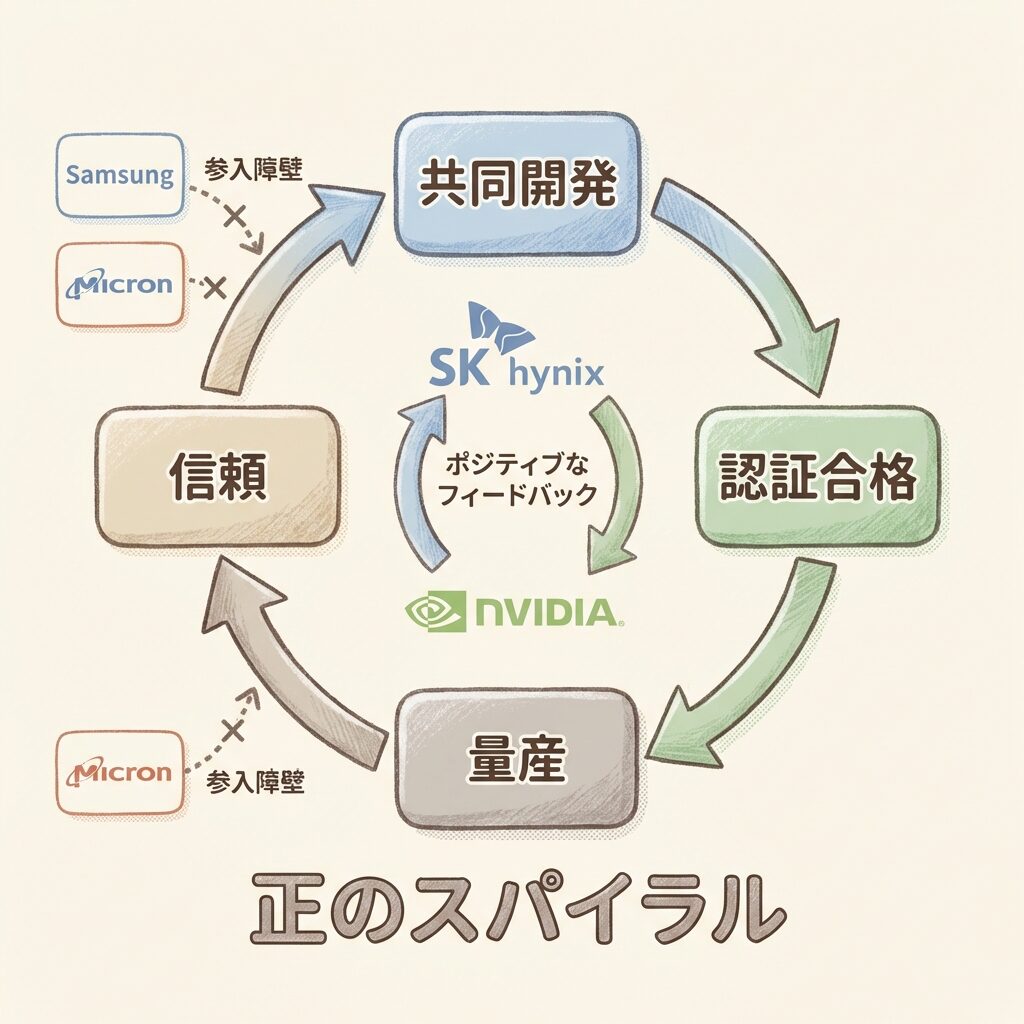
SK Hynixがここまで圧倒的なのは、「先行認証 → 量産 → さらなる共同開発」という正のスパイラル に入っているからです。
SK Hynixの「正のスパイラル」
①
NVIDIAと共同で次世代HBMを設計 ──GPU設計の初期段階からメモリ仕様を擦り合わせる
②
最速で認証テストに合格 ──設計段階から関与しているため、認証のハードルが低い
③
量産で先行し、大口シェアを獲得 ──NVIDIA GPU出荷の初期ロットのほとんどをSK Hynix製HBMが占める
④
実績が信頼を生み、次世代でも最優先サプライヤーに ──①に戻る(繰り返し)
たとえるなら…
NVIDIA-SK Hynix関係は「大手自動車メーカーと信頼される部品サプライヤー 」の関係に似ています。設計段階から一緒に仕様を決めるから、テストに一発合格しやすい。一発合格するから量産も早い。量産が早いから実績が積み上がる。実績があるから次も最初に声がかかる──この「信頼の複利効果」 が、後発メーカーには簡単に崩せない壁になっているのです。
しかし「NVIDIA以外」の動きが勢力図を変え得る
NVIDIAが圧倒的な存在である一方、NVIDIA以外のAIチップ企業 も急速に台頭しています。Google(TPU)、Broadcom(カスタムASIC)、OpenAI(Titanチップ)、Microsoft(Maia)──これらの企業は、SK Hynixへの一極依存を避けるため、Samsung・Micronからの調達を積極化 しています。
SamsungがBroadcom向けHBM4テストで好成績を収め、Google TPU向けの有力サプライヤーに浮上したのは、この文脈です。「NVIDIAではSK Hynixが圧倒的」だとしても、「NVIDIA以外」の市場が拡大すれば、SamsungやMicronにとって大きなチャンスになります。
投資家にとっての示唆 HBM市場を見るとき、「NVIDIAシェア」と「NVIDIA以外シェア」を分けて考える ことが重要です。SK Hynixが強いのは主にNVIDIA向け。NVIDIA以外のAIチップ市場が拡大すれば、SamsungとMicronの相対的な地位は改善し得ます。「NVIDIAの市場支配力の持続性」と「非NVIDIAチップの成長速度」の両方を見ることが、HBM投資判断の精度を上げます。
HBM4世代で勢力図はどう変わるか
UBS予測:SK Hynix 60%・Samsung 30%・Micron 10%
HBM4世代(NVIDIA Vera Rubin向け)では、勢力図に変化の兆しが見えています。UBSのアナリスト予測(2026年4月)では、NVIDIA向けHBM4のシェアはSK Hynix 60%・Samsung 30%・Micron 10% と推計されています(出典:UBS )。
NVIDIA向けHBMシェアの変化(概念図)
HBM3E世代(2024〜2025年)──SK Hynixがほぼ独占
SK Hynix ~70%
Micron
Samsung
HBM4世代(2026〜2027年・予測)──Samsungが巻き返し
SK Hynix ~60%
Samsung ~30%
Micron
出典:UBS推計(2026年4月)。実際のシェアは認証・量産タイミングにより変動する可能性あり。
3社それぞれのHBM4戦略
韓国 SK Hynixの戦略
「NVIDIA最優先」を維持。 16層HBM4をCES 2026で発表。Vera Rubin向け約70%の配分を確保。ただし出荷量20〜30%削減の検討報道もあり、需給バランスを慎重に見極め。
韓国 Samsungの戦略
「NVIDIA以外」で巻き返し。 Broadcomテストで好成績→Google TPU向け供給が有力。OpenAI Titan向け供給報道も。先進プロセスのベースダイで技術差別化を狙う。
米国 Micronの戦略
「電力効率」で差別化。 HBM4でも省電力技術を武器に。CHIPS法補助金で米国内生産を拡大し、地政学リスクの低さを強みにする。
ひとことメモ
HBM4では「ベースダイ」にロジック機能を統合する設計が検討されています。ここでSamsungは先進プロセスを使った差別化を狙っており、単なる「歩留まり改善」ではなく「アーキテクチャの差別化」に軸足を移しつつあります。
投資家が見るべき5つの評価軸
HBM市場の3社を投資判断の視点で比較するとき、「今のシェア」だけを見るのは不十分です。以下の5つの軸 で構造的に評価することが重要です。
HBM投資判断の5軸フレームワーク
1
NVIDIA認証の進捗
次世代HBMでNVIDIA認証に最初に合格するのは誰か 。合格タイミングが、その世代のシェアをほぼ決定する。決算説明会・IR資料での認証関連のコメントに注目。
2
HBM売上比率とミックス改善
全社売上に占めるHBM比率が高いほど、AIブームの恩恵を直接受ける 。SK HynixはDRAM売上の約42%がHBM(2025年推計)。Micronは急速に比率を高めている。
3
歩留まり(量産能力)
認証に通っても、高い歩留まりで量産できなければシェアは取れない。Samsungの苦戦は歩留まりの問題が本質。歩留まりの改善速度 がシェア回復のスピードを決める。
4
顧客の多角化
NVIDIA以外の顧客(Google、Broadcom、OpenAI、Microsoft)をどれだけ持っているか。1社依存はリスク 。SamsungのBroadcom・OpenAI向け戦略、MicronのASIC 4社拡大はこの軸で評価。
5
地政学リスク
SK HynixとSamsungは韓国企業。米中対立・半導体規制強化のなかで、唯一の米国HBMメーカーであるMicronの地政学的優位性 は見逃せない。CHIPS法補助金の規模と活用状況にも注目。
投資判断に関する注意 この記事は特定銘柄の投資推奨ではありません。HBM市場の競争構造を理解するための情報提供を目的としています。投資判断はご自身の責任でお願いします。半導体市場は四半期ごとに大きく変動するため、最新のIR資料・決算説明会の確認を推奨します。
よくある誤解を整理する
よくある誤解
実際はこう
「SK Hynixのシェアは永遠に安泰」
SK Hynixは強いが、HBM世代が変わるたびにシェアは動く 。HBM4ではSamsungの巻き返し予測もある。「今のシェア=未来のシェア」ではない。
「Samsungはもうダメ」
HBM3Eでは苦戦したが、DRAM全体では世界首位 。HBM4でBroadcom・Google・OpenAI向けに巻き返しの戦略が進行中。書き切るのは早い。
「Micronはシェアが小さいから重要ではない」
唯一の米国HBMメーカー という地政学的価値は大きい。CHIPS法支援を受け、米国内でのHBM生産拡大を進めている。シェアの絶対値だけでは測れない。
「HBMシェア=技術力の差」
シェアの差は技術力だけでなく、NVIDIA認証のタイミング・量産のスピード・価格戦略 が複合的に決めている。技術力だけなら3社に圧倒的な差はない。
「HBM市場はNVIDIAだけで決まる」
NVIDIAが最大の買い手であることは事実だが、Google TPU・Broadcomカスタムチップ・OpenAI Titan・Microsoft Maiaなど「非NVIDIA」市場が急拡大中 。多角化の進捗が3社の将来を左右する。
まとめ:HBM勢力図の全体像
この記事のまとめ
① 超寡占市場: HBMを量産できるのはSK Hynix・Samsung・Micronの3社のみ。参入障壁はTSV技術・精密積層・GPU企業との共同開発の3つ。② 現在の勢力図(2025年Q2): SK Hynix 62%(首位)、Micron 21%(2位に浮上)、Samsung 17%(3位に後退)。Samsungの苦戦はHBM3EのNVIDIA認証遅れが原因。③ SK Hynixの強さの本質: NVIDIAとの共同開発→先行認証→量産→次世代でも最優先という「正のスパイラル」。HBM4でもNVIDIA向け約60〜70%を確保。④ Samsung・Micronの巻き返し: Samsungは「NVIDIA以外」(Broadcom・Google・OpenAI)を重点開拓。MicronはCHIPS法支援と電力効率で差別化。⑤ HBM4で勢力図は動く: UBS予測ではSK Hynix 60%・Samsung 30%・Micron 10%。世代交代のたびにシェアは変動する構造。⑥ 投資家の5軸: ①NVIDIA認証の進捗、②HBM売上比率、③歩留まり、④顧客多角化、⑤地政学リスク。シェアの数字だけでなく構造で判断する。
結局こういうことです。HBM市場の勢力図は「固定」ではなく、世代交代のたびに動く構造 です。今のシェアはSK Hynixの圧勝ですが、その強さの源泉は「NVIDIA認証の先行」というタイミング優位にあり、技術的な絶対差ではありません。投資家は「今のシェア」ではなく、「次世代のシェアがどう動くか」を決める構造要因 を読むことが重要です。
よくある質問(FAQ)
Q. HBM市場に新規参入する企業はありますか?
A. 現時点では、TSV技術・精密積層・GPU企業との認証プロセスという3つの高い障壁があり、短期間での新規参入は極めて困難です。中国のCXMTがDRAM量産を拡大していますが、HBMの量産技術は持っていません。HBMは「DRAM技術のさらに先」にある特殊な領域であり、少なくとも2027年頃までは3社寡占が続くと見られています。
Q. 3社のなかで「最も安全な投資先」はどれですか?
A. 個別銘柄の推奨はできませんが、構造的に言えば、SK Hynixは「NVIDIA依存度の高さ」、Samsungは「HBM世代ごとの認証リスク」、Micronは「シェアの小ささと生産規模」がそれぞれリスク要因です。3社ともAI需要の恩恵を受ける立場にありますが、リスクの種類が異なる ことを理解したうえで判断すべきです。なお、3社とも2026年末までHBM生産分が完売状態であり、需要面のリスクは現時点では限定的です。
Q. HBM以外のDRAM市場でのシェアも見るべきですか?
A. はい。HBMは高単価・高利益率の成長市場ですが、DRAM全体に占める比率はまだ一部です。Samsung はDRAM全体では世界首位であり、モバイル・PC向けDRAMの売上基盤は依然として強固です。企業全体の収益安定性を見るなら、HBMだけでなくDRAM全体のプロダクトミックス を合わせて評価することが重要です。
この記事のテーマを、本でもっと深く PR(アフィリエイト広告)
メモリの3社を、半導体の産業構造の中で位置づけたい方に。本書(SBクリエイティブ)は、産業構造や企業どうしのつながり(エコシステム)の章で、業界の全体像を図解しています。
¥1,980 (2026/10/05 21:02時点 | Amazon調べ)
ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ 気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
HBM・先端パッケージをもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ
記事の更新情報を受け取りたい方へ
新しい記事が公開されたら、Xアカウント @shirasusolo でお知らせします。AIインフラの構造を一緒に学んでいきましょう。




コメント