CHECK YOUR THESIS
「この銘柄、AI関連らしいですよ」
そう紹介された銘柄について、こう思ったことはありませんか。
・IRに「開発中」と書いてあるが、これは売上になっているのか
・「大手と協業」とあるが、いくらの話なのかが書いていない
・技術がすごいのは分かった。でも業績はどれだけ変わるのか
この違和感は正しいです。そして、その違和感は「感覚」で終わらせず、手順に落とすことができます。
先に結論
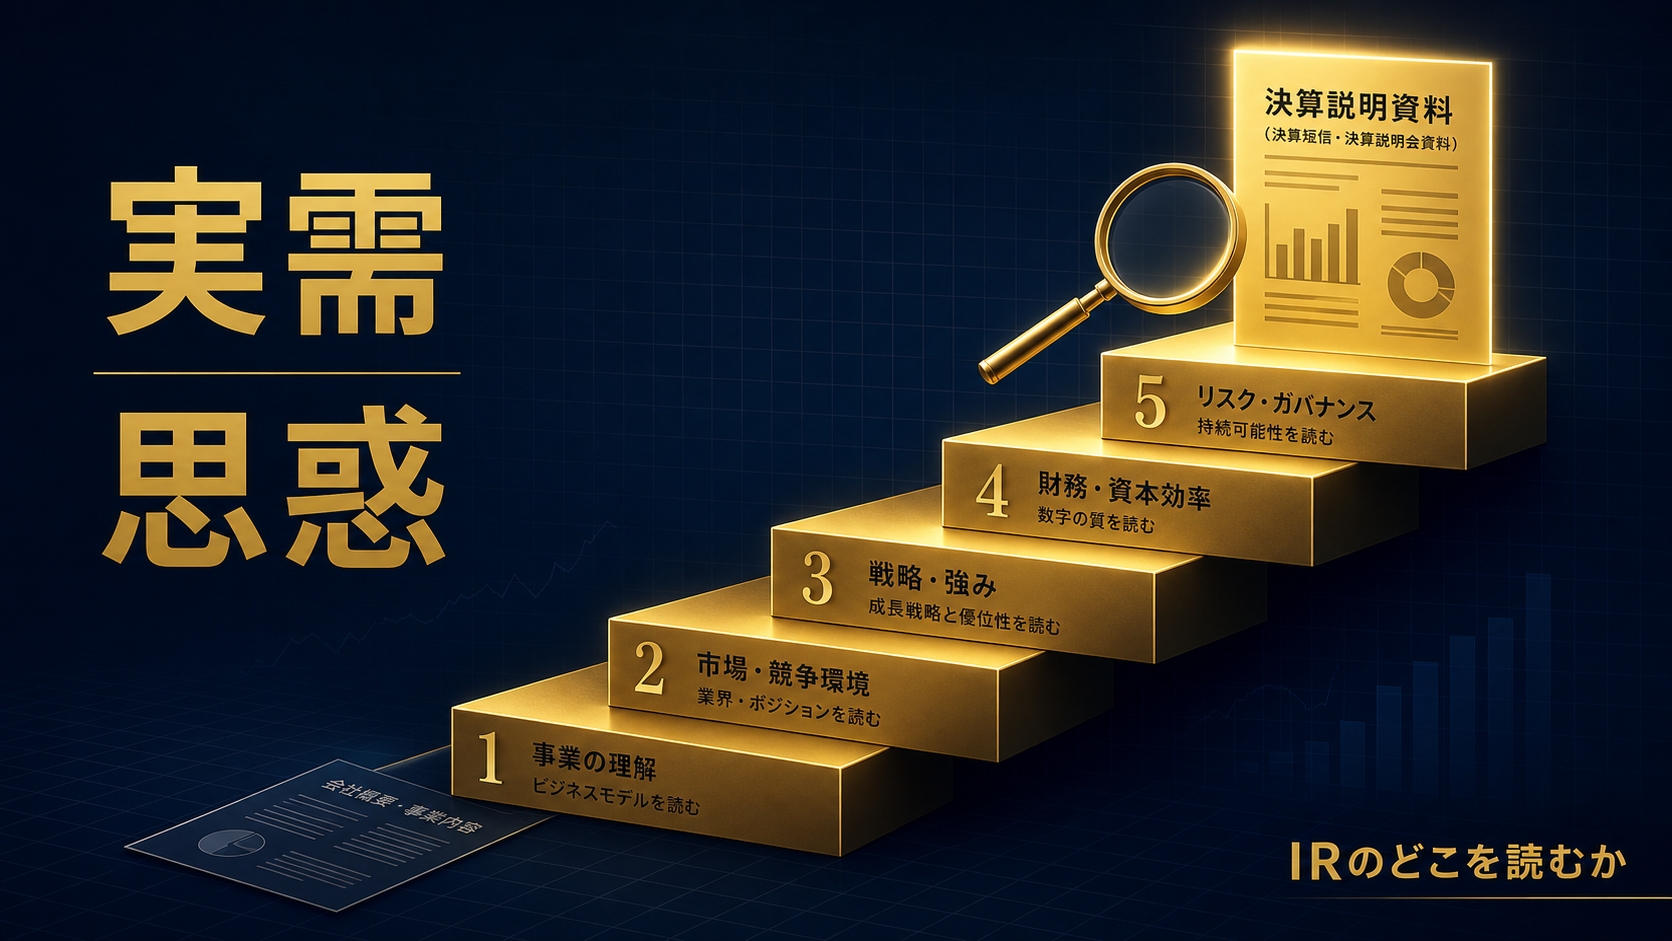
材料の「本物度」は、証拠の強さで決まります。最も弱いのが「開発中」「協業を検討」というリリースの文言、次が受注の獲得、最も強いのが決算書に売上として計上されていることです。
そして最後に、その売上が全社売上の何%かを確認します。技術的に有望であることと、業績が変わることは、まったく別の話だからです。
📐 この記事と「決算の読み方」記事の役割の違い
この記事
話が本当かどうか
真偽の判定。出てきた材料が、どの段階の証拠なのかを見分けます。
別記事(IRの読み方)
企業の実力はどれくらいか
実力の測定。利益率・受注・投資などから会社の稼ぐ力を測ります。
まず「本当か」を確かめ、本当だと分かってから「どれくらいか」を測る。この順番が逆になると、実力のない会社の実力を測るという遠回りが起きます。
🧭 この記事の位置:半導体投資 > 銘柄の見極め > 実需と思惑の判定
投資判断のプロセス
① 産業を理解する
② リスクを知る
③ 銘柄を絞る ←ココ
④ 資金配分を決める
⑤ 継続して見直す
この記事で分かること:「AI関連」と言われた材料が、開示上どの段階の証拠にあたるのかを自分で判定し、業績への影響の大きさまで数字で確認する手順。
証拠には「強さの順番」がある
同じ「AI関連」という言葉でも、その裏にある証拠の強さはまったく違います。プレスリリースに一言書かれているだけの話と、決算書の売上として数字が動いている話は、投資判断の材料としては別物です。
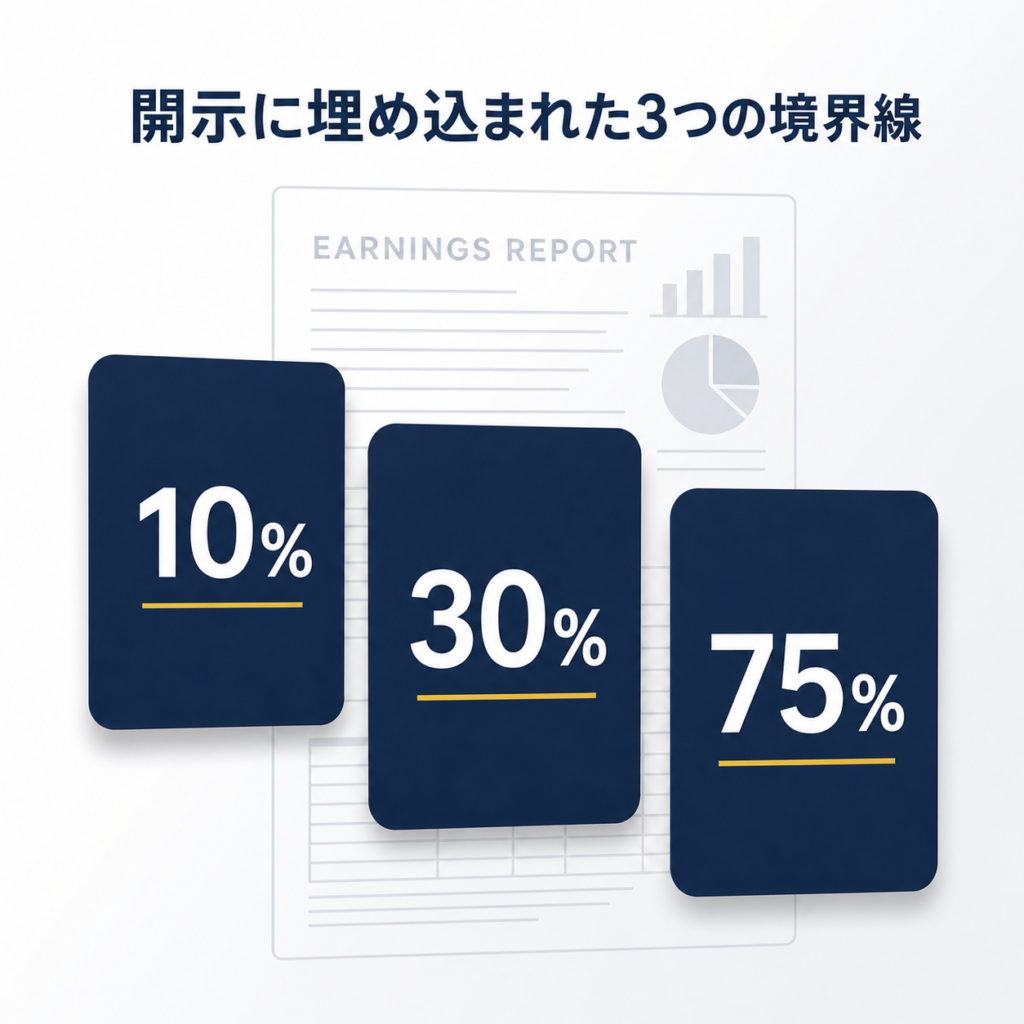
ところが株価は、その区別をあまりしてくれません。だから、区別する作業を自分でやる必要があります。そのときに使えるのが、実は開示のルールに埋め込まれた「数字の境界線」です。会社が何を出さなければならず、何は出さなくてもいいのかを知っておくと、開示の空白の意味が読めるようになります。
10%
この規模になるとセグメントとして独立開示される目安
30%
利益がこれだけ動くと業績予想の修正開示が必要になる目安
75%
報告セグメントの合計が全社売上に対してカバーすべき下限
出典:企業会計基準第17号「セグメント情報等の開示に関する会計基準」(企業会計基準委員会)/東京証券取引所「業績予想の修正、予想値と決算値との差異等」ほか適時開示に関するFAQ。売上高は±10%、営業利益・経常利益・親会社株主に帰属する当期純利益は±30%が修正開示の判断基準とされています。要件の細部は条件により異なるため、実際の判断は各原典をご確認ください。
用語:実需(じつじゅ)と思惑(おもわく)
実需とは、実際にモノやサービスが売れて売上になっている(またはなることがほぼ確定している)需要のこと。思惑とは、「そうなるかもしれない」という期待だけで、まだ数字になっていない状態のことです。株価はどちらでも動きますが、消えるのは思惑のほうです。
なぜ「開発中」の一言で株価が動くのか
株価は「利益」ではなく「利益の予想」で動く
株価は、これまでの利益ではなく、これから稼ぐであろう利益をもとに値段がつきます。だから、まだ売上ゼロの話でも「将来これが大きくなるなら、今の株価は安い」と考える人が現れれば、株価は上がります。ここまでは正常な値付けです。
問題は、その将来像を誰も検算していないときです。「AIデータセンター向けに開発中」という一文だけでは、単価も数量も納入時期も分かりません。数字が分からないので、期待の上限も決まりません。上限がない期待は、いくらでも膨らみます。
言い換えると
「大手企業と取引の話が進んでいます」と言う取引先と、「先月◯◯円ぶん納品して入金されました」と言う取引先。取引先として信用できるのは後者ですよね。株の材料もまったく同じで、金額と時期が書かれていない話は、まだ与信をつけられない段階の話です。
そして「上限がない期待」は、いつか数字に照合される
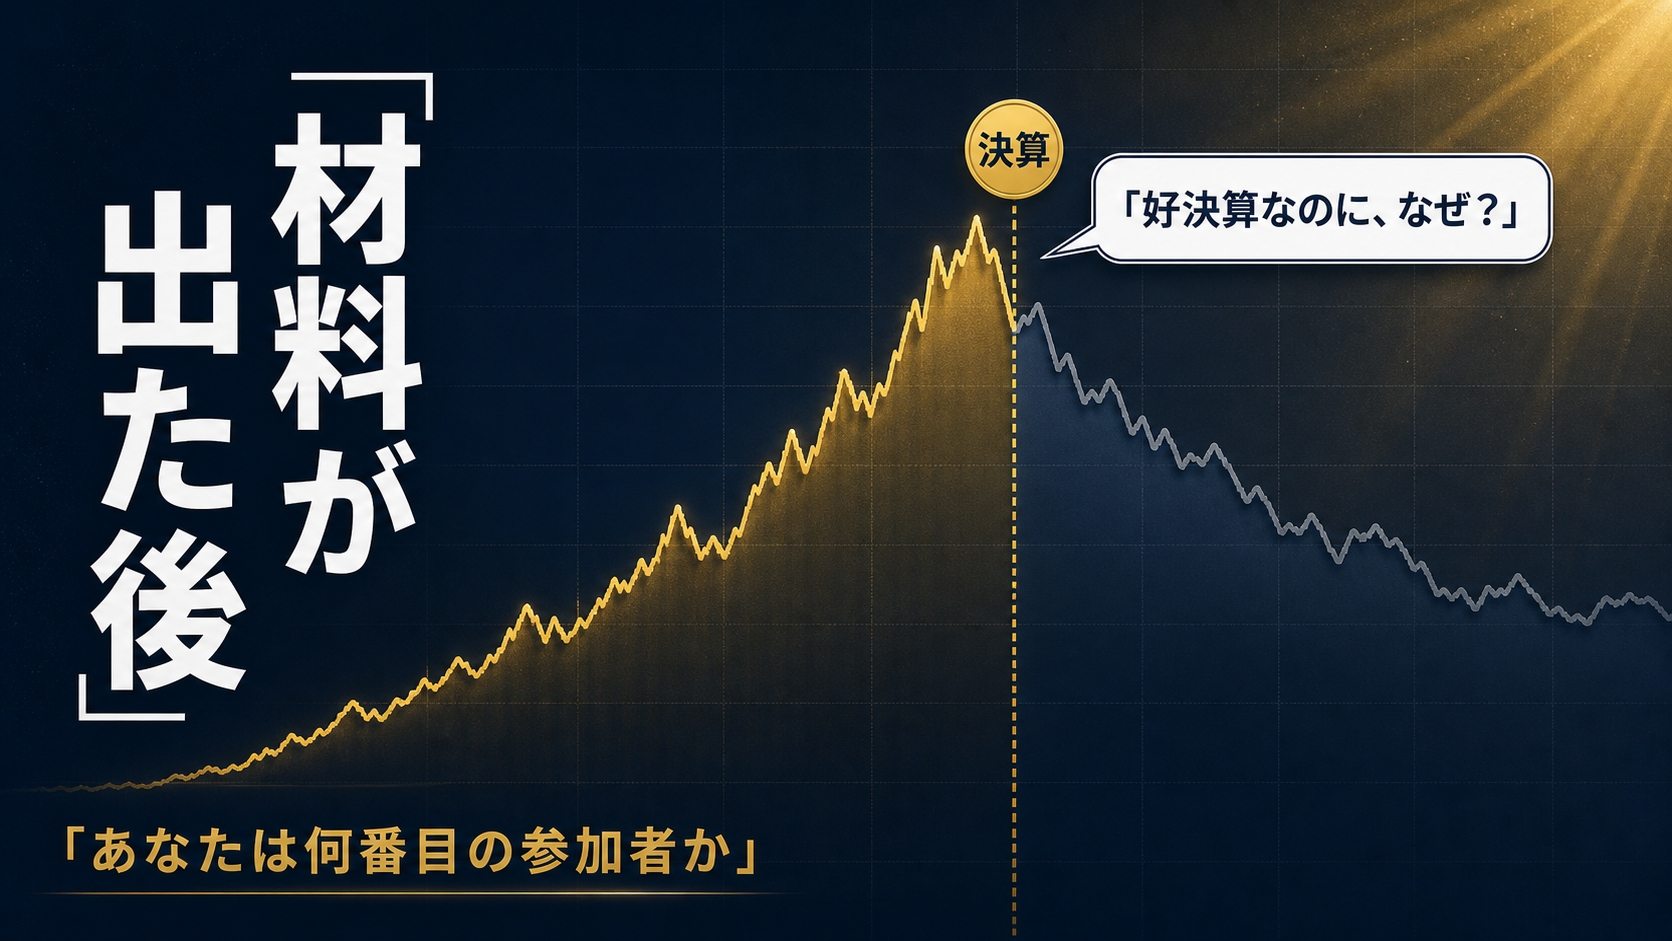
期待が消える瞬間は、たいてい決算です。期待していたテーマの売上が、決算書のどこにも見つからない。あるいはセグメント売上がほとんど動いていない。そのとき、株価についていた期待の部分がはがれます。
つまり、実需と思惑の見分けは倫理の話ではなく、自分の損益が「いつ・何によって検算されるか」を先に知っておく作業です。決算で照合されると分かっているなら、決算前に自分で照合してしまえばいい。それがこの記事の手順です。
リスクの正体は「情報の非対称」ではなく「確認の省略」
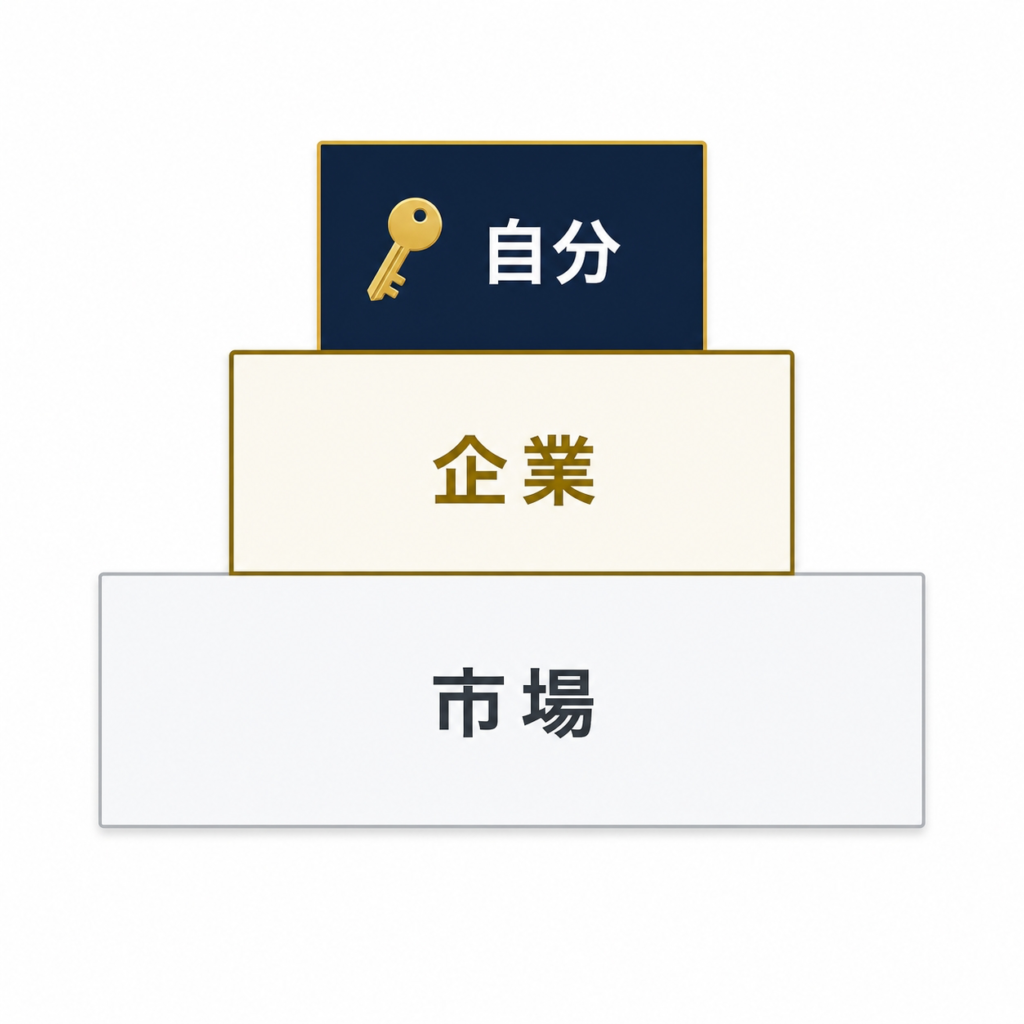
テーマ株で損を抱える原因は、多くの場合「知らなかったから」ではありません。確認できたはずのことを、確認しなかったからです。ここを3つの層に分けると、自分が何を握れて何を握れないのかがはっきりします。
リスクを3層に分けて考える
LEVEL 1
市場のリスク
自分では避けられない
- AI投資全体への期待が冷える
- 金利・為替・地政学の変化
- テーマそのものの人気が移る
LEVEL 2
企業のリスク
調べれば減らせる
- 材料がまだ売上になっていない
- なっていても全社比で小さい
- 採用の可否を顧客側が握っている
- 会社自身は業績予想を上げていない
LEVEL 3
自分のリスク
完全に自分で決められる
- 一次情報を見ずに買っていないか
- 思惑段階の銘柄に大きく賭けていないか
- 「上がっているから」が理由になっていないか
コントロールできるのはLEVEL 3だけです。そしてLEVEL 2は、この記事の手順で「調べれば減らせるリスク」に変えられます。手順を持たないと、LEVEL 2がそのままLEVEL 1のように見えてしまいます。
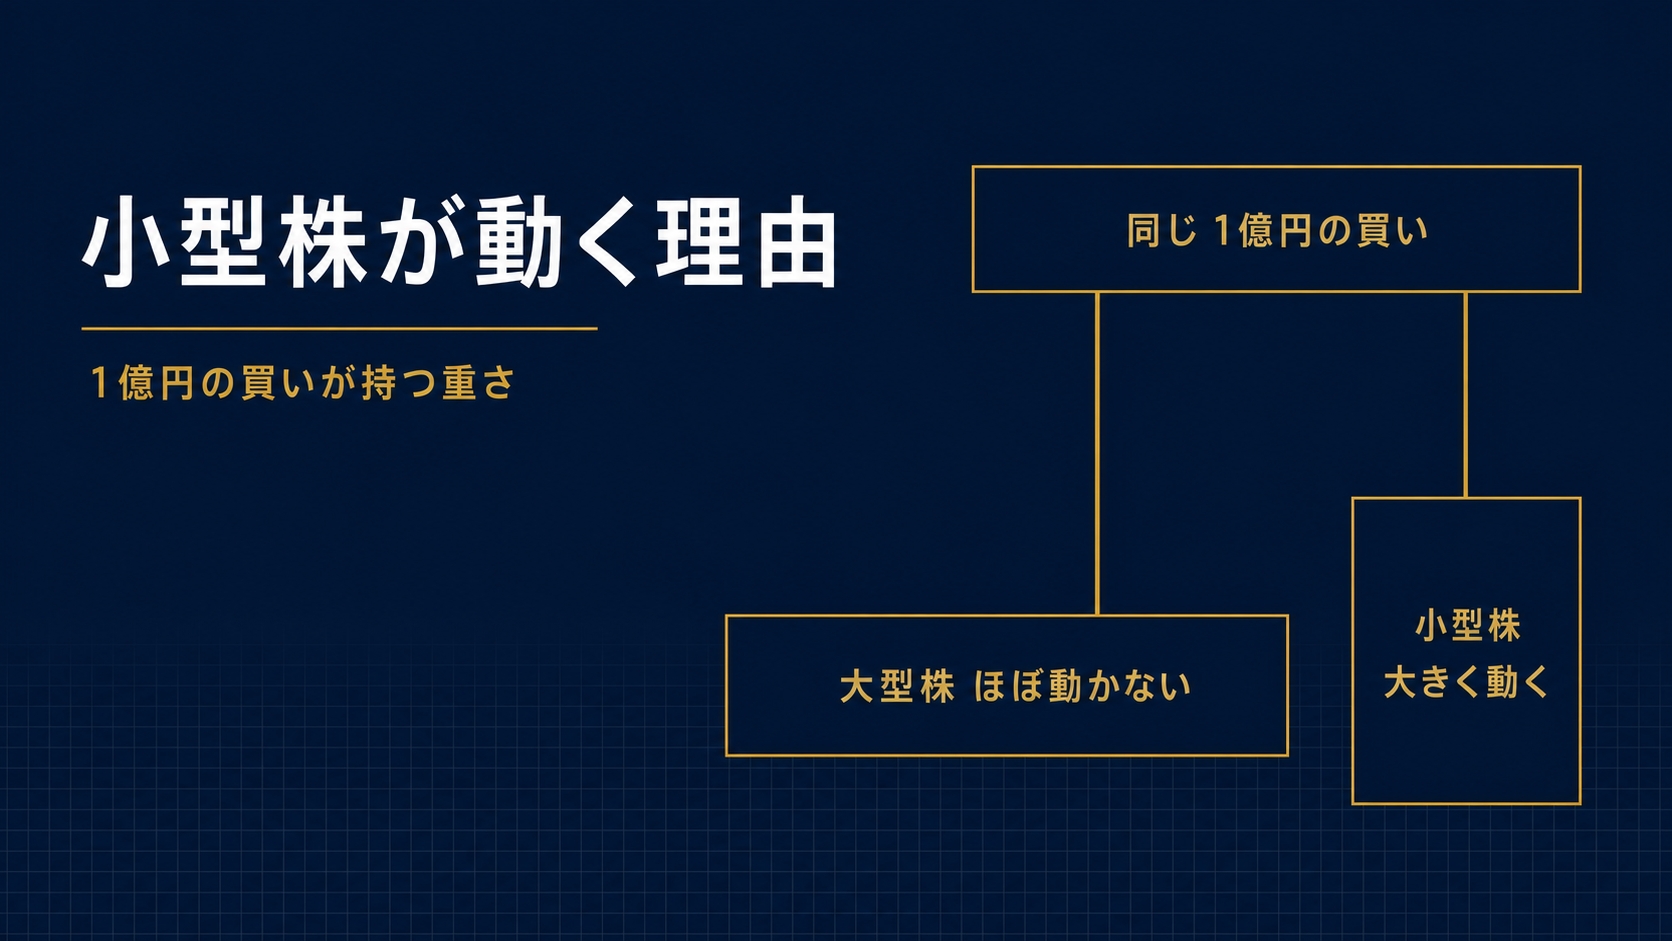
なお、材料の真偽と関係なく、時価総額が小さい銘柄はそもそも値動きが荒くなりやすいという別の性質があります。こちらは
時価総額と流動性|なぜ小型株は”煽られやすい”のか
で扱っています。
手順1:その材料が「何段目」かを判定する
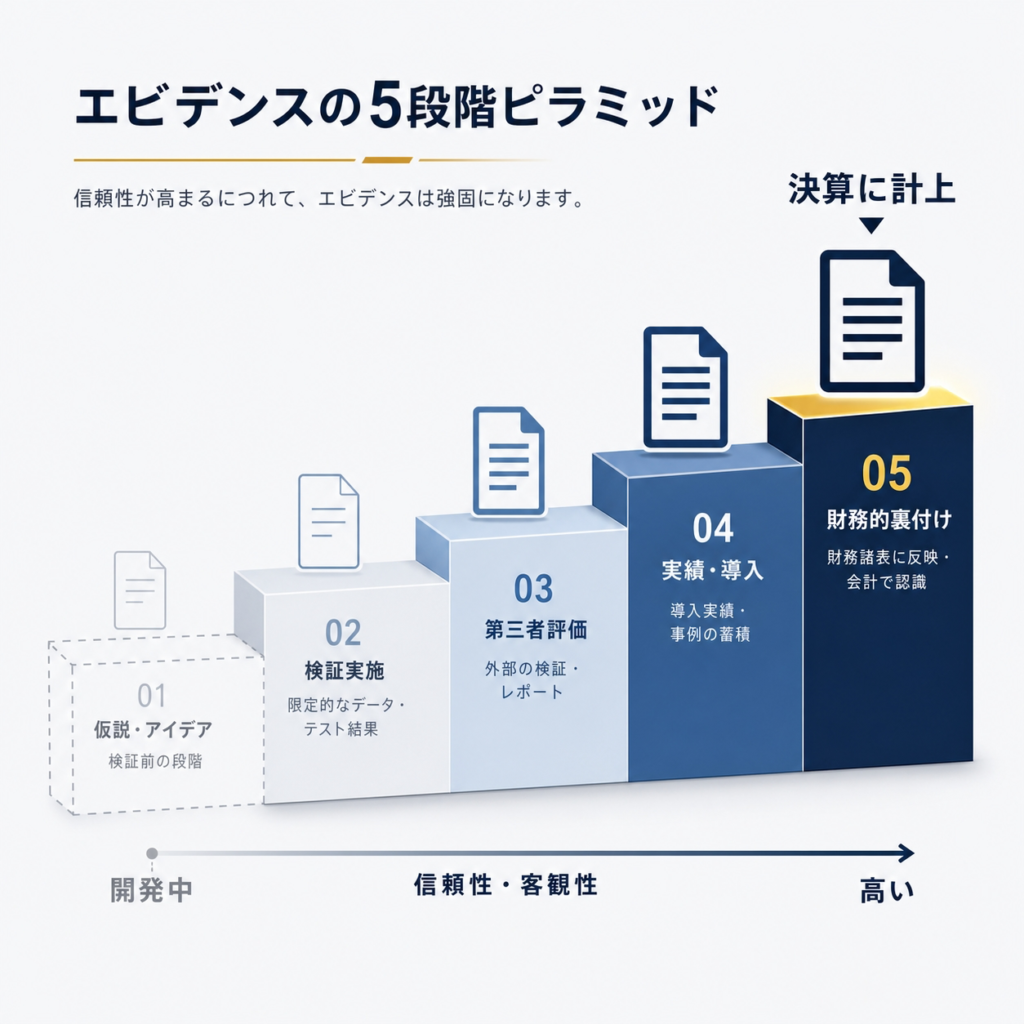
まず、materialを言葉づかいで分類します。開示文の言い回しは、実は段階ごとにかなりはっきり分かれています。下から上へ、証拠は強くなっていきます。
決算の売上として計上されている
セグメント売上・利益が実際に増えている/会社が業績予想に織り込んでいる。ここまで来たら、話は「本当」です。あとは規模の問題(手順2へ)。
STEP 4
受注として獲得している
「受注しました」「受注残高が増加」など。金額と時期が見え始めます。ただし受注高・受注残高の開示は義務ではなく、取り消しや延期もあり得ます。
STEP 3
サンプル出荷・認定(クオリファイ)取得
技術的な関門は通過。ただし「使ってもよい」と認められただけで、いくら買うかは顧客が決めます。半導体では特にここで止まる例が珍しくありません。
STEP 2
協業・基本合意・覚書(MOU)
相手はいますが、金額も数量も未定。「検討」「協議」という語が入っていたら、まだ何も決まっていないと読むのが妥当です。
「開発中」「研究を進めている」
自社の意向のみ。相手も金額も時期もありません。ここで株価が大きく動いているなら、値段のほぼ全部が期待でできています。
用語:クオリファイ(認定)
部品や材料が、顧客の製品に使ってよい品質かどうかを顧客側が審査して通すこと。通ると採用の候補に入りますが、採用量と価格は別交渉です。
判定のコツ:SNSや記事の要約ではなく、必ず会社自身が出した開示文を読んでください。第三者の「〜と見られる」「〜の可能性」は、STEP 1より下の段だと考えるのが安全です。
手順2:「本当」でも「大きい」とは限らない
段が上がって売上が確認できたら、次は規模です。ここを飛ばすと、「話は本当だったのに株価は戻らない」という一番もやもやする結果になります。確認は3つだけです。
① どのセグメントに入っているか
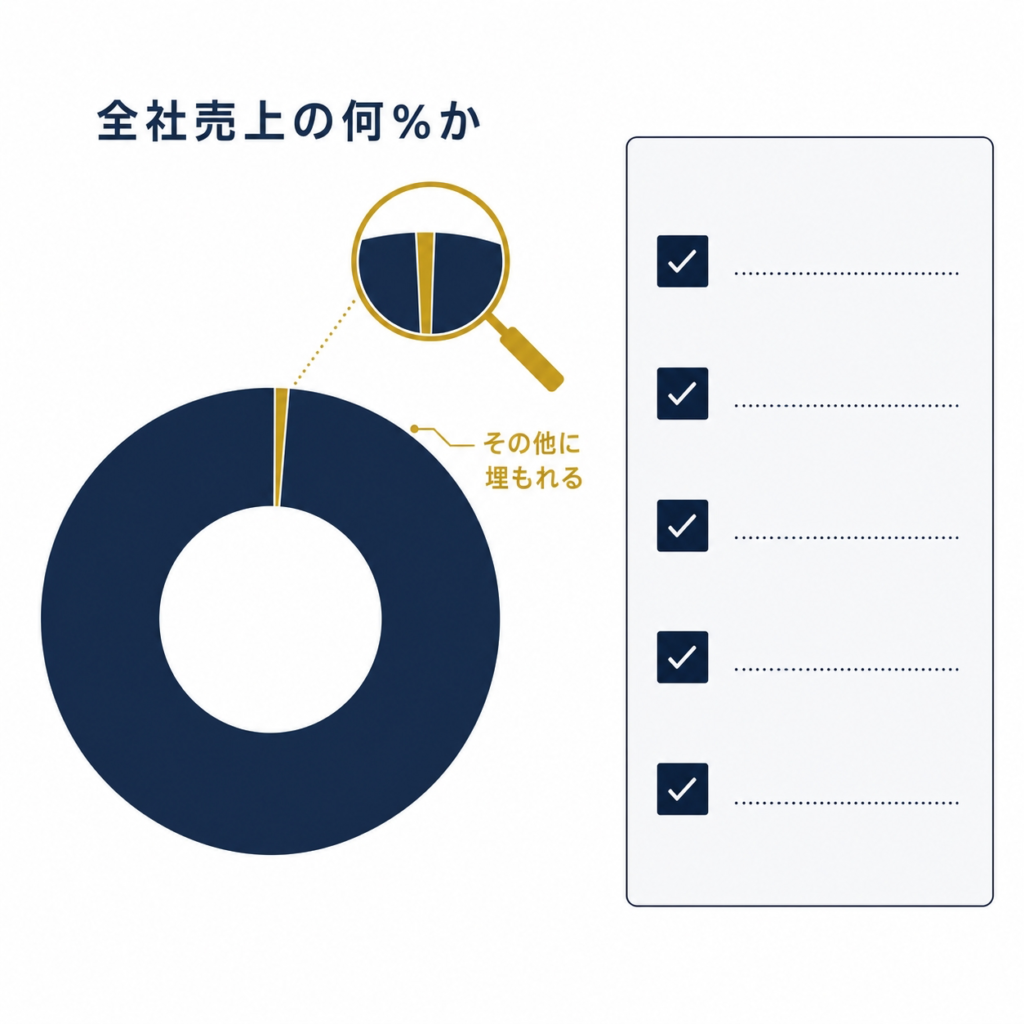
決算短信の後半には「セグメント情報」という区分別の売上・利益があります。会計基準では、売上・利益・資産のいずれかが全体の10%以上といった量的基準を満たす事業が、独立した報告セグメントとして開示されます(企業会計基準第17号)。裏を返せば、新しいテーマ事業は「その他」に埋もれていることが多いということです。
「その他」に入っていて金額も書かれていないなら、それは会社にとってまだ独立して語る規模ではない、という会社側の判断がそのまま表れています。
② 全社売上に対して何%か(電卓を使う)
| テーマ関連売上/全社売上 |
読み方 |
開示の現れ方 |
| 1%未満 |
業績を動かす段階ではない。株価が動くなら期待の部分 |
「その他」に埋もれる/個別開示なし |
| 数%程度 |
芽は出ている。伸び率の継続性を四半期ごとに追う段階 |
決算説明資料や質疑で言及され始める |
| 10%以上 |
主力事業のひとつ。ここで初めて全社業績の説明要因になる |
報告セグメントとして独立開示されやすい |
※区分の考え方の目安であり、実際のセグメント区分は各社の管理体制によって決まります。10%は企業会計基準第17号の量的基準に基づく参考値です。
③ 会社自身が業績予想を動かしたか
ここが最後の関門です。東証の適時開示では、売上高で±10%、利益項目で±30%程度の差が生じる見込みになると、業績予想の修正を開示する必要があるとされています。つまり、大きな材料が出たのに業績予想が据え置かれているなら、会社は「今期の数字を大きく変えるほどではない」と見ているということです。
このズレは、投資家の期待と会社の見立ての差そのものです。そして決算のたびに、差は縮まる方向に修正されていきます。
実需の裏付けを確認する5つの観点
□ 決算に売上として計上されているか(発表だけで終わっていないか)
□ 受注残・受注高が伸びているか(将来の売上の裏付け。ただし開示は任意)
□ 採用先・用途が具体的に開示されているか(「引き合いがある」だけではないか)
□ 会社自身がIRで言っているか(第三者の推測ではないか)
□ 設備投資・増員など、実行の裏付けがあるか
5つのうち何個当てはまるかで実需の確度を評価できます。0〜1個なら「まだ思惑の段階」と考えるのが妥当です。
用語:受注残高
受注したがまだ売上に計上していない、これから納める分の金額。将来の売上の予約表のようなものです。開示は義務ではないため、載っていない会社もあります。
💡 もうひとつの手がかりが、セグメント情報の末尾にある「主要な顧客ごとの情報」です。単一の顧客への売上が全体の10%以上あると注記されるため、特定の大口顧客への依存度が読み取れる場合があります(顧客名が記号表記のこともあります)。「大手の取引先である」ことが必ずしも利益に直結しない理由は
「NVIDIAの取引先」という言葉の罠
で扱っています。
あなたの立場から、この手順をどう使うか
あなたにとっての意味
投資を始めたばかりの方へ
まずは「STEP 5(決算の売上として見える)まで来ていない材料には、大きな金額を入れない」だけ決めておくと、判断がだいぶ楽になります。判定できるようになるまで待っても、機会は消えません。
個別株の経験がある方へ
半導体・AIインフラは、認定取得(STEP 3)から量産売上(STEP 5)までの時間が長く、その間ずっと株価だけが期待で先に動きます。他業種の感覚より、段の判定を厳しめに置く価値があります。
いま含み損を抱えている方へ
責める必要はありません。段の判定という道具がないうちは、誰でも同じ買い方になります。いま持っている銘柄を、この5段に当てはめて「何段目か」を書き出してみてください。判断材料が増えるだけでも、次の決定は落ち着いたものになります。
よくある3つの誤解
誤解1:思惑段階の銘柄は「悪い銘柄」だ
そうではありません。段が低いというのは、値段の中に占める期待の割合が大きいという事実にすぎません。良い悪いではなく、不確実性の大きさの話です。だからこそ、どれだけの金額を入れるかという判断と結びつけます。
誤解2:売上に計上されていれば安心だ
売上が立っていても、全社の1%なら業績の説明要因にはなりません。また半導体は需要の波が大きく、いま立っている売上が続くとも限りません(この点は
シリコンサイクルの記事へ)。真偽の判定と、実力の測定は別作業です。
誤解3:技術がすごければ株価も上がる
技術の優位が損益に効くかどうかは、価格を自分で決められるか、顧客が他に替えられないか、という商売の条件で決まります。技術の説明を読んだら、必ず「これは売上と利益率にどう出るのか」まで自分で言い換えてみてください。
まとめ:手順は2つだけ
SUMMARY
手順1:その材料は5段のどこか。「開発中」なら1段目、「協業を検討」なら2段目、認定取得で3段目、受注で4段目、決算の売上で5段目。
手順2:5段目まで来たら、どのセグメントに入り、全社売上の何%で、会社が業績予想を動かしたかを確認する。
この2つを通せば、SNSで紹介された話でも「いま値段のどれくらいが期待でできているか」を自分の言葉で説明できるようになります。それが分かっていれば、期待がはがれたときにも慌てずに済みます。
よくある質問
Q1. 決算短信のどこを開けばいいですか?
まず1枚目のサマリーで全社の売上と業績予想を確認し、次に添付資料の「セグメント情報」を開きます。会社によっては決算説明会資料のほうが図表で分かりやすく、質疑応答の要旨が公開されている場合は、そこに具体的な数量・時期の話が出ていることもあります。
Q2. 顧客名が「A社」と書かれていて相手が分かりません。
顧客名は守秘義務で出せないことが多く、これは珍しいことではありません。名前が分からなくても、その顧客への売上が全体の何%かは注記から読める場合があります。相手の特定より依存度の把握を優先するほうが、判断には役立ちます。
Q3. 5段目まで待っていたら、株価は上がりきってしまいませんか?
その可能性はあります。ここはトレードオフで、確実性を取るほど値段は高くなります。どちらが正しいかを決めることはできませんが、少なくともいま自分が確実性の低いほうを選んでいると自覚した上で金額を決められる点に意味があります。
Q4. 受注残高が載っていない会社は判定できませんか?
受注高・受注残高の開示は義務ではないため、載っていない会社は多くあります。その場合は、四半期ごとのセグメント売上の推移、設備投資額、決算説明資料での言及の変化を代わりに追うことになります。手がかりが少ないぶん、判定の確度は下がると認識しておくのが誠実です。
Q5. すでに買った銘柄が1〜2段目だと分かりました。どうすべきですか。
どうすべきかを外部が決めることはできません。ただ、確認できる事実としては「値段の多くが期待でできている」「決算で照合される日が来る」の2点です。その前提で、投入額が自分の許容範囲に収まっているかを見直す、という順序で考える方が多いようです。判断はご自身の状況に基づいて行ってください。
免責事項:本記事は半導体・AIインフラ産業の構造と投資リスクを理解するための情報提供を目的としたものであり、特定の銘柄や投資手法を推奨するものではありません。当サイトは金融商品取引法に基づく投資助言・代理業の登録を受けておらず、投資助言を行うものではありません。記載の制度・基準(セグメント情報の量的基準、適時開示の判断基準等)は執筆時点の公開情報に基づくもので、細部の要件は条件により異なります。実際の判断にあたっては、必ず企業会計基準委員会・日本取引所グループ等の原典および各社の最新の開示資料をご確認ください。投資に関する最終的な判断は、必ずご自身の責任と最新の一次情報に基づいて行ってください。
次に読むべき記事
判定の手順を手に入れたら、次は「実際に判定してみる」段階です。当サイトの企業分析記事は、あえて煽らず構造だけを書いているので、練習台として使えます。
🧭 判定の練習に使う|銘柄マップ
NVIDIA AI半導体のサプライチェーン全マップ|15社で読み解く構造
「どの会社がどの工程を担っているか」が分かると、材料が出たときに「それはこの会社の売上のどこに入るのか」を推測できるようになります。
記事を読む →
⚠️ 材料の落とし穴|必読
「NVIDIAの取引先」という言葉の罠|サプライヤーの利益率はなぜ低いのか
実需が確認できても儲かるとは限らない。取引が本物であることと、利益が残ることの違いを構造で整理しています。
記事を読む →
📉 なぜ乱高下するのか|土台の記事
なぜ半導体株はこれほど乱高下するのか|シリコンサイクルの構造
実需が確認できた銘柄でも大きく下がることがあります。その理由は産業そのものの周期性にあります。
記事を読む →
コメント