「現物だけだと、上がっても増え方が小さい」——そう感じ始めた方へ
AI半導体の記事を読み込んで、産業の構造も理解した。実際に株を買って、少しは増えた。
でも、思ったほどではない。「見立ては合っているのに、資金が小さいせいで結果が小さい」——そう感じたとき、多くの人が信用取引を調べ始めます。
その気持ちは、まったく自然なものです。ただ、AI半導体という分野に限っては、この選択が特に相性の悪い組み合わせになります。理由は「危ないから」という漠然としたものではなく、制度の仕組みと値動きの大きさが噛み合わないという、はっきりした構造にあります。
信用取引の最大のリスクは「損が3倍になること」ではありません。
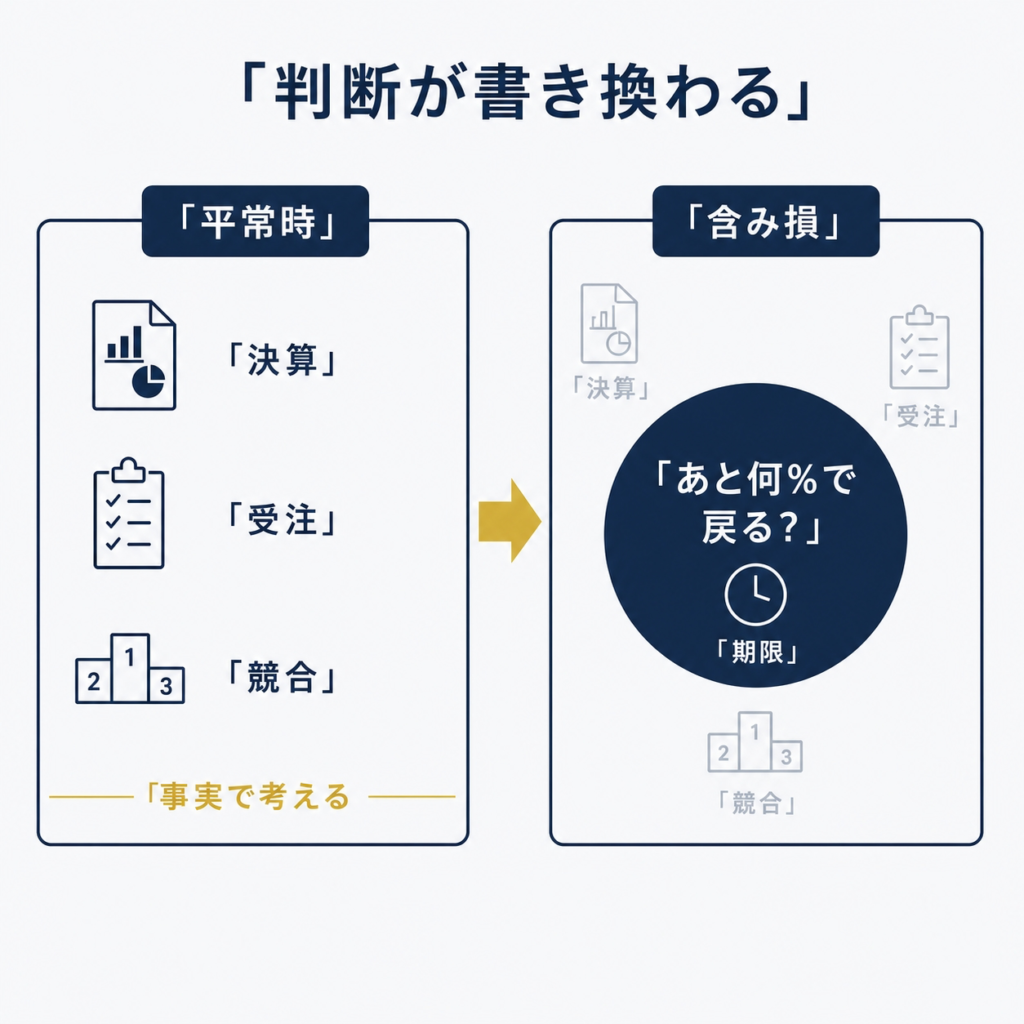
株価の見立てが最終的に正しかったとしても、途中の下落で強制決済されれば、その後の上昇に立ち会えないまま負けが確定する——これが本当のリスクです。
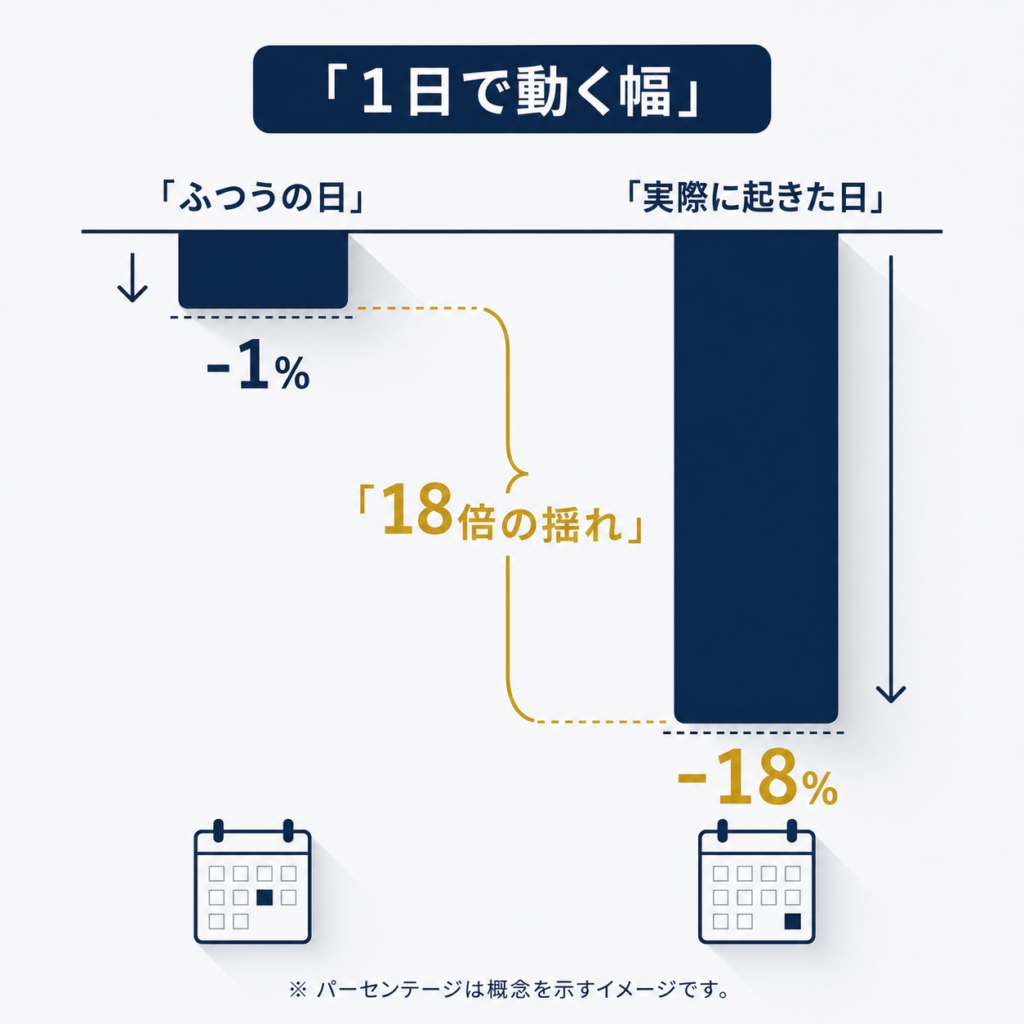
実際に東京エレクトロンは、2025年8月1日に決算を受けて1日で18%安のストップ安水準(前日比5,000円安の2万2,330円)まで売られました(日本経済新聞・ロイター 2025年8月1日)。同社株はその後の局面で上場来高値を更新していますが、この1日を持ちこたえられなかった人は、その上昇の場にいません。
「予想の正しさ」と「生き残ること」は、まったく別の問題なのです。
まず、この分野の「揺れ幅」を数字で見てください
信用取引の話をする前に、確認しておきたいことがあります。AI半導体という分野は、そもそも1日でこれだけ動く場所だという事実です。ここを飛ばしてレバレッジの話をしても意味がありません。
2024年8月5日(1日)
2025年1月27日(1日)
2025年8月1日(一時)
注目していただきたいのは、これらが「会社が倒産しそうになった」わけではないという点です。DeepSeekショックは新しいAIモデルの発表がきっかけでしたし、東京エレクトロンは決算の見通し修正が理由でした。産業そのものが終わったわけではありません。
つまりこの分野では、長期の見立てが正しいままでも、短期で15〜20%動くことが普通に起きるのです。そしてこの「普通に起きること」が、レバレッジをかけた人にとっては致命傷になります。
株価が上下に振れる幅の大きさのこと。同じ「1年で+30%」でも、途中でほぼ動かず上がる銘柄と、上下40%を行き来しながら上がる銘柄があります。半導体株は後者に近い性質を持ちます。
なぜ半導体という産業がこれほど揺れるのか、その根っこの構造は別記事で扱っています。なぜ半導体株はこれほど乱高下するのか|シリコンサイクルの構造を先に読むと、本記事の理解が一段深まります。
信用取引の仕組み|「自分の意思で降りられなくなる」瞬間
信用取引の説明でよく語られるのは「自己資金の約3.3倍まで売買できる」という部分です。ただ、本当に理解しておくべきなのは、その裏側にある「一定の水準を割ると、証券会社の判断でポジションが閉じられる」という仕組みです。ここを先に押さえます。
① 3つの用語だけ、先に覚えてください
信用取引をするために証券会社へ預ける担保のこと。法令・取引所規則により、約定代金の30%以上かつ30万円以上が必要とされています。300万円分を買うなら最低90万円、という関係です。
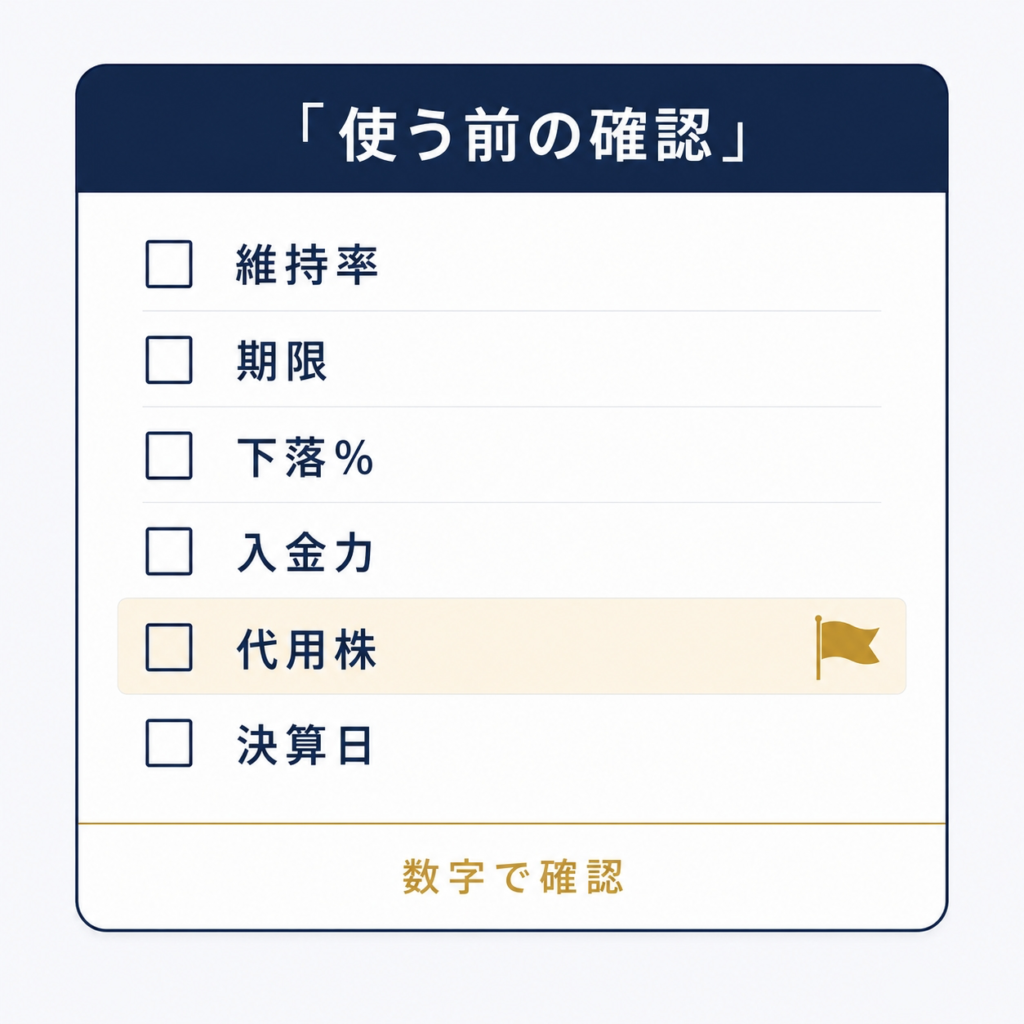
「いま預けている担保が、建玉(保有ポジション)の何%に相当するか」を示す数字です。株価が下がって含み損が出ると、担保はそのぶん実質的に目減りし、この比率が下がっていきます。
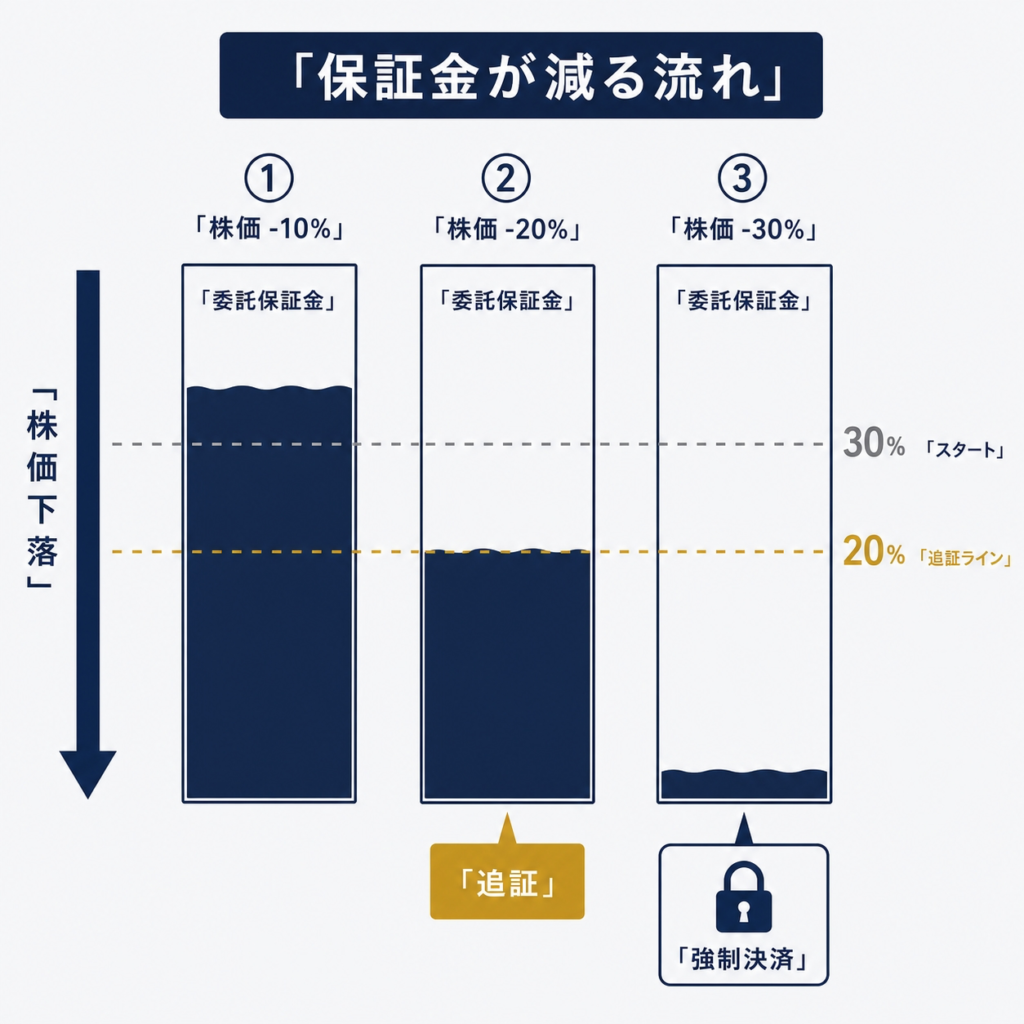
維持率が各社の定める「最低維持率」を割り込んだとき、追加の入金などを求められる仕組み。最低維持率は20%とする会社が多い一方、30%とする商品もあり、証券会社ごとに異なります(例:SMBC日興証券の日興イージートレード信用取引では30%)。差入期限も「発生日の翌々営業日正午まで」など各社で違うため、必ず口座のある会社の規定をご確認ください(執筆時点の各社公開情報に基づく)。
② 保証金100万円・建玉300万円で、株価が下がると何が起きるか
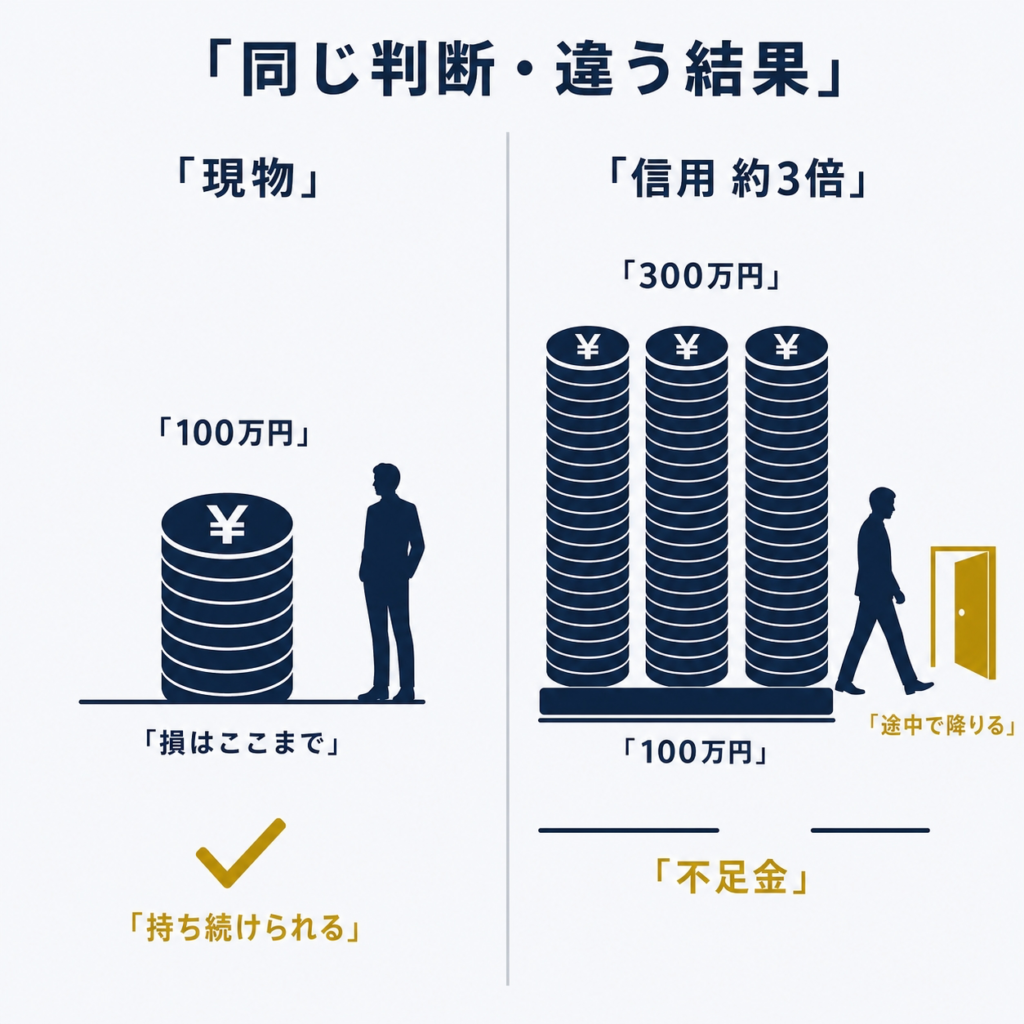
ここが本記事の核心です。具体的な金額で追ってみましょう。自己資金100万円を担保に、300万円分の株を買ったケースを想定します(約3倍)。比較のため、同じ100万円を現物で買った場合を並べます。
| 株価の 下落率 |
現物100万円 (レバなし) |
信用・建玉300万円 の含み損 |
残る保証金 /維持率 |
起きること |
|---|---|---|---|---|
| -10% | 90万円 (-10万円) |
-30万円 | 70万円 約23% |
まだ持ちこたえられる水準(※最低20%の会社の場合) |
| -20% | 80万円 (-20万円) |
-60万円 | 40万円 約13% |
追証が発生。20%まで戻すには約20万円の追加入金が必要 |
| -30% | 70万円 (-30万円) |
-90万円 | 10万円 約3% |
入金できなければ強制決済。90万円の損失が確定し、以後の上昇には参加できない |
| -35% | 65万円 (-35万円) |
-105万円 | 担保を超過 | 預けた100万円を失ったうえ、不足金(=支払義務)が残る |
表の一番下の行に、現物取引には存在しない事態が書かれています。投じた金額を超えて損失が出る——これが現物と信用の決定的な違いです。現物なら最悪でも投じた100万円がゼロになるだけで、それ以上を求められることはありません。
③ 「時間」も味方してくれません
さらに見落とされがちなのが、保有しているだけでコストが発生する点です。制度信用取引には最長6ヶ月の返済期限があり、買い建てには金利、売り建てには貸株料や逆日歩といった費用がかかります。買方金利は年2%台後半という水準が一般的です(例:楽天証券の制度信用 買方金利 年2.80%/優遇金利2.28%、執筆時点)。
300万円の建玉を年2.80%で1年持てば、コストは約8.4万円。半導体関連の配当利回りは決して高くない銘柄が多いため、持っているだけで少しずつ削られる状態になります。
そして、ここに深刻なミスマッチがあります。半導体の需給が一巡するサイクルは数年単位で動くのに、制度信用の期限は6ヶ月です。「産業として伸びる」という見立てが正しくても、その果実が業績に現れるまで待てる設計になっていないのです。
リスクの正体|「予想が当たる」と「生き残る」は別の問題です
ここからが、この記事で最もお伝えしたい話です。信用取引の本質的な危険は、損失が3倍になることではありません。「途中で強制的に退場させられる」という点にあります。
AさんとBさんが、同じ半導体関連株を「1年後には上がる」と判断して同じ日に買いました。Aさんは現物で100万円。Bさんは同じ100万円を担保に300万円分。
1年後、実際に株価は当初より上がりました。ただし途中で一度、35%下げる局面がありました。
値動きが大きいほど、「生き残る確率」は下がります
これは気の持ち方の問題ではなく、確率の問題です。難しい数式は使わずに整理します。
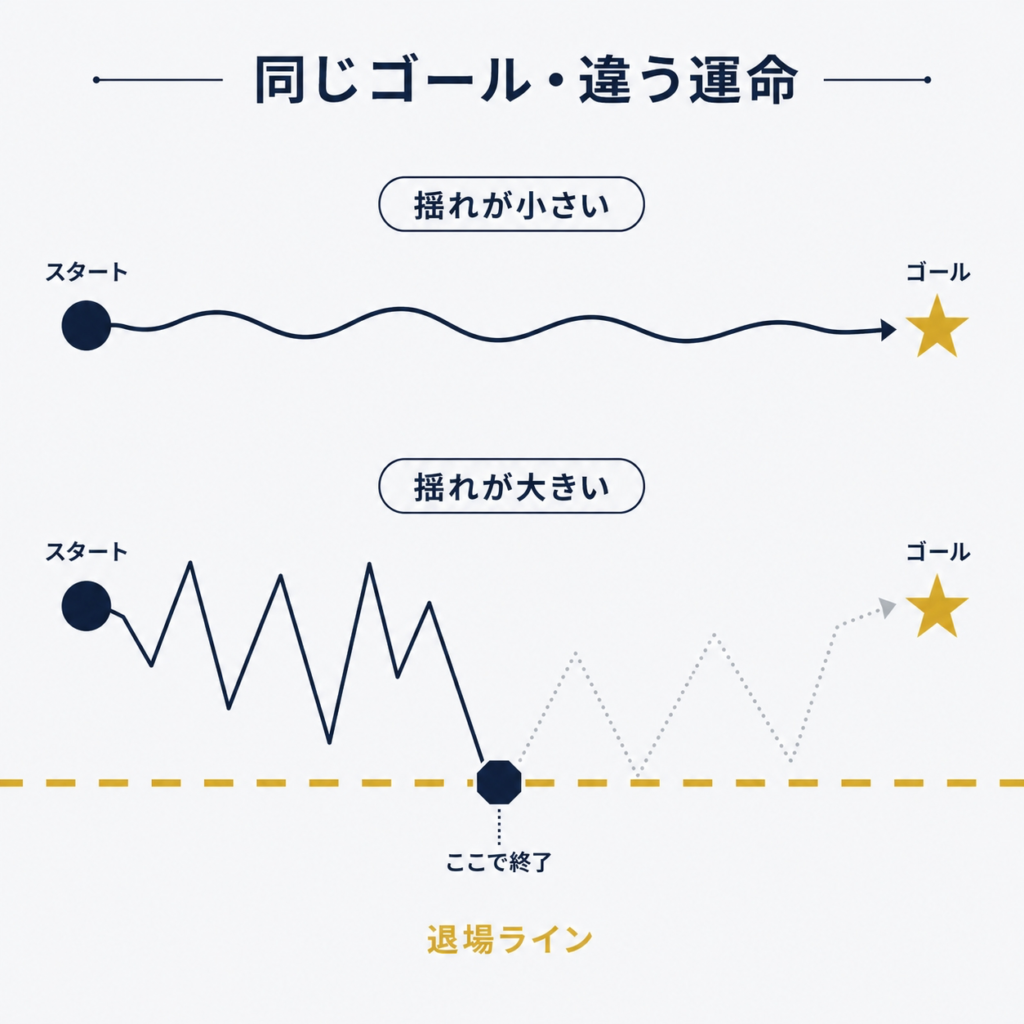
信用取引には「ここを割ったら終わり」という床が設けられています。株価がゴールに向かう途中で、一度でもその床に触れたら、そこでゲームが終了します。あとから株価がどれだけ戻っても関係ありません。
そして、値動きが大きい銘柄ほど、この床に触れる回数が増えます。ゴールの位置(期待できるリターン)が同じ2つの銘柄でも、道中の揺れが大きいほうは、床に触れて終わる確率が高い。半導体株は、まさにその「揺れが大きいほう」に該当します。
つまり──
レバレッジをかけるという行為は、期待リターンを増やすと同時に、「ゴールに到達する前に退場させられる確率」も同時に引き上げるものです。半導体株のように揺れが大きい分野では、後者の上がり方のほうが急になります。これが「相性が悪い」という言葉の中身です。
市場のリスク
- 金利・為替・世界的な株安
- 新技術の登場による評価の急変
- 輸出規制などの政策変更
- 指数全体が1日で10%動く事態
企業のリスク
- 決算・見通し修正のタイミング
- 特定顧客への売上集中
- 設備投資と減価償却の負担
- 時価総額の小ささ・売買の薄さ
自分のリスク
- レバレッジをかけるかどうか
- 1銘柄に投じる金額の大きさ
- 決算発表日をまたぐかどうか
- 生活資金と分けているか
なお、LEVEL 2の「時価総額の小ささ」は半導体の周辺企業で特に重要になります。時価総額と流動性|なぜ小型株は”煽られやすい”のかで詳しく整理しています。

※本セクションはアフィリエイトリンクを含みます。作品情報は執筆時点の公開情報(KADOKAWA公式・アニメ公式サイト)に基づきます。放送日程・巻数等は変更される場合があります。
コメント