RISK BASICS
半導体株の値動きと、どう付き合うか
——その基本を3つにまとめます
SNSで見かけた小型株が数日で2倍になり、そのあと静かに半値になる。見立てが正しかったのに、信用取引の途中で退場する。銘柄は決まったのに、いくら買えばいいのか分からない。どれも「どの銘柄か」ではなく、需給と金額の設計の問題です。
先に結論
1.小型株が大きく動くのは、業績ではなく板が薄いから。上がるときに買いやすいということは、下がるときに売れないということでもあります。流動性は片道切符ではありません。
2.信用取引の最大のリスクは「損が3倍になること」ではなく、見立てが最終的に正しくても、途中の下落で強制決済されれば負けが確定することです。
3.金額の上限は「いくらまで下がっても平気か」より、「何年間、触らずにいられるか」で決まります。銘柄数を増やしても、売上の源流が同じなら分散になりません。
この記事では誰かを批判しません。構造を需給の算数と金額の設計だけで説明します。ここで示す数字はすべて考え方を説明するためのもので、売買の基準ではありません。
※以前は別の記事だった「AI半導体株で信用取引をしてはいけない理由」「いくら買うか、が最初の問題(分散とポジションサイズ)」も、2026年10月にこの記事へまとめました。
この記事の位置:半導体株の読み方 > リスク管理 > 流動性・信用取引・資金配分
投資判断のプロセス
① 産業を理解する
② リスクを知る ←ココ
③ 銘柄を絞る
④ 資金配分を決める ←ココ
⑤ 継続して見直す
この記事で分かること:値動きが「業績」由来か「板の薄さ」由来かを切り分け、どんな倍率で持つと途中で降ろされるのかを計算し、自分の状況から金額の上限を導く手順。
このカテゴリーは、推奨銘柄・目標株価・売買のタイミングを書きません。方針は
カテゴリーのページにまとめています。
市場には「桁が2つ違う」世界が同居している
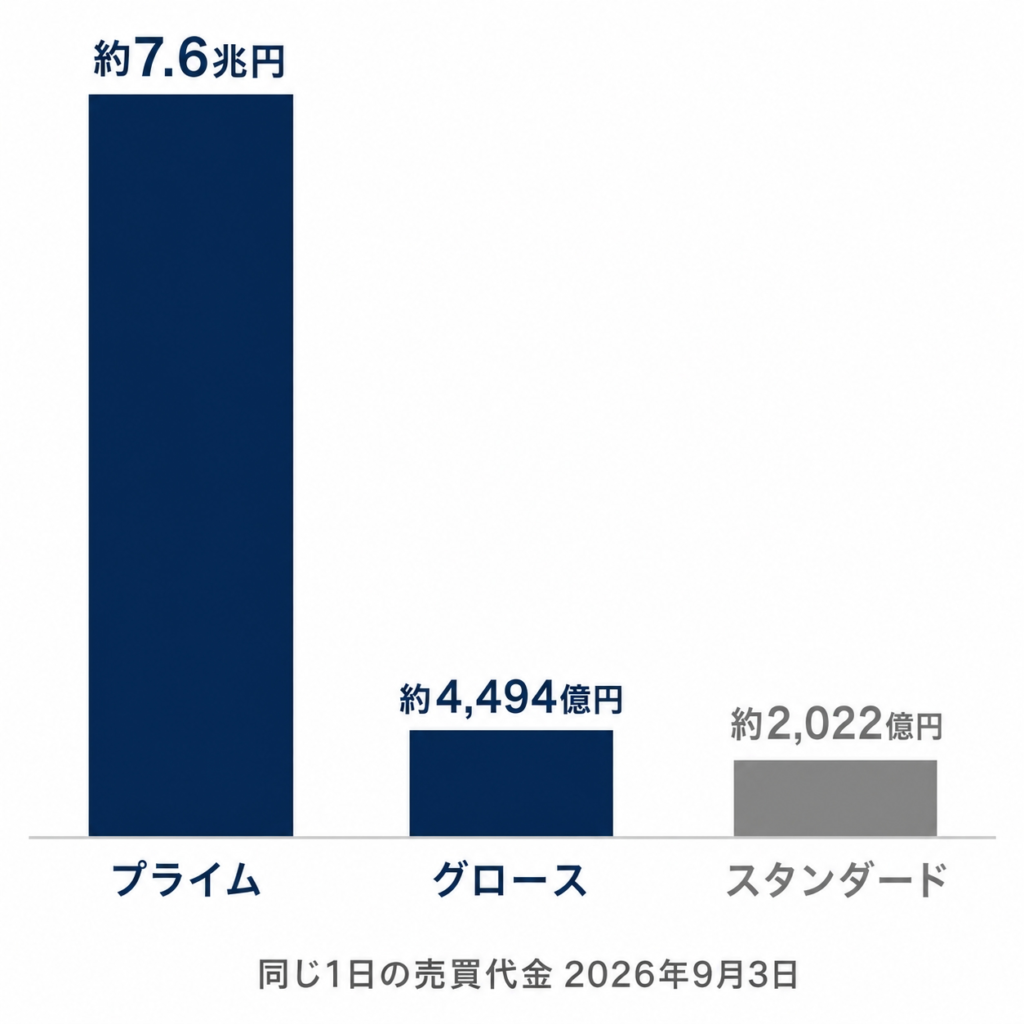
「日本株」とひとくちに言いますが、その中身は均一ではありません。まず、同じ1日の売買代金を市場ごとに並べてみます。
※出典:日本取引所グループ「株式・債券市況」2026年9月3日時点(QUICK提供データ)。プライム約7兆5,770億円、グロース約4,494億円。1日の数値であり日々変動します。なお2026年8月のプライム市場(内国普通株)の1日平均売買代金は10兆4,501億円(JPX公表)。
そして、これは市場全体の合計です。グロース市場の約4,494億円を600社弱で分け合っていると考えると、1銘柄あたりの平均は数億円規模にすぎません。実際には売買が上位銘柄に偏るため、1日の売買代金が数千万円しかない銘柄も珍しくありません。
用語:売買代金 / 流動性
売買代金は「その日にいくら分の株が売買されたか」(=出来高×株価)です。流動性とは、この売買代金の厚みのこと。流動性が高い=自分が売りたいときに、値段を大きく崩さずに売れる可能性が高いという意味です。
規模の面でも同じことが起きています。東証がグロース市場の上場維持基準を見直した際の議論では、同市場の時価総額の中央値は約60億円(2025年3月末時点)とされ、そのために2030年3月1日以降は「上場5年経過後に時価総額100億円以上」という新基準が適用される予定です。
※出典:東京証券取引所「グロース市場の上場維持基準の見直し等について」(2025年9月26日公表)。中央値約60億円および同市場の保有比率で個人が過半を占めるという数値は、東証の見直し資料を引用した監査法人の講演レポート経由で確認した二次情報です。原資料での正確な定義・集計範囲は各自ご確認ください。
同じ1億円が、ある銘柄では無風、別の銘柄では嵐になる
まず「売り板」の算数を見る
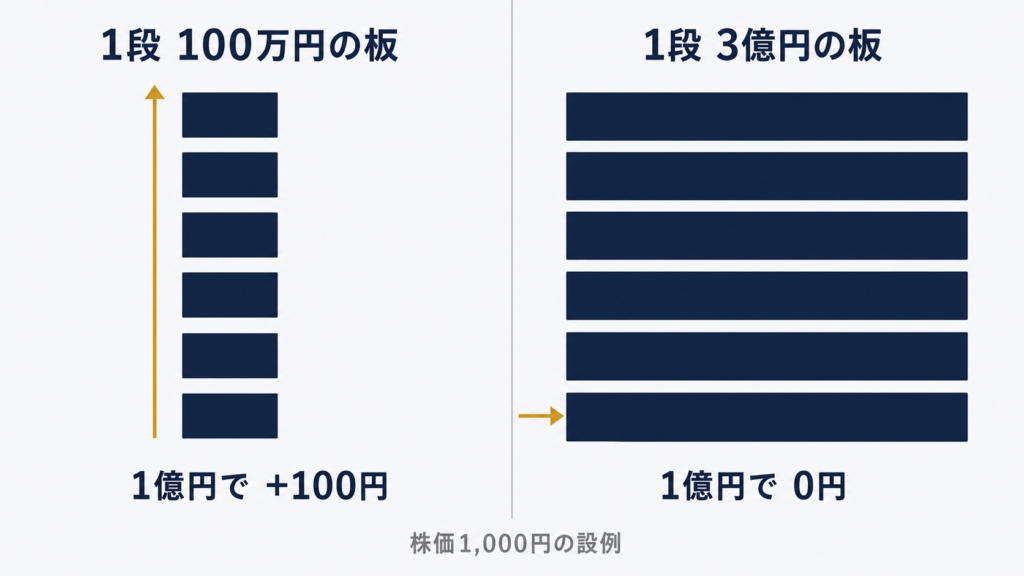
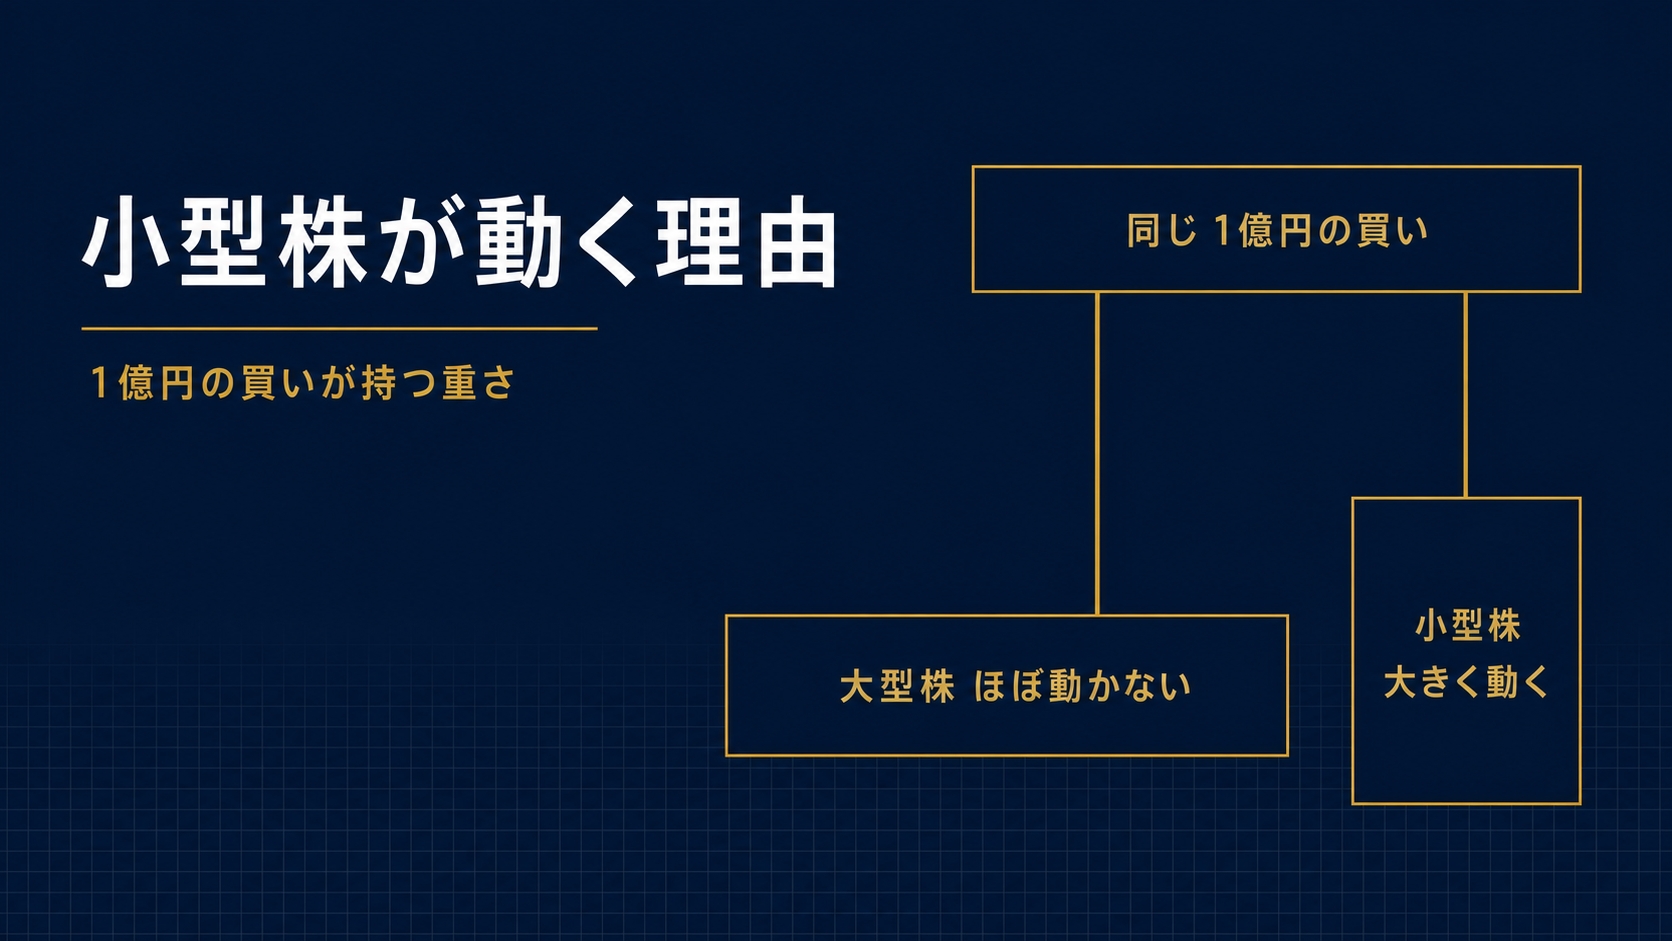
株を買うとき、あなたは「誰かの売り注文」を買っています。売り注文は値段ごとに階段状に並んでいて、これを板(気配)と呼びます。安い段から順に買っていくので、買う金額が大きいほど、階段を上へ食い進むことになります。
設例:株価1,000円の銘柄を1億円分買うと何円上がるか
■ 板が薄い銘柄:各値段に1,000株(=100万円分)ずつ
→ 100万円で1円上がる。1億円なら100段=株価+100円(+10%)
■ 板が厚い銘柄:各値段に30万株(=3億円分)ずつ
→ 1億円は最初の1段で全部約定。株価は1円も動かない
※呼値の単位を1円と仮定した簡略計算。手数料・税・実際の板の偏りは考慮していません。板の厚みは時間帯やニュースで大きく変わります。
自分の注文が「1日の何割」を占めるか
| 仮の銘柄 |
時価総額 |
1日の売買代金 |
1億円が占める割合 |
| 大型 A |
5兆円 |
300億円 |
約0.3% |
| 中型 B |
2,000億円 |
20億円 |
約5% |
| 小型 C |
100億円 |
1億円 |
約100% |
※実在銘柄ではない架空の設例です。時価総額・売買代金は理解のために丸めた数値であり、特定銘柄を示すものではありません。
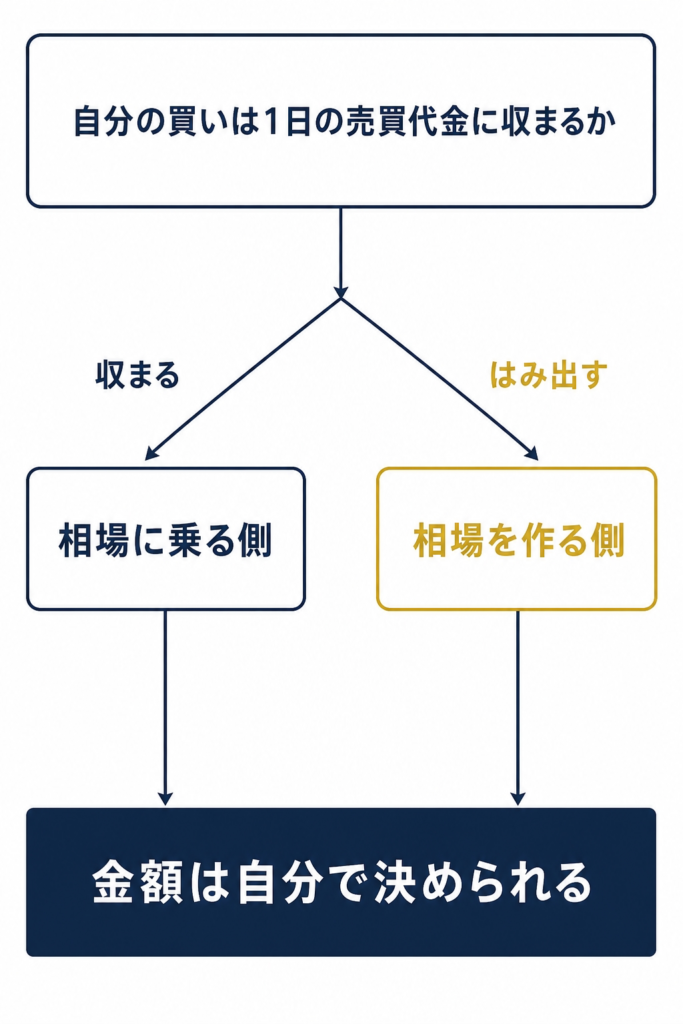
ここが本記事の核心です。小型株Cでは、1億円を投じる人が1人現れるだけで、その日の売買のほぼ全部がその人になります。価格が動くのは当然で、業績が変わったからではありません。
「時価総額100億円」でも、買える株はもっと少ない
用語:流通株式時価総額
時価総額から、創業者・親会社・持ち合い株などの「まず市場に出てこない株」を除いた金額。東証の上場維持基準でも使われる指標で、プライム市場は100億円以上、グロース市場は5億円以上が基準です(出典:東証「上場維持基準の詳細」)。
時価総額100億円の会社で創業者一族が6割を持っていれば、実際に市場で動く株は約40億円分。「小さい」と思っていた数字が、さらに一段小さくなります。ここに、あなたと同じことを考えた人が同時に集まれば、価格は動きます。
値幅制限も、株価水準によって「%」が変わる
1日に動ける上限(ストップ高・ストップ安)は金額で決まっています。だから低位株ほど、率に換算すると大きく動けます。
| 基準値段 |
制限値幅 |
率に換算すると(例) |
| 100円未満 |
上下30円 |
株価80円なら約±37% |
| 1,500円未満 |
上下300円 |
株価1,000円なら±30% |
| 10,000円未満 |
上下1,500円 |
株価8,000円なら約±19% |
※出典:日本取引所グループ「制限値幅|内国株の売買制度」。2営業日連続でストップ高(安)かつ売買が成立しないなど一定の要件に該当した場合、翌営業日から制限値幅が拡大されます。
リスクの正体|「買いやすい」の裏側は「売れない」
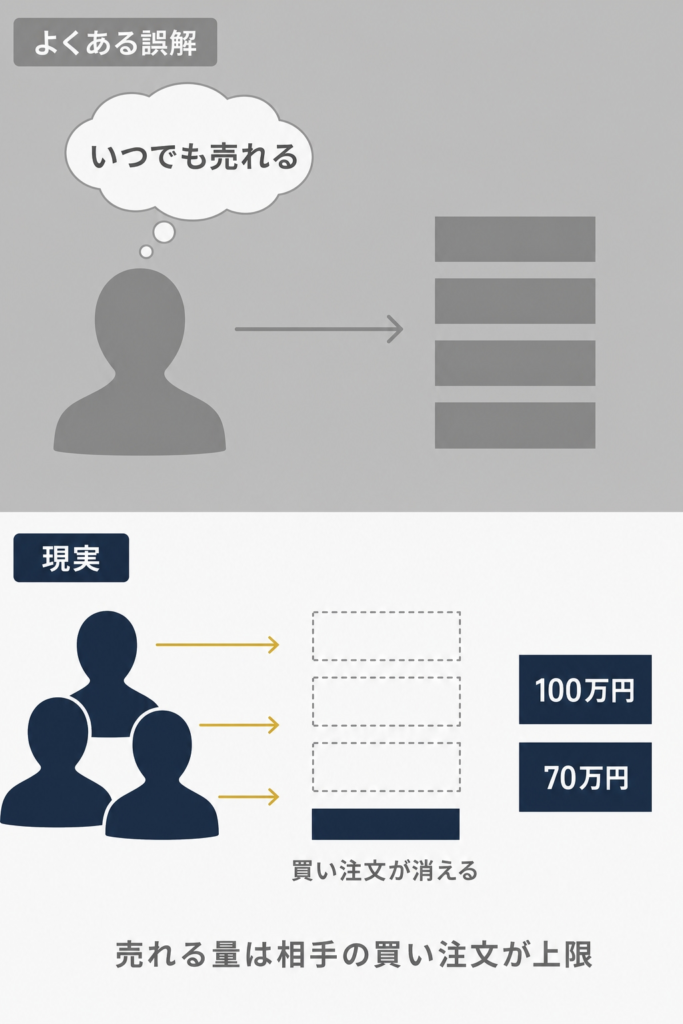
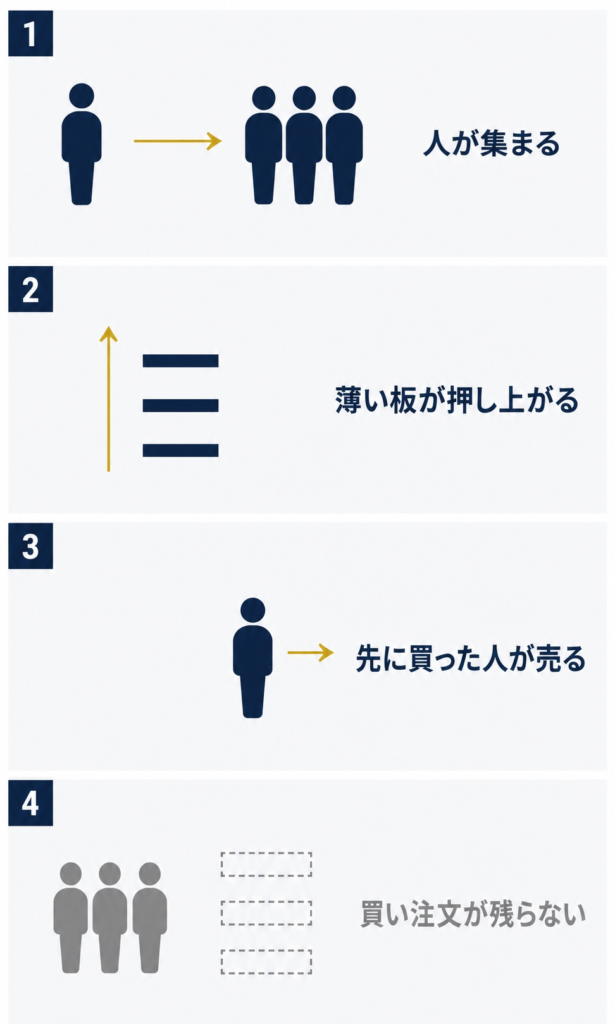
薄い板は、上げるときには味方に見えます。少ない資金で価格が上がるからです。ところが下げるときには、同じ薄さが敵になります。買いは自分の資金量が上限ですが、売りは「相手の買い注文」が上限だからです。
言い換えると
地方の土地を、いい値段で買ってくれる人が現れたときは「高く売れる資産」に見えます。ですが売りたいときに買い手が1人もいなければ、値札は何の意味も持ちません。売買代金の薄い株は、値段が付いていても、いつでもその値段で現金化できるとは限りません。
リスクを3層に分けて考える
LEVEL 1
市場のリスク
自分では避けられない
- 相場全体の急落で、小型株から先に資金が抜ける
- 金利・為替の変化
- ストップ安で売買が成立しない日がある
LEVEL 2
企業のリスク
調べれば減らせる
- 時価総額・流通株式時価総額の小ささ
- 1日の売買代金の薄さ
- 売上が特定の1社に偏っていないか
- 資金調達(増資)で株数が増える可能性
LEVEL 3
自分のリスク
完全に自分で決められる
- 1銘柄にいくら入れるか
- その額が1日の売買代金の何%か
- レバレッジをかけるかどうか
- 他人の発信を根拠にしていないか
コントロールできるのはLEVEL 3だけです。板の薄さは変えられませんが、そこに入れる金額は自分で決められます。だからこそ、そこに最も注意を払う価値があります。
薄い板とレバレッジが重なるとどうなるか
用語:追証(おいしょう)
信用取引で、担保(委託保証金)が一定の維持率を下回ったときに追加で差し入れる必要が生じるお金。期限までに入金できない場合、証券会社の規定により建玉が決済されることがあります。維持率や条件は証券会社ごとに異なります(執筆時点)。
| 株価の下落率 |
現物100万円 |
信用(約3倍) |
薄い板で重なると |
| -10% |
90万円 |
約 -30万円 |
1日で起こり得る |
| -30% |
70万円 |
約 -90万円 |
売りたくても板がない |
※金利・手数料・保証金率を考慮しない簡略計算。維持率・追証条件は証券会社ごとに異なります。ここで重要なのは倍率そのものではなく、「損失が3倍になる局面ほど、板が薄くて逃げにくい」という重なりです。
なぜ「小型株」が語られやすいのか|これも算数で説明できる
ここでも誰かを責める必要はありません。数字を置くだけで見えてきます。仮にフォロワーが1万人いて、そのうち1%の100人が10万円ずつ買ったとしましょう。合計1,000万円です。
1,000万円を 1日300億円売買される大型株に入れる → 全体の 約0.03%。何も起きない
1,000万円を 1日1億円の小型株に入れる → 全体の 約10%。板は動く
つまり、発信によって価格が動き得るのは、構造上、小型株の側だけです。大型株について語っても価格は動きません。だから語る対象が小型株に寄る──善悪ではなく、算数の帰結です。
そして、すでに買っている人にとって、後から入ってくる買いは「含み益」と「自分が売る相手」を同時に提供します。この非対称性が、この構造の全部です。
なお、意図的に価格を歪めて他の投資家を誤解させる行為(見せ玉など)は金融商品取引法上の相場操縦規制の対象であり、無登録での投資助言も法令違反にあたります(出典:JPX「相場操縦規制」、金融庁「詐欺的な投資勧誘等にご注意ください!」)。制度上の線引きは存在します。ただし、線引きの内側でも上の算数は成立する──だから自分の側に物差しを持つことが必要になります。
買う前に確認する6つの観点
「規模」を自分で測るチェックリスト
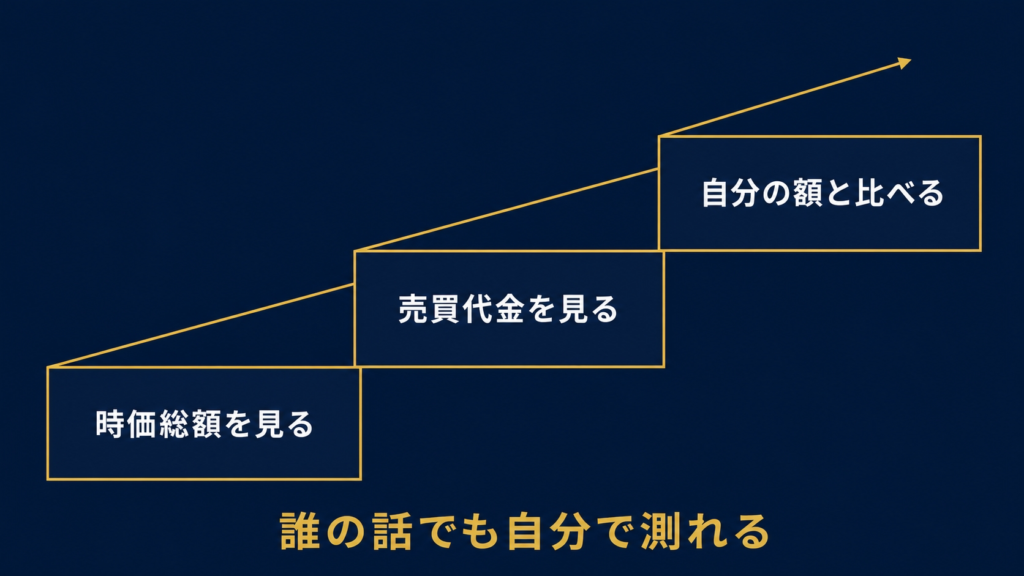
□ ① 時価総額を見る(株価×発行済株式数。証券会社の銘柄詳細に必ず載っています)
□ ② 1日の売買代金を見る(出来高×株価。1日だけでなく、直近3か月の平均的な水準で)
□ ③ 流通株式時価総額を見る(会社の「上場維持基準の適合状況」開示、東証の一覧で確認できます)
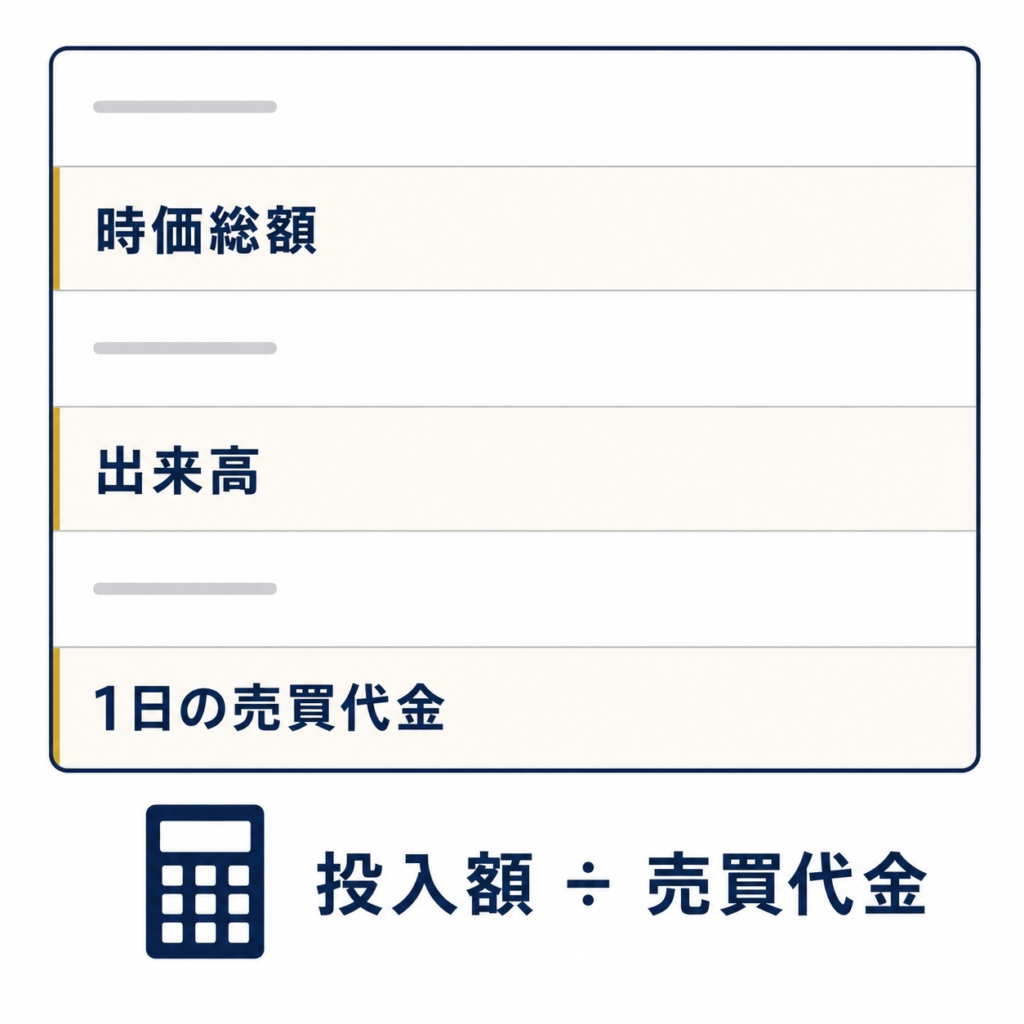
□ ④ 自分の投入額 ÷ 1日の売買代金 を計算する(この割合が大きいほど、あなた自身が価格を動かす側になります)
□ ⑤ 信用買い残と規制の有無を確認する(JPXの「日々公表銘柄」「信用取引に関する規制等」で銘柄名が公開されています)
□ ⑥ その株価水準の制限値幅を確認する(1日に動ける率が銘柄ごとに違うため)
④は電卓ひとつで30秒です。この一手間が、値動きを「業績由来」と「板の薄さ由来」に切り分けてくれます。何%なら妥当かは投資方針によるため、ここでは基準値を示しません。ご自身で線を決めておくこと自体が目的です。
取引所が出している「過熱のシグナル」
実は、需給の偏りは取引所が公開情報として教えてくれています。誰かの推測ではなく、制度に基づく一次情報です。
| シグナル |
意味 |
主な基準(抜粋) |
| 日々公表銘柄 |
信用残高を毎日公表して注意を促す指定。規制措置そのものではない |
買残高が上場株式数の20%以上/25日移動平均株価との乖離30%以上が3営業日続き、かつ信用の新規買付比率40%以上 など |
| 増担保規制 |
信用取引の担保率が引き上げられ、新規の買いが入りにくくなる |
委託保証金率を50%以上(うち現金20%以上)とする措置 など |
| 制限値幅の拡大 |
1日に動ける金額が広がる。売買が成立しない状態が続いたサイン |
2営業日連続でストップ高(安)かつ売買高0株 など |
※出典:東京証券取引所「『日々公表銘柄』の指定等に関するガイドライン」(2021年3月1日実施)、「信用取引に関する規制等」、「制限値幅|内国株の売買制度」。基準は抜粋であり全条件ではありません。最新の指定銘柄・基準はJPXサイトでご確認ください。
増担保規制がかかると、それまで価格を押し上げていた信用の買いが入りにくくなります。つまり需給の向きが制度によって変わり得るということです。「materialが出たから上がる/下がる」ではなく、こうした需給の変化で説明できる動きもある──その視点は 材料が出た後に買う危険性にもつながります。
信用取引で「方向が合っていても退場する」仕組み
「現物だけだと、上がっても増え方が小さい」——そう感じたとき、多くの人が信用取引を調べ始めます。気持ちは自然なものです。ただ、値動きの大きいAI半導体の分野では、制度の仕組みと値動きの大きさがかみ合わないという、はっきりした構造があります。
出典:日経平均=日本経済新聞・ロイター 2024年8月5日(前週末比4,451円28銭安)/NVIDIA=Bloomberg・日本経済新聞 2025年1月27日(いわゆるDeepSeekショック)/東京エレクトロン=日本経済新聞・ロイター 2025年8月1日(決算発表を受け一時ストップ安水準の2万2,330円)。過去の事象で、将来の値動きを示すものではありません。
どれも会社が倒産しそうになったわけではありません。長期の見立てが正しいままでも、短期で15〜20%動くことが普通に起きる。この「普通に起きること」が、倍率をかけた人には致命傷になります。
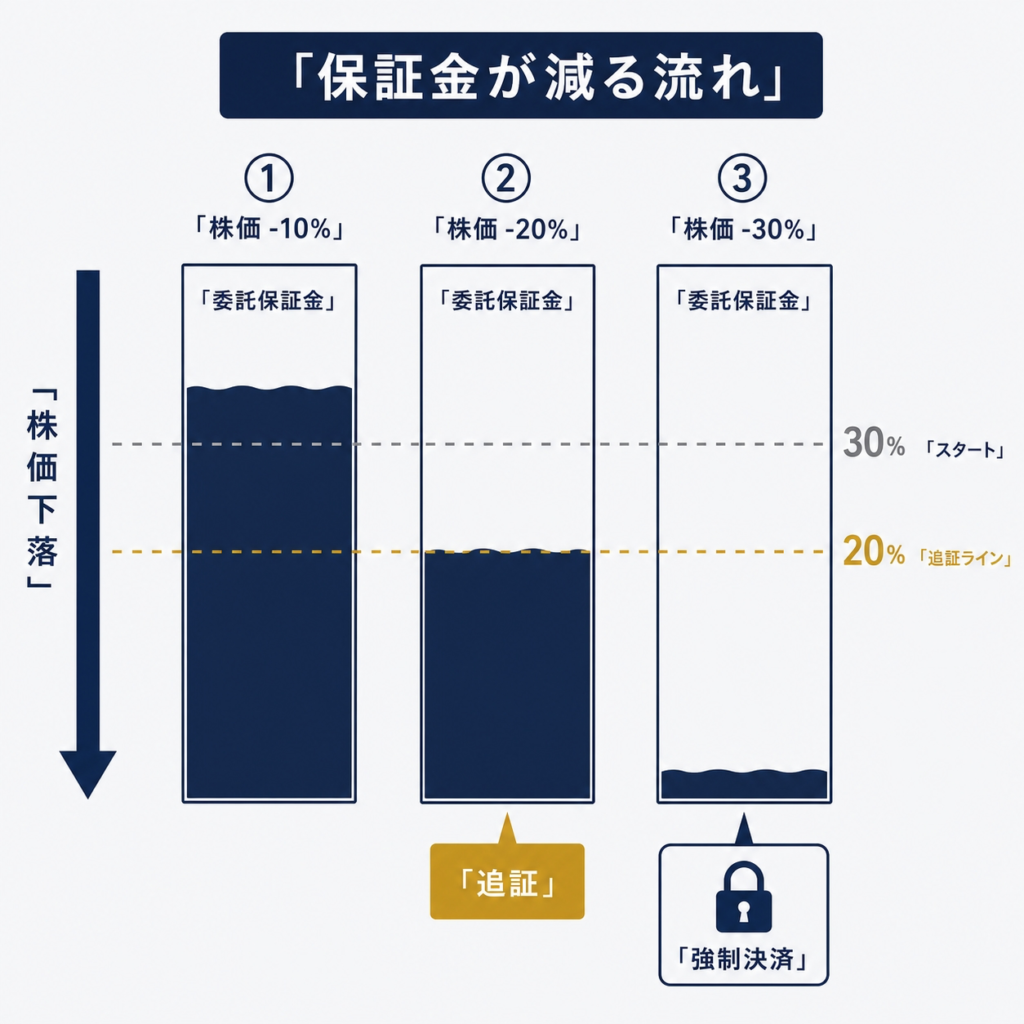
用語:委託保証金・維持率・追証信用取引の担保が委託保証金で、約定代金の30%以上かつ30万円以上が必要です。いま預けている担保が建玉の何%にあたるかが維持率で、各社の定める最低維持率(20%の会社が多く、30%の商品もある)を割ると、追加の入金(追証)を求められます。期限までに入れられなければ、証券会社の判断で決済されます。条件と期限は証券会社ごとに違います(執筆時点の各社公開情報)。
| 株価の下落率 | 現物100万円 | 信用・建玉300万円の含み損 | 残る保証金/維持率 | 起きること |
|---|
| −10% | 90万円 | −30万円 | 70万円/約23% | まだ持ちこたえられる水準(最低20%の会社の場合) |
| −20% | 80万円 | −60万円 | 40万円/約13% | 追証が発生。20%まで戻すには約20万円の入金が必要 |
| −30% | 70万円 | −90万円 | 10万円/約3% | 入金できなければ強制決済。90万円の損失が確定し、その後の上昇には参加できない |
| −35% | 65万円 | −105万円 | 担保を超過 | 預けた100万円を失ったうえ、不足金(支払義務)が残る |
※自己資金100万円を担保に300万円分を買った場合の簡略計算。金利・手数料・税金・代用有価証券の掛目を考えていません。判定は各社のルールに従います。
表の最後の行は、現物取引にはない事態です。投じた金額を超えて損失が出る——これが現物と信用の決定的な違いです。さらに制度信用には最長6か月の返済期限があり、買い建てには金利がかかります。数年単位で動く半導体のサイクルに対して、時間軸が合っていません。
言い換えると
同じ銘柄を「1年後には上がる」と見て、Aさんは現物で100万円、Bさんは同じ100万円を担保に300万円分買いました。1年後、株価は実際に上がりました。ただし途中で一度35%下げています。Aさんは含み損に耐えて上昇を受け取り、Bさんは途中で保証金が尽きて強制決済され、その後の上昇に参加できませんでした。2人の判断は同じで、違ったのは倍率だけです。
信用取引には「ここを割ったら終わり」という床があります。値動きが大きい銘柄ほど、ゴールに向かう途中でその床に触れる回数が増えます。だから倍率をかけることは、期待できるリターンと同時に「途中で退場させられる確率」も引き上げます。
ルールを「事前に」決めておく理由
ここでは「何%下がったら損切り」という数字は書きません。人によって資産も目的も違うからです。代わりに原理だけを書きます。含み損を抱えると、「あと何%戻れば元に戻るか」という、会社の実態とは関係のない問いが判断の中心に入り込みます。信用取引ではそこに期限と追証の期日が加わります。ルールの中身を決められるのは、判断が落ち着いているうちだけです。下がった株を買い増すナンピンは、単価を下げると同時に、見立てと逆に動いている1銘柄に集中させる行為でもあります。
信用口座を使う前に確かめる6つの観点
□ 自分の口座の最低維持率は何%か(商品ごとに違う)
□ 追証の差入期限は何営業日後の何時か(仕事中に対応できるか)
□ 建玉が今の水準から何%下がると追証になるか(金額で計算してあるか)
□ その金額を、生活に影響なく入金できるか
□ 担保に代用有価証券を使っていないか(株価が下がると担保の価値も同時に減る)
□ 返済期限までに、想定するシナリオが決算で確かめられるか
当てる力より、「当たるまで席にいられること」。倍率は、その席を手放すリスクと引き換えに成り立っています。
いくら買うかを決める手順|分散とポジションサイズ
投資の情報は「何を買うか」に集中していて、「いくら買うか」を扱うものは驚くほど少ないです。しかし半導体には、企業を正しく分析しても、それとは関係のない理由で株価が崩れる性質があります。
①
技術の入れ替わり
主役の技術が数年で置き換わります。いま強い会社が、次の世代でも強いとは限りません。
③
需給のサイクル
需要増 → 増産投資 → 供給過剰 → 価格下落。好調な企業が翌年に赤字へ転じることが構造上あり得ます(→
シリコンサイクル)。
出典:SOX指数(フィラデルフィア半導体株指数)は Nasdaq が算出。米国上場の主要半導体関連30銘柄で構成し、リバランス時の比率上限は上位3銘柄が12%・10%・8%、その他は4%(Nasdaq公表の指数の方法論/執筆時点)。2022年の下落率は同指数の推移にもとづく概数。過去の実績で、将来を示すものではありません。
プロが設計した半導体の指数でさえ、1銘柄に12%を超える比率を持たせないようにルールで縛っています。「1社に賭けすぎない」という判断が、指数の設計に組み込まれているということです。
生活資金を入れない理由は、価格ではなく「時間」
| 資金の種類 | 売る時期を選べるか | 下落局面で起きること |
|---|
| 生活費・当面の資金 | 選べない | 最も安いタイミングで売却を強いられる |
| 1〜3年内に使う資金(車・引越し・学費など) | ほぼ選べない | サイクルの下向きの局面と期限が重なる可能性がある |
| 使い道と期限のない資金 | 選べる | 下落局面をやり過ごせる。企業分析の精度がそのまま結果に出る |
「分散したつもり」がいちばん危ない
装置・検査部品・パッケージ基板・冷却部品の会社を1社ずつ、計4社持ったとします。銘柄数は4つでも、売上の源流はすべてAI向け半導体への設備投資です。その投資が減速すれば、4社は同じ方向に、ほぼ同じタイミングで下がります。
「同じ源流」を判定する4つの問い
□ 売上の元をたどると、同じ最終顧客に行き着かないか
□ 同じ設備投資のサイクルに連動していないか(装置・材料・検査は連動しやすい)
□ 同じ地域に生産や売上が集中していないか
□ 過去の急落日に、そろって下がっていなかったか(チャートを重ねると分かる)
当てはまるほど、銘柄数の分散は見かけだけになります。
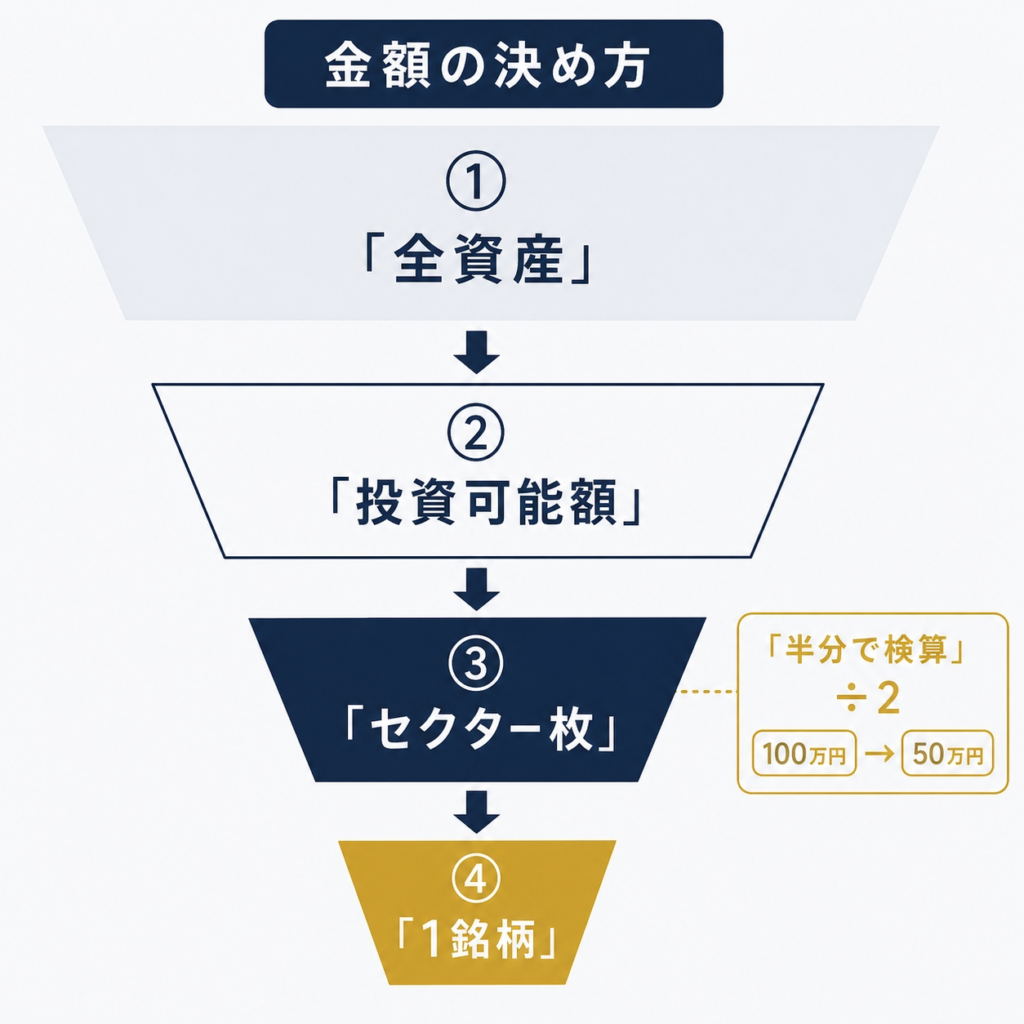
金額を決める4つのステップ
STEP 1
「触らなくていいお金」を切り出す
全金融資産から、生活防衛資金と数年内に使う予定の資金を引きます。残りが投資に回せる上限です。
STEP 2
半導体セクター全体の比率を先に決める
個別の配分より先に、「半導体・AIインフラ関連の合計で何%まで」を決めます。
STEP 3
「半分になっても行動が変わらない額」で検算する
STEP 2の金額を半分にした数字を書き出し、それを見ても慌てて売らずにいられるかを確かめます。2022年のSOX指数は年間で約46%下がりました。
STEP 4
セクターの枠の中で個別銘柄に割り振る
ここで初めて銘柄ごとの金額を決めます。指数の「1銘柄の上限」の考え方は、ひとつの目安になります。
この手順は順番が要点です。多くの人はSTEP 4から始めてしまい、上限のない状態で買い進めることになります。銘柄の数に正解はなく、連動する4銘柄は実質1銘柄、決算を追い切れない銘柄を持つことは「調べれば減らせるリスク」を放置することになります。
「個別株を選ばない」という選択肢と、その注意点
半導体セクターの指数に連動する商品(ETFなど)もあります。ただし簡単で安全な選択肢として紹介するつもりはありません。個別株とは違う種類の注意点があります。
| 観点 | 個別株 | セクター指数連動型(ETFなど) |
|---|
| 1社が崩れたとき | そのまま反映される | 構成比率の分だけ影響が薄まる |
| 必要な調査量 | 決算・IR・技術動向を追い続ける | 個社の追跡は不要。ただし指数の中身は確認が要る |
| コスト | 売買手数料 | 保有中ずっと信託報酬がかかる(率は商品ごとに違い、交付目論見書に書かれている) |
| 中身の偏り | 自分で選べる | 選べない。上位数社の動きに強く影響される |
| 為替 | 日本株なら直接の影響は小さい(業績経由では受ける) | 米国の指数に連動するものは円換算の影響を受ける |
| 下落局面 | 個社の要因で大きく動く | セクター全体が下がる局面は避けられない |
※仕組みの比較で、特定の商品をすすめるものではありません。購入前に最新の目論見書などでご確認ください。
指数の日々の変動率を2倍・3倍にするレバレッジ型の商品は、日々の変動を掛け合わせる仕組みのため、指数が上下をくり返す局面や大きく下がる局面で、倍率以上に価値が失われることがあります。「不確実性の高い分野では1回の判断に賭ける額を小さくする」という考え方とは、反対の方向を向いた商品です。またNISAの年間投資枠は成長投資枠240万円・つみたて投資枠120万円ですが、NISA口座の損失はほかの口座の利益と損益通算できず、繰越控除も使えません(金融庁、執筆時点)。
あなたにとっての意味
投資を始めたばかりの方へ
まずやらないほうがよいのは、
「1日の売買代金を見ないまま、他人の発信を根拠に小型株を買うこと」です。値動きの大きさは「成長が早い証拠」ではなく、多くの場合「板が薄い証拠」です。
逆に言えば、時価総額と売買代金を見る習慣がつくだけで、あなたはすでに多くの煽りの射程外に出ています。順序としては、まず産業の構造(
シリコンサイクル)から入るほうが遠回りに見えて速いはずです。
個別株の経験がある方へ
他セクターとの決定的な違いは、
半導体・AIインフラの周辺には「技術的には本物だが、時価総額が小さい黒子企業」が多数存在することです。技術の目利きが正しくても、板の薄さは別問題として残ります。
当サイトが扱う
AIメカテック、
日本電子材料、
QDレーザといった企業記事も、事業内容の解説であって推奨ではありません。
技術の評価と、需給の評価は、必ず別々に行ってください。
いま含み損を抱えている方へ
急騰後に買って戻らない銘柄を持っているとしたら、それはあなたの判断力の問題というより、「板の薄い銘柄では、上げ幅と同じ速さで下げ幅も出る」という構造に当たった可能性があります。同じ構造で失敗した人は、毎年たくさんいます。
いま価値があるのは、その銘柄の時価総額と1日の売買代金を、いま一度自分の目で確認することです。「なぜ動いたのか」が需給で説明できるなら、次に同じ形を見たときにあなたは気づけます。売る/持ち続けるの判断はご自身の資金計画次第で、ここで答えを出すことはできませんが、原因が構造だとわかることは、次の判断の材料になります。
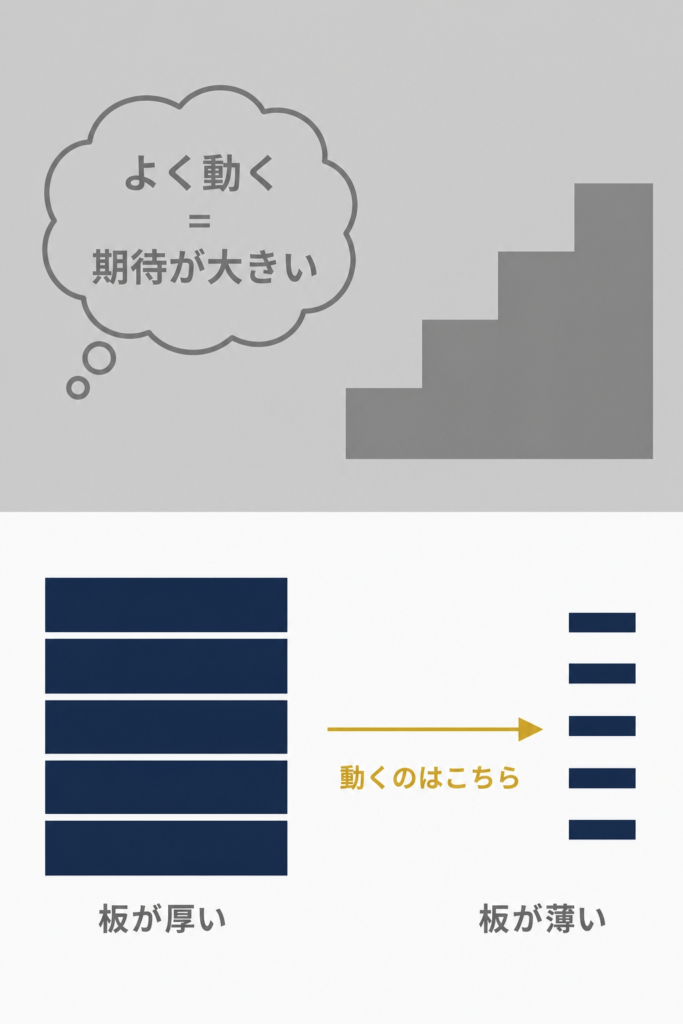
よくある誤解を3つだけ正す
誤解①
「値動きが激しい=成長が期待されている」
→ 実際は:期待の大きさと板の薄さは別の要因です。同じ期待でも、板が厚ければ動きは小さく、薄ければ大きくなります。値動きの大きさは、期待の強さの証拠にはなりません。
誤解②
「小型株のほうがリターンが大きいから有利」
→ 実際は:上下が大きいだけで、上に大きいことは下にも大きいことと同じ構造から生まれます。加えて下げ局面では売買代金そのものが縮むため、上下は対称ではありません。
誤解③
「小型株はすべて危険だから、触らないのが正解」
→ 実際は:これも言いすぎです。小型であること自体は悪ではなく、「入れる金額を板の厚みに合わせる」ことで扱いは変わります。危険なのは小型株そのものではなく、板の厚みを見ないまま金額を決めることです。
まとめ
① 小型株が大きく動くのは、業績ではなく板が薄いから
② 少額で価格が動く構造そのものが、発信の誘因になる
③ 買いやすさは片道切符。売るときの上限は相手の買い注文
④ 信用取引には維持率という床があり、割り込むと自分の意思では降りられない
⑤ 金額は「何年触らずにいられるか」で決める。手順は資金の切り出し → セクター比率 → 半分で検算 → 個別配分
⑥ 銘柄数より連動性。売上の源流が同じなら分散にならない
最後に、ひとつだけ自分に問いかけてください
「その情報を発信している人は、あなたが買った後に何をすると得をするでしょうか?」
この問いに答えが出せないなら、まだ買うタイミングではなく調べるタイミングです。誰かを疑う必要はありません。相手の立場を数字で想像できるかどうか、それだけの話です。
よくある質問(FAQ)
Q1. 1日の売買代金は、いくら以上あれば安心ですか?
「安心」と言える基準は存在しません。必要な厚みはあなたが入れる金額によって変わるためです。100万円を入れる人と1,000万円を入れる人では、同じ銘柄でも意味が違います。基準値を他人から受け取るのではなく、自分の投入額を1日の売買代金で割るという計算を習慣にしてください。
Q2. 時価総額と流通株式時価総額、どちらを見るべきですか?
両方です。時価総額は企業の値付けの規模、流通株式時価総額は実際に市場で動きうる株の規模を表します。値動きのしやすさに直結するのは後者と、日々の売買代金です。流通株式時価総額は各社の「上場維持基準の適合状況」に関する開示や、東証の関連ページで確認できます。
Q3. 増担保規制がかかったら、下がるということですか?
そう断定はできません。規制は信用取引の新規の買いが入りにくくなる要因ですが、株価がどう動くかは他の要因にも左右されます。確かなのは「取引所が需給の偏りを認めた」という事実だけで、そこから先の値動きは誰にも分かりません。
Q4. 大型株なら値動きは穏やかで安全ですか?
板が厚いことは、需給由来の急変動が起きにくい要因のひとつにすぎません。半導体・AIインフラの大型株は
業績サイクルそのものの振幅が大きいため、板が厚くても大きく動きます。板の話と業績サイクルの話は別で、後者は
シリコンサイクルの記事、指標の歪みは
低PERは割安ではないで扱っています。
Q5. 発信を見て買うのは、いつでもダメなのでしょうか?
情報の入口が誰であっても構いません。問題は
入口と根拠が同じになってしまうことです。発信で銘柄を知り、そこから決算短信・適時開示・時価総額・売買代金を自分で確認して判断するなら、それは自分の判断です。IRのどこを見るかは
実需と思惑を見分ける手順にまとめています。
Q6. 追証が払えないと、どうなりますか?
一般的には、期限までに解消されない場合、証券会社の判断で建玉が反対売買(決済)されます。それでも損失が担保を超えていれば、不足金として支払義務が残ります。手続き・期限・充当の順序は証券会社ごとに違うので、口座のある会社の規定をご確認ください。
Q7. 一般信用の「無期限」なら、期限がないので大丈夫でしょうか?
返済期限の制約は緩みますが、維持率の床と追証の仕組みは変わりません。強制決済のリスクは消えません。金利は制度信用より高めに設定される傾向があり、長く持つほどコストは積み上がります。
Q8. 結局、1銘柄あたり何%が目安なのでしょうか?
資産額・収入の安定性・投資期間によって変わるため、一律の数字はお示しできません。判断材料として、SOX指数が1銘柄の比率の上限を最大12%に設計している事実は参考になります。その金額が半分になったとき、行動が変わらないかで検算するほうが、他人の%より確かです。
Q9. 勤務先が半導体関連の会社です。金額を決めるうえで注意点はありますか?
あります。給与という収入源と投資先が、同じ産業のサイクルに乗っている状態になるためです。業界が不調な局面では、株価の下落と、賞与や雇用環境の変化が同時に起きる可能性があります。また、勤務先や取引先の未公表の情報にもとづく売買はインサイダー取引の規制の対象になり得るので、社内規程も確認してください。
免責事項:本記事は半導体・AIインフラ産業の構造と投資リスクを理解するための情報提供を目的としたものであり、特定の銘柄・投資信託・ETF・投資手法を推奨するものではありません。当サイトは金融商品取引法に基づく投資助言・代理業の登録を受けておらず、投資助言を行うものではありません。記載の数値・事例は執筆時点(2026年9月)の公開情報に基づくもので、将来の成果を保証しません。制限値幅・信用取引の規制基準・上場維持基準・NISA等の制度や、信託報酬・指数の構成は改定される場合があり、委託保証金の維持率や追証の条件は証券会社ごとに異なります。本文中の計算例はすべて手数料・金利・税を考慮しない簡略計算であり、架空の設例です。投資に関する最終的な判断は、必ずご自身の責任と最新の一次情報に基づいて行ってください。
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ
気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
半導体株の読み方をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ



コメント