FOR INVESTORS
「この会社、実はNVIDIAに部品を納めています」
こんな投稿を見て、少し心が動いた経験はありませんか?
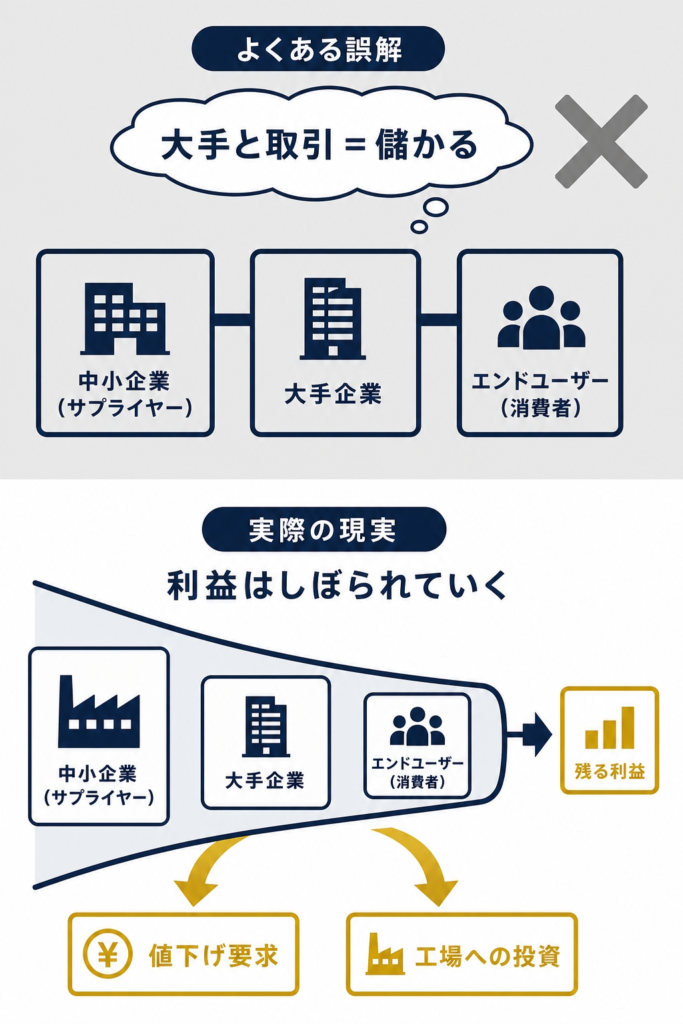
世界一勢いのある会社と取引がある。それなら業績も株価も伸びるはずだ——。
直感としては、とても自然です。ですが実際の決算を並べると、不思議なことが起きています。
需要は明らかに伸びている。受注も増えている。
それなのに、利益率がほとんど改善しない会社が、サプライチェーンの中にたくさんあるのです。
💡 先に結論:この記事で言いたいこと
①「取引がある」「利益が出る」「株主が儲かる」は、まったく別の三段階です。
SNSの投稿はほぼ第一段階の話しかしていません。
② 原因は「交渉力の非対称性」です。
売上の大半を1社に頼ると、値段を決める主導権は買い手側に移ります。
③ 判定は2軸でできます。
「最終製品の原価に占める比率」×「代替可能性」。この2つで、値下げ要求を受けやすいかどうかが見えてきます。
この記事では、特定の企業を「儲からない会社」と評価することは一切しません。
構造と、公開されている決算数値だけをお見せします。当てはめて判定するのは、読者ご自身です。
🧭 この記事の位置:半導体投資 > 銘柄の見極め > 「取引先」という情報の読み方
投資判断のプロセス
① 産業を理解する
② リスクを知る
③ 銘柄を絞る ←ココ
④ 資金配分を決める
⑤ 継続して見直す
この記事で分かること:「大手と取引がある」という情報を、値決めの主導権という観点から自分で格付けし直す方法。
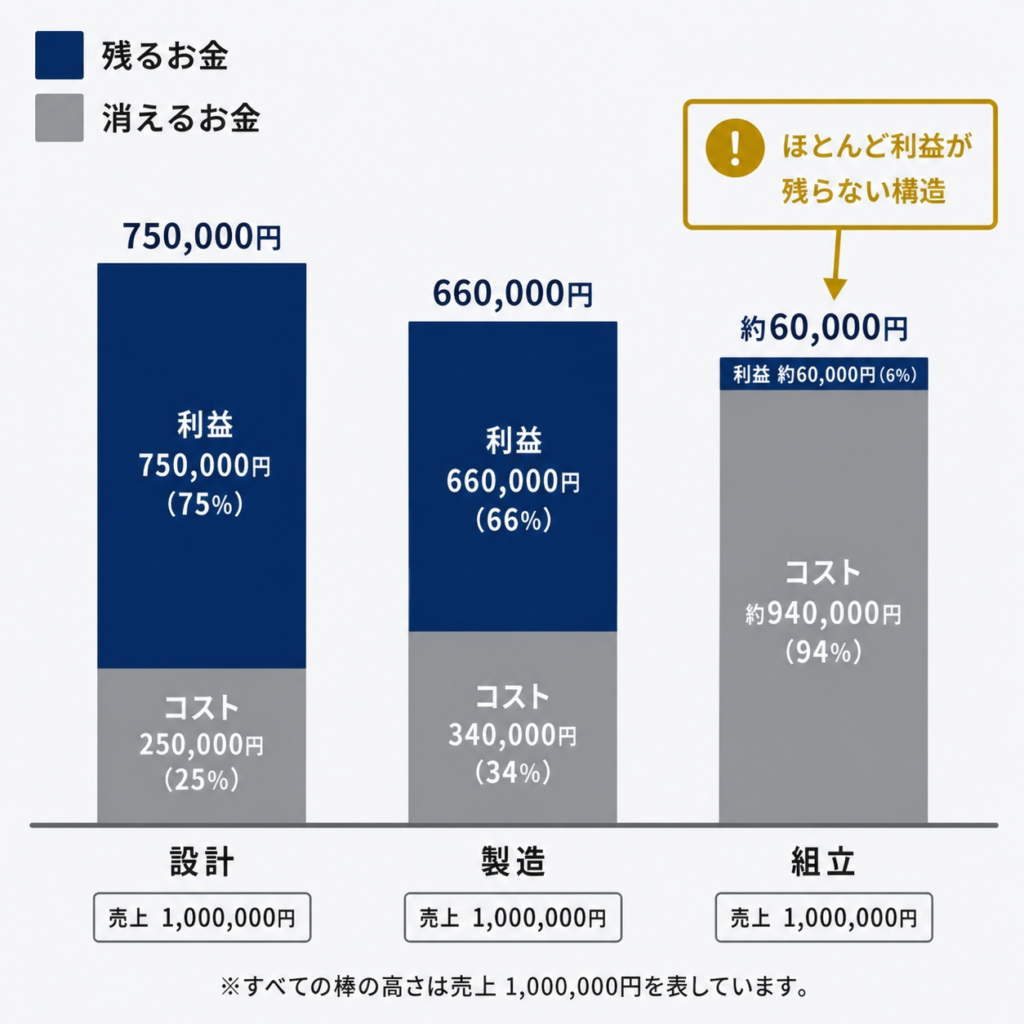
同じAIブームの中にいるのに、利益率が10倍以上違う
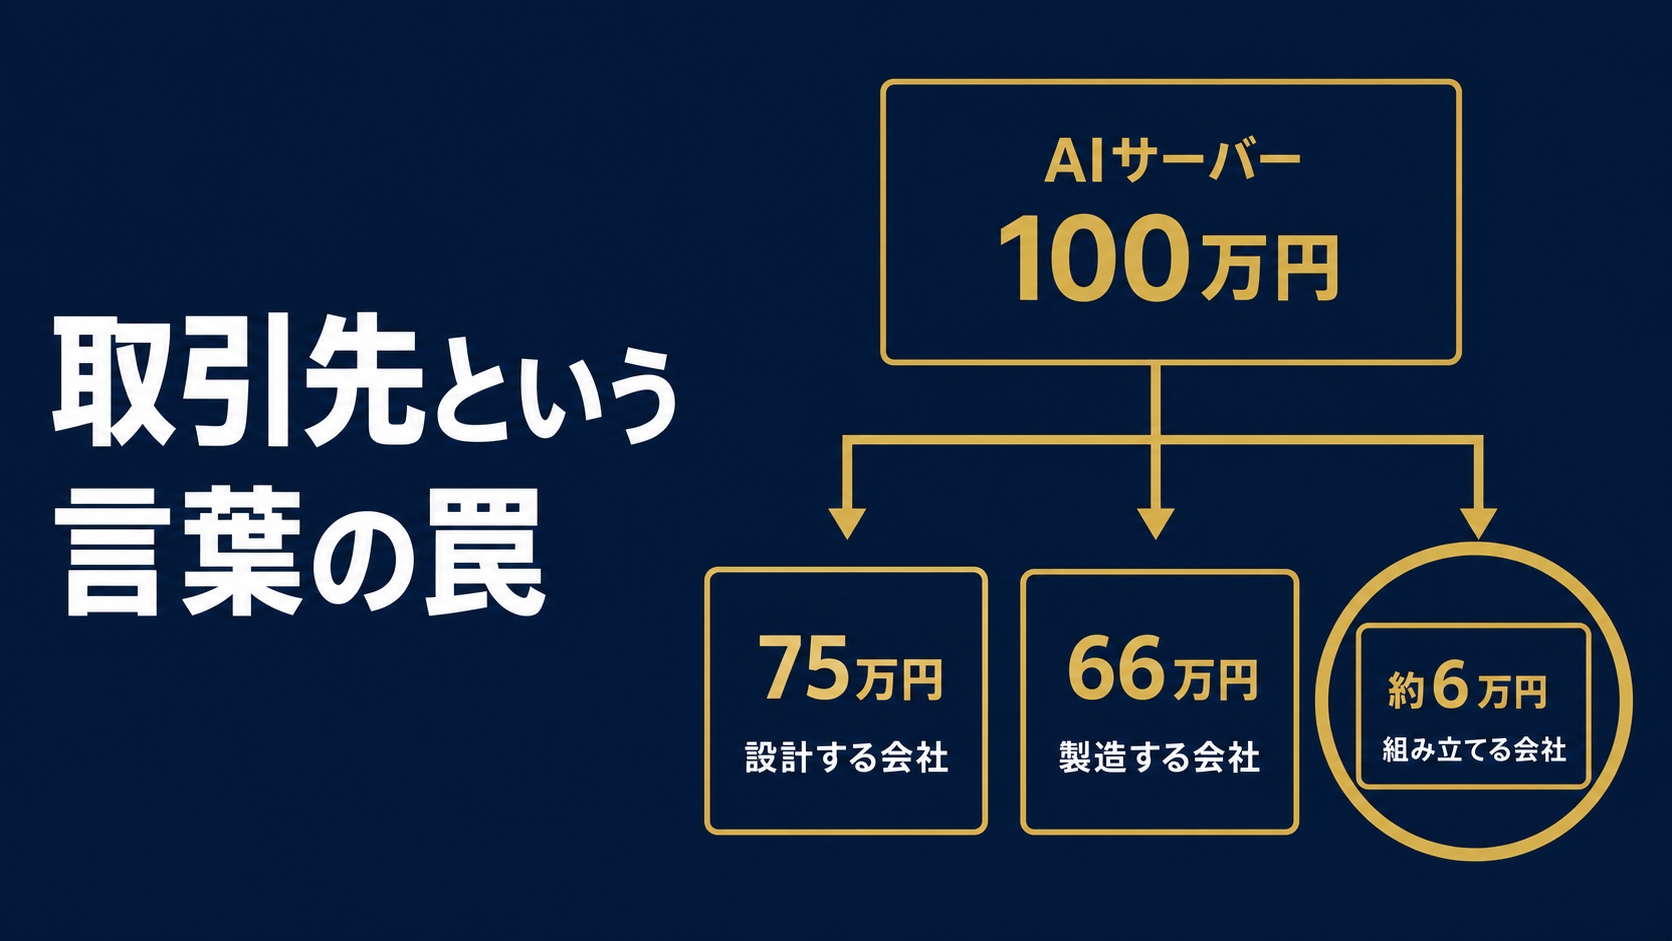
まず、AIサーバーという同じ1つの製品に関わっている会社の決算を並べてみます。景気も為替も、AI需要という追い風も、条件はほぼ同じです。それでも、手元に残るお金の割合はこれだけ違います。
用語:売上総利益率(粗利率)
売上から「作るのに直接かかった費用」を引いた残りが、売上の何%かを示す数字。ここが薄いと、研究開発や設備投資に回せるお金も、株主に残るお金も少なくなります。
6.18%
サーバー・ラックの組立
(鴻海/Foxconn)
※すべて売上総利益率。NVIDIA=2027年1月期第2四半期(2026年7月26日締め、GAAP/同社IRリリース)。TSMC=2026年1〜3月期(同社IR)。鴻海精密工業=2026年1〜3月期(同社2026年5月14日発表)。これらは各社が開示した事実の数値であり、投資対象としての優劣を意味するものではありません。
ここで多くの人が読み間違えること
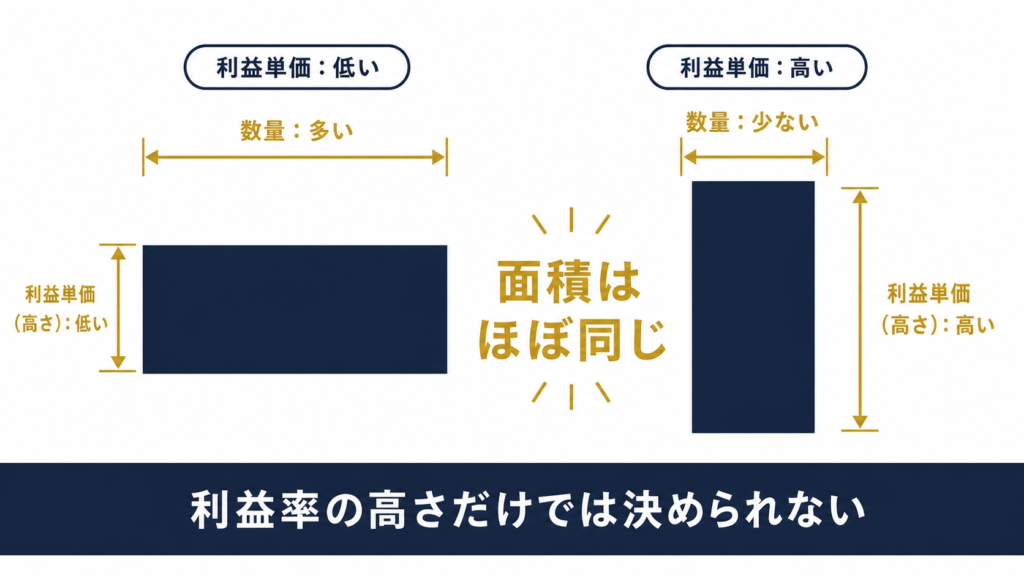
この数字を見て「粗利率が低い会社はダメだ」と結論づけるのは、もう一つの読み間違いです。実際、上の6.18%の会社は、同じ四半期の営業利益を前年同期比で63%増やしています(同社IR)。薄い利益率でも、扱う量が莫大に増えれば利益額は伸びます。
正しい読み方はこうです。利益率の水準そのものよりも、「需要が伸びたときに、その恩恵を自社に残せる立場かどうか」が問題なのです。そして、その立場を決めているのが交渉力です。次の章で、その中身を分解します。
言い換えると
同じ商店街で同じくらいお客が増えても、家賃の交渉権を持つ大家と、毎年更新のたびに値上げを受け入れる店子では、繁盛の果実の残り方が違います。問題は「客が増えたか」ではなく「増えた分を誰が取るか」です。
なぜ値決めの主導権が買い手に移るのか
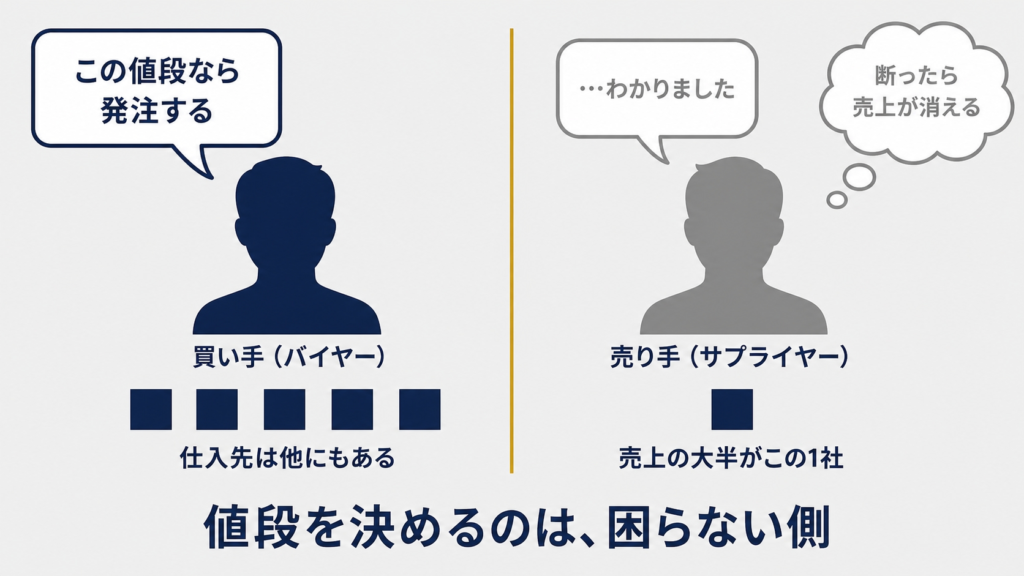
取引というのは、対等な二者の握手のように見えて、実際には「その取引を失ったとき、どちらがより困るか」で力関係が決まります。ここに大きな差が生まれると、値段を決める権利は自然に片側へ寄っていきます。
| 論点 |
買い手(完成品メーカー) |
売り手(部品サプライヤー) |
| 相手先の数 |
複数社から選べる |
売上の大半が1社 |
| 取引を失う痛み |
代わりを探せば済む |
売上が消える |
| 値段の提示 |
「この価格なら発注する」 |
受けるか、失うか |
| 増産の要請 |
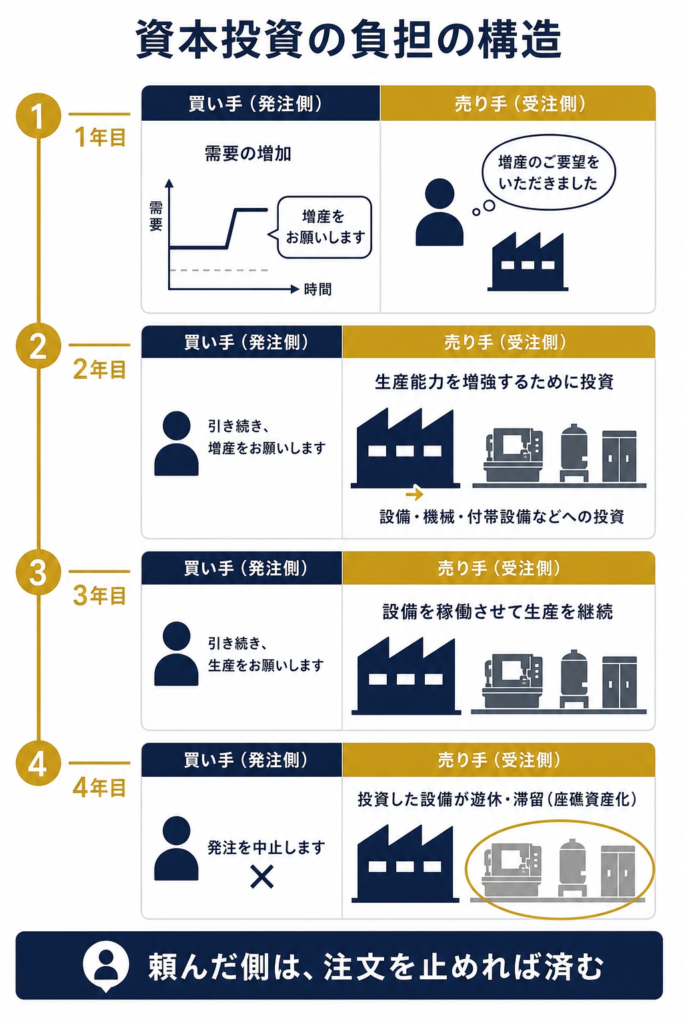
「設備を増やしてほしい」 |
自社の資金で投資する |
| 需要が消えたとき |
発注を止めればよい |
設備と在庫が残る |
最後の行が、投資家にとって一番重い項目です。好調なときの利益は分け合うのに、需要が消えたときのリスクは売り手側に多く残ります。これが、需要が伸びている局面でも利益率が改善しにくい理由の中心にあります。
用語:顧客集中(1社依存)
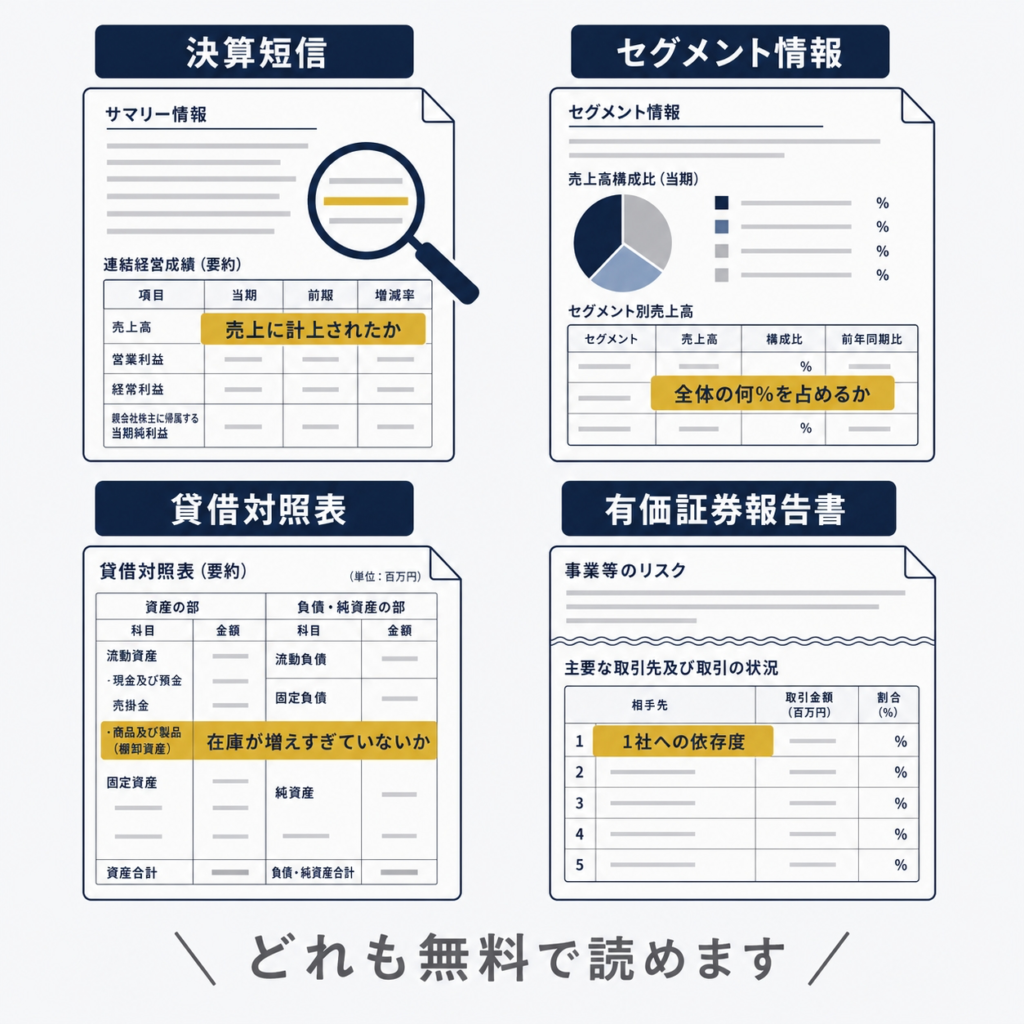
売上の多くを特定の取引先に頼っている状態。有価証券報告書や決算説明資料の「主要な販売先」「相手先別売上」の欄で確認できます。依存度が高いほど、その1社の発注判断が業績を左右します。
「取引がある」から「株主が儲かる」までの三段階
SNSで流れてくる「納入しています」という情報は、下の図の一番左のマスの話です。そこから株主のリターンにたどり着くまでに、少なくとも3つの関門があります。
STEP 1
取引がある
試作・評価段階かもしれない。金額が全社売上の1%以下かもしれない。「引き合い」と「受注」は違う。
STEP 2
利益が出る
売上が立っても、値下げ要求・増産設備の減価償却・在庫評価損で利益が削られる期間がある。
STEP 3
株主が儲かる
利益が出ても、株価にすでに期待が織り込まれていれば話は別。増資による株数増加も1株の価値に影響する。
「納入しています」はSTEP 1の情報です。STEP 2とSTEP 3を確認しないまま買うと、実質的には他人の期待に乗っているだけになります。
特にSTEP 2の「増産設備の減価償却」は、初心者がつまずきやすいポイントです。増産要請に応じて工場に投資すると、その費用は数年かけて毎期の費用として計上されます。売上が伸びているのに利益が細る、という一見矛盾した決算が生まれるのはこのためです。仕組みは別記事で分解しています。
RELATED / 半導体投資のリスク管理
売上が落ちていないのに赤字になる理由|半導体の減価償却
増産投資が、なぜ数年後の利益を圧迫するのか。設備投資と費用計上のズレを図解します。
記事を読む →
「取引先だから買う」という判断のリスクの正体
ここで大事なのは、「危ないですよ」で終わらせないことです。リスクを3つの層に分けると、自分の手で減らせる部分がどこにあるのかがはっきりします。
リスクを3層に分けて考える
LEVEL 1
市場のリスク
自分では避けられない
- AI関連投資のペースの変化
- 金利・為替の変動
- 需要と供給の循環そのもの
- 輸出規制などの政策
LEVEL 2
企業のリスク
調べれば減らせる
- 売上の何%が1社依存か
- その部品に代替品があるか
- 先行投資の負担がどれだけ重いか
- 在庫が売上以上に増えていないか
LEVEL 3
自分のリスク
完全に自分で決められる
- どの段階の情報で買ったか
- いくら投じたか
- 1銘柄に集中していないか
- 借りたお金を使っていないか
コントロールできるのはLEVEL 3だけです。そして「取引先だから買う」という判断は、LEVEL 2の確認を飛ばしてLEVEL 3を大きくしてしまう典型的なパターンです。
LEVEL 2で最低限見ておきたい在庫のサイン
在庫は、交渉力の弱さが数字に現れる場所です。売上の伸び率より在庫の伸び率が明らかに大きい期が続く場合、増産要請に応じた結果を自社で抱えている可能性があります。四半期決算の貸借対照表で「棚卸資産」を追うだけでも、見えるものは変わります。
もちろん、在庫増が純粋な受注増への備えであることも十分あります。だからこそ、数字だけで断定せず、会社自身が決算説明でどう説明しているかを合わせて読むことが必要になります。ここは「わかりにくい」と正直に言うべき領域です。
自分で判定する2軸|「原価比率」×「代替可能性」
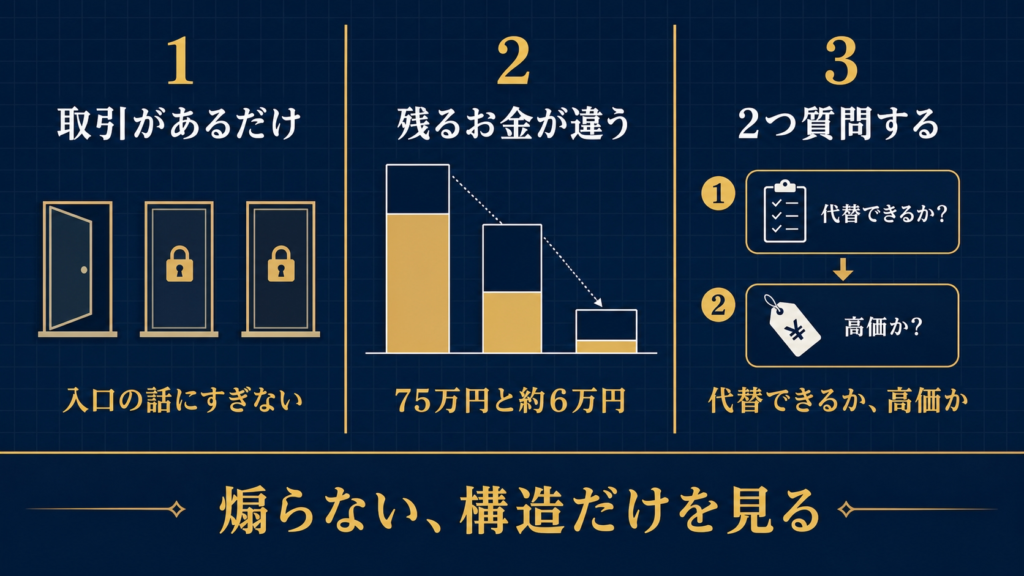
ここが、この記事で一番持ち帰っていただきたい部分です。ある会社が値下げ要求を受けやすいかどうかは、たった2つの質問でかなり絞り込めます。
2つの質問
軸A:その部品は、最終製品の原価のうち何割を占めるか?
→ 高いほど「コスト削減の標的」として目立ちます。
軸B:他社の製品に置き換えられるか?
→ 置き換えられるほど、価格交渉で断りにくくなります。
|
代替が効きにくい
(他に作れる会社が少ない) |
代替が効きやすい
(他社でも作れる) |
原価比率が
低い |
最も立場が強い
外せないのに、値下げしても買い手のコストはほとんど下がらない。値切る動機が薄い。安定して利益率を保ちやすい領域。
|
埋没しやすい
数量は出るが単価競争になりやすい。量の拡大が利益率の改善に直結しにくい領域。
|
原価比率が
高い |
強いが、標的になる
短期は強い。ただし買い手が本気で二社購買・内製化・設計変更を進める動機を持つ。優位が続く期間の見極めが要る。
|
最も厳しい
コスト削減交渉で真っ先に対象になる。需要が伸びても利益率が改善しにくい構造。
|
※この分類は構造を理解するための枠組みであり、実在企業の投資判断としての優劣を示すものではありません。同じ会社が製品ごとに複数のマスにまたがることも普通です。
面白いのは、この2軸を埋めるための材料が、技術記事の中にすべてあるということです。「どの工程が難しいのか」「なぜ他社が真似できないのか」を知っていること自体が、投資分析の道具になります。
軸Bを調べる①
CoWoSとは?NVIDIAのGPUを支える先端パッケージ技術
「代替が効かない」とはどういう状態か。工程の難しさから理解できます。
読む →
軸Bを調べる②
OSAT(ASE・Amkor・JCET)とは|受託企業群の構造
受託という立場が、価格交渉でどんな位置に置かれるのかが見えてきます。
読む →
「取引先」情報を見たときに確認する5つの観点
□ その取引は決算に売上として計上されているか(発表・引き合いだけで終わっていないか)
□ 全社売上に対して、どれくらいの規模か(1%の話を10倍に感じていないか)
□ 売上総利益率・営業利益率は、売上の伸びと一緒に上がっているか
□ 設備投資と在庫が、売上以上のペースで増えていないか
□ 会社自身がIRで言っているか(第三者の推測・匿名の投稿ではないか)
5つのうち何個確認できたかで、その情報の確度を評価できます。0〜1個なら「まだ思惑の段階」と考えるのが妥当です。
この判定を深めたい方へ
テーマ株の「実需」と「思惑」を見分ける手順|IRのどこを読むか
上のチェックリストを、実際の決算資料のどのページで確認するのか。手順に落とし込んだ記事です。
記事を読む →
あなたの状況によって、意味が変わります
あなたにとっての意味
投資を始めたばかりの方へ
まず「納入しています」という一文だけを理由に買わない、これだけで十分です。「取引がある」は入口の情報であって、結論ではありません。焦る必要はまったくありません。この産業のテーマは数年単位で続く話であり、調べてから入っても遅すぎることはないのが実情です。
個別株の経験がある方へ
他セクターとの決定的な違いは、増産投資の重さと、需要変動の振れ幅です。設備を持つ側は、需要が伸びる局面で先行投資を強いられ、需要が緩む局面でその費用だけが残ります。「売上が伸びているのに利益率が改善しない」という決算に出会ったら、値決めの主導権と投資負担の両方を疑ってみる価値があります。
いま含み損を抱えている方へ
「取引先」という情報に反応して買うのは、投資家として自然な反応です。情報としては本物であることも多く、嘘に騙されたわけでもありません。読み違えたのは、その情報が三段階のうちどの段階の話だったかという点だけです。そこが分かれば、いま保有している銘柄について「軸A・軸Bのどこに位置するのか」を落ち着いて確認し直せます。判断材料が増えた状態で、これからをどうするか決めていけます。
よくある2つの誤解
誤解①「サプライヤーは儲からない」
これは行き過ぎです。実際に、AI向けの部材で2桁の営業利益率を保っている企業もあります。たとえばICパッケージ基板を手がける企業の2026年3月期は、営業利益620億円・前期比30.3%増という水準でした(会社発表/営業利益率は約15%)。問題は「サプライヤーかどうか」ではなく、代替可能性と原価比率という立ち位置です。
誤解②「利益率が高い会社を選べばいい」
これも別の落とし穴です。利益率の高さはすでに広く知られている情報で、株価に織り込まれている可能性があります。逆に薄利でも、扱う量が急増して利益額を大きく伸ばす企業もあります。利益率は「立場の強さを測る温度計」であって、それ単体で買う理由にはなりません。
※イビデンの数値は同社2026年3月期決算(2026年5月11日発表)に基づく。営業利益率は公表値からの算出。翌2027年3月期の会社計画は営業利益900億円(前期比45%増)と報じられています(日本経済新聞・2026年5月11日)。特定銘柄の推奨ではありません。
まとめ|この記事の3行
01 「取引がある」「利益が出る」「株主が儲かる」は三段階の別物。SNSの情報はほぼ第一段階の話。
02 売上の大半を1社に依存すると値決めの主導権は買い手に移り、需要が消えたときの在庫と設備は売り手に残る。
03 判定は「原価比率」×「代替可能性」の2軸で。技術の理解が、そのまま投資分析の道具になる。
最後に、正直に書いておきたいことがあります。この2軸で分類できても、株価がどう動くかは分かりません。立場の強い会社の株が下がることも、薄利の会社の株が上がることもあります。この記事が渡せるのは、「なぜそうなるのか」を自分の言葉で説明できる状態だけです。それでも、他人の一文に判断を預けるよりは、ずっと安心して市場に居続けられるはずです。
よくある質問
Q1. 1社への依存度は、どこで確認できますか?
有価証券報告書の「主要な顧客に関する情報」や、決算説明資料のセグメント・地域別売上の項目が出発点です。企業によって開示の粒度は大きく異なり、取引先名を明示しない会社も多くあります。開示されていない情報を推測で埋めないことも、判断の一部です。
Q2. 「代替が効かない」かどうかは素人でも判定できますか?
完全な判定は困難ですが、手がかりはあります。世界シェアが極端に高い、製造設備の入手自体が難しい、顧客との共同開発期間が長い——こうした条件が重なるほど、置き換えは短期間では進みにくくなります。当サイトの
半導体製造プロセスの記事群は、この判断材料を集めるために使えます。
Q3. 「値下げ要求」は本当に起きているのですか?
個別の交渉内容は当然開示されません。ただし、コスト低減要請の存在は多くの企業が有価証券報告書の「事業等のリスク」で一般的な表現として記載しています。個別案件を推測するのではなく、リスク要因として会社自身が挙げているかを確認するのが誠実な読み方です。
Q4. 結局、完成品メーカー本体を買えばいいのでしょうか?
この記事はそういう結論を出す記事ではありません。交渉力が強い立場にある企業にも、需要が一巡したときの反落、期待が織り込まれた株価水準、規制といった別のリスクがあります。「立場の強さ」は評価軸の1つであり、それだけで投資対象を決められるものではありません。
免責事項:本記事は半導体・AIインフラ産業の構造と投資リスクを理解するための情報提供を目的としたものであり、特定の銘柄や投資手法を推奨するものではありません。当サイトは金融商品取引法に基づく投資助言・代理業の登録を受けておらず、投資助言を行うものではありません。記載の数値・事例は執筆時点(2026年9月)の公開情報に基づくもので、将来の成果を保証しません。企業名は産業構造を説明するための事実の例示であり、投資対象としての評価を示すものではありません。投資に関する最終的な判断は、必ずご自身の責任と最新の一次情報に基づいて行ってください。
出典:NVIDIA「Financial Results for Second Quarter Fiscal 2027」(2026年)/台湾積体電路製造(TSMC)2026年第1四半期決算(同社IR)/鴻海精密工業「First Quarter 2026 Financial Results」(2026年5月14日)/イビデン2026年3月期決算(2026年5月11日発表)/日本経済新聞(2026年5月11日)
🚪 次に読むべき記事
この記事で手に入れた「2軸」は、実際の企業に当てはめて初めて意味を持ちます。まずは全体の地図を確認し、次にリスクの構造へ進むのが遠回りのない順番です。
STEP 1 / 地図を持つ
【決定版】NVIDIA AI半導体のサプライチェーン全マップ|15社で読み解く構造
誰がどの工程を担っているのか。この記事の2軸を当てはめる「盤面」がここにあります。
全マップを見る →
STEP 2 / 振れ幅を知る
なぜ半導体株はこれほど乱高下するのか|シリコンサイクルの構造
需要と供給が数年周期で循環する理由。この記事の「在庫リスク」の背景です。
読む →
STEP 3 / 指標の歪みを知る
なぜ半導体株の低PERは割安ではないのか|指標が歪む構造
利益がサイクルで動く業界では、おなじみの指標が機能しなくなります。
読む →

コメント