CONCLUSION ── 先に結論
SNSで見かけた小型株が数日で2倍になり、そのあと静かに半値になる。あの動きは「その会社が数日で2倍立派になった」からではありません。買う人の資金量に対して、売り板が薄すぎただけです。
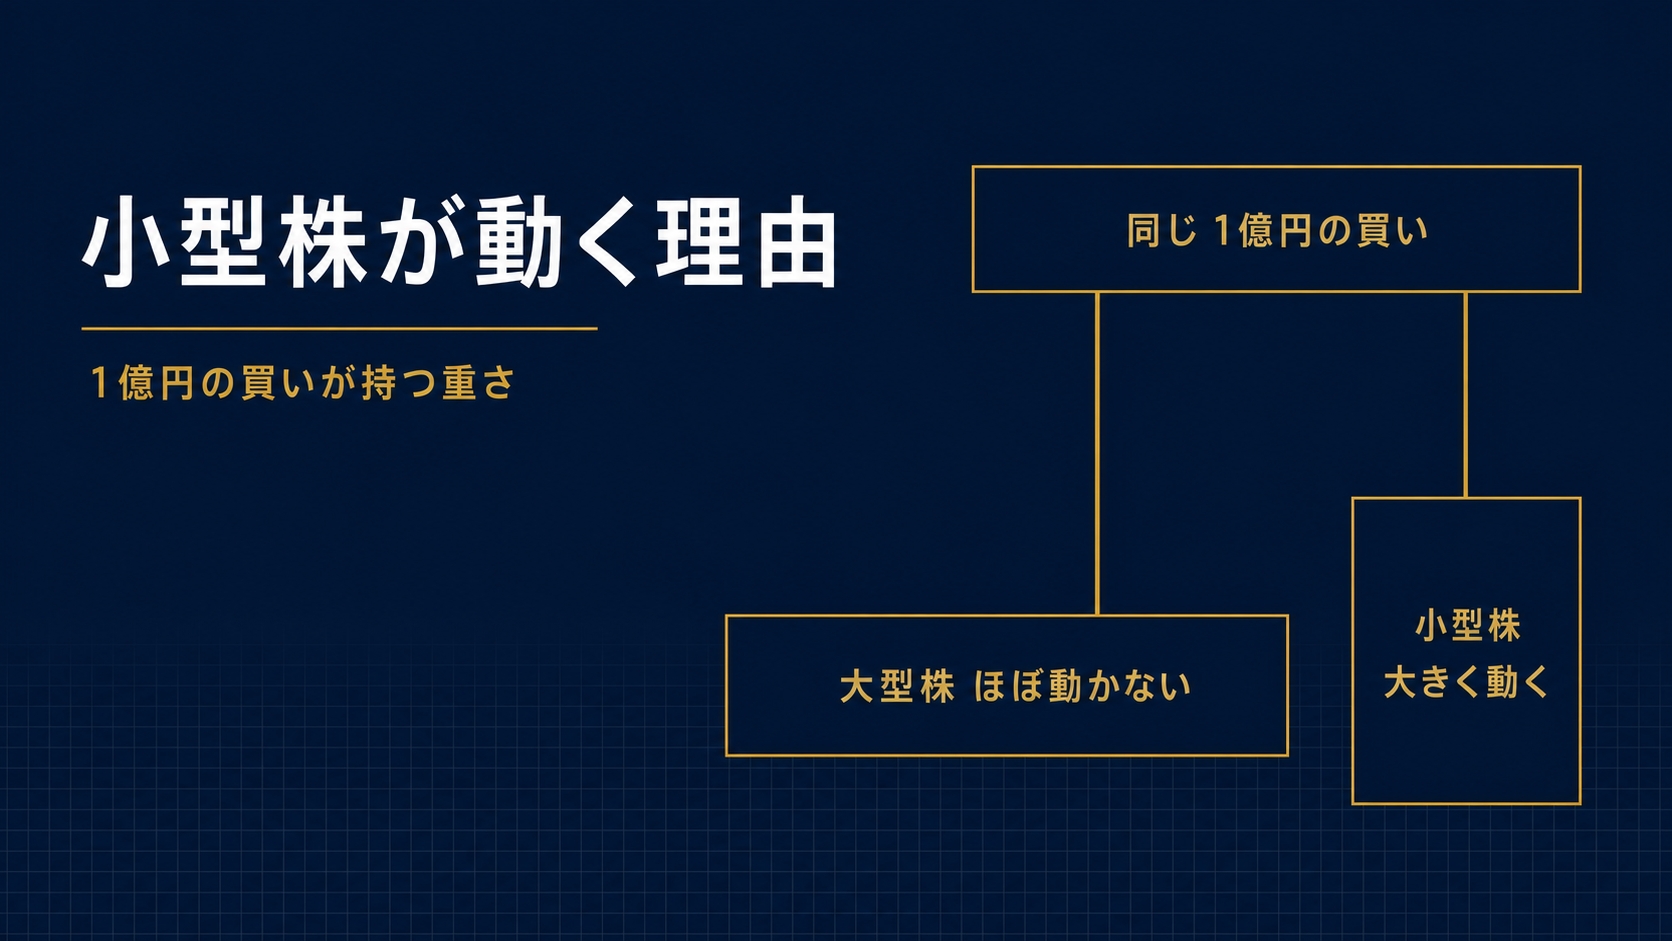
同じ1億円の買い注文でも、1日に数百億円が売買される大型株では価格をほとんど動かしません。
1日の売買代金が1億円しかない銘柄では、その1日の売買を1人で埋めてしまうことになります。
つまり──少額で株価を動かせる構造そのものが、発信する側にとっての誘因になります。
この記事では、誰かを批判しません。「あの発信者が悪い」と言っても、次に別の人が現れるだけで、あなたの判断力は1ミリも上がらないからです。代わりに、なぜそれが起きるのかを需給の算数だけで説明します。構造がわかれば、発信者が誰であっても自分で見分けられるようになります。
そしてもう一つ、この記事でいちばんお伝えしたいことがあります。上がるときに買いやすいということは、下がるときに売れないということでもある──流動性は、片道切符ではありません。
🧭 この記事の位置:半導体投資 > 銘柄の見極め > 時価総額・流動性
投資判断のプロセス
① 産業を理解する
② リスクを知る ←ココ
③ 銘柄を絞る
④ 資金配分を決める
⑤ 継続して見直す
この記事で分かること:その銘柄の値動きが「業績」由来なのか「板の薄さ」由来なのかを、自分で切り分ける物差し。
市場には「桁が2つ違う」世界が同居している
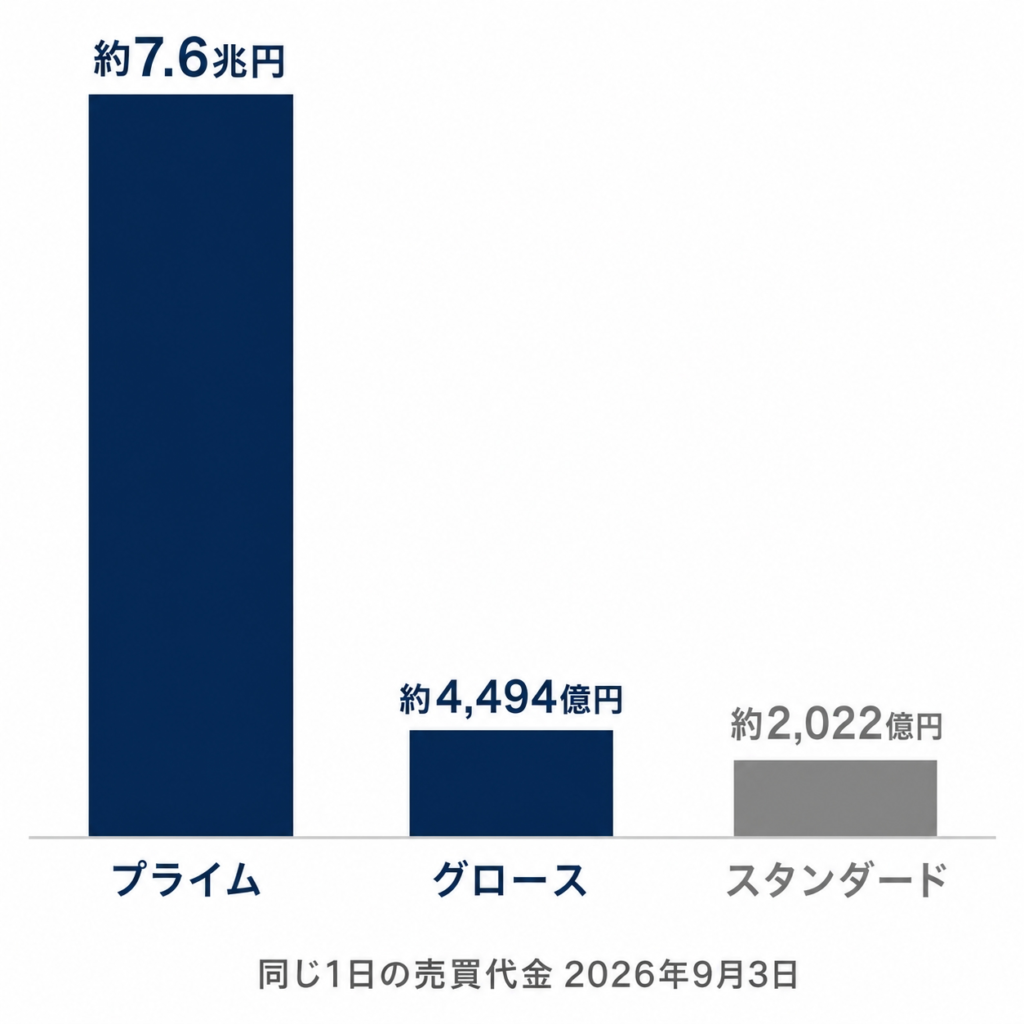
「日本株」とひとくちに言いますが、その中身は均一ではありません。まず、同じ1日の売買代金を市場ごとに並べてみます。
※出典:日本取引所グループ「株式・債券市況」2026年9月3日時点(QUICK提供データ)。プライム約7兆5,770億円、グロース約4,494億円。1日の数値であり日々変動します。なお2026年8月のプライム市場(内国普通株)の1日平均売買代金は10兆4,501億円(JPX公表)。
そして、これは市場全体の合計です。グロース市場の約4,494億円を600社弱で分け合っていると考えると、1銘柄あたりの平均は数億円規模にすぎません。実際には売買が上位銘柄に偏るため、1日の売買代金が数千万円しかない銘柄も珍しくありません。
用語:売買代金 / 流動性
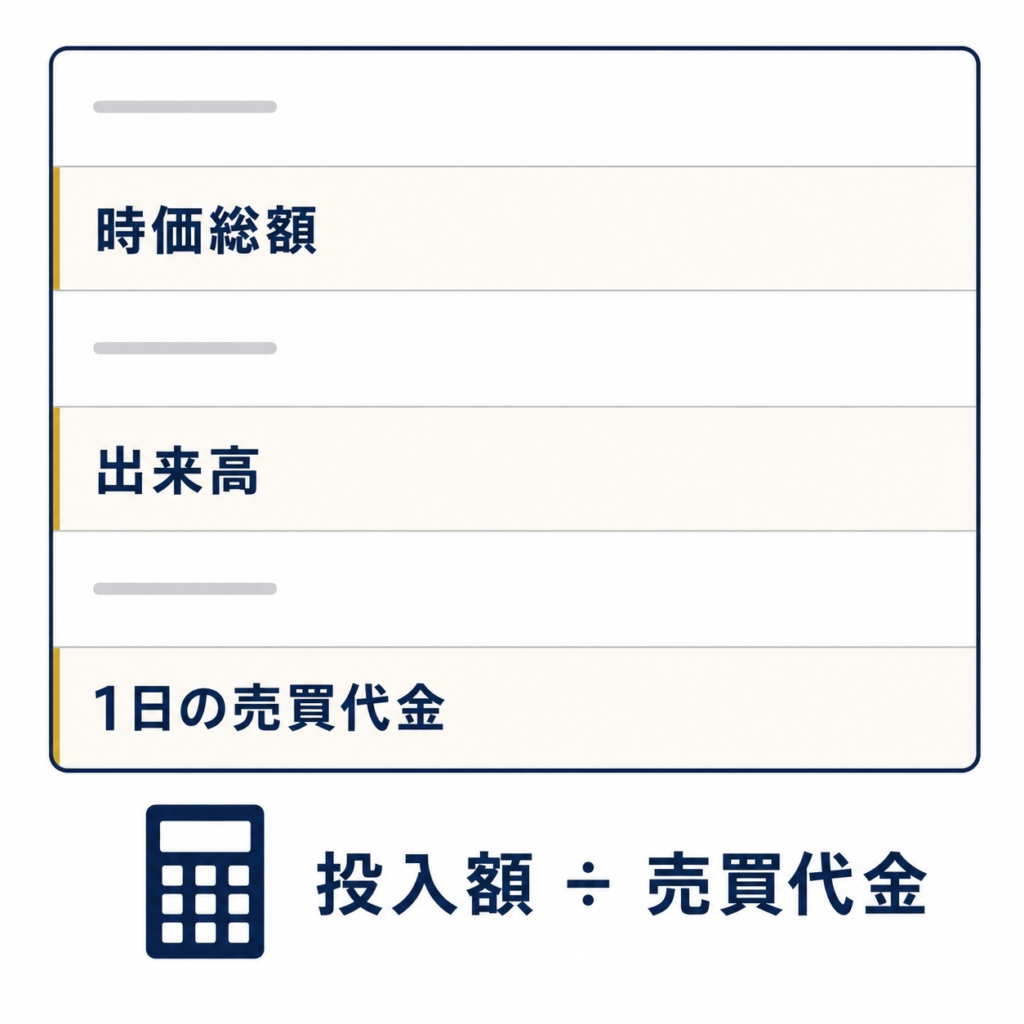
売買代金は「その日にいくら分の株が売買されたか」(=出来高×株価)です。流動性とは、この売買代金の厚みのこと。流動性が高い=自分が売りたいときに、値段を大きく崩さずに売れる可能性が高いという意味です。
規模の面でも同じことが起きています。東証がグロース市場の上場維持基準を見直した際の議論では、同市場の時価総額の中央値は約60億円(2025年3月末時点)とされ、そのために2030年3月1日以降は「上場5年経過後に時価総額100億円以上」という新基準が適用される予定です。
※出典:東京証券取引所「グロース市場の上場維持基準の見直し等について」(2025年9月26日公表)。中央値約60億円および同市場の保有比率で個人が過半を占めるという数値は、東証の見直し資料を引用した監査法人の講演レポート経由で確認した二次情報です。原資料での正確な定義・集計範囲は各自ご確認ください。
同じ1億円が、ある銘柄では無風、別の銘柄では嵐になる
💡 まず「売り板」の算数を見る
株を買うとき、あなたは「誰かの売り注文」を買っています。売り注文は値段ごとに階段状に並んでいて、これを板(気配)と呼びます。安い段から順に買っていくので、買う金額が大きいほど、階段を上へ食い進むことになります。
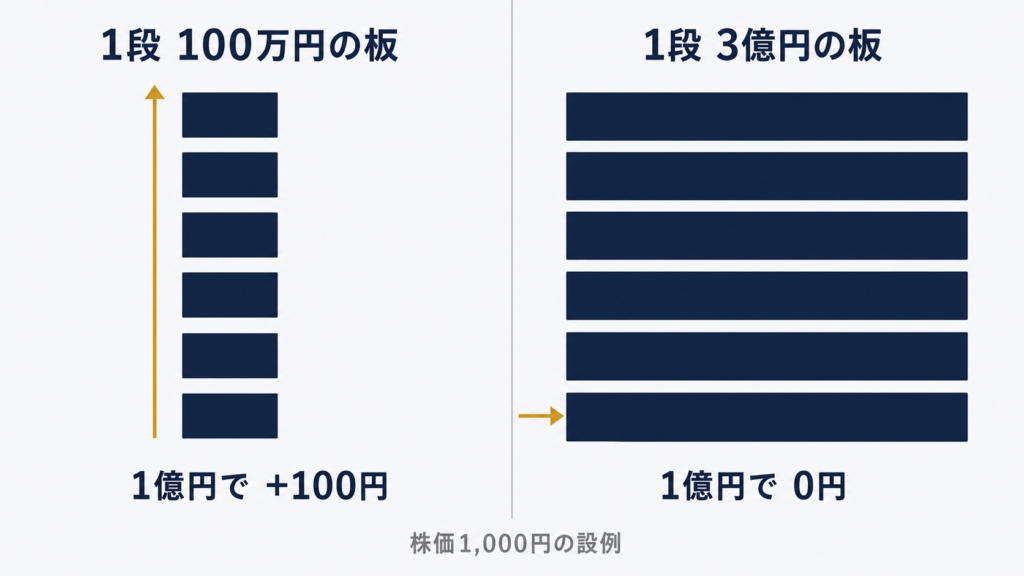
設例:株価1,000円の銘柄を1億円分買うと何円上がるか
■ 板が薄い銘柄:各値段に1,000株(=100万円分)ずつ
→ 100万円で1円上がる。1億円なら100段=株価+100円(+10%)
■ 板が厚い銘柄:各値段に30万株(=3億円分)ずつ
→ 1億円は最初の1段で全部約定。株価は1円も動かない
※呼値の単位を1円と仮定した簡略計算。手数料・税・実際の板の偏りは考慮していません。板の厚みは時間帯やニュースで大きく変わります。
📊 自分の注文が「1日の何割」を占めるか
| 仮の銘柄 |
時価総額 |
1日の売買代金 |
1億円が占める割合 |
| 大型 A |
5兆円 |
300億円 |
約0.3% |
| 中型 B |
2,000億円 |
20億円 |
約5% |
| 小型 C |
100億円 |
1億円 |
約100% |
※実在銘柄ではない架空の設例です。時価総額・売買代金は理解のために丸めた数値であり、特定銘柄を示すものではありません。
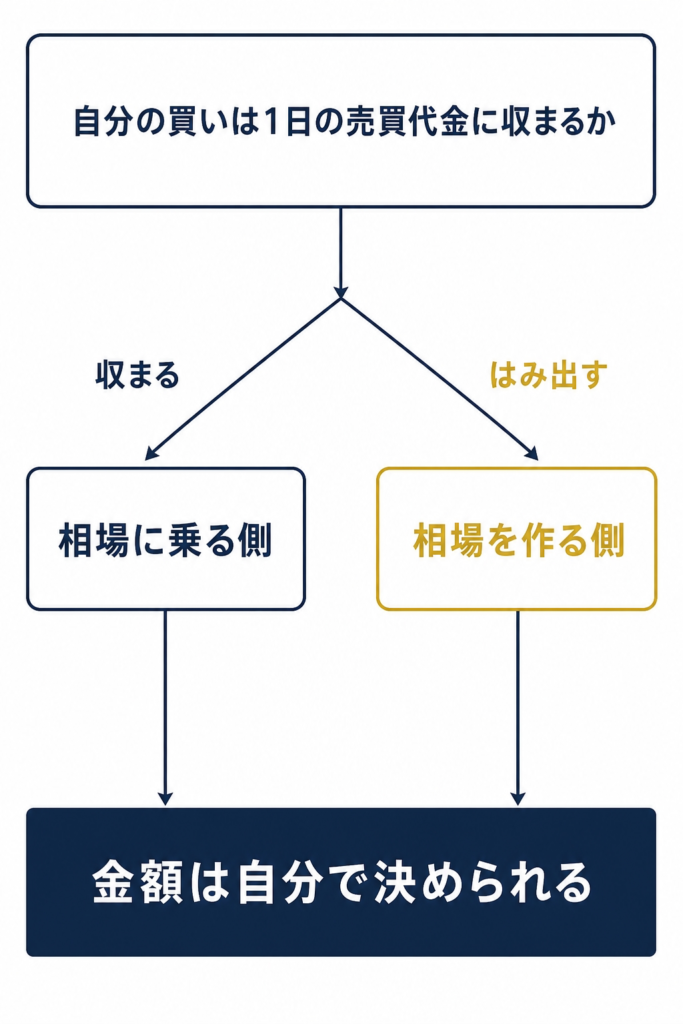
ここが本記事の核心です。小型株Cでは、1億円を投じる人が1人現れるだけで、その日の売買のほぼ全部がその人になります。価格が動くのは当然で、業績が変わったからではありません。
🚪 「時価総額100億円」でも、買える株はもっと少ない
用語:流通株式時価総額
時価総額から、創業者・親会社・持ち合い株などの「まず市場に出てこない株」を除いた金額。東証の上場維持基準でも使われる指標で、プライム市場は100億円以上、グロース市場は5億円以上が基準です(出典:東証「上場維持基準の詳細」)。
時価総額100億円の会社で創業者一族が6割を持っていれば、実際に市場で動く株は約40億円分。「小さい」と思っていた数字が、さらに一段小さくなります。ここに、あなたと同じことを考えた人が同時に集まれば、価格は動きます。
⚡ 値幅制限も、株価水準によって「%」が変わる
1日に動ける上限(ストップ高・ストップ安)は金額で決まっています。だから低位株ほど、率に換算すると大きく動けます。
| 基準値段 |
制限値幅 |
率に換算すると(例) |
| 100円未満 |
上下30円 |
株価80円なら約±37% |
| 1,500円未満 |
上下300円 |
株価1,000円なら±30% |
| 10,000円未満 |
上下1,500円 |
株価8,000円なら約±19% |
※出典:日本取引所グループ「制限値幅|内国株の売買制度」。2営業日連続でストップ高(安)かつ売買が成立しないなど一定の要件に該当した場合、翌営業日から制限値幅が拡大されます。
リスクの正体|「買いやすい」の裏側は「売れない」
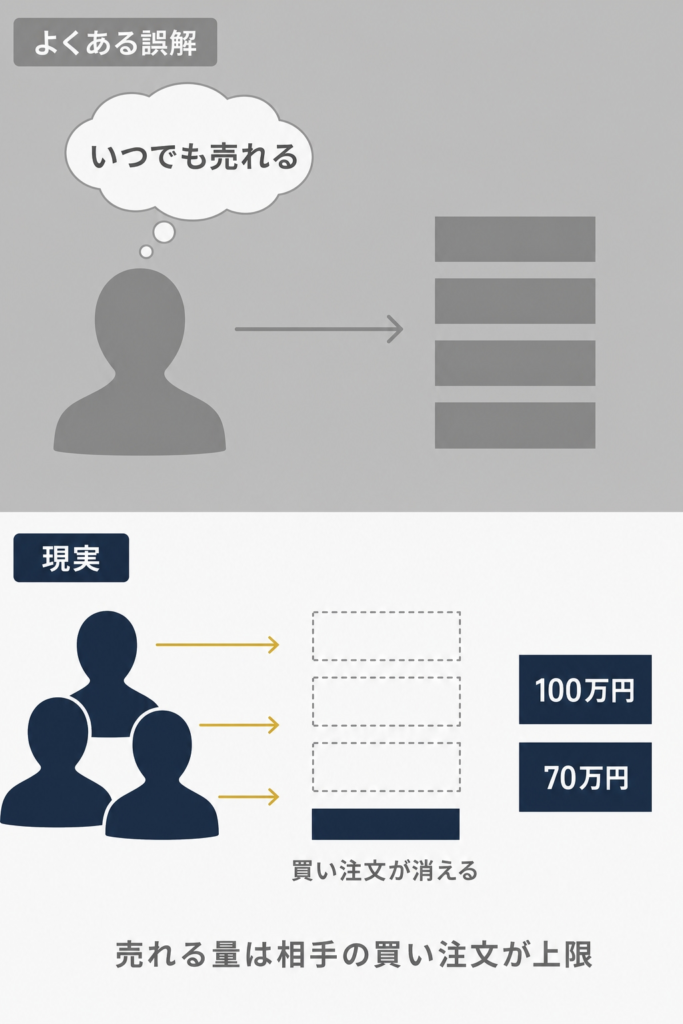
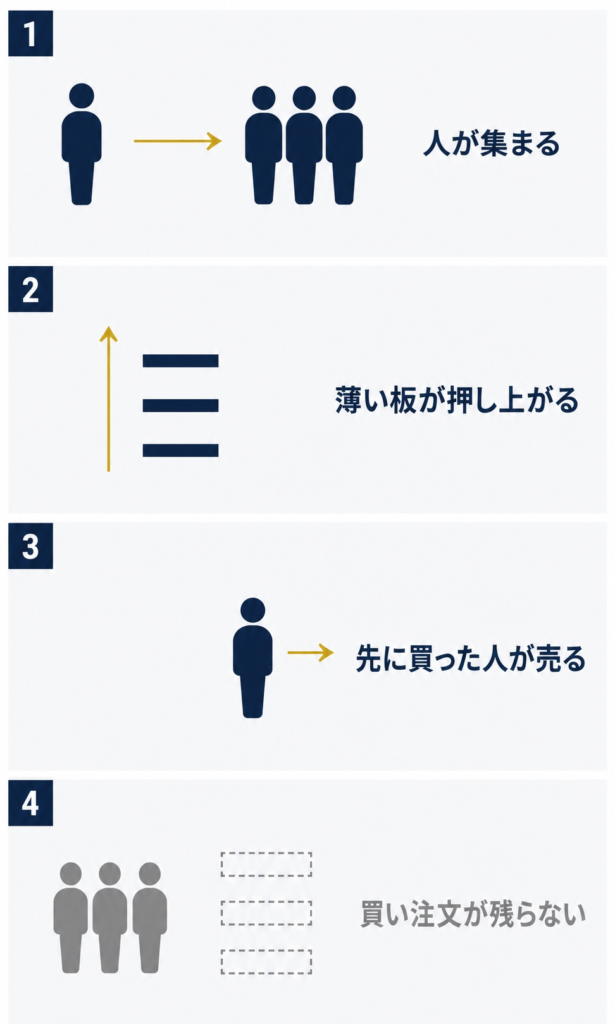
薄い板は、上げるときには味方に見えます。少ない資金で価格が上がるからです。ところが下げるときには、同じ薄さが敵になります。買いは自分の資金量が上限ですが、売りは「相手の買い注文」が上限だからです。
言い換えると
地方の土地を、いい値段で買ってくれる人が現れたときは「高く売れる資産」に見えます。ですが売りたいときに買い手が1人もいなければ、値札は何の意味も持ちません。売買代金の薄い株は、値段が付いていても、いつでもその値段で現金化できるとは限りません。
リスクを3層に分けて考える
LEVEL 1
市場のリスク
自分では避けられない
- 相場全体の急落で、小型株から先に資金が抜ける
- 金利・為替の変化
- ストップ安で売買が成立しない日がある
LEVEL 2
企業のリスク
調べれば減らせる
- 時価総額・流通株式時価総額の小ささ
- 1日の売買代金の薄さ
- 売上が特定の1社に偏っていないか
- 資金調達(増資)で株数が増える可能性
LEVEL 3
自分のリスク
完全に自分で決められる
- 1銘柄にいくら入れるか
- その額が1日の売買代金の何%か
- レバレッジをかけるかどうか
- 他人の発信を根拠にしていないか
コントロールできるのはLEVEL 3だけです。板の薄さは変えられませんが、そこに入れる金額は自分で決められます。だからこそ、そこに最も注意を払う価値があります。
⚠️ 薄い板とレバレッジが重なるとどうなるか
用語:追証(おいしょう)
信用取引で、担保(委託保証金)が一定の維持率を下回ったときに追加で差し入れる必要が生じるお金。期限までに入金できない場合、証券会社の規定により建玉が決済されることがあります。維持率や条件は証券会社ごとに異なります(執筆時点)。
| 株価の下落率 |
現物100万円 |
信用(約3倍) |
薄い板で重なると |
| -10% |
90万円 |
約 -30万円 |
1日で起こり得る |
| -30% |
70万円 |
約 -90万円 |
売りたくても板がない |
※金利・手数料・保証金率を考慮しない簡略計算。維持率・追証条件は証券会社ごとに異なります。ここで重要なのは倍率そのものではなく、「損失が3倍になる局面ほど、板が薄くて逃げにくい」という重なりです。
なぜ「小型株」が語られやすいのか|これも算数で説明できる
ここでも誰かを責める必要はありません。数字を置くだけで見えてきます。仮にフォロワーが1万人いて、そのうち1%の100人が10万円ずつ買ったとしましょう。合計1,000万円です。
1,000万円を 1日300億円 売買される大型株に入れる → 全体の 約0.03%。何も起きない
1,000万円を 1日1億円 の小型株に入れる → 全体の 約10%。板は動く
つまり、発信によって価格が動き得るのは、構造上、小型株の側だけです。大型株について語っても価格は動きません。だから語る対象が小型株に寄る──善悪ではなく、算数の帰結です。
そして、すでに買っている人にとって、後から入ってくる買いは「含み益」と「自分が売る相手」を同時に提供します。この非対称性が、この構造の全部です。
なお、意図的に価格を歪めて他の投資家を誤解させる行為(見せ玉など)は金融商品取引法上の相場操縦規制の対象であり、無登録での投資助言も法令違反にあたります(出典:JPX「相場操縦規制」、金融庁「詐欺的な投資勧誘等にご注意ください!」)。制度上の線引きは存在します。ただし、線引きの内側でも上の算数は成立する──だから自分の側に物差しを持つことが必要になります。
✅ 買う前に確認する6つの観点
「規模」を自分で測るチェックリスト
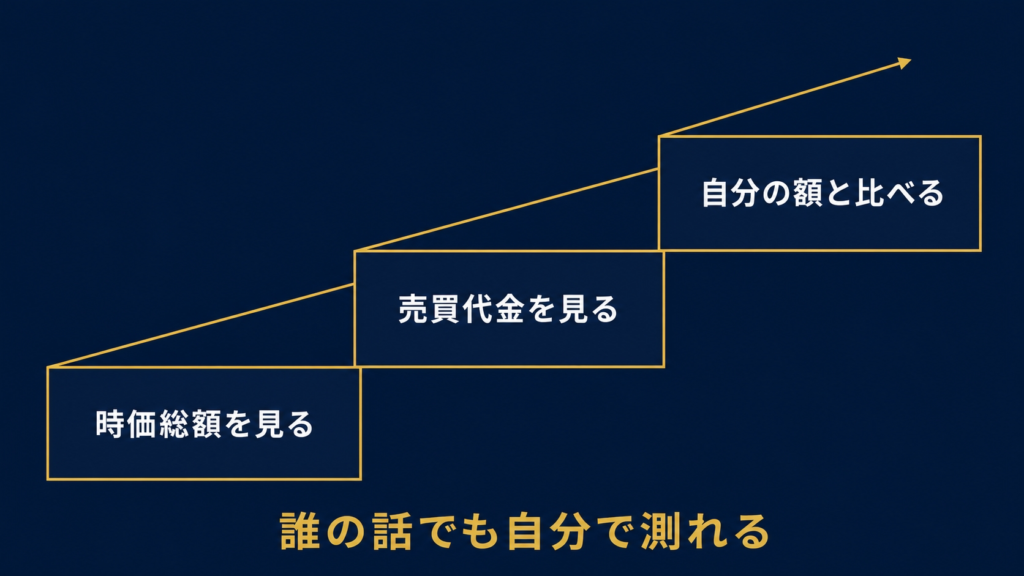
□ ① 時価総額を見る(株価×発行済株式数。証券会社の銘柄詳細に必ず載っています)
□ ② 1日の売買代金を見る(出来高×株価。1日だけでなく、直近3か月の平均的な水準で)
□ ③ 流通株式時価総額を見る(会社の「上場維持基準の適合状況」開示、東証の一覧で確認できます)
□ ④ 自分の投入額 ÷ 1日の売買代金 を計算する(この割合が大きいほど、あなた自身が価格を動かす側になります)
□ ⑤ 信用買い残と規制の有無を確認する(JPXの「日々公表銘柄」「信用取引に関する規制等」で銘柄名が公開されています)
□ ⑥ その株価水準の制限値幅を確認する(1日に動ける率が銘柄ごとに違うため)
④は電卓ひとつで30秒です。この一手間が、値動きを「業績由来」と「板の薄さ由来」に切り分けてくれます。何%なら妥当かは投資方針によるため、ここでは基準値を示しません。ご自身で線を決めておくこと自体が目的です。
🔔 取引所が出している「過熱のシグナル」
実は、需給の偏りは取引所が公開情報として教えてくれています。誰かの推測ではなく、制度に基づく一次情報です。
| シグナル |
意味 |
主な基準(抜粋) |
| 日々公表銘柄 |
信用残高を毎日公表して注意を促す指定。規制措置そのものではない |
買残高が上場株式数の20%以上/25日移動平均株価との乖離30%以上が3営業日続き、かつ信用の新規買付比率40%以上 など |
| 増担保規制 |
信用取引の担保率が引き上げられ、新規の買いが入りにくくなる |
委託保証金率を50%以上(うち現金20%以上)とする措置 など |
| 制限値幅の拡大 |
1日に動ける金額が広がる。売買が成立しない状態が続いたサイン |
2営業日連続でストップ高(安)かつ売買高0株 など |
※出典:東京証券取引所「『日々公表銘柄』の指定等に関するガイドライン」(2021年3月1日実施)、「信用取引に関する規制等」、「制限値幅|内国株の売買制度」。基準は抜粋であり全条件ではありません。最新の指定銘柄・基準はJPXサイトでご確認ください。
増担保規制がかかると、それまで価格を押し上げていた信用の買いが入りにくくなります。つまり需給の向きが制度によって変わり得るということです。「materialが出たから上がる/下がる」ではなく、こうした需給の変化で説明できる動きもある──その視点は 材料が出た後に買う危険性 にもつながります。
あなたにとっての意味
🌱 投資を始めたばかりの方へ
まずやらないほうがよいのは、
「1日の売買代金を見ないまま、他人の発信を根拠に小型株を買うこと」です。値動きの大きさは「成長が早い証拠」ではなく、多くの場合「板が薄い証拠」です。
逆に言えば、時価総額と売買代金を見る習慣がつくだけで、あなたはすでに多くの煽りの射程外に出ています。順序としては、まず産業の構造(
シリコンサイクル)から入るほうが遠回りに見えて速いはずです。
📈 個別株の経験がある方へ
他セクターとの決定的な違いは、
半導体・AIインフラの周辺には「技術的には本物だが、時価総額が小さい黒子企業」が多数存在することです。技術の目利きが正しくても、板の薄さは別問題として残ります。
当サイトが扱う
AIメカテック、
日本電子材料、
QDレーザ といった企業記事も、事業内容の解説であって推奨ではありません。
技術の評価と、需給の評価は、必ず別々に行ってください。
🕯️ いま含み損を抱えている方へ
急騰後に買って戻らない銘柄を持っているとしたら、それはあなたの判断力の問題というより、「板の薄い銘柄では、上げ幅と同じ速さで下げ幅も出る」という構造に当たった可能性があります。同じ構造で失敗した人は、毎年たくさんいます。
いま価値があるのは、その銘柄の時価総額と1日の売買代金を、いま一度自分の目で確認することです。「なぜ動いたのか」が需給で説明できるなら、次に同じ形を見たときにあなたは気づけます。売る/持ち続けるの判断はご自身の資金計画次第で、ここで答えを出すことはできませんが、原因が構造だとわかることは、次の判断の材料になります。
よくある誤解を3つだけ正す
❌ 誤解①
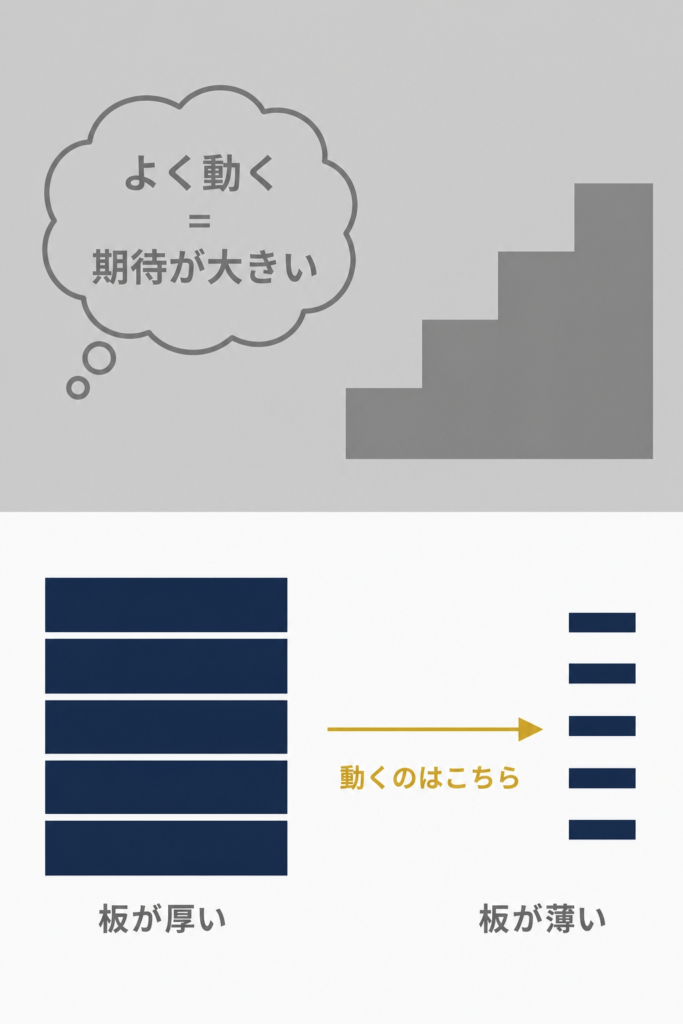
「値動きが激しい=成長が期待されている」
→ 実際は:期待の大きさと板の薄さは別の要因です。同じ期待でも、板が厚ければ動きは小さく、薄ければ大きくなります。値動きの大きさは、期待の強さの証拠にはなりません。
❌ 誤解②
「小型株のほうがリターンが大きいから有利」
→ 実際は:上下が大きいだけで、上に大きいことは下にも大きいことと同じ構造から生まれます。加えて下げ局面では売買代金そのものが縮むため、上下は対称ではありません。
❌ 誤解③
「小型株はすべて危険だから、触らないのが正解」
→ 実際は:これも言いすぎです。小型であること自体は悪ではなく、「入れる金額を板の厚みに合わせる」ことで扱いは変わります。危険なのは小型株そのものではなく、板の厚みを見ないまま金額を決めることです。
まとめ|3行で持ち帰る
① 小型株が大きく動くのは、業績ではなく板が薄いから
② 少額で価格が動く構造そのものが、発信の誘因になる
③ 買いやすさは片道切符。売るときの上限は相手の買い注文
最後に、ひとつだけ自分に問いかけてください
「その情報を発信している人は、あなたが買った後に何をすると得をするでしょうか?」
この問いに答えが出せないなら、まだ買うタイミングではなく調べるタイミングです。誰かを疑う必要はありません。相手の立場を数字で想像できるかどうか、それだけの話です。
よくある質問(FAQ)
Q1. 1日の売買代金は、いくら以上あれば安心ですか?
「安心」と言える基準は存在しません。必要な厚みはあなたが入れる金額によって変わるためです。100万円を入れる人と1,000万円を入れる人では、同じ銘柄でも意味が違います。基準値を他人から受け取るのではなく、自分の投入額を1日の売買代金で割るという計算を習慣にしてください。
Q2. 時価総額と流通株式時価総額、どちらを見るべきですか?
両方です。時価総額は企業の値付けの規模、流通株式時価総額は実際に市場で動きうる株の規模を表します。値動きのしやすさに直結するのは後者と、日々の売買代金です。流通株式時価総額は各社の「上場維持基準の適合状況」に関する開示や、東証の関連ページで確認できます。
Q3. 増担保規制がかかったら、下がるということですか?
そう断定はできません。規制は信用取引の新規の買いが入りにくくなる要因ですが、株価がどう動くかは他の要因にも左右されます。確かなのは「取引所が需給の偏りを認めた」という事実だけで、そこから先の値動きは誰にも分かりません。
Q4. 大型株なら値動きは穏やかで安全ですか?
板が厚いことは、需給由来の急変動が起きにくい要因のひとつにすぎません。半導体・AIインフラの大型株は
業績サイクルそのものの振幅が大きいため、板が厚くても大きく動きます。板の話と業績サイクルの話は別で、後者は
シリコンサイクルの記事、指標の歪みは
低PERは割安ではない で扱っています。
Q5. 発信を見て買うのは、いつでもダメなのでしょうか?
情報の入口が誰であっても構いません。問題は
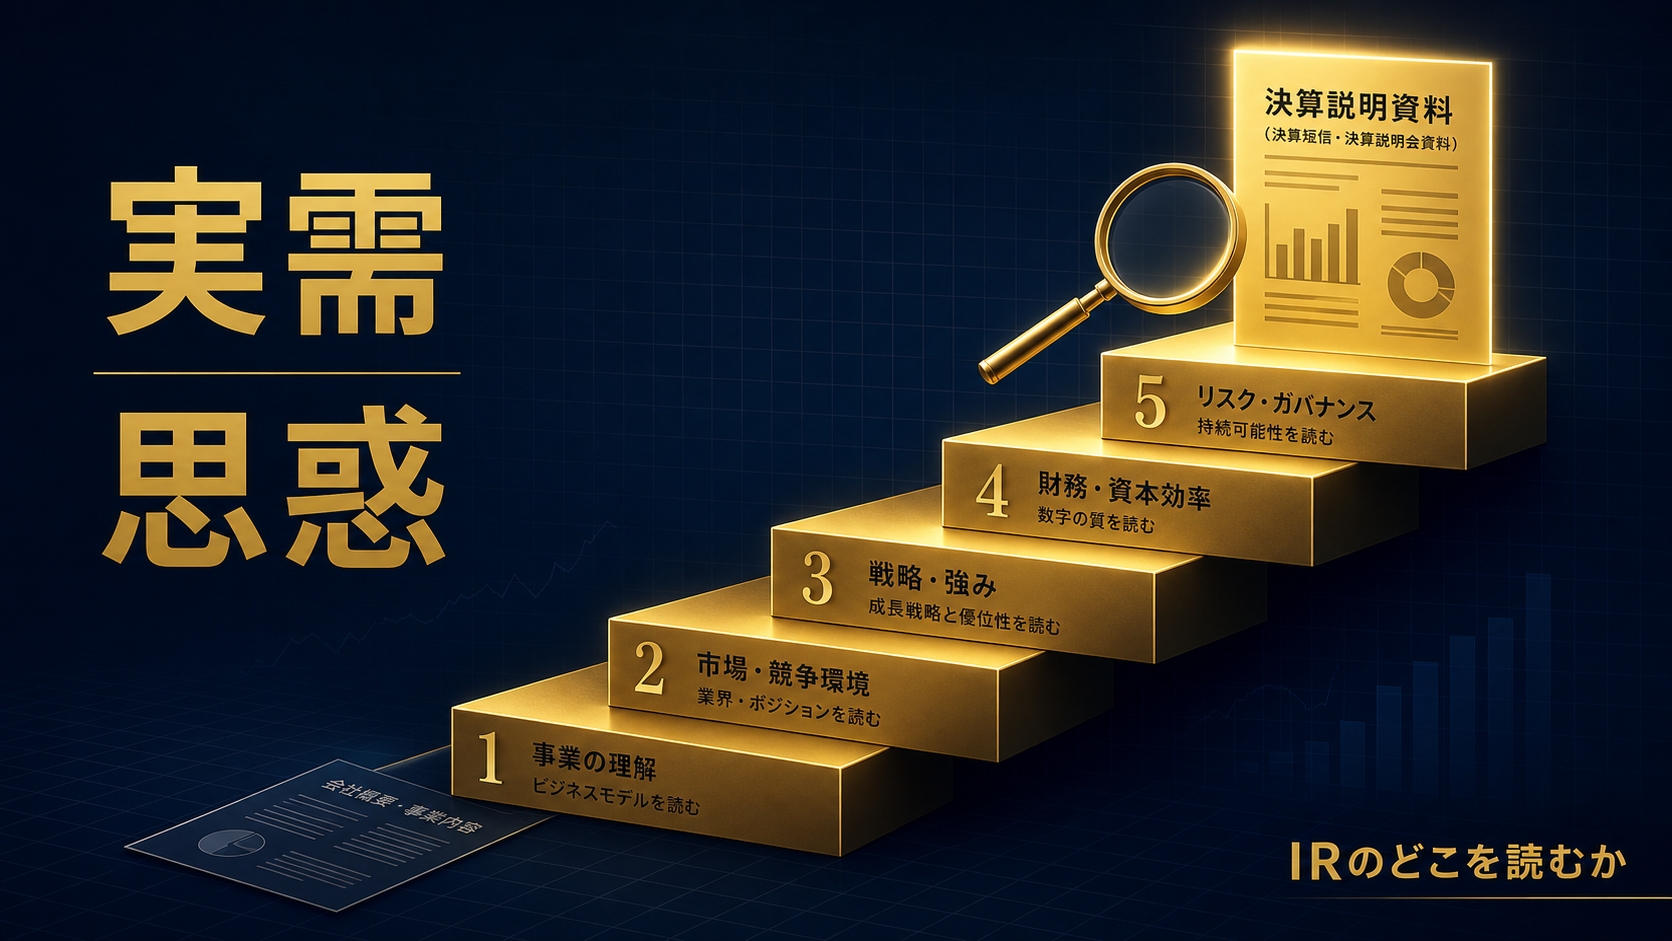
入口と根拠が同じになってしまうことです。発信で銘柄を知り、そこから決算短信・適時開示・時価総額・売買代金を自分で確認して判断するなら、それは自分の判断です。IRのどこを見るかは
実需と思惑を見分ける手順 にまとめています。
免責事項:本記事は半導体・AIインフラ産業の構造と投資リスクを理解するための情報提供を目的としたものであり、特定の銘柄や投資手法を推奨するものではありません。当サイトは金融商品取引法に基づく投資助言・代理業の登録を受けておらず、投資助言を行うものではありません。記載の数値・事例は執筆時点(2026年9月)の公開情報に基づくもので、将来の成果を保証しません。制限値幅・信用取引の規制基準・上場維持基準等の制度は改定される場合があり、委託保証金の維持率や追証の条件は証券会社ごとに異なります。本文中の計算例はすべて手数料・金利・税を考慮しない簡略計算であり、架空の設例です。投資に関する最終的な判断は、必ずご自身の責任と最新の一次情報に基づいて行ってください。
次に読むべき記事
「板の薄さ」による変動を切り分けられたら、次は「業績そのものの振幅」を理解する番です。半導体という分野の値動きは、この2つの掛け算でできています。
STEP 1 / 産業構造
なぜ半導体株はこれほど乱高下するのか|シリコンサイクルの構造
業績自体が数年周期で大きく揺れる理由を、需要と設備投資のズレから整理しています。板の話とは別の、もう一つの変動要因です。
記事を読む →
STEP 2 / 判断の手順
テーマ株の「実需」と「思惑」を見分ける手順|IRのどこを読むか
発信で知った銘柄を、自分の根拠に変えるための確認手順。「引き合いがある」と「売上に計上された」の距離を扱います。
記事を読む →
STEP 3 / 落とし穴
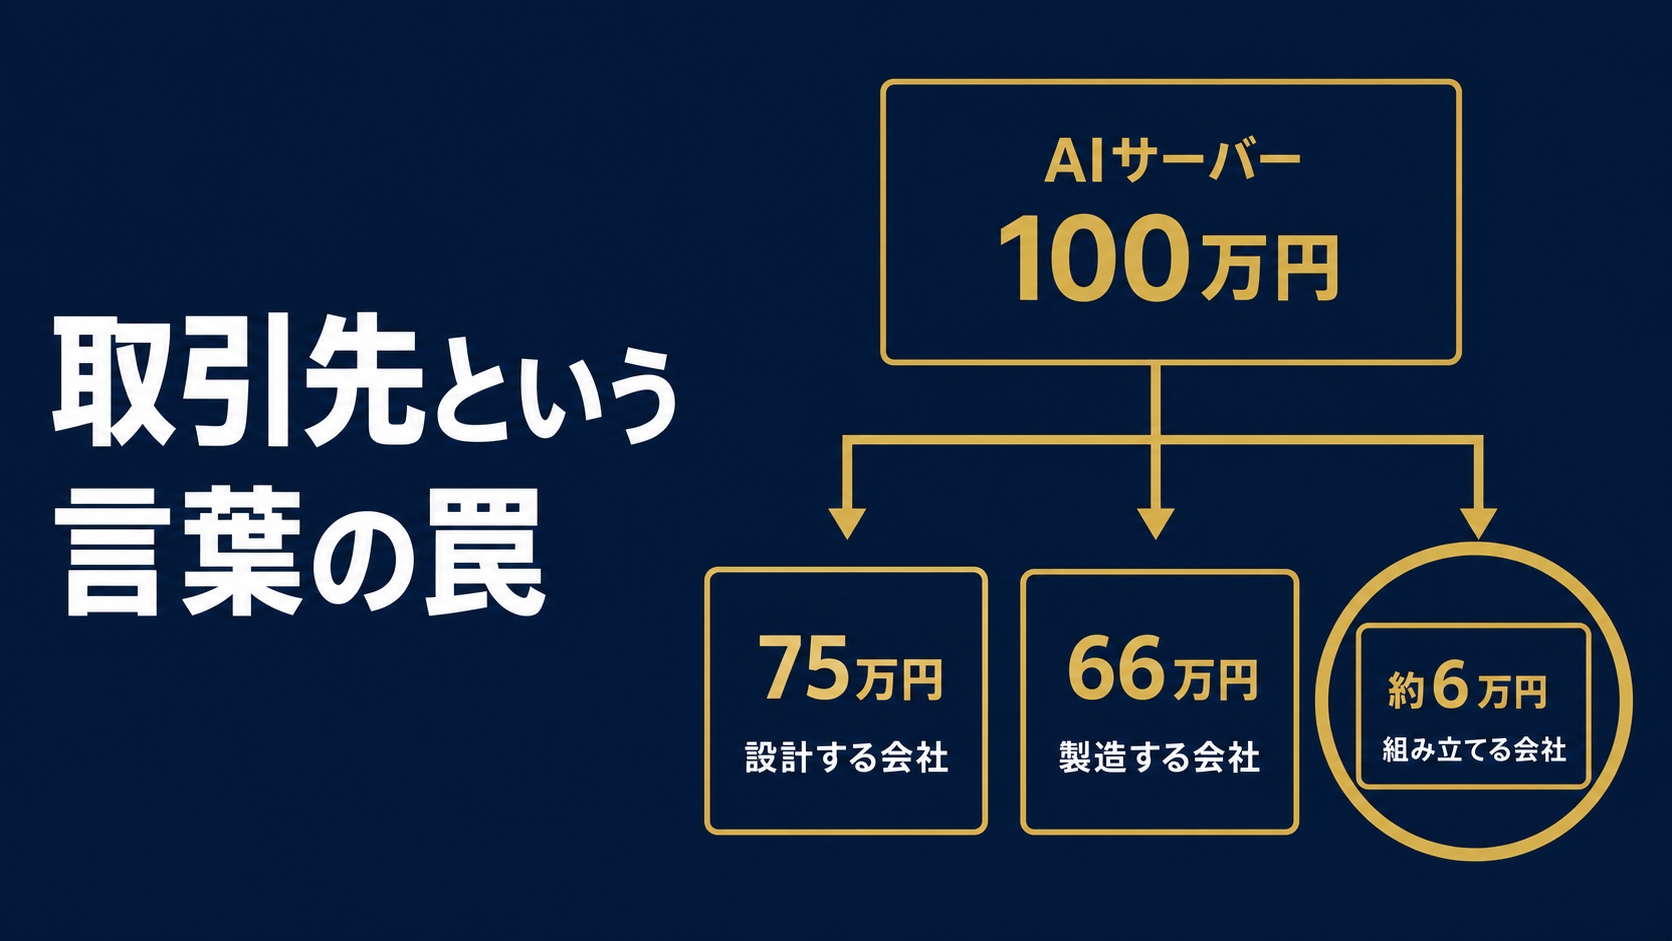
「NVIDIAの取引先」という言葉の罠|サプライヤーの利益率はなぜ低いのか
小型株が語られるときの定番フレーズを、損益計算書の言葉に翻訳します。取引の存在と利益の獲得は別物です。
記事を読む →
📚 個別企業の中身を確認したい方へ(推奨ではなく事業解説です)
これらの記事に登場する企業には、時価総額の小さい会社も含まれます。読む前に、この記事のチェックリスト④(自分の投入額 ÷ 1日の売買代金)を思い出してください。
コメント