銘柄は決まった。でも、いくら買えばいいのか分からない。
産業の構造を調べ、企業の立ち位置も理解した。「この会社は面白い」と思えるところまで来た。
ところが注文画面を開いた瞬間、手が止まります。数量の欄に、何を入れればいいのか。100株なのか、1,000株なのか。それを決める根拠が、どこにも書かれていない。
投資の情報は「何を買うか」に集中していて、「いくら買うか」を扱うものは驚くほど少ないのです。しかし結果に効いてくる順番は、実のところ逆かもしれません。
銘柄選びの精度は、金額の設計が間違っていると意味を持ちません。
2022年、半導体の代表的な株価指数であるSOX指数は年間で約-46%を記録しました(Nasdaq公表データ/2022年)。これは倒産でも不祥事でもなく、需給の一巡という産業の通常運転の範囲で起きた出来事です。
つまりこの分野では、「正しい銘柄を選んでも、半分近くまで下がる期間がある」という前提で金額を決める必要があります。逆に言えば、そこで慌てずにいられる金額であれば、企業分析の精度がそのまま活きてきます。
この記事は、その金額を自分で決めるための考え方をお渡しするものです。
なぜ半導体では「小さく持つ」ことに意味があるのか
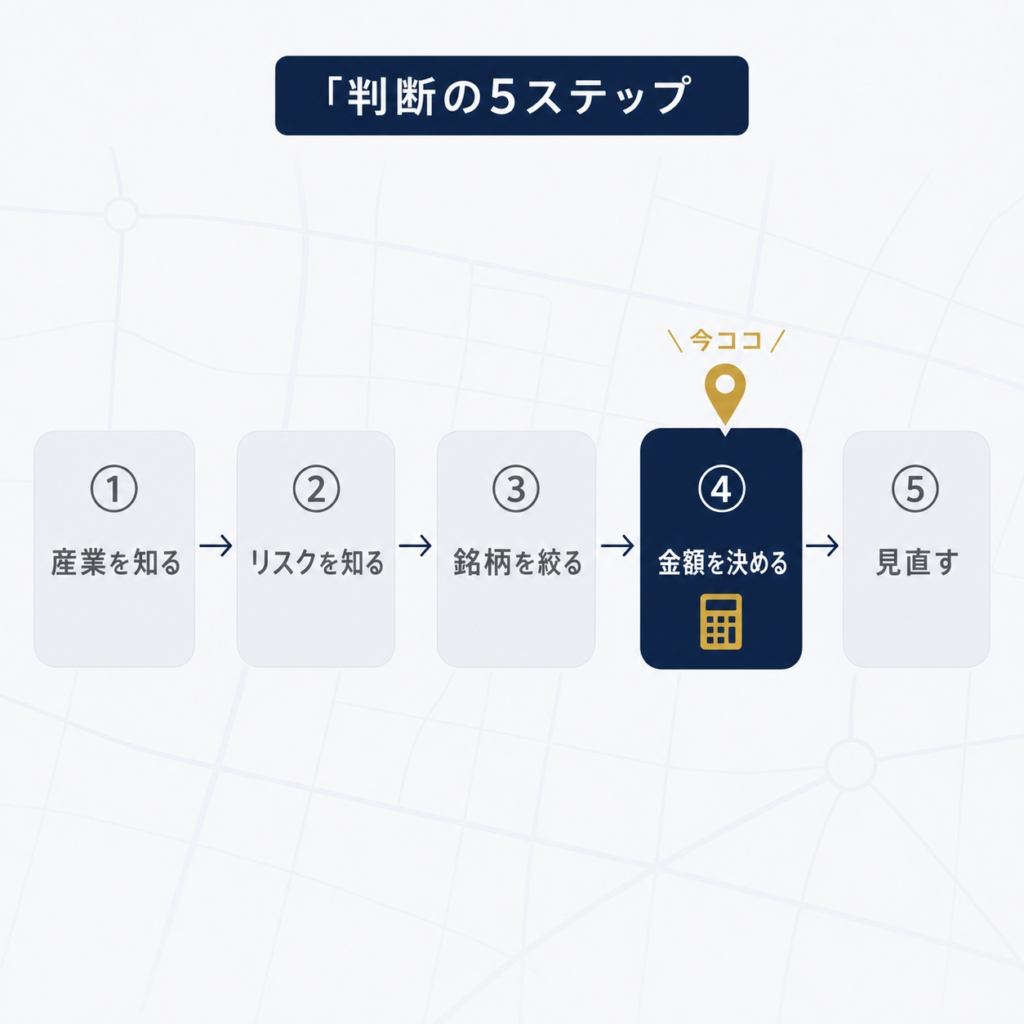
金額を決める前に、確認しておくべき前提があります。この分野は、企業を正しく分析しても、その分析とは関係のない理由で株価が崩れるという性質を持っています。理由は3つあり、しかもそれぞれが独立して発生します。
重要なのは、この3つが同時に来ることもあるという点です。ひとつを避けられても、残り2つは残ります。そして①②③のどれも、個人が事前に読み切れる領域ではありません。
2022年(年間)
構成銘柄数
比率上限(最大)
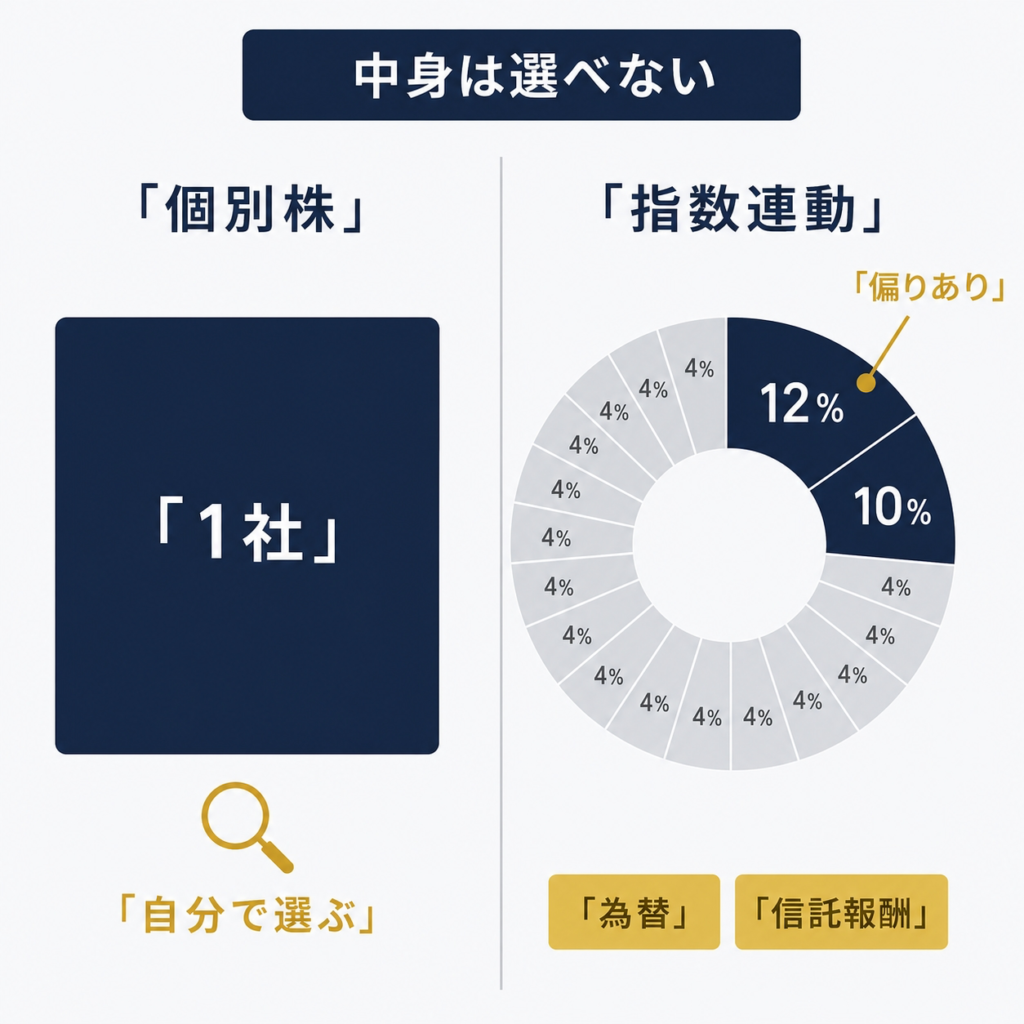
3つ目の数字に注目してください。プロが設計した半導体の指数でさえ、1銘柄に12%を超える比率を持たせないようにルールで縛っています。これは「1社に賭けすぎるのは危険だ」という判断が、指数の設計思想として組み込まれているということです。
サイクルの構造についてはなぜ半導体株はこれほど乱高下するのか|シリコンサイクルの構造、地政学については地政学リスクをどう織り込むか|輸出規制と台湾集中で詳しく扱っています。
生活資金を入れない理由は、価格ではなく「時間」の話です
「余裕資金で投資しましょう」という言葉は、あまりに繰り返されすぎて意味が薄れています。ここでは違う角度から説明させてください。
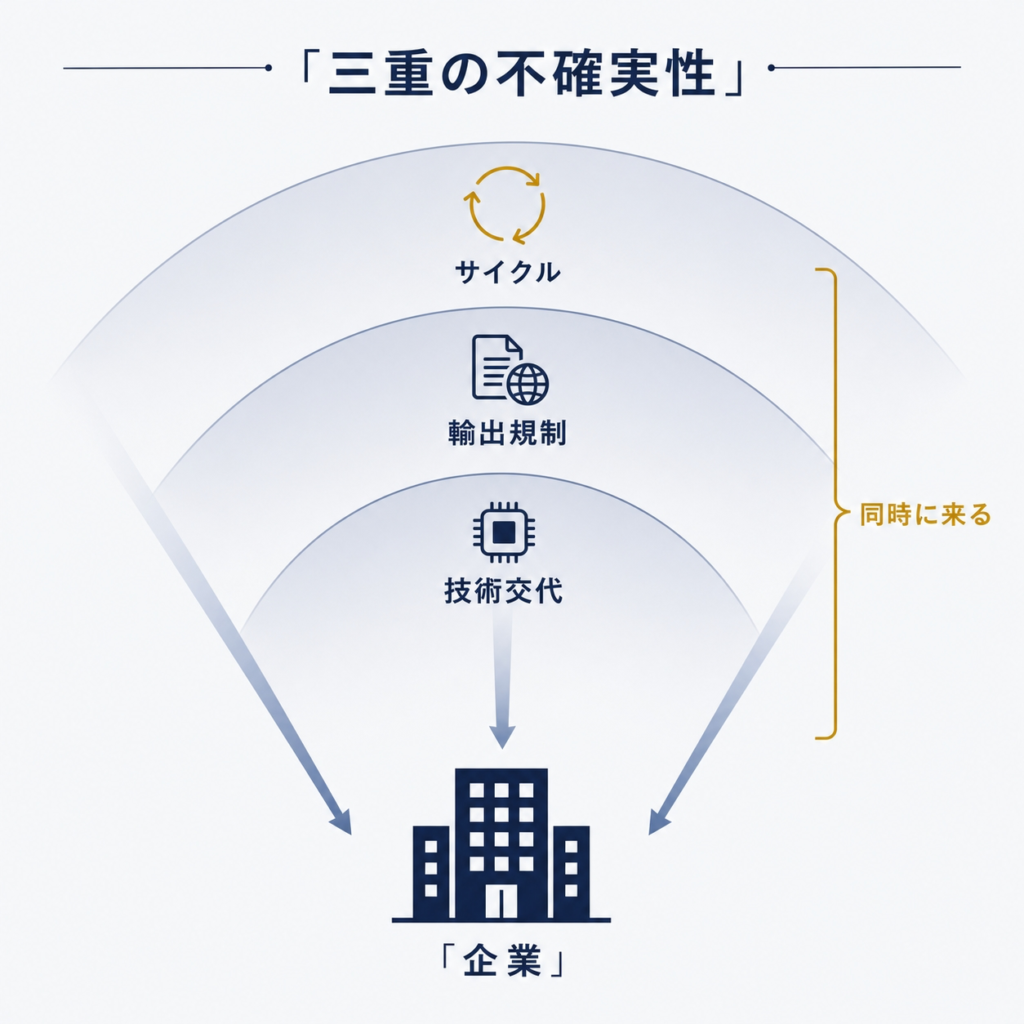
生活資金や、近い将来に使う予定のあるお金を投じてはいけない理由は、「失ったら困るから」ではありません。本当の理由は、そのお金が売るタイミングを自分で選べない状態になることです。
株を「いつ売るか」を自分の判断だけで決められる状態のこと。使う期限が決まっている資金には、この自由がありません。本記事では説明のために使う言い方です。
「2年後に使う予定のお金」で買うと、何が起きるか
半導体の需給が一巡するサイクルは、数年単位で動きます。仮に2年後に使う予定のお金を投じたとして、その2年目がちょうどサイクルの下向きの局面と重なったらどうなるでしょうか。
「今は売りたくない」と思っていても、売らなければなりません。企業の実態が何も悪くなっていなくても、自分の分析が正しいままでも、期限が来たら手放すことになります。これは投資判断の失敗ではなく、最初の資金設計の段階で結果が決まっていたという話です。
| 資金の種類 | 売る時期を 選べるか |
下落局面で起きること |
|---|---|---|
| 生活費・当面の資金 | 選べない | 最も安いタイミングで売却を強制される。判断の余地がない |
| 1〜3年内に使う資金 (車・引越し・学費等) |
ほぼ選べない | サイクルの下向き局面と期限が重なる可能性がある。半導体の時間軸と合わない |
| 使途と期限のない資金 | 選べる | 下落局面をやり過ごせる。企業分析の精度がそのまま結果に反映される |
整理すると──
半導体株に投じる金額の上限は、「いくらまで下がっても平気か」ではなく「何年間、触らずにいられるか」から決まります。時間を確保できない資金は、金額の大小に関係なく、この分野と相性が合いません。
この「時間」の観点は、レバレッジの話とも直結します。信用取引では制度上の期限が加わり、時間の自由度が構造的に奪われます。詳しくはAI半導体株で信用取引をしてはいけない理由|方向が合っていても退場する構造をご覧ください。
リスクの正体|「分散したつもり」が最も危ない状態です
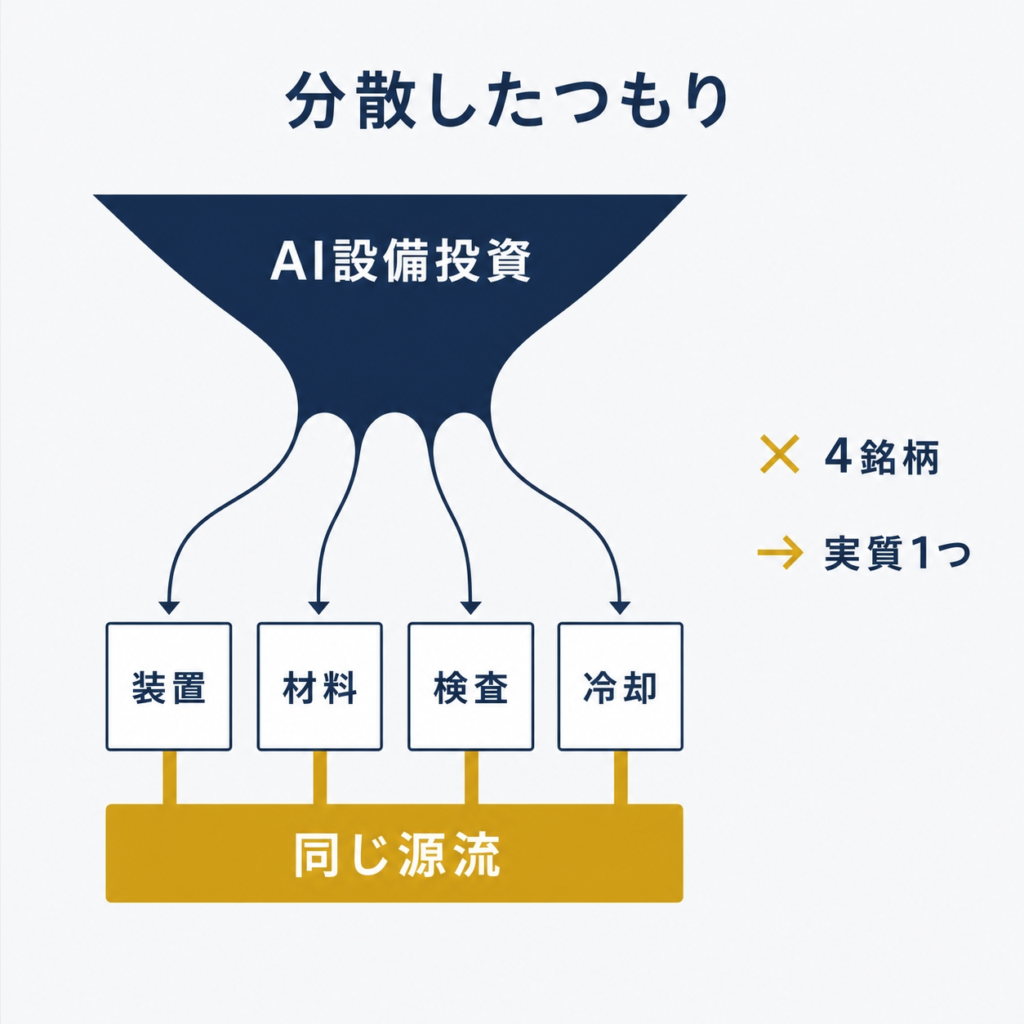
ここで、半導体投資に特有の落とし穴をひとつ挙げます。銘柄数を増やしても、分散になっていないことがあるという問題です。
たとえば、装置メーカー、検査用の部品メーカー、パッケージ基板メーカー、冷却部品メーカーを1社ずつ、計4社を保有したとします。銘柄数は4つ。分散できているように見えます。
しかし、これら4社の売上はすべて同じ源流から来ています。AI向け半導体への設備投資です。その投資が減速すれば、4社は同じ方向に、ほぼ同じタイミングで下がります。4銘柄持っているのに、実質は1つの賭けをしている状態です。
市場のリスク
- サイクルの反転タイミング
- 輸出規制・政策の変更
- 金利・為替の変動
- 技術世代の交代
企業のリスク
- 顧客が1社に偏っていないか
- 次世代技術への対応状況
- 設備投資と減価償却の重さ
- 保有銘柄同士が連動しないか
自分のリスク
- 1銘柄に投じる金額
- 半導体セクター全体の比率
- 使う予定のない資金かどうか
- 個別株かETFかの選択
金額を決める手順|4つのステップで自分の答えを出す
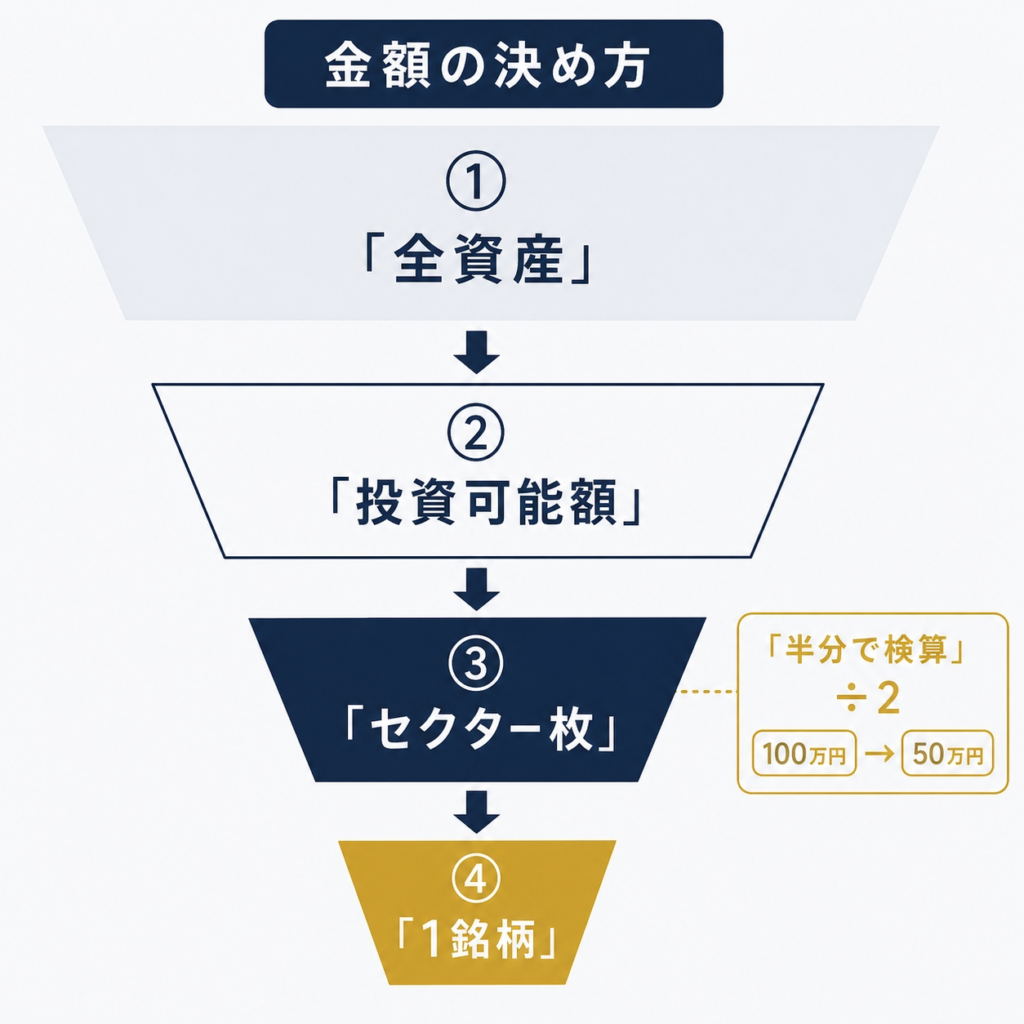
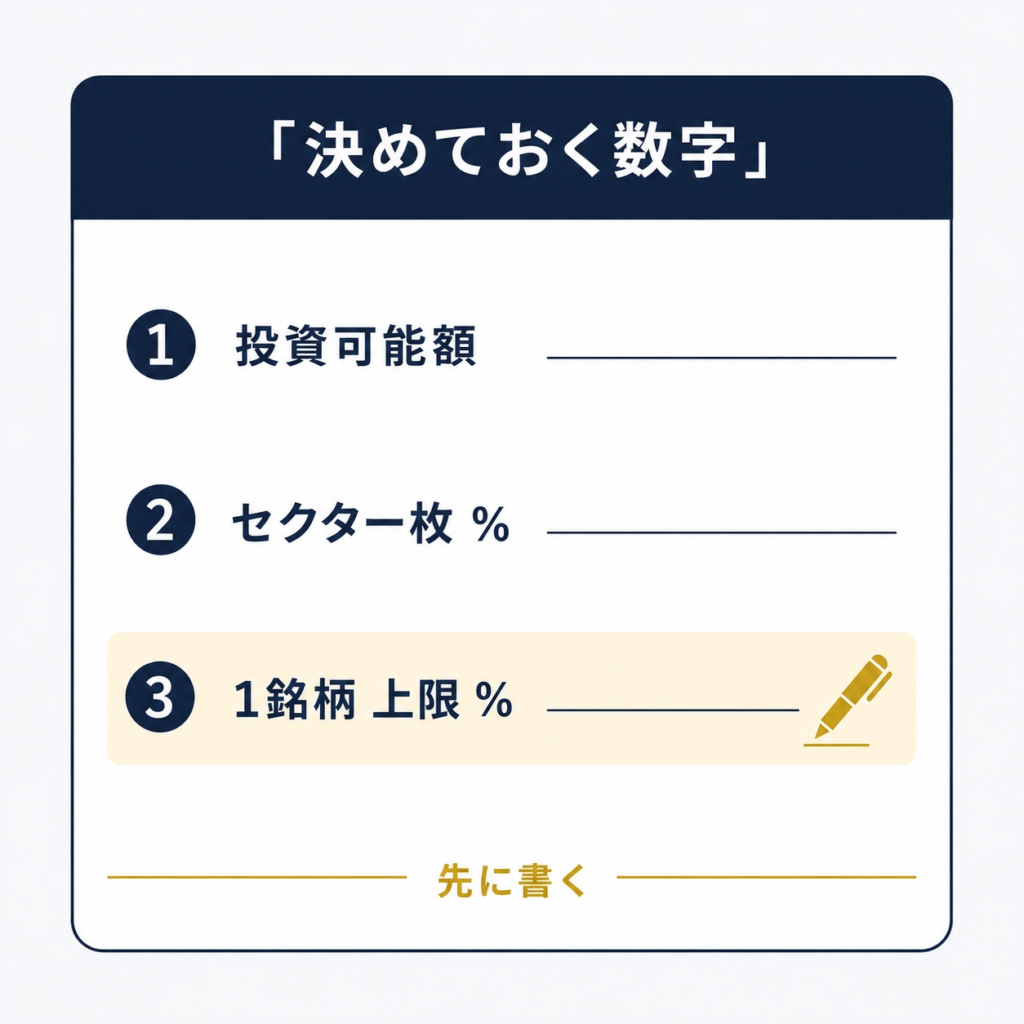
ここでは「1銘柄あたり何%まで」という数字は提示しません。人によって資産額も、収入の安定性も、投資の目的も違うため、他人が決められるものではないからです。代わりに、自分で答えを出すための手順をお渡しします。
STEP 1〜4|順番に埋めていく
1
2
3
答えが「厳しい」なら、金額が大きすぎるというシグナルです。この検算だけで、ほとんどの判断はつきます。
4
この手順の要点は、順番です。「①資金の切り出し → ②セクター比率 → ③検算 → ④個別配分」。多くの人は④から始めてしまいますが、それでは上限が存在しない状態で買い進めることになります。
「銘柄は何個が正解か」という問いについて
よく検索される問いですが、個数そのものに正解はありません。先ほど見たように、連動する4銘柄は実質1銘柄です。逆に、業種の異なる3銘柄のほうが分散が効くこともあります。
もうひとつの制約は「自分が追い切れる数」です。決算を年4回、各社のIRを読み、技術の世代交代を追う。これを何社まで続けられるかは、使える時間によって決まります。追えない銘柄を持つことは、実質的に「調べれば減らせるリスク」を放置することになります。個数は、時間の制約から逆算するほうが現実的です。
「個別株を選ばない」という選択肢もあります
ここまで読んで、「1社を選ぶのは自分には難しい」と感じた方もいるかもしれません。それは正当な判断です。この分野に関わる方法は、個別株だけではありません。
半導体セクター全体に連動する指数連動型の商品(ETF等)があります。ただし、これを「簡単で安全な選択肢」として紹介するつもりはありません。個別株とは違う種類の注意点があり、それを知らずに持つと想定外の動きに戸惑うことになります。仕組みと注意点を、両方並べます。
株価指数などに連動することを目指す投資信託で、株式と同じように取引所で売買できるもの。1本買うだけで指数の構成銘柄すべてに分散して投資したのと近い状態になります。
| 観点 | 個別株 | セクター指数連動型(ETF等) |
|---|---|---|
| 1社が崩れた時 | 直接そのまま反映される | 構成比率の分だけ影響が薄まる |
| 必要な調査量 | 決算・IR・技術動向を継続的に追う必要がある | 個社の追跡は不要。ただし指数の中身は確認が必要 |
| コスト | 売買手数料のみ(保有コストなし) | 保有中ずっと信託報酬がかかる(例:GX半導体ETF〈2243〉は年率0.4125%・税込/目論見書、執筆時点) |
| 中身の偏り | 自分で選べる | 選べない。SOX指数は上位1銘柄が最大12%を占め得る設計。「分散」といっても上位数社の動きに強く影響される |
| 為替の影響 | 日本株なら直接的な影響は小さい(業績経由では受ける) | 米国株指数連動なら円換算の影響を受ける。株価が上がっても円高で目減りすることがある |
| 下落局面 | 個社要因で大きく動く | セクター全体が下がる時は避けられない。2022年のSOX指数は年間約-46% |
⚠️ レバレッジ型の指数商品について
指数の日々の変動率を2倍・3倍にする商品も存在します。これらは指数が下がった局面で、倍率以上に価値が失われる性質を持ちます。2022年、SOX指数の年間下落率が約-46%だったのに対し、3倍型の商品は約-90%の下落となりました。
これは商品の欠陥ではなく、日々の変動率を掛け算していく仕組みから生じる構造上の性質です(一般に「減価」と呼ばれます)。本記事のテーマ、つまり「不確実性の高い分野では1回の判断に賭ける額を小さくする」という考え方とは、正反対の方向を向いた商品だという理解が必要です。
よくある4つの誤解
| よく聞く考え方 | 構造から見ると |
|---|---|
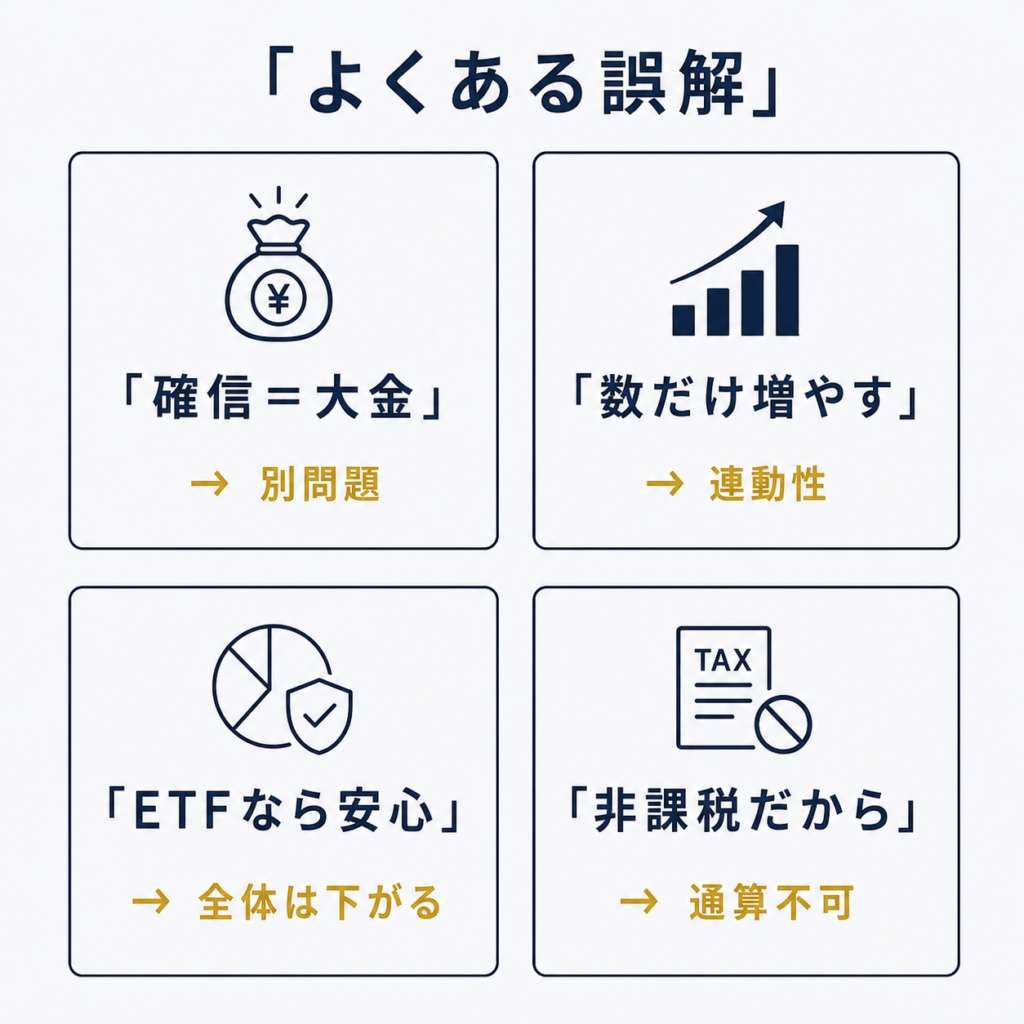
| 「確信が強い銘柄なら、大きく買うべき」 | 確信の強さは、外部要因を防いでくれません。技術の交代・輸出規制・サイクルの反転は、分析の正しさとは無関係に発生します。確信の強さと金額は、切り離して考える領域です。 |
| 「銘柄数を増やせば分散になる」 | 売上の源流が同じなら、何社持っても同時に下がります。数ではなく「連動するかどうか」で判定する必要があります。 |
| 「ETFなら分散されているから安心」 | セクター指数連動型は、そのセクター全体が下がる局面を避けられません。上位数社への比率も高くなり得ます。「1社の倒産を避ける」効果はあっても、「産業の下向き局面を避ける」効果はありません。 |
| 「NISAなら非課税だから多めに入れていい」 | 新NISAの年間投資枠は成長投資枠240万円・つみたて投資枠120万円(金融庁)。ただしNISA口座の損失は、他の口座の利益と損益通算ができず、繰越控除も使えません。値動きの大きい対象では、この制度上の性質も金額を考える材料になります。 |
まとめ|この記事の要点
よくある質問
資産額・収入の安定性・投資期間・他の保有資産によって変わるため、一律の数字はお示しできません。ただし判断材料として、SOX指数が1銘柄の比率上限を最大12%(その他銘柄は4%)に設計している事実は参考になります。プロが分散を目的に組んだ指数でも、1社への集中をルールで抑えているという意味です。「その金額が半分になったとき、行動が変わらないか」で検算するほうが、他人の%より確実です。
買うタイミングを分散させると、購入価格が平均化されます。高値だけで買ってしまう事態を避けられる一方、株価が上昇し続ける局面では取得単価が上がっていきます。どちらが有利かは事後的にしか分かりません。ただし「一度に全額を投じない」という選択は、判断を間違えたときの修正余地を残すという点で、金額設計と相性のよい考え方です。
売るかどうかはご自身の判断です。ただ、判断の前に確認できる事実があります。①その銘柄が投資資産の何%を占めているか、②半分になったら金額でいくらの減少か、③その状態で生活や仕事に影響が出るか。この3つは計算すれば分かります。また、いま保有しているものを動かさずに、今後の入金分の配分を変えるという方法もあります。比率は分母を増やすことでも下がります。
価格そのものが円換算される影響は受けません。ただし、日本の半導体関連企業は輸出比率が高い会社が多く、為替は業績を経由して株価に影響します。また、米国の指数に連動する円建てETFの場合、株価の変動と円換算の変動が両方乗ってくる点に注意が必要です。詳しくは為替が半導体株に効く3つの経路をご覧ください。
あります。給与という収入源と、投資対象が同じ産業サイクルに乗っている状態になるためです。業界が不調な局面では、株価の下落と、賞与や雇用環境の変化が同時に起きる可能性があります。これは金額設計に直接効いてくる論点なので、勤務先が半導体関連の人が、半導体株を買うことの二重リスクで個別に扱っています。インサイダー取引の境界についても別記事があります。
次に読むべき記事
金額の設計(本記事)まで来たら、次は「その金額でどの銘柄を選ぶか」の判定方法、そして「倍率をかけない理由」の再確認へ進むのが自然な順番です。
このサイトでは、銘柄を推奨することはしません。技術と産業の構造を理解し、ご自身で判断できる状態になっていただくことだけを目的にしています。「何を買うか」の記事は世の中に無数にあります。だからこそ、「いくら買うか」を扱う記事を用意しました。
コメント