AI半導体株で信用取引をしてはいけない理由|方向が合っていても退場する構造

半導体投資のリスク管理
RISK MANAGEMENT / 信用取引

「現物だけだと、上がっても増え方が小さい」——そう感じ始めた方へ

AI半導体の記事を読み込んで、産業の構造も理解した。実際に株を買って、少しは増えた。
でも、思ったほどではない。「見立ては合っているのに、資金が小さいせいで結果が小さい」——そう感じたとき、多くの人が信用取引を調べ始めます。

その気持ちは、まったく自然なものです。ただ、AI半導体という分野に限っては、この選択が特に相性の悪い組み合わせになります。理由は「危ないから」という漠然としたものではなく、制度の仕組みと値動きの大きさが噛み合わないという、はっきりした構造にあります。

先に結論:この記事で一番お伝えしたいこと

信用取引の最大のリスクは「損が3倍になること」ではありません。
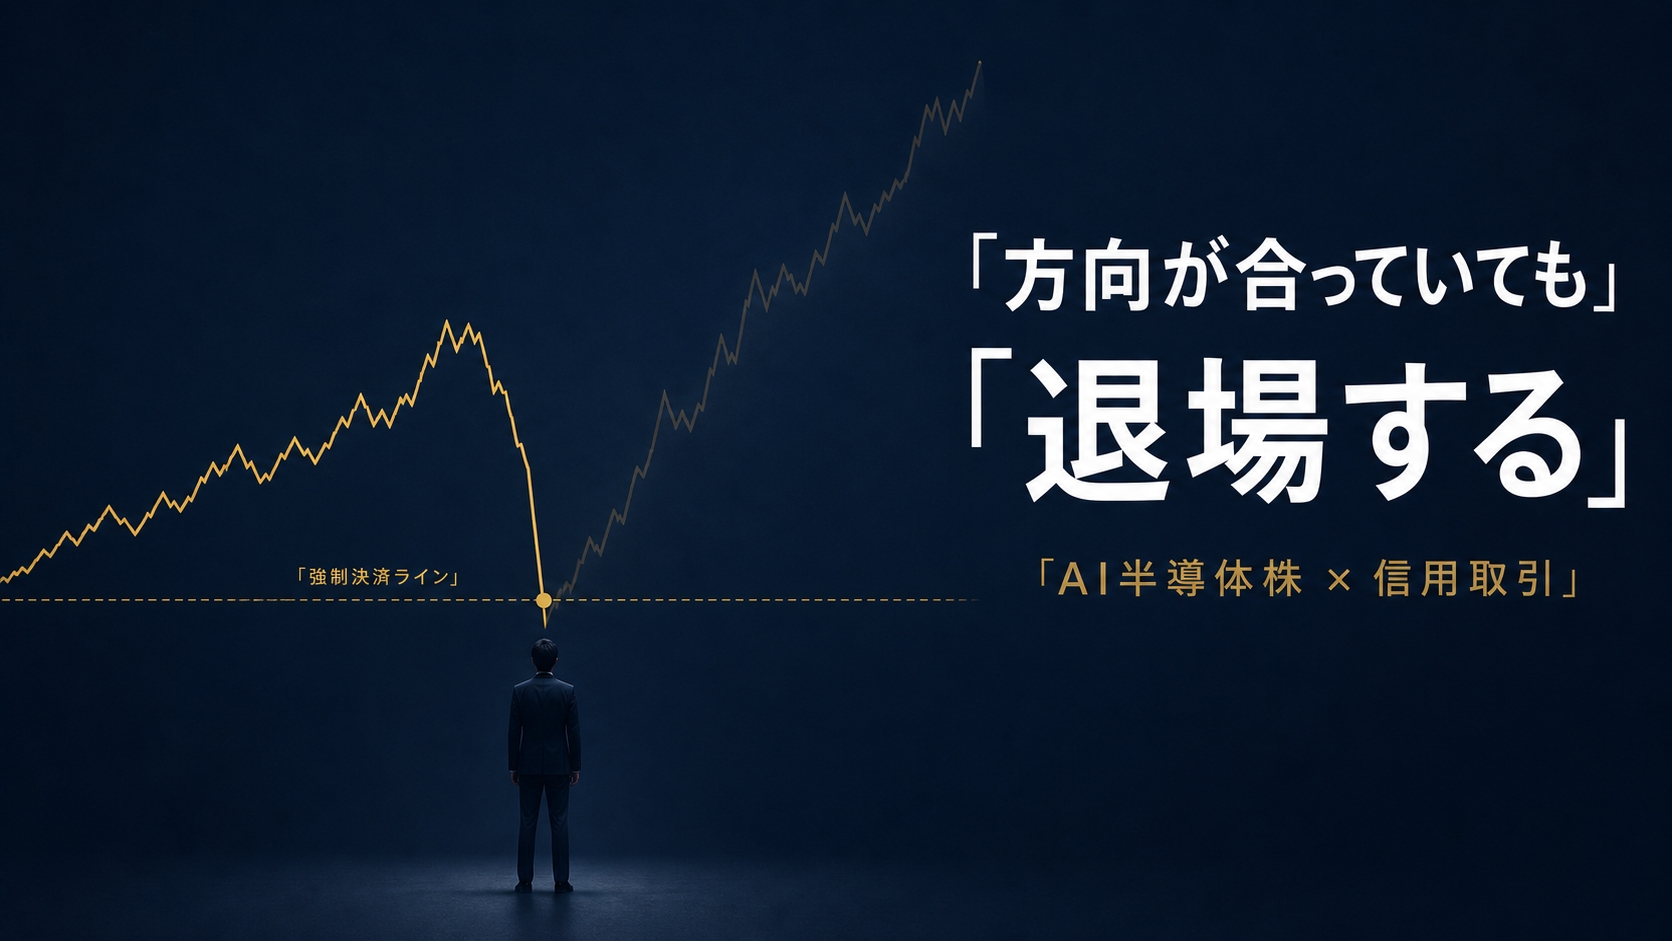
株価の見立てが最終的に正しかったとしても、途中の下落で強制決済されれば、その後の上昇に立ち会えないまま負けが確定する——これが本当のリスクです。

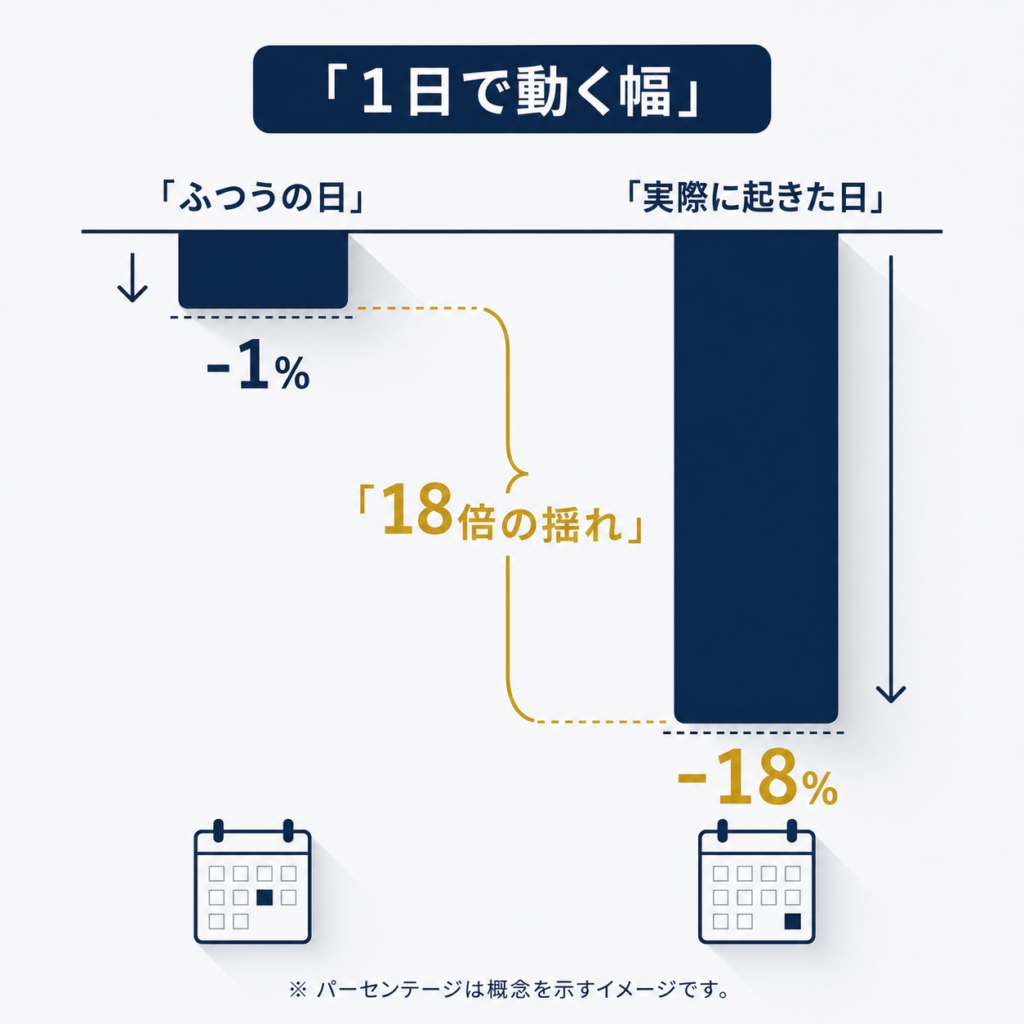
実際に東京エレクトロンは、2025年8月1日に決算を受けて1日で18%安のストップ安水準(前日比5,000円安の2万2,330円)まで売られました(日本経済新聞・ロイター 2025年8月1日)。同社株はその後の局面で上場来高値を更新していますが、この1日を持ちこたえられなかった人は、その上昇の場にいません。
「予想の正しさ」と「生き残ること」は、まったく別の問題なのです。
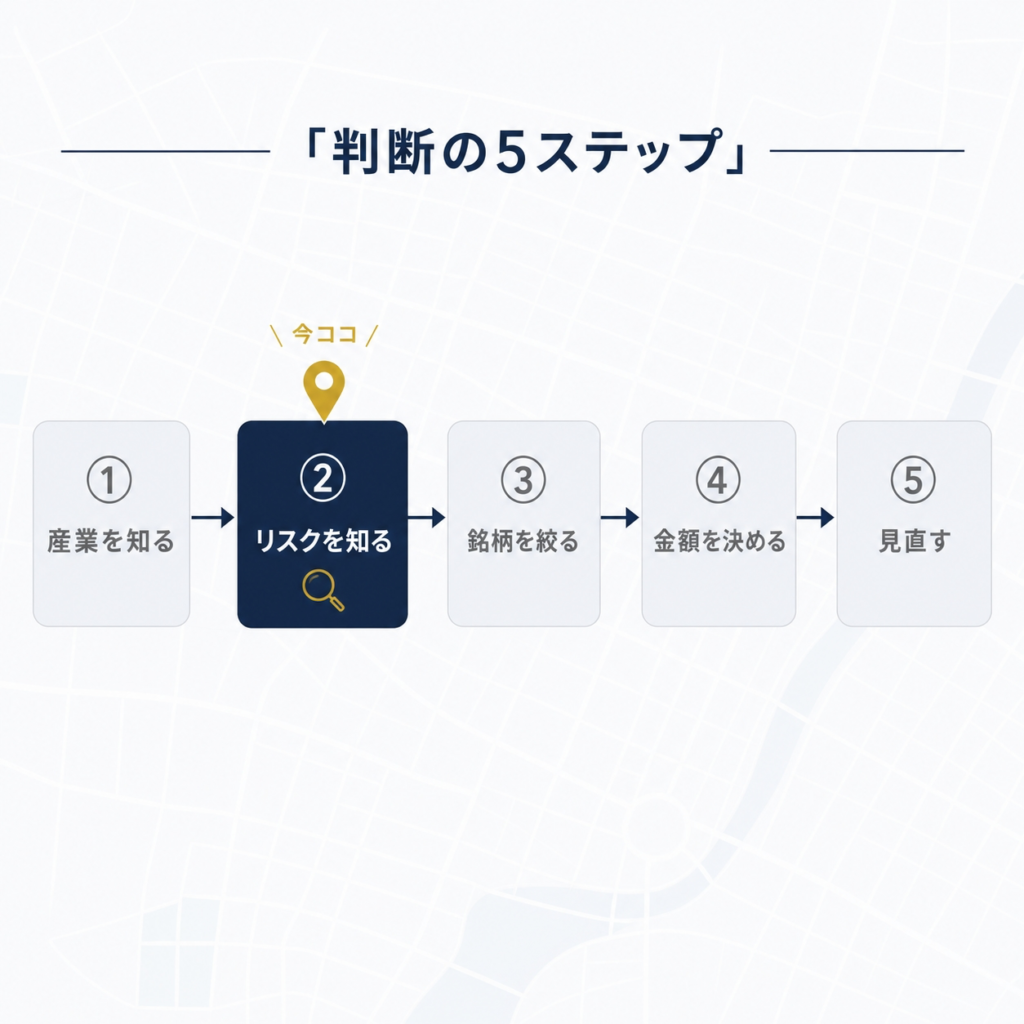
🧭 この記事の位置:半導体投資 > リスク管理 > レバレッジと資金管理
投資判断のプロセス
① 産業を理解する
② リスクを知る ←ココ
③ 銘柄を絞る
④ 資金配分を決める
⑤ 継続して見直す
この記事で分かること:「銘柄選びが正しいかどうか」の前に、「どんな倍率で持つと、途中で強制的に降りることになるのか」を自分で計算できるようになります。

まず、この分野の「揺れ幅」を数字で見てください

信用取引の話をする前に、確認しておきたいことがあります。AI半導体という分野は、そもそも1日でこれだけ動く場所だという事実です。ここを飛ばしてレバレッジの話をしても意味がありません。

-12.40%
日経平均
2024年8月5日(1日)
-17%
NVIDIA
2025年1月27日(1日)
-18%
東京エレクトロン
2025年8月1日(一時)
※出典:日経平均=日本経済新聞・ロイター 2024年8月5日(前週末比4,451円28銭安)/NVIDIA=Bloomberg・日本経済新聞 2025年1月27日(時価総額約5,890億ドル減、いわゆるDeepSeekショック)/東京エレクトロン=日本経済新聞・ロイター 2025年8月1日(決算発表を受け一時ストップ安水準の2万2,330円)。いずれも過去の事象であり、将来の値動きを示すものではありません。

注目していただきたいのは、これらが「会社が倒産しそうになった」わけではないという点です。DeepSeekショックは新しいAIモデルの発表がきっかけでしたし、東京エレクトロンは決算の見通し修正が理由でした。産業そのものが終わったわけではありません。

つまりこの分野では、長期の見立てが正しいままでも、短期で15〜20%動くことが普通に起きるのです。そしてこの「普通に起きること」が、レバレッジをかけた人にとっては致命傷になります。

用語:ボラティリティ(値動きの大きさ)

株価が上下に振れる幅の大きさのこと。同じ「1年で+30%」でも、途中でほぼ動かず上がる銘柄と、上下40%を行き来しながら上がる銘柄があります。半導体株は後者に近い性質を持ちます。

なぜ半導体という産業がこれほど揺れるのか、その根っこの構造は別記事で扱っています。なぜ半導体株はこれほど乱高下するのか|シリコンサイクルの構造を先に読むと、本記事の理解が一段深まります。
信用取引の仕組み|「自分の意思で降りられなくなる」瞬間

信用取引の説明でよく語られるのは「自己資金の約3.3倍まで売買できる」という部分です。ただ、本当に理解しておくべきなのは、その裏側にある「一定の水準を割ると、証券会社の判断でポジションが閉じられる」という仕組みです。ここを先に押さえます。

① 3つの用語だけ、先に覚えてください

用語:委託保証金(いたくほしょうきん)

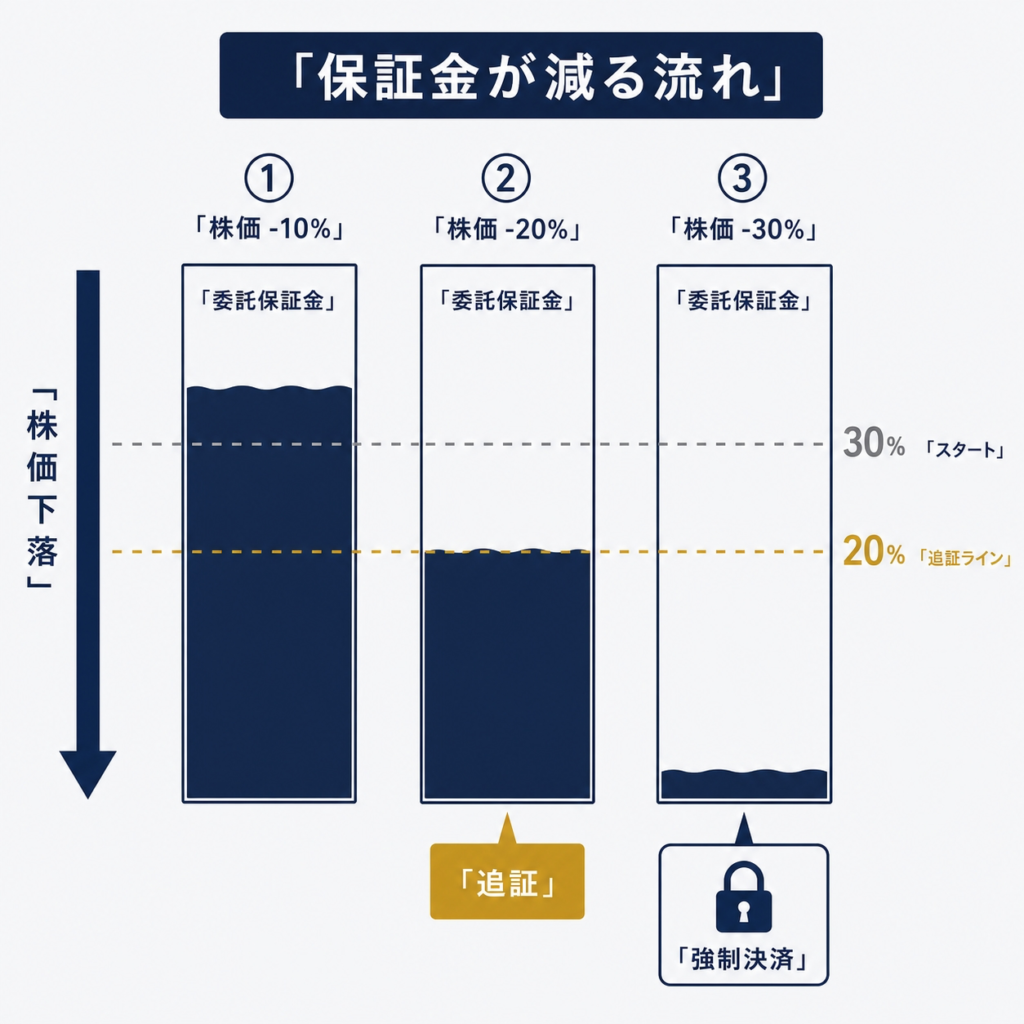
信用取引をするために証券会社へ預ける担保のこと。法令・取引所規則により、約定代金の30%以上かつ30万円以上が必要とされています。300万円分を買うなら最低90万円、という関係です。

用語:委託保証金維持率

「いま預けている担保が、建玉(保有ポジション)の何%に相当するか」を示す数字です。株価が下がって含み損が出ると、担保はそのぶん実質的に目減りし、この比率が下がっていきます。

用語:追証(おいしょう)=追加保証金

維持率が各社の定める「最低維持率」を割り込んだとき、追加の入金などを求められる仕組み。最低維持率は20%とする会社が多い一方、30%とする商品もあり、証券会社ごとに異なります(例:SMBC日興証券の日興イージートレード信用取引では30%)。差入期限も「発生日の翌々営業日正午まで」など各社で違うため、必ず口座のある会社の規定をご確認ください(執筆時点の各社公開情報に基づく)。

② 保証金100万円・建玉300万円で、株価が下がると何が起きるか

ここが本記事の核心です。具体的な金額で追ってみましょう。自己資金100万円を担保に、300万円分の株を買ったケースを想定します(約3倍)。比較のため、同じ100万円を現物で買った場合を並べます。

株価の
下落率
現物100万円
(レバなし)
信用・建玉300万円
の含み損
残る保証金
/維持率
起きること
-10% 90万円
(-10万円)
-30万円 70万円
約23%
まだ持ちこたえられる水準(※最低20%の会社の場合)
-20% 80万円
(-20万円)
-60万円 40万円
約13%
追証が発生。20%まで戻すには約20万円の追加入金が必要
-30% 70万円
(-30万円)
-90万円 10万円
約3%
入金できなければ強制決済。90万円の損失が確定し、以後の上昇には参加できない
-35% 65万円
(-35万円)
-105万円 担保を超過 預けた100万円を失ったうえ、不足金(=支払義務)が残る
※金利・手数料・税金・代用有価証券の掛目を考慮しない簡略計算です。維持率の基準・追証の期限・解消方法は証券会社ごとに異なります。実際の判定は各社のルールに従います。

表の一番下の行に、現物取引には存在しない事態が書かれています。投じた金額を超えて損失が出る——これが現物と信用の決定的な違いです。現物なら最悪でも投じた100万円がゼロになるだけで、それ以上を求められることはありません。

③ 「時間」も味方してくれません

さらに見落とされがちなのが、保有しているだけでコストが発生する点です。制度信用取引には最長6ヶ月の返済期限があり、買い建てには金利、売り建てには貸株料や逆日歩といった費用がかかります。買方金利は年2%台後半という水準が一般的です(例:楽天証券の制度信用 買方金利 年2.80%/優遇金利2.28%、執筆時点)。

300万円の建玉を年2.80%で1年持てば、コストは約8.4万円。半導体関連の配当利回りは決して高くない銘柄が多いため、持っているだけで少しずつ削られる状態になります。

そして、ここに深刻なミスマッチがあります。半導体の需給が一巡するサイクルは数年単位で動くのに、制度信用の期限は6ヶ月です。「産業として伸びる」という見立てが正しくても、その果実が業績に現れるまで待てる設計になっていないのです。
リスクの正体|「予想が当たる」と「生き残る」は別の問題です

ここからが、この記事で最もお伝えしたい話です。信用取引の本質的な危険は、損失が3倍になることではありません。「途中で強制的に退場させられる」という点にあります。

同じ銘柄・同じ見立ての2人に起きること

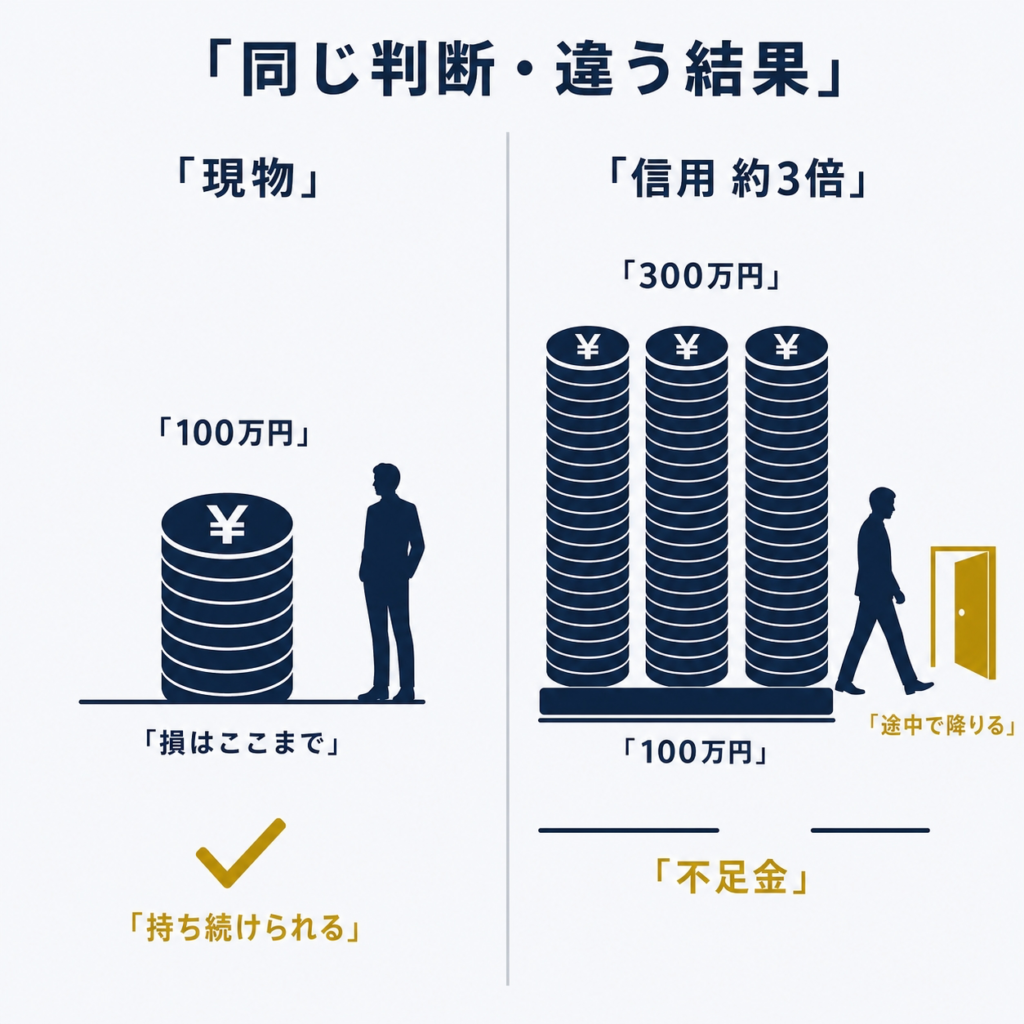
AさんとBさんが、同じ半導体関連株を「1年後には上がる」と判断して同じ日に買いました。Aさんは現物で100万円。Bさんは同じ100万円を担保に300万円分。
1年後、実際に株価は当初より上がりました。ただし途中で一度、35%下げる局面がありました。

Aさん/現物
下落局面でも保有を続けられた
含み損は大きく膨らみ、精神的にはきつい。しかし誰からも決済を求められない。1年後の上昇を受け取れた。
Bさん/約3倍
下落局面で保証金が尽きた
-30%を超えた時点で追証、入金できず強制決済。その後の上昇には参加していない。見立ては正しかったのに、結果は損失。
2人の判断内容は完全に同じでした。違ったのは倍率だけです。それだけで、結果は正反対になりました。

値動きが大きいほど、「生き残る確率」は下がります

これは気の持ち方の問題ではなく、確率の問題です。難しい数式は使わずに整理します。

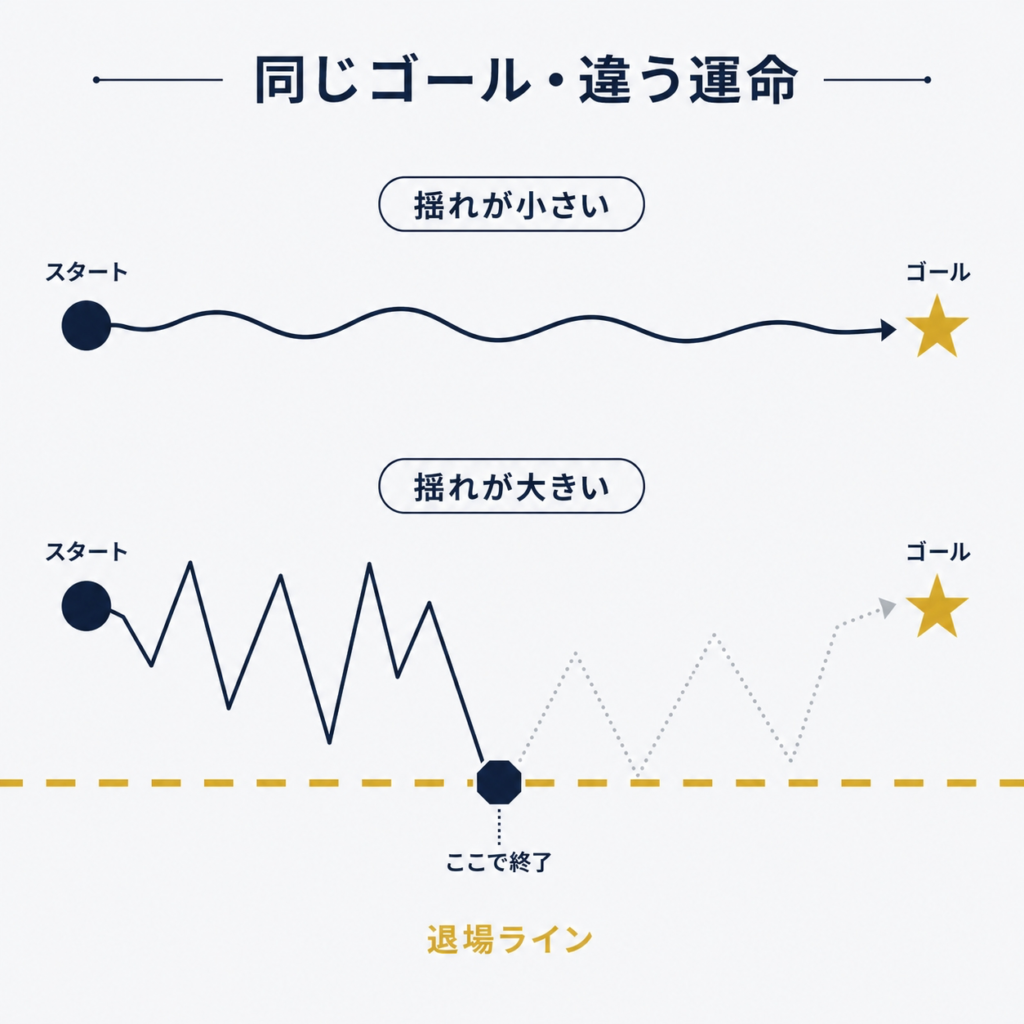
信用取引には「ここを割ったら終わり」という床が設けられています。株価がゴールに向かう途中で、一度でもその床に触れたら、そこでゲームが終了します。あとから株価がどれだけ戻っても関係ありません。

そして、値動きが大きい銘柄ほど、この床に触れる回数が増えます。ゴールの位置(期待できるリターン)が同じ2つの銘柄でも、道中の揺れが大きいほうは、床に触れて終わる確率が高い。半導体株は、まさにその「揺れが大きいほう」に該当します。

つまり──
レバレッジをかけるという行為は、期待リターンを増やすと同時に、「ゴールに到達する前に退場させられる確率」も同時に引き上げるものです。半導体株のように揺れが大きい分野では、後者の上がり方のほうが急になります。これが「相性が悪い」という言葉の中身です。

リスクを3層に分けて考える
LEVEL 1

市場のリスク

自分では避けられない
  • 金利・為替・世界的な株安
  • 新技術の登場による評価の急変
  • 輸出規制などの政策変更
  • 指数全体が1日で10%動く事態
LEVEL 2

企業のリスク

調べれば減らせる
  • 決算・見通し修正のタイミング
  • 特定顧客への売上集中
  • 設備投資と減価償却の負担
  • 時価総額の小ささ・売買の薄さ
LEVEL 3

自分のリスク

完全に自分で決められる
  • レバレッジをかけるかどうか
  • 1銘柄に投じる金額の大きさ
  • 決算発表日をまたぐかどうか
  • 生活資金と分けているか
LEVEL 1・2は、努力しても完全には消えません。一方で、レバレッジをかけるかどうかはLEVEL 3、つまり100%自分で決められる領域です。避けられないリスクが大きい分野だからこそ、決められる部分は抑えておく——これが構造から導かれる素直な結論です。

なお、LEVEL 2の「時価総額の小ささ」は半導体の周辺企業で特に重要になります。時価総額と流動性|なぜ小型株は”煽られやすい”のかで詳しく整理しています。
PR
COFFEE BREAK / 著者の余談
☕ ここまでの話を「物語」で体験できる漫画があります

ここまで、追証と強制決済の仕組みを数字で追ってきました。理屈としてはご理解いただけたと思います。
ただ、正直に申し上げると──この感覚は、数字だけでは本当のところが伝わりません。「あと20万円入金すれば持ちこたえられる」と考えてしまう心理、その瞬間の焦り。そこまで含めて追体験できる作品を、著者はいまどっぷりハマって読んでいます。

『FX戦士くるみちゃん』
原作:でむにゃん/作画:炭酸だいすき
KADOKAWA「月刊コミックフラッパー」連載
POINT 1
📉 追証とレバレッジの「体感」が学べる
主人公は、亡き母がFXで失った2,000万円を取り戻そうとする女子大生。含み損が膨らむ過程、強制決済が迫る時間の重さ、そして「もう少しだけ」と踏み込んでしまう判断の変わり方。本記事の後半で書いた「含み損を抱えた後の判断は平常時と別物になる」を、まさに物語で見せてくれます。
POINT 2
🐄 登場人物が可愛いだけの『闇金ウシジマくん』
読者の間で定着している評がこれです。ゆるふわな絵柄とは裏腹に、中身は容赦がありません。可愛い絵で油断させておいて、レバレッジの現実を正面から描いてくる。そのギャップが、逆に忘れられない読後感を残します。
POINT 3
📺 TVアニメ化も決定した話題作
2026年10月1日よりTVアニメ放送開始予定。主人公・福賀くるみ役は鈴木愛奈さん(KADOKAWA公式発表・2026年)。
原作を先に読んでおくと、放送が始まったときに「あの場面がどう描かれるか」を待つ楽しみが増えます。読むなら、いまがちょうどいいタイミングかもしれません。

なぜこの記事で紹介するのか:本記事はFXではなく株式の信用取引を扱っていますが、「担保が減る」「維持率を割る」「自分の意思で降りられなくなる」という構造は同じです。倍率のかかった取引がどういう時間の流れをつくるのか。それを一度、他人事として眺めておく経験には価値があると思っています。
※本作はFXを推奨する内容ではなく、当サイトもFX取引を推奨するものではありません。

※本セクションはアフィリエイトリンクを含みます。作品情報は執筆時点の公開情報(KADOKAWA公式・アニメ公式サイト)に基づきます。放送日程・巻数等は変更される場合があります。
資金管理の原則|含み損を抱えた後の判断は、平常時と別物になります

ここでは「何%下がったら損切りすべき」という数値は書きません。それは人によって資産状況も目的も違うため、他人が決められるものではないからです。代わりに、なぜルールを”事前に”決めておく必要があるのかという原理だけをお伝えします。

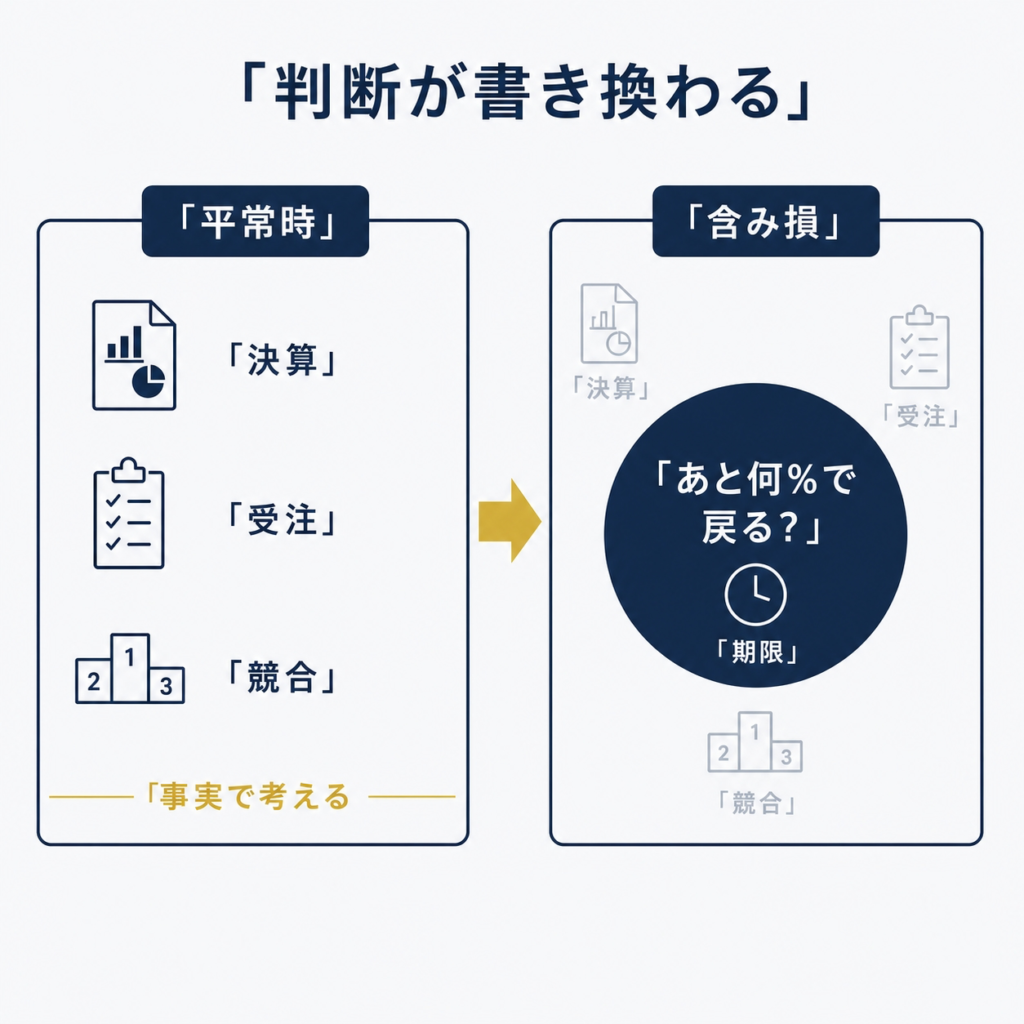
含み損は、判断の材料を書き換えてしまう

株を買う前、私たちは比較的落ち着いて考えられます。「この会社の受注は伸びているか」「顧客は偏っていないか」といった事実に目を向けられる。

ところが含み損を抱えた後、頭の中に新しい問いが割り込んできます。「あと何%戻れば元に戻るか」です。これは会社の実態とは何の関係もない問いですが、いったん現れると判断の中心に居座ります。買値は自分にとって特別な数字に見えますが、市場にとってはただの通過点にすぎません。

信用取引ではここに「期限」と「追証の期日」が加わります。落ち着いて考える余裕がない状態で、しかも時計に追われながら判断することになる。これが、事前にルールを決めておくべき理由です。ルールの中身を決めるのは、判断力が正常なうちにしかできません。

ナンピンについて:それは「集中させる」行為です

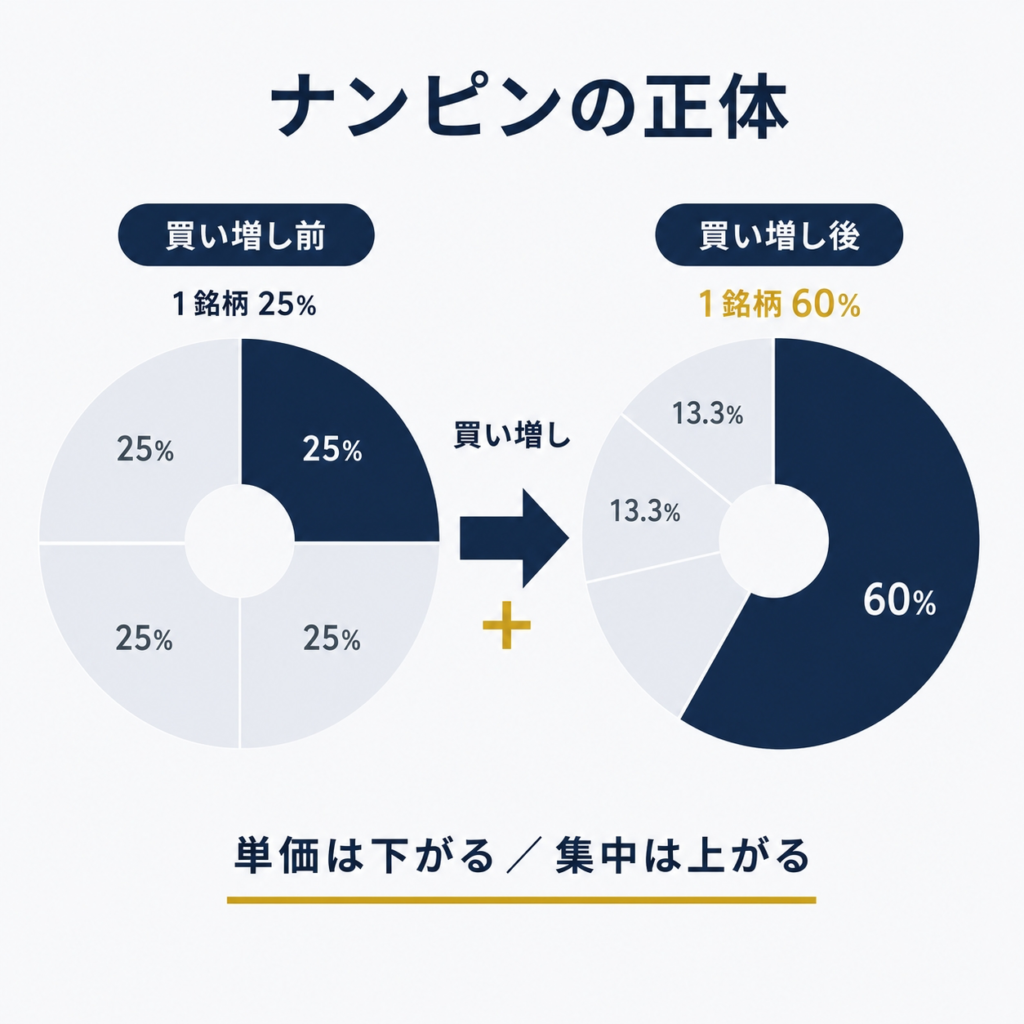
下がった株を買い増して平均取得単価を下げる——いわゆるナンピンについても、良し悪しではなく構造だけを指摘します。

買い増しをすると、平均取得単価は確かに下がります。しかし同時に、その1銘柄がポートフォリオに占める割合は増えます。つまりナンピンは「単価を下げる行為」であると同時に、「分散を捨てて集中させる行為」でもあります。しかも、集中させる先として選んでいるのは、いま自分の見立てと逆に動いている銘柄です。

信用取引でこれを行えば、建玉が増えるぶん必要な保証金も増え、追証までの距離はさらに縮まります。判断はご自身に委ねますが、「単価が下がった」という手応えの裏で、集中度が上がっているという事実だけは把握しておく価値があります。金額の設計そのものについてはいくら買うか、が最初の問題|分散とポジションサイズで扱っています。

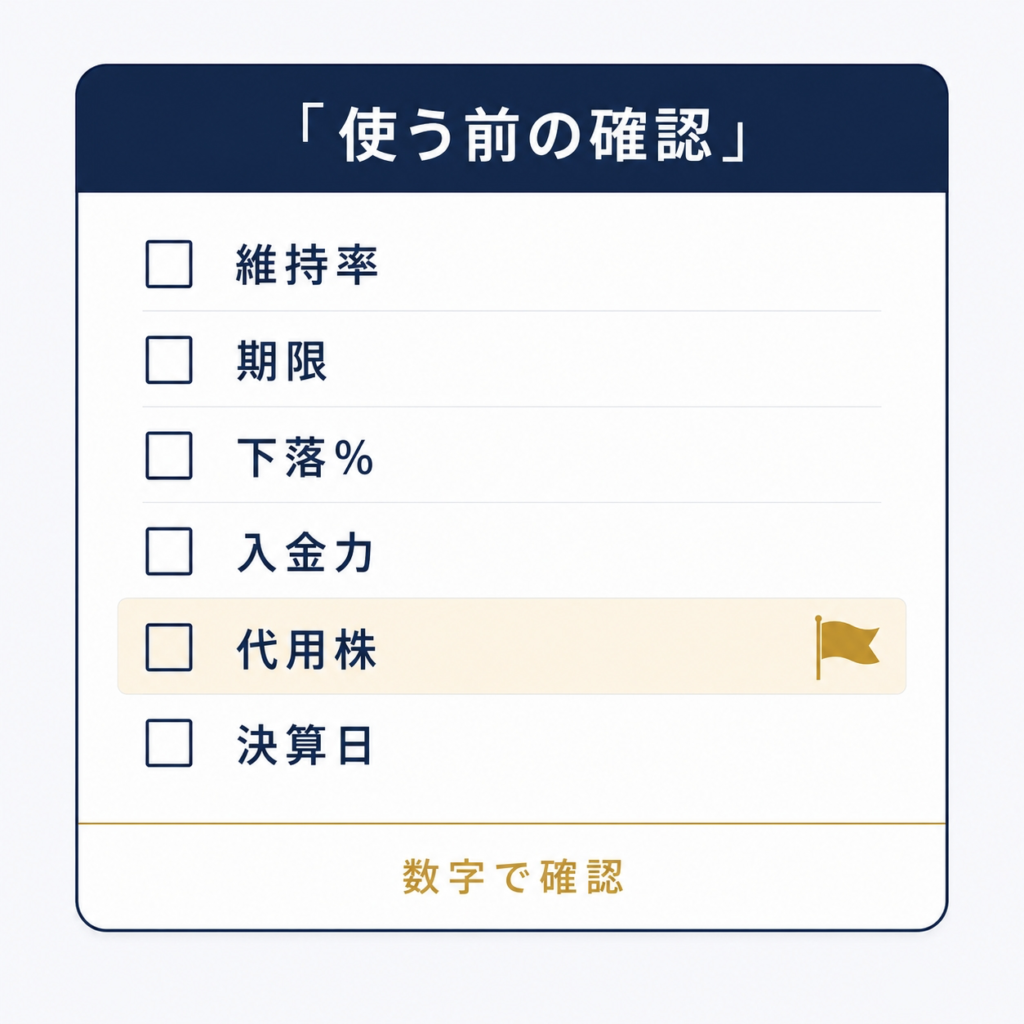
信用口座を使う前に確認しておく6つの観点
自分の口座の最低維持率は何%か(20%か30%か、商品ごとに違う)
追証の差入期限は何営業日後の何時か(仕事中に対応できるか)
建玉が今の水準から何%下がると追証になるか(金額で計算してあるか)
その金額を、生活に影響なく即日入金できるか
担保に代用有価証券を使っていないか(株価下落で担保価値も同時に減る)
返済期限までに、想定するシナリオが決算で確認できるか
5番目の項目は特に見落とされます。保有株を担保にしていると、株価が下がったとき「含み損の拡大」と「担保価値の減少」が同時に起きるため、維持率は想定より速く低下します。

「材料が出た直後に買う」という行動も、この文脈で危険度が上がります。詳しくは材料が出た後に買う危険性|なぜ好決算で株価が下がるのかをご覧ください。

あなたの状況によって、意味は違います

あなたにとっての意味
投資を始めたばかりの方へ
まず「増やす方法」より先に、「途中で降ろされない持ち方」を身につけるほうが、結果的に長く続けられます。半導体という分野は現物だけでも十分に大きく動きます。値動きの実感がないうちに倍率をかけると、-20%の局面で判断する余裕そのものが失われます。急ぐ必要は、まったくありません。
他セクターで個別株の経験がある方へ
「-10%で警戒、-20%で異常」という感覚は、この分野では通用しない可能性があります。1日で17〜18%動いた実例が、直近2年のあいだに複数あります。他セクターで機能していた維持率の余裕の取り方が、そのままでは足りないことを、金額で計算し直す価値があります。
いま含み損を抱えている方へ
値動きの大きい分野で含み損を抱えるのは、判断が甘かったからではなく、この分野の性質そのものです。ここまで読んで気づいた点があるなら、それは十分な収穫です。いま最優先で確認する価値があるのは、株価の予想ではなく「あと何%下がったら、自分の意思では決められなくなるのか」という一点です。それが分かれば、少なくとも不意を突かれることはなくなります。

よくある3つの誤解

よく聞く考え方 構造から見ると
「損切りを徹底すれば信用でも問題ない」 窓を開けて急落した場合、想定した価格で決済できるとは限りません。また、決算をまたいだ翌朝に一気に動くケースでは、損切り注文が意図した水準で機能しないことがあります。
「成長産業だから、下がっても戻る」 産業が成長することと、自分がその時まで持ち続けられることは別問題です。強制決済は「戻るかどうか」を待ってくれません。方向が正しくても、退場は起こります。
「余裕をもって2倍くらいなら安心」 倍率を下げれば追証までの距離は伸びますが、床が消えるわけではありません。「安心」という言葉ではなく、何%下落で床に触れるかを金額で把握しているかで判断する領域です。

まとめ|この記事の要点

AI半導体という分野では、1日で15〜20%動く事象が現実に複数起きている。
信用取引には維持率という床があり、割り込むと自分の意思では降りられなくなる。
保証金100万円で建玉300万円なら、株価-30%で保証金はほぼ尽き、-35%で不足金が残る。
値動きが大きいほど床に触れる確率は上がる。だから半導体株とレバレッジは相性が悪い。
制度信用は最長6ヶ月。数年単位で動くサイクルに対して、時間軸が合っていない。
ルールの中身は人それぞれ。ただし決めるのは、含み損を抱える前しかできない。
最後にもう一度:市場で長く戦うために必要なのは、当てる力よりも「当たるまで席にいられること」です。レバレッジは、その席を手放すリスクと引き換えに成立しています。

よくある質問

Q1. 追証が払えないと、どうなりますか?

一般的には、期限までに解消されない場合、証券会社の判断で建玉が反対売買(決済)されます。それでも損失が担保を超えていれば、不足金として支払義務が残ります。さらに信用取引の利用が停止される場合もあります。具体的な手続き・期限・充当の順序は証券会社ごとに異なるため、口座のある会社の規定をご確認ください(各社公開情報/執筆時点)。

Q2. 一般信用の「無期限」なら、期限がないので大丈夫でしょうか?

返済期限という制約は緩みますが、維持率の床と追証の仕組みは変わりません。強制決済のリスクが消えるわけではない点が重要です。加えて、買方金利は制度信用より高めに設定される傾向があり、長く持つほどコストは積み上がります(例:楽天証券の一般信用「無期限」買方金利 年2.80%、執筆時点)。

Q3. すでに信用建玉を持っています。どうすればいいですか?

どうするかはご自身の判断ですが、判断の前に確認できる事実があります。①現在の維持率、②あと何%の下落で追証になるか、③その際に必要な金額、④差入期限の具体的な日時、⑤保有期間中に決算発表日が含まれるか。この5つは推測ではなく、証券会社の画面と会社のIRで確認できます。事実を並べてから考えるほうが、値動きに反応して決めるより落ち着いた判断につながります。

Q4. 資金が少ないと、大きな成果は狙えないのでしょうか?

倍率を上げずに増やす手段として、時間をかける、入金を積み上げる、対象を絞るといった選択肢があります。どれも地味ですが、強制決済という「終わり方」が存在しない点が決定的に違います。現物であれば、判断が間に合わなかった年も、翌年に持ち越すことができます。

Q5. 空売り(信用売り)なら、下落局面で使えるのでは?

仕組みとしては下落で利益が出ますが、構造上、損失の上限が理論的に存在しません(株価の上昇に上限がないため)。加えて制度信用では貸株料に加えて逆日歩が発生することがあり、コストが事前に確定しません。値動きの大きい半導体株では、買い建てとは別種の難しさが加わります。

免責事項:本記事は半導体・AIインフラ産業の構造と投資リスクを理解するための情報提供を目的としたものであり、特定の銘柄や投資手法を推奨するものではありません。当サイトは金融商品取引法に基づく投資助言・代理業の登録を受けておらず、投資助言を行うものではありません。記載の数値・事例は執筆時点の公開情報(各証券会社の開示、日本経済新聞、ロイター、Bloomberg等)に基づくもので、将来の成果を保証しません。委託保証金率・最低維持率・追証の期限・金利等の条件は証券会社および時期により異なります。投資に関する最終的な判断は、必ずご自身の責任と最新の一次情報に基づいて行ってください。

次に読むべき記事

倍率の話(本記事)を理解したら、次は「なぜこの産業は揺れるのか」「いくら投じるか」の2つに進むのが自然な順番です。

STEP 1 / 産業構造を理解する
なぜ半導体株はこれほど乱高下するのか|シリコンサイクルの構造
本記事で見た「揺れ幅の大きさ」は、産業の需給が数年かけて一巡する構造から生まれます。値動きの根っこを理解する回です。
記事を読む →
STEP 2 / 金額を設計する
いくら買うか、が最初の問題|分散とポジションサイズ
倍率をかけないと決めたあと、次に決めるのは金額です。銘柄選びより先に効いてくる、地味で最も重要な論点を扱います。
記事を読む →
あわせて読みたい(関連記事)
📉 時価総額と流動性|なぜ小型株は”煽られやすい”のか
🔍 テーマ株の「実需」と「思惑」を見分ける手順|IRのどこを読むか
⚠️ 材料が出た後に買う危険性|なぜ好決算で株価が下がるのか
📊 なぜ半導体株の低PERは割安ではないのか|指標が歪む構造
🏭 東京エレクトロン株はなぜ上場来高値なのか|AI半導体特需を構造で解説
💾 キオクシア株の急騰はなぜ起きたか|構造を投資家向けに解説
🗺️ HBM関連銘柄17選|サプライチェーン上流から日本企業まで

このサイトでは、銘柄を推奨することはしません。技術と産業の構造を理解し、ご自身で判断できる状態になっていただくことだけを目的にしています。「銘柄を知る」より前に「リスクを知る」——その順番を守るために、この記事を最初に書きました。

コメント

タイトルとURLをコピーしました