30秒でわかる答え
住友電工(住友電気工業・5802)の光電融合での役割は、光を出したり受けたりする光デバイスと、その材料になるInP(インジウムリン)基板、そして光電融合(CPO)で光をチップに正確に届ける実装の技術です。光ファイバーも作っているため、光を「生む・受ける・運ぶ・つなぐ」の多くの場面に関わります。
NVIDIAとの関係は、CPOのスイッチなどの光の部材の候補として名前が挙がる段階で、どの製品に正式に採用されたかを公式に確かめられる情報は限られています。記事では、光の流れのどこに住友電工が入るのかと、フジクラとの違いを整理します。売上の中心は自動車向けの部品で、光は会社全体の一部である点も押さえておきます。
「住友電工=ワイヤーハーネスの会社」──そう思っていませんか? でも最近、AI・半導体・光電融合のニュースで急にこの名前を見かけるようになった。「自動車部品の会社が、なぜAIで注目されるの?」と感じている方は少なくありません。
こんな疑問はありませんか?
- 住友電工って結局、何の会社? 自動車部品じゃないの?
- 「光電融合」で名前が出るけど、フジクラとどう違うの?
- NVIDIAとの接点があるって聞くけど、何を供給してるの?
- 株価が大きく動いているけど、AI関連は本物なのか一過性なのか判断したい
- 投資・就活の前に、この会社の”稼ぎ頭”と”強み”を構造で整理したい
この記事でわかること
- 住友電工がAIインフラのどこにいるか(バリューチェーン座標)
- 何で食っているか(5事業セグメントとAI関連の位置)
- 光電融合・CPOで握る「光の接続(ミラー技術)」という蛇口
- InP化合物半導体世界シェア約4割という隠れたMoat
- フジクラとの棲み分けとNVIDIAとの接点
- 最新決算・追い風とリスク・投資/就活への意味
先に結論(企業サマリー)
住友電気工業は、一言でいうと「電線から始まり、自動車・光通信・エネルギー・材料まで手がける総合非鉄・電機メーカー」です。売上の約6割は自動車(ワイヤーハーネス等)ですが、AIで注目される核心は「情報通信」と「化合物半導体」。特に光通信に不可欠なInP(インジウムリン)基板で世界シェア約4割を握り、AIデータセンターの次世代技術「光電融合(CPO)」では、量産の最大の難所である「光の接続(ミラー技術)」で先端を走っています。フジクラが「光ケーブル・接続機」なら、住友電工は「光を生み・受け・つなぐ半導体デバイス」──光電融合の”第2の本命”です。
この企業の立ち位置:AIインフラ > 光配線・化合物半導体 > 住友電気工業
▼ サプライチェーン(上流→下流)
素材(InP基板)
光部品・光デバイス ←ココ
モジュール・システム
DC建設・運用
クラウド・AIサービス
▼ 関わる技術領域
光電融合(CPO)
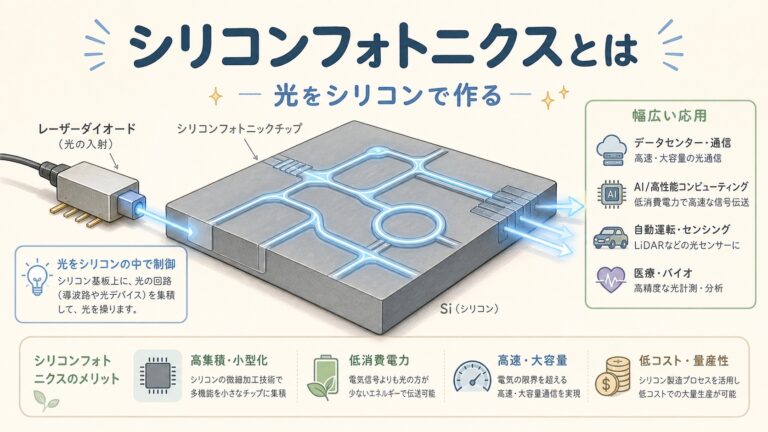
シリコンフォトニクス
化合物半導体(InP)
光トランシーバー
一言でいうと:川上〜川中で「光を生み・受け・つなぐ半導体デバイスと、その原材料(InP基板)」を握る企業。AIデータセンターの通信を”電気から光へ”置き換える波の中核部材を供給する。

まず数字で見る──住友電工の業績サマリー
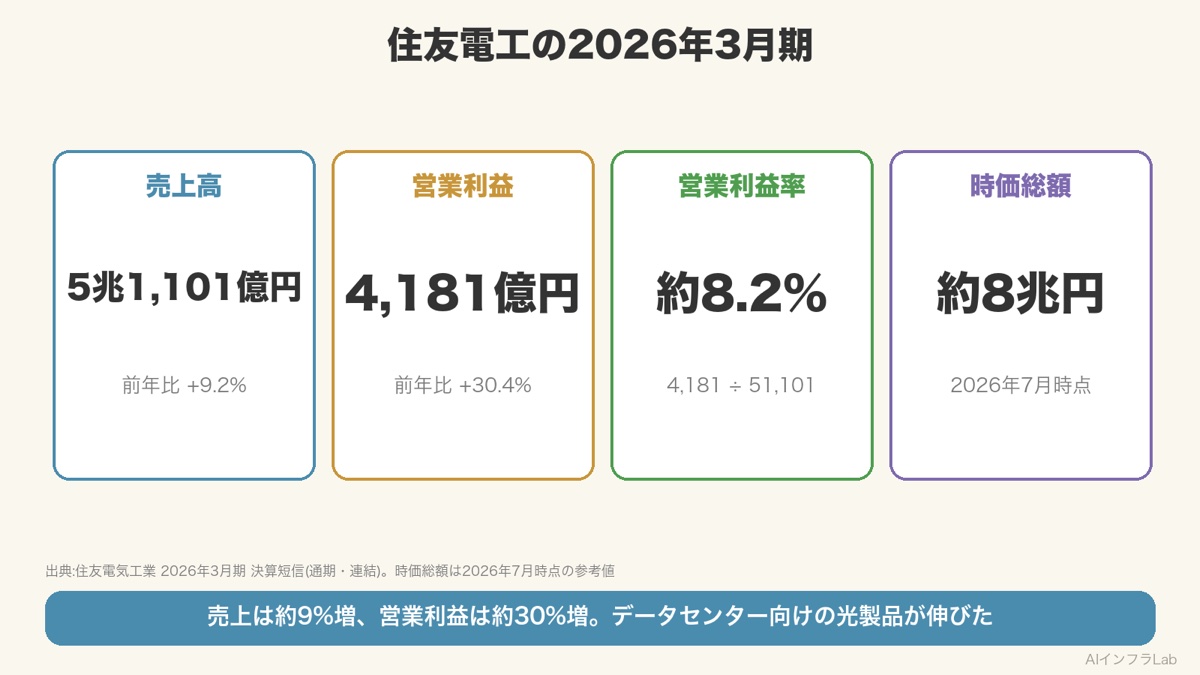
企業を理解する第一歩は「規模と稼ぐ力」を数字で掴むこと。住友電工の最新決算(2026年3月期)を、他社と横比較できる標準フォーマットで整理します。
住友電気工業(5802)の業績サマリー
※2026年3月期(通期・連結)実績/出典:同社2026年3月期決算短信。株価・時価総額・PERは2026年7月時点の公開情報に基づく参考値。
用語メモ:営業利益率
売上高に対して本業でどれだけ利益を出せているかを示す指標(営業利益 ÷ 売上高)。総合電機・非鉄大手は事業が多岐にわたるため、部品専業メーカー(アドバンテスト等の20〜30%)より低くなりやすい。住友電工の約8%は、この業態としては良好な水準。売上増を上回るペースで営業利益が+30.4%伸びた点が、2026年3月期の最大のポイント。
数字の読み方:売上5兆円超の巨艦企業が、営業利益を1年で3割も伸ばした。牽引役は「データセンター向け光製品」と「堅調な自動車」。AIブームが、この総合メーカーの利益体質を一段引き上げつつあることが決算に表れています。
何で食っているのか?──5事業セグメントとAIの位置
「住友電工=自動車部品」というイメージは、半分正解で半分誤解です。同社は5つの事業セグメントを持つ多角化企業。まず売上構成を見て、AIがどこに効くのかを掴みましょう。
売上構成(セグメント別・概数)
自動車 58%
環境エネ 22%
情報通信/エレ/産業素材 20%
AI関連の急所:売上規模は自動車が最大だが、AIデータセンター需要が直接効くのは「情報通信」セグメントと、全社横断の「化合物半導体」。規模は小さめでも、成長率と利益貢献の”伸びしろ”がここに集中している。
※構成比は同社「At a glance」等の公開情報を基にした概数。年度・集計方法により変動。
5セグメントを一枚で整理
| セグメント |
主な製品 |
AIとの関係 |
| 自動車 |
ワイヤーハーネス、防振ゴム |
間接的(規模の柱・キャッシュ源) |
| 環境エネルギー |
電力ケーブル、送配電 |
○(DC向け電力インフラ需要) |
| 情報通信 |
光ファイバ、光デバイス、光トランシーバー |
◎(AI-DC向け光製品の中核) |
| エレクトロニクス |
化合物半導体、FPC、電子ワイヤー |
◎(InP基板・光電融合の要) |
| 産業素材 |
超硬工具、特殊金属線 |
間接的 |
たとえるなら…
住友電工は「幅広い定食を出す老舗食堂」です。看板メニュー(自動車)が売上の大黒柱で店を支えている一方、最近は「AIデータセンター向けの新メニュー(光デバイス・化合物半導体)」が急に行列を作り始めた。株価が反応しているのは、この”新メニューの成長スピード”に対してです。

なぜ強いのか①──InP基板「世界シェア約4割」という土台
住友電工のAIでの強みを理解する鍵がInP(インジウムリン)という化合物半導体です。あまり聞き慣れない材料ですが、これがAIデータセンターの光通信を支える”心臓部の素材”。ここでのMoat(堀)を3段で分解します。
用語メモ:InP(インジウムリン/化合物半導体)
シリコンとは異なり、複数の元素を組み合わせた半導体材料。シリコンが苦手な「光を発する・受ける」動作と超高速動作に優れる。光通信のレーザー(発光素子)やフォトダイオード(受光素子)に不可欠で、AIデータセンターの光トランシーバーの中核材料。作るのが難しく、量産できるメーカーは世界に数社しかない。
なぜ住友電工のInPは強いのか?(3段で分解)
① 根拠(事実)
住友電工のInP基板の世界シェアは約4割(報道ベース)。InPウエハーの世界3大メーカーはJX金属・住友電工・米AXTとされ、寡占市場。さらに同社は基板だけでなく、その上に作る光デバイス(発光・受光素子)でも世界シェア3割超を持つ。
② 構造(なぜそうなるか)
InP基板は結晶成長が難しく、高品質・大口径の量産には長年の技術蓄積が必要。参入障壁が極めて高い。しかも住友電工は「基板(材料)→光デバイス(素子)」を一貫して手がける垂直統合型。光通信と無線通信の両方の化合物半導体を作れるメーカーは世界でもほぼ例がなく、これが顧客ロックインを生む。
③ 持続性(崩れないか)
AI需要でInPの引き合いが急増し、同社は光通信の半導体材料の生産能力を3倍に引き上げる計画(従来計画を上方修正)。増産投資でリードを広げる構え。一方、寡占市場ゆえ競合(JX金属・AXT)も増産しており、供給過剰局面ではシェア・価格が揺れるリスクは残る。
ひとことメモ
AIデータセンターは膨大なデータを高速でやり取りするため、通信を「電気」から「光」へ置き換える動きが加速中。その”光の発生源”がInPレーザー。GPUが増えるほどInP需要が構造的に伸びる関係にあります。

なぜ強いのか②──光電融合(CPO)量産の難所「光の接続」を握る
2026年、AI半導体の後工程で最大のテーマになっているのが「光電融合(CPO)」です。そしてこの量産で最後まで残る難所が「光の接続(光をチップに正確に届ける実装)」。ここで住友電工が独自のミラー技術で先端を走っています。
用語メモ:光電融合/CPO(Co-Packaged Optics)
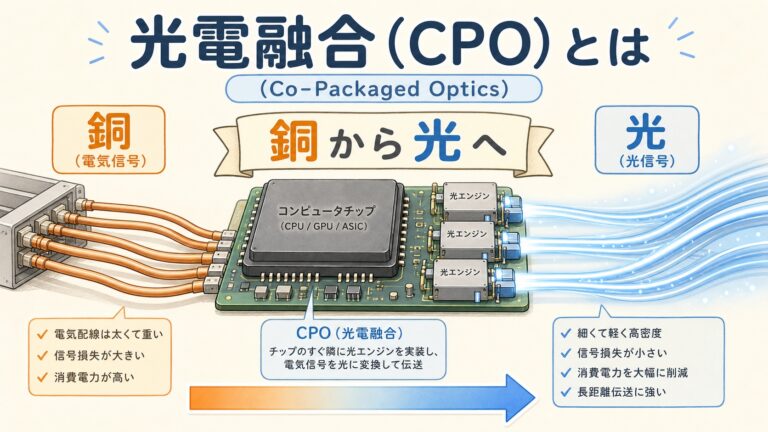
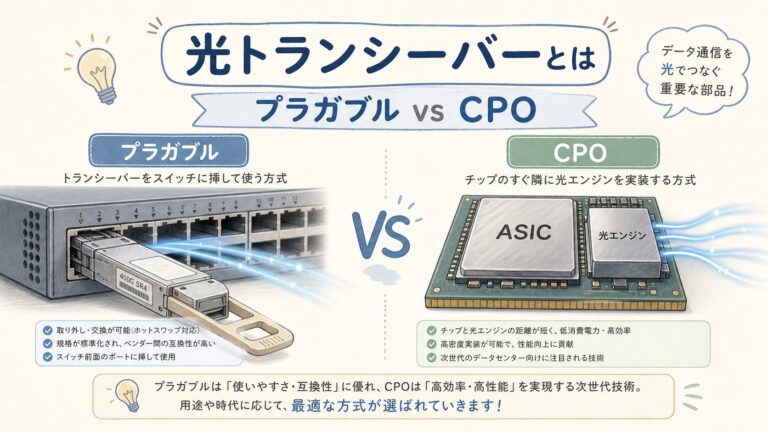
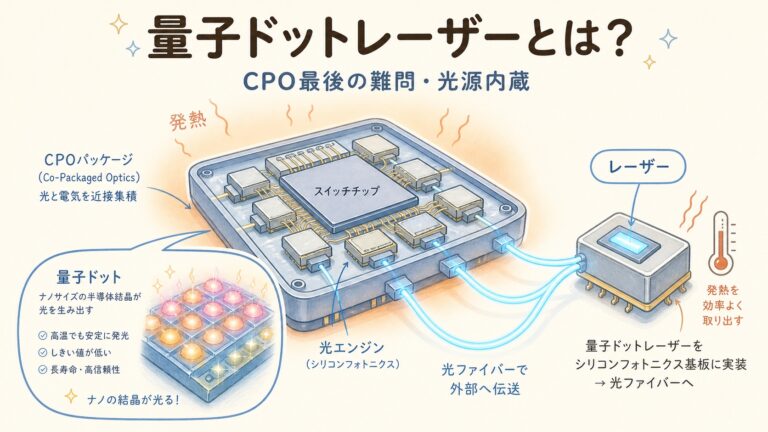
従来はスイッチ用チップの「隣」に置いていた光通信部品を、チップと同じパッケージ内に一体実装する技術。配線距離が縮まり、消費電力を大幅に削減できる。AIデータセンターの電力問題の切り札として、2026年から本格的な量産フェーズに入ったとされる。
なぜ「光の接続」が難所なのか
光は電気の配線と違い、わずかにズレたり角度が狂ったりするだけで大きく損失(=信号劣化)します。極細のファイバーから出た光を、パッケージ内の光チップの正確な位置へ、低損失で届ける──これは「暗闇でレーザーポインターの光を、遠くの1円玉の穴に通し続ける」ような精密さが求められる作業。ここを安く・大量に・安定してできる企業は限られます。
なぜ住友電工のCPO実装は強いのか?(3段で分解)
① 根拠(事実)
2026年5月の後工程国際学会「ECTC 2026」で、住友電工はCPO量産の鍵「光の接続」において、ミラー(反射鏡)を使って光の結合損失を低減する技術を発表し注目を集めた(日経クロステック報道)。光ファイバの端面処理・レンズ・ミラーの実装ノウハウを長年蓄積。
② 構造(なぜそうなるか)
住友電工は「光を生む素子(InPレーザー)」「光を通すファイバ」「光を実装する技術」をすべて自社グループで持つ。CPOは素材・素子・実装のすり合わせが命なので、この一貫体制が強力な差別化になる。単なる部品屋ではなく”光のワンストップ”であることがMoatの源泉。
③ 持続性(崩れないか)
CPOは2026年からの量産初期で、勝者がまだ確定していない領域。住友電工は有力候補の一角だが、レゾナックや海外勢も実装技術を競っており、「一社独占」ではない。採用実績(どのスイッチ/GPUに載るか)が今後の決め手になるため、報道の”接点”だけで確定と判断するのは早計。

光の流れで見る、住友電工の位置──光電融合のどこに入るか
光電融合(CPO)では、電気の信号を光に変えて運び、また電気に戻します。その流れを5つに分けると、住友電工がどこに関わるかがはっきりします。
| 流れ | 使う部品 | 住友電工の関わり | ほかの主な会社 |
|---|
| ① 光を作る | レーザー(InPなどの化合物半導体) | InP基板と光デバイスを手がける | 古河電工・Coherent・Lumentum など |
| ② 信号を光に乗せる | 変調器・光エンジン | 光デバイスの技術で関わる | TSMC(光エンジンの製造)・Broadcom など |
| ③ 光を運ぶ | 光ファイバー・コネクター | 光ファイバーと接続部品を作る | フジクラ・古河電工 など |
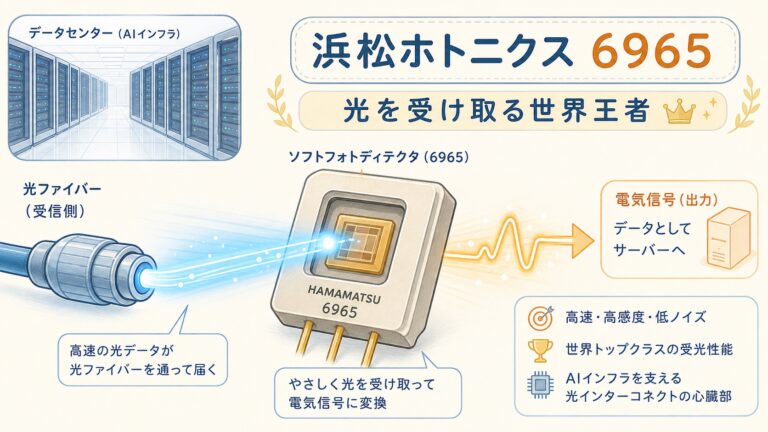
| ④ 光を受ける | フォトダイオード(受光素子) | InPの受光素子を手がける | 浜松ホトニクス など |
| ⑤ 光をチップにつなぐ | CPOの光の結合(ファイバーとチップの接続) | ミラーで光の損失を減らす実装技術を学会で発表 | 装置・材料の各社 |
ポイント:住友電工は「材料(InP基板)から部品(光デバイス)、運ぶ道(光ファイバー)まで」を1社で持つ点が特徴です。一方で、NVIDIAのような最終製品にどの部品がどれだけ使われるかは、会社の発表や決算で1つずつ確かめる必要があります。
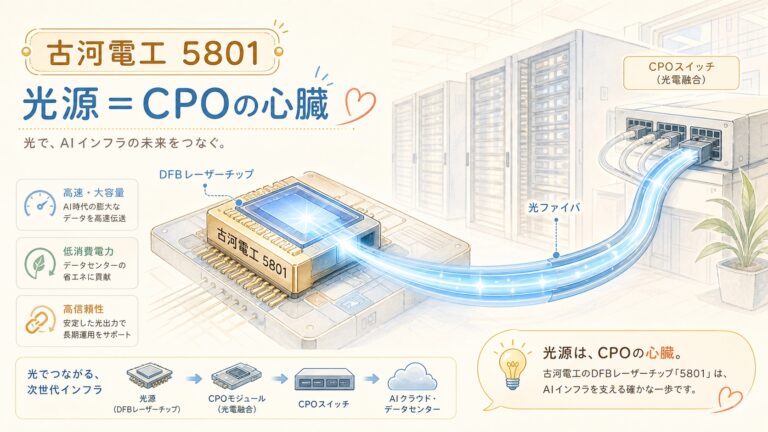
光電融合そのものの仕組みは光電融合(CPO)とは、光ファイバーと接続のフジクラはフジクラとは、光源の古河電工は古河電工の光源で解説しています。
NVIDIAとの接点──住友電工は「光」でどう関わるのか
投資家が最も気にするのが「NVIDIAとの接点」です。ただし、ここは事実と期待を切り分けて理解する必要があります。冷静に整理しましょう。
住友電工(光)の取引ポジション
仕入先(川上)
インジウム等の原材料
(自社でInP基板化)
→
→
顧客(川下)
ハイパースケーラー
ネットワーク機器/GPU基盤
住友電工はInP光デバイスを、北米のハイパースケーラー(大規模クラウド事業者)向けの通信機器メーカーに供給しています。NVIDIAが進めるCPOスイッチ/光電融合の潮流の中で、住友電工は「光を届ける部材のパートナー候補」として名前が挙がる存在です。
ここは冷静に:期待と事実の切り分け
「住友電工=NVIDIAの光サプライヤー確定」と断定できる公式情報は、本記事執筆時点(2026年7月)では限定的です。CPO量産は始まったばかりで、どの部材メーカーがどの製品に正式採用されるかは流動的。報道では「選ばれた」説も「選ばれなかった」説も飛び交っており、接点があること=業績への即時貢献ではない点に注意が必要です。株価はしばしばこの”期待”を先に織り込みます。

競合との違い──フジクラと住友電工はどう棲み分けるか
「光電融合」で必ず並ぶのがフジクラ(5803)。しかし両社は”光”でも守備範囲が違います。単独で語らず、相対位置で理解しましょう。
光電融合・光配線での棲み分け
住友電工(5802)
光を「生む・受ける・実装」
InP化合物半導体・光デバイス・CPOミラー実装
フジクラ(5803)
光を「つなぐ・束ねる」
光ケーブル・融着接続機・高密度配線
古河電工(5801)
光+熱の両にらみ
光ファイバ・熱マネジメント材料
※各社の位置づけは事業内容に基づく整理。上下・優劣を示すものではない。
たとえるなら…
水道にたとえると、住友電工は「水を作るポンプと蛇口(光を生む素子・実装)」、フジクラは「水を運ぶ配管(光を運ぶケーブルと接続)」。どちらも水道に不可欠ですが、担う工程が違うため直接の食い合いは少なく、むしろ同じ光電融合の波に一緒に乗る関係です。AI-DCの光化が進めば、両社ともに需要が伸びる構造。

追い風とリスク──両面で冷静に評価する
好材料だけを見ると判断を誤ります。成長ドライバーとリスクを必ずセットで押さえましょう。
追い風(成長ドライバー)
- AI-DCの「光化」:通信を電気→光へ置換する構造需要。InP・光デバイスが直接恩恵
- 光電融合(CPO)の量産開始:2026年から本格化。実装技術の”隠れ本命”として期待
- 増産投資:光半導体材料の生産能力を3倍へ。供給制約を先回りで解消
逆風・リスク
- 売上の6割は自動車:EV・生産変動や為替の影響を強く受け、AIだけでは全社が動かない
- CPO採用は未確定:正式採用の可否・時期が流動的。期待先行のはく落リスク
- 寡占競争:InPはJX金属・AXT、CPO実装はレゾナック等と競合。供給過剰なら価格下落も
一過性か構造的かの見極め:住友電工のAI関連は、「光化」という長期の構造トレンドに乗っており、一過性の急騰テーマとは性質が異なります。ただし株価はしばしばこの構造を”前借り”して先に上がるため、業績の実際の伸び(情報通信・エレクトロニクスの利益)が期待に追いつくかを、四半期決算のセグメント損益で継続チェックすることが重要です。

あなたにとっての意味と、よくある誤解
あなたにとっての意味
投資家の方へ:
住友電工は「AIテーマの純粋株」ではなく、自動車を土台に持つ総合メーカー。AI関連(情報通信・化合物半導体)の伸びが全社利益をどれだけ押し上げるかを、セグメント別営業利益で追うのが正しい見方。CPOは長期の構造材料だが、採用確定までは期待が先行しやすい。
就活・転職の方へ:
「自動車部品の安定企業」でありながら「光電融合という最先端」も持つ二面性が魅力。化合物半導体・光デバイス・材料開発は世界トップ級の技術現場で、電気・材料・光工学のバックグラウンドが活きる。
技術者の方へ:
光通信と無線の化合物半導体を両方作れるメーカーは世界でも稀。InP結晶成長〜光デバイス〜CPO実装まで一貫して学べる環境は、光電融合時代に極めて希少な経験になる。
よくある3つの誤解
誤解1:「住友電工=自動車部品の会社」
自動車が売上の柱なのは事実だが、光通信・化合物半導体・エネルギーまで手がける総合メーカー。AIの主役は自動車以外のセグメント。
誤解2:「フジクラと同じ会社(競合で食い合う)」
住友電工は「光を生む・実装する」、フジクラは「光を運ぶ・つなぐ」。守備範囲が違い、むしろ同じ光化トレンドの共走者。
誤解3:「NVIDIA採用が確定した勝ち組」
CPOは量産初期で採用は流動的。有力候補の一角ではあるが、「接点あり=業績確定」ではない。過度な確定視は禁物。
まとめ──住友電工を一枚で振り返る
- 住友電工は自動車を柱とする総合非鉄・電機メーカー。AIの主役は情報通信・化合物半導体セグメント
- 強み①:InP基板 世界シェア約4割。材料〜光デバイスの垂直統合が高い参入障壁
- 強み②:光電融合(CPO)量産の難所「光の接続(ミラー技術)」で先端。光のワンストップが差別化
- フジクラとは棲み分け(生む/実装 vs 運ぶ/つなぐ)。NVIDIA接点は有力候補だが採用は流動的
- 2026年3月期は売上5.1兆円・営業利益+30.4%とAI追い風を反映。ただし6割は自動車依存
よくある質問(FAQ)
Q. 住友電工と住友電気工業は同じ会社ですか?
A. 同じです。正式名称が「住友電気工業株式会社」、通称が「住友電工」。証券コードは5802(東証プライム)。
Q. 住友電工のAI関連は本物ですか、一過性ですか?
A. 「通信の光化」という長期の構造トレンドに乗っており、テーマ性だけの一過性とは異なります。ただし株価はこの構造を先取りして動きやすいため、実際の業績(情報通信・化合物半導体の利益貢献)が期待に追いつくかの確認が重要です。
Q. フジクラと住友電工、どちらが光電融合で有利ですか?
A. 優劣ではなく守備範囲の違いです。住友電工は光を生む素子・実装、フジクラは光を運ぶケーブル・接続。両社とも光化トレンドの恩恵を受ける立場で、どちらか一方だけが勝つ構図ではありません。
Q. InP(インジウムリン)はなぜAIで重要なのですか?
A. AIデータセンターは通信を「電気」から「光」へ置き換えつつあり、その光を発するレーザーの材料がInPだからです。GPUが増えるほど光通信量が増え、InP需要が構造的に伸びます。
Q. 住友電工は光電融合で何を作っていますか?
A. 光を出し受ける光デバイスと材料のInP基板、光ファイバー、CPOで光をチップに届ける実装の技術を手がけています。
Q. 住友電工はNVIDIAの取引先ですか?
A. 光の部材の候補として名前が挙がりますが、どの製品に正式に採用されたかを公式に確かめられる情報は限られています。
免責事項:本記事は住友電気工業(5802)の事業構造を理解するための情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。株価・業績数値・シェアは執筆時点(2026年7月)の公開情報に基づく参考値であり、将来の成果を保証しません。数値は決算期・調査会社・集計方法により変動します。投資判断は必ずご自身の責任と最新の一次情報(同社IR・有価証券報告書等)に基づいて行ってください。
この記事のテーマを、本でもっと深くPR(アフィリエイト広告)
住友電工が手がける光の部品を、光電融合の全体の中で位置づけたい方に。本書(日経BP)は、日経クロステック・日経エレクトロニクスの記者2人が、光電融合を市場動向・中核技術・主要プレーヤー・部素材の4章で解説した本で、部素材の章では、レーザー・光ファイバー・光導波路・コネクターなどが取り上げられ、「日本の状況 NTTだけにあらず、部素材に強み」の節もあります。
楽天ブックス
¥3,300 (2026/11/01 08:16時点 | 楽天市場調べ)
 ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ
気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
関連する企業と技術をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ



コメント