30秒でわかる答え
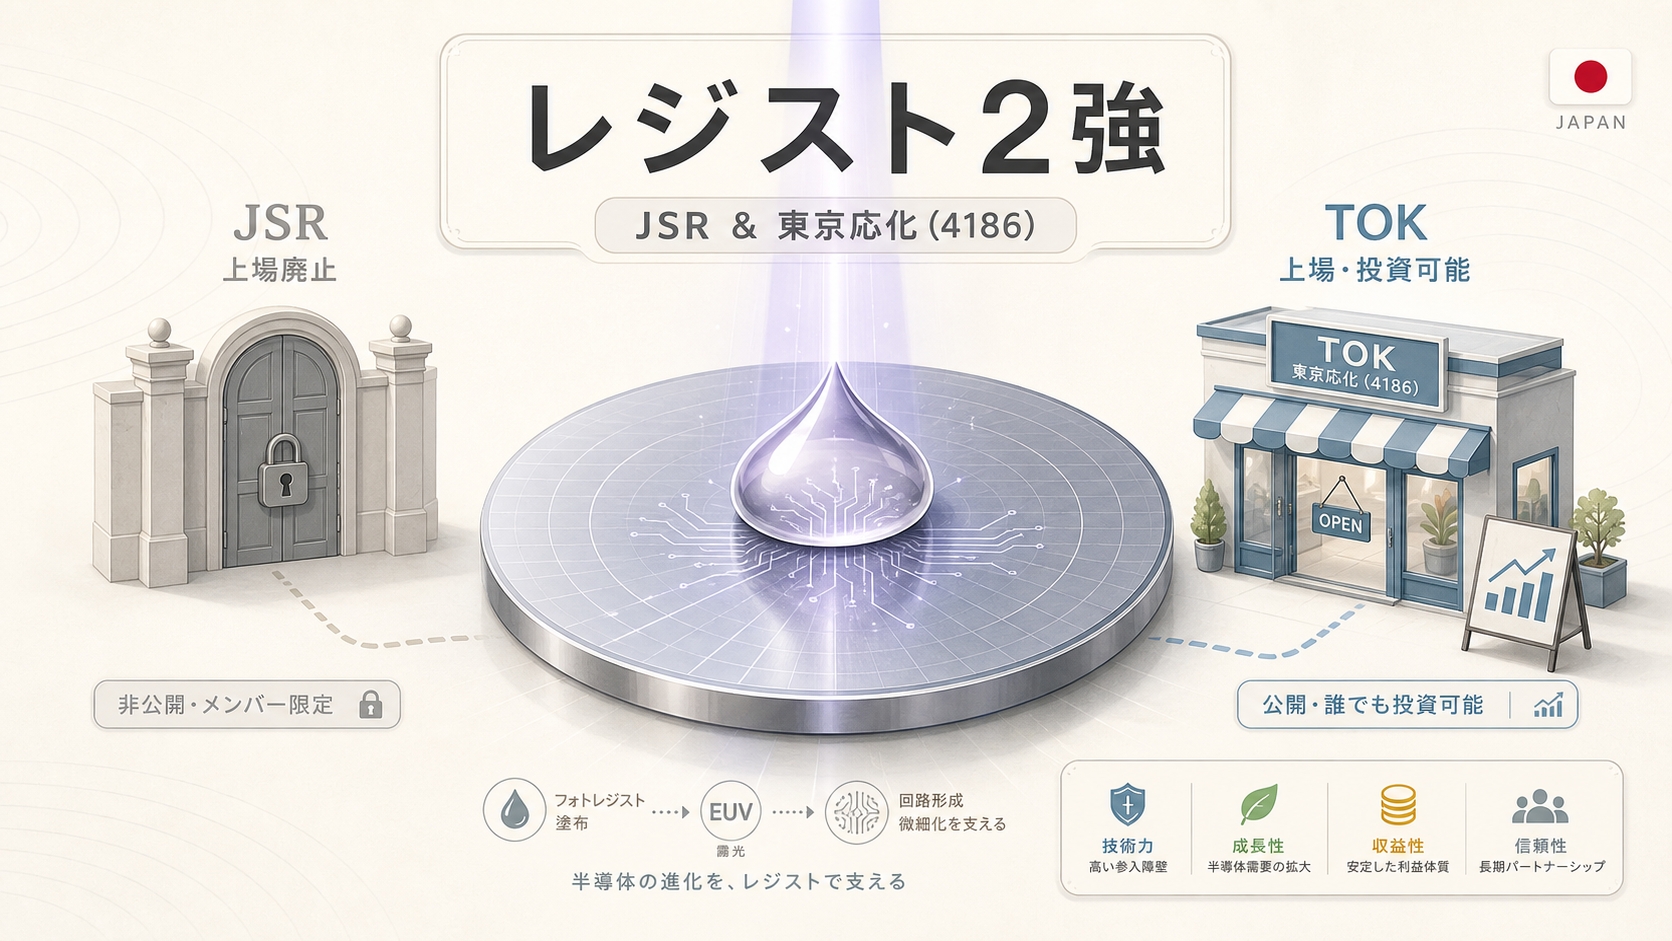
JSRは、政府系ファンドの産業革新投資機構(JIC)による買収(TOB)を受けて、2024年6月に上場廃止になりました。 非上場になって、長い目で見た再編や投資を進めやすくする狙いがあったとされます。いまは個人が市場でJSRの株を買うことはできません。
一方、同じフォトレジストの大手の東京応化工業(4186)は東証プライムに上場しています。どちらも半導体の回路を焼き付けるときに使う「光で性質が変わる薬品」で、世界の大きな割合を持つ日本の会社です。
「JSR」「東京応化工業」──半導体やAIの銘柄を調べていると必ず出てくる2社。でも、こんなふうに感じていませんか?
こんな悩みはありませんか?
レジストって「光で変質する薬品」らしいけど、この2社は何が違うの?
JSRを買おうとしたら「上場廃止」と出てきた。なぜ買えないの?
東京応化(4186)はEUVレジストで世界1位と聞くが、投資対象として何が強い?
信越化学・富士フイルムもいる中で、この2社の立ち位置が整理できない
この記事でわかること
レジスト2強がAIインフラの「どこ」で稼いでいるか(座標)
JSRが2024年に上場廃止した経緯と、投資家への意味
東京応化工業(4186)の最新決算・EUVシェア・配当方針
2社の強み(Moat)を因果で分解+競合との相対位置
金属酸化物レジスト移行・業界再編という追い風とリスク
先に結論
JSRと東京応化工業は、半導体を作るために不可欠な「フォトレジスト(光で変質する薬品)」で世界シェアの一角を握る日本の2強 です。ただし投資家として決定的に重要な違いがあります。JSRは2024年6月に産業革新投資機構(JIC)による買収で上場廃止となり、現在は個人が株を買えません。 一方、東京応化工業(4186)は東証プライムに上場 し、EUVレジストで世界トップシェアの一角(推定シェアは世代により約24〜38%規模)を握る専業メーカーとして、AI半導体・先端ロジック需要の直接的な受益者です。この記事では、投資できる会社(TOK)と投資できない会社(JSR)を明確に切り分けながら、2強の稼ぐ構造を解剖します。
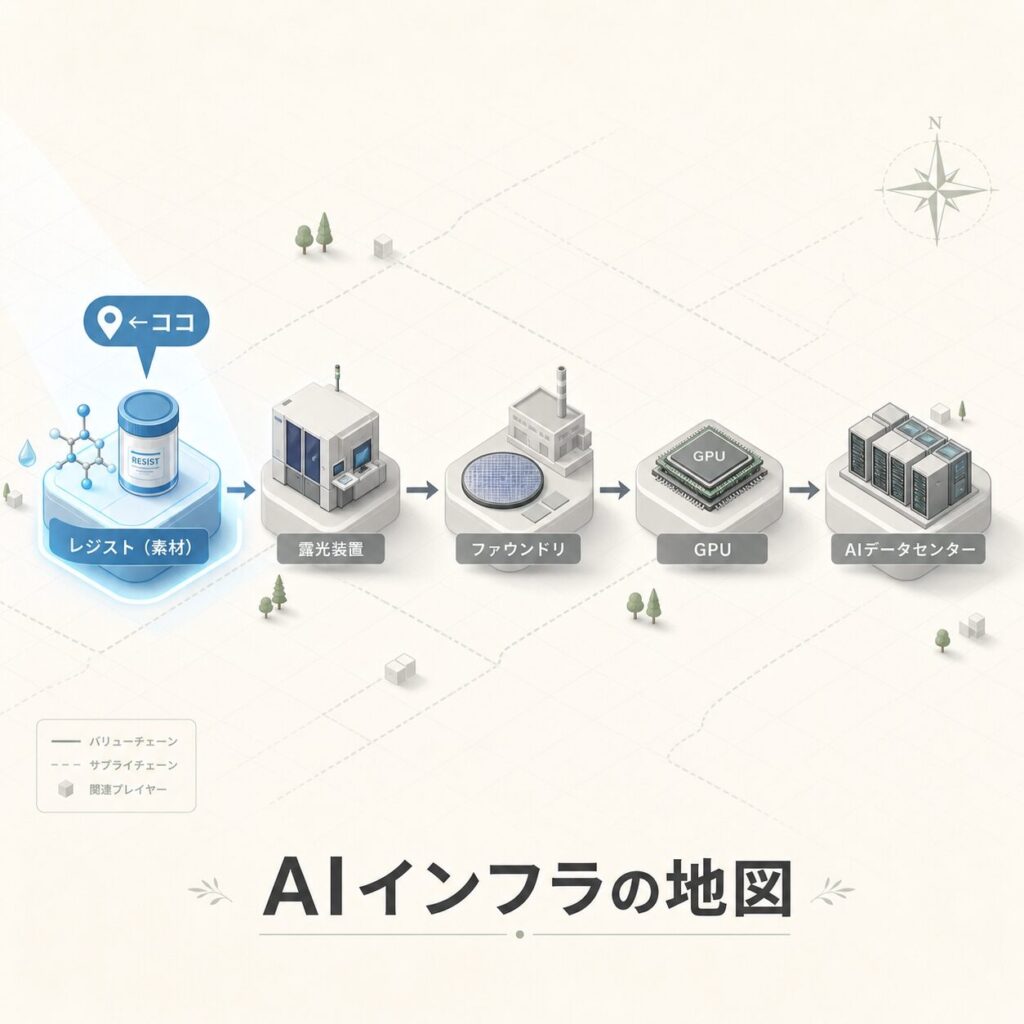
この2社の立ち位置:AIインフラ > 半導体材料 > レジスト2強(JSR・東京応化)
▼ サプライチェーン(上流→下流)
半導体材料(レジスト) ←ココ
製造装置(露光=ASML)
ファウンドリ(TSMC等)
GPU・チップ
AIデータセンター
▼ 関わる技術領域
フォトレジスト
EUVリソグラフィ
微細化(3nm/2nm)
一言でいうと: チップの回路を「光で描く」ための感光材料を供給する、川上・素材レイヤーの”下描き職人”。ASMLの露光装置が「筆」なら、レジストは「絵の具」にあたる存在
結論:まず「投資できる会社」と「できない会社」を切り分ける
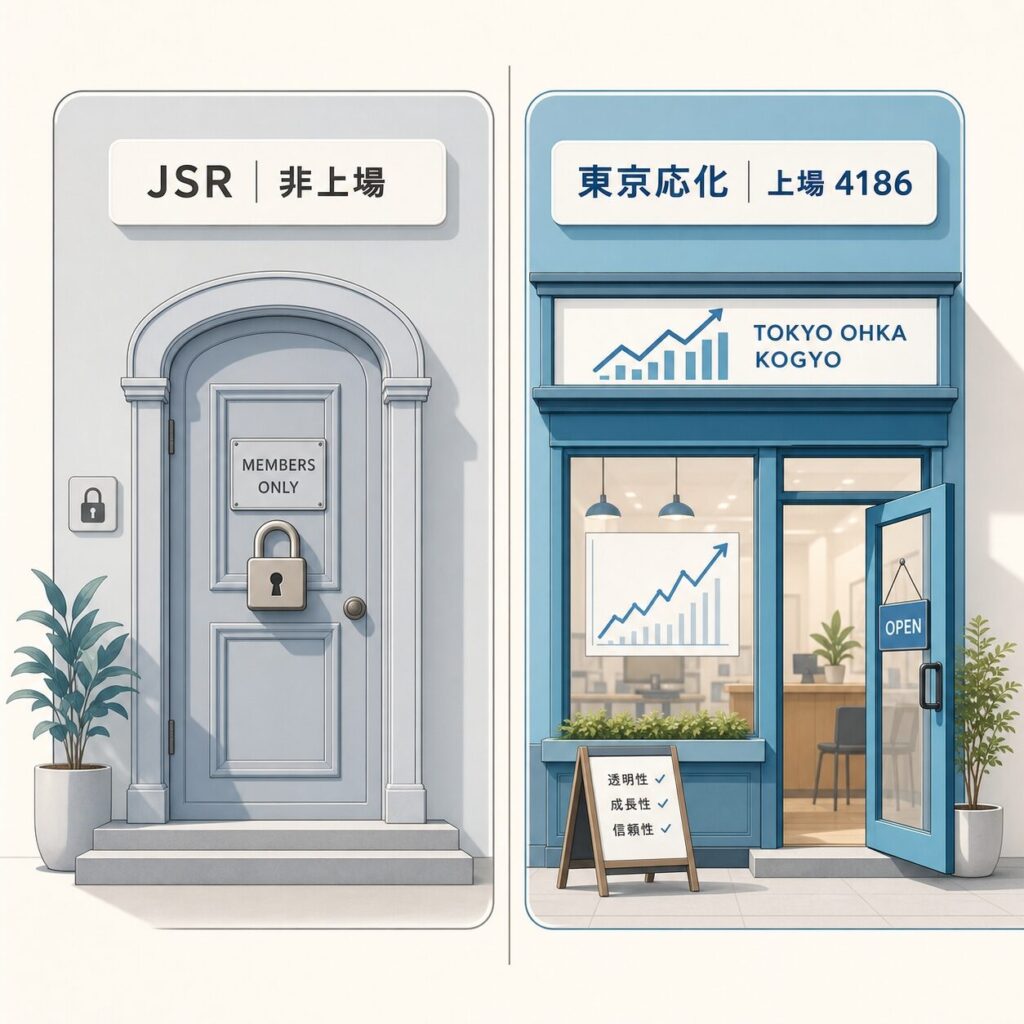
2社を語る前に、投資家にとって最も重要な事実を先に整理します。JSRと東京応化は「レジスト2強」として並び称されますが、投資対象としての性質は正反対 です。
JSR(旧・東証4185)
2024年6月25日に上場廃止 産業革新投資機構(JIC)が約1兆円で買収し非公開化
現在、個人投資家は株を買えない 金属酸化物レジストに強み。技術ポジションは維持
東京応化工業(東証プライム 4186)
東証プライムに上場(投資可能) フォトレジスト専業でシェア世界トップの一角
EUVレジストの構造的な需要拡大が追い風
累進配当(DOE基準)・自己株取得など株主還元を明示
たとえるなら…
レジスト2強は、同じ有名店の「兄弟料理人」です。しかし兄(JSR)は大口スポンサー(JIC)に迎えられて非公開の会員制店に移り、一般客はもう入れなくなりました。弟(東京応化)は駅前の一等地で普通に営業を続けており、誰でも客(株主)になれます。「レジストに投資したい」なら、実質的な選択肢はまず東京応化(4186)になる ──これが出発点です。
東京応化工業(4186)の業績を数字で読む
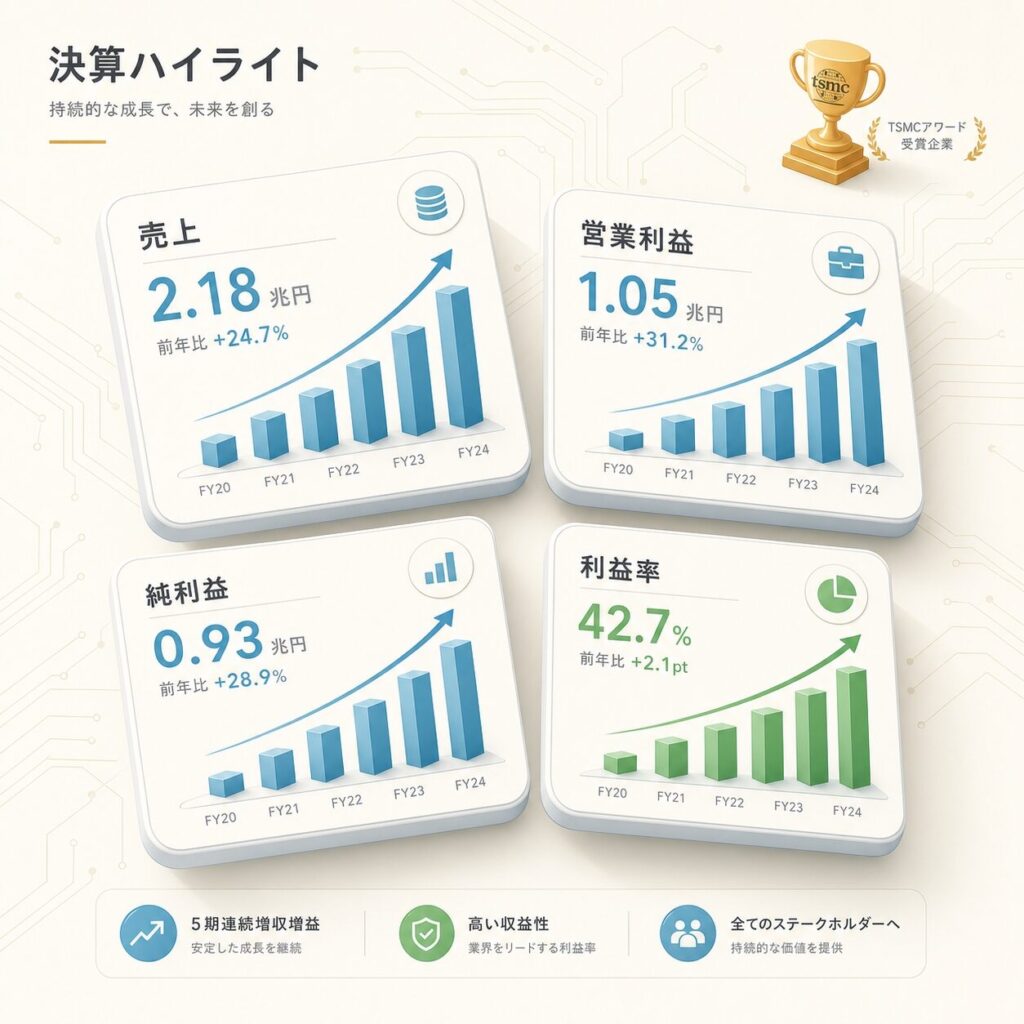
東京応化工業(4186)の業績サマリー
※2025年12月期は会社予想/出典:東京応化工業 決算説明資料・個人投資家向け説明会資料。株価指標は変動するため各自で最新値の確認を。
売上高(25/12期 予想)
約2,270億円
前年比 増収基調
営業利益(25/12期 予想)
約400億円
前年比 約+20%見込
営業利益率(目安)
約16〜18%
素材企業として高水準
用語メモ:営業利益率
売上高に対して本業でどれだけ稼げたかを示す割合(営業利益÷売上高)。素材メーカーで15%を超えれば「収益力が高い」水準とされる。TOKは専業ゆえにレジスト市況を直接受けるが、先端品比率の上昇で利益率が改善する構造。
注目すべきは売上の伸び方 です。2019年度に約1,000億円だった売上は、2025年度に約2,270億円へと6年で2倍超に成長する見込みです(同社説明資料)。この成長を牽引しているのが、生成AI・先端ロジック需要によるEUVレジストの構造的拡大 です。専業メーカーゆえに、この追い風が売上・利益にダイレクトに反映される事業構造になっています。
ひとことメモ
TOKは2024年に「TSMC Excellent Performance Award」を受賞。最先端ファウンドリの認定サプライヤーとしての地位を客観的に示す実績です。
なぜJSRは上場廃止したのか?──投資家が知るべき「1兆円買収」の中身
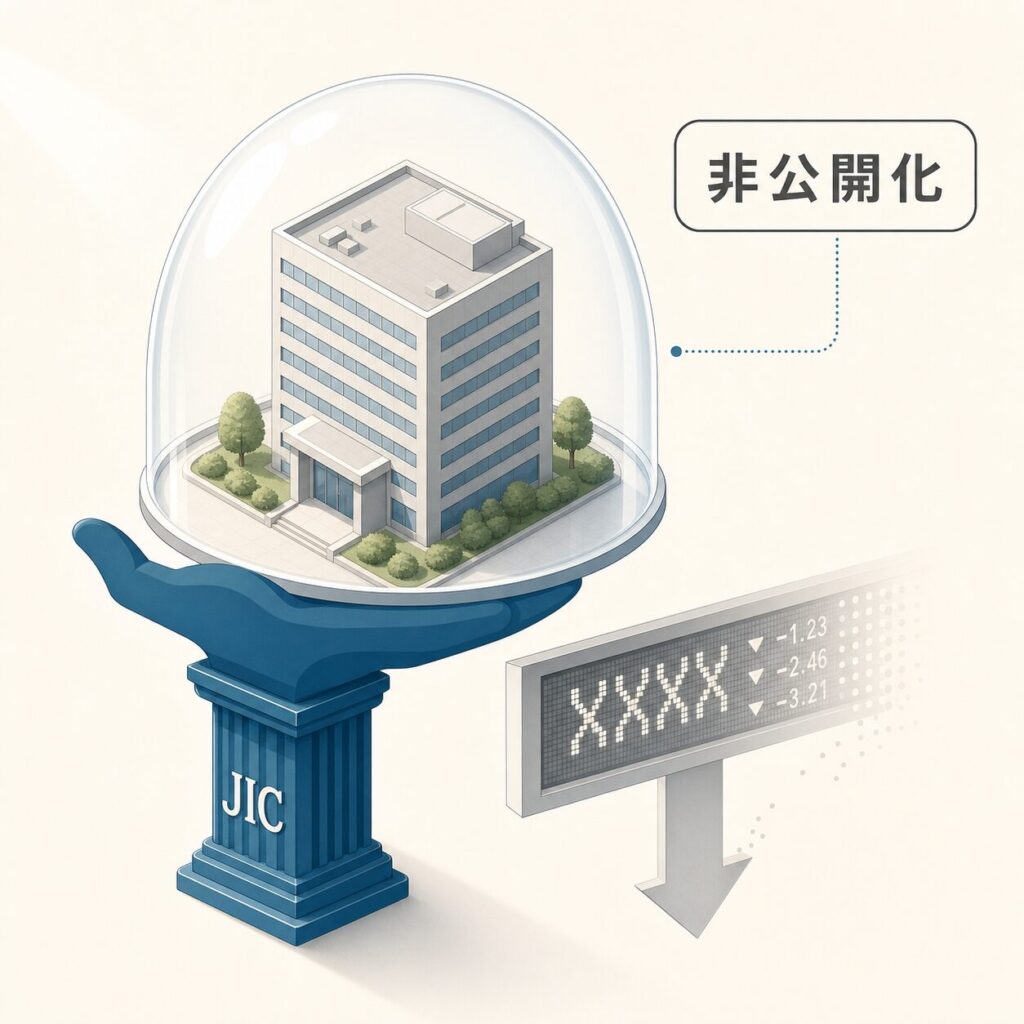
「JSRの株を買おうとしたら買えなかった」──この理由は明確です。2023年6月に発表され、2024年6月25日に完了した産業革新投資機構(JIC)によるTOB(株式公開買付け) で、JSRは東証プライム市場から上場廃止となりました。
用語メモ:TOB(株式公開買付け)
買い手が「1株いくらで、いつまでに買います」と公表して、市場外で株主から株式を買い集める手法。JSRのケースでは、TOB価格が市場株価より約35%高かったため多くの株主が応じ、非公開化が成立した。
なぜ「政府系ファンド」がレジスト企業を買ったのか
JICは経済産業省が関与する政府系の投資機構です。日本のフォトレジスト業界は「世界シェア約9割」という圧倒的な強さを持つ一方、市場規模に対してプレーヤーが多く、1社あたりの規模が小さい という構造的課題を抱えていました。JICは、JSRを核として業界再編(M&A)を進め、「短期的な株価に左右されずに長期のR&Dへ集中できる、日本発のメガ材料メーカー」を作る ことを狙ったとされます。
たとえるなら…
「腕は世界一だが規模の小さい町工場が乱立している業界」に、国が「まとめ役の資金」を出して1つの大きな会社に統合しようとしている状態です。JSRはその”統合の核”に選ばれた──というのが非公開化の本質です。
投資家にとっての意味(JSR非公開化)
① JSR株はもう買えない :直接投資の選択肢から外れた。財務開示が限定的に :四半期決算が出なくなり、業績トレンドの追跡が困難。業界再編リスク/機会が顕在化 :JSRを核にした再編が進めば、競合(TOK・富士フイルム・レゾナック等)の統合可能性も市場テーマになりうる。「次はどこが動くか」を注視する材料になった。
JSRと東京応化工業の違い(早見表) 「JSRや東京応化工業」と調べる方のために、2社の違いを1つの表にまとめました。
比べる点 JSR 東京応化工業(TOK)
上場 2024年6月に上場廃止(JICの傘下) 東証プライムに上場(4186) 株を買えるか 市場では買えない 市場で売買できる 事業の形 半導体材料のほか、ほかの事業も持っていた フォトレジストと高純度の化学薬品が中心の専業 レジストでの強み 先端のレジストの開発と、海外の会社の買収 EUVなど最先端のレジストで大きな割合
2社は「何で食っているか」──専業のTOK、多角化していたJSR
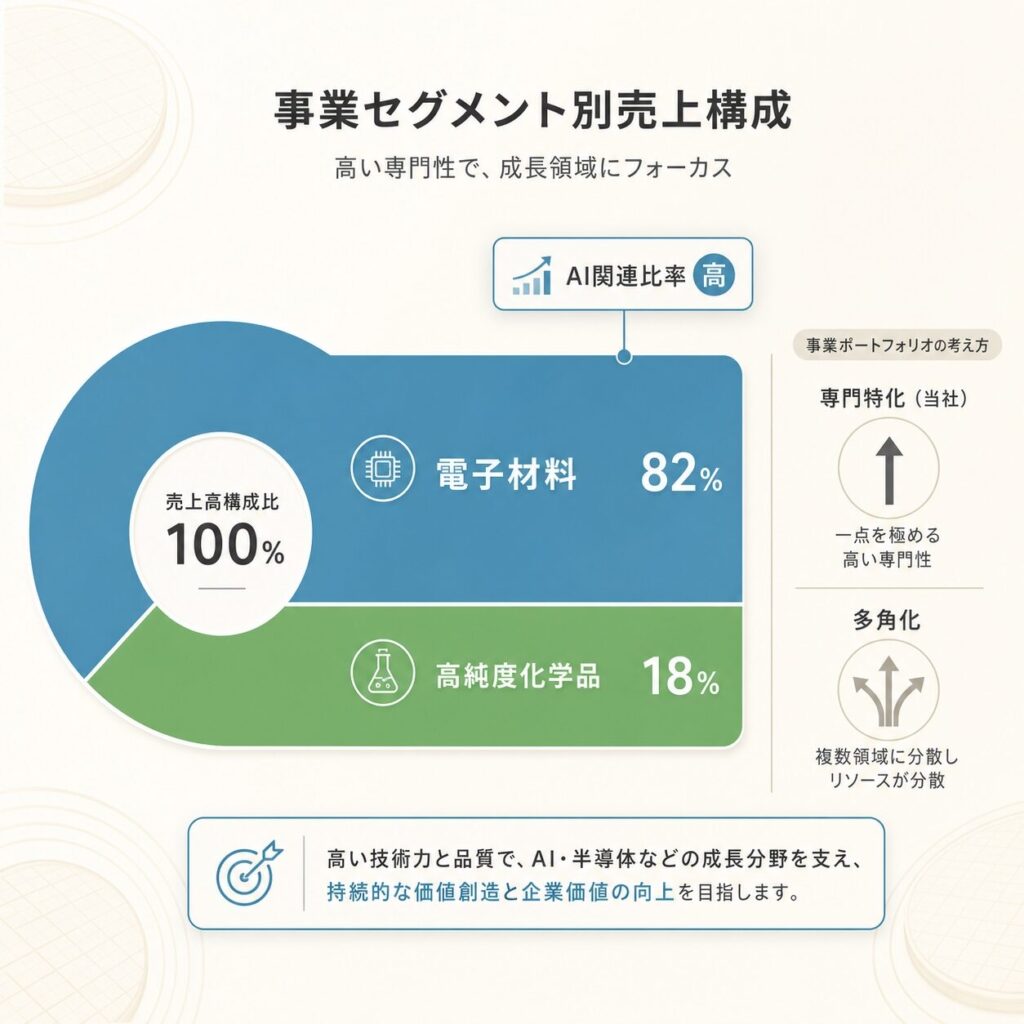
同じレジスト2強でも、稼ぐ構造はかなり違います。東京応化は「電子材料ほぼ一本」の専業、JSRはレジストに加えてライフサイエンス(バイオ医薬)も持つ多角化企業 でした。この違いは投資家にとって重要です。
東京応化工業(4186)の売上構成(イメージ)
電子機能材料(レジスト等) 約7割
高純度化学薬品 約3割
AI関連比率: ほぼ全社売上が半導体材料。EUVレジストや先端品の伸びが、そのまま全社業績を押し上げる「純度の高いAI半導体プレイ」。※構成比は開示区分により変動、詳細は同社IR参照
専業ゆえの表と裏
専業は「AI半導体需要をそのまま享受できる」強みである一方、半導体市況が悪化すると業績もダイレクトに落ちる 諸刃の剣でもあります。2023年の半導体不況時に売上が伸び悩んだのは、この構造ゆえです。景気敏感(シクリカル)銘柄として捉える視点が必要です。
一方のJSRは、非公開化前の最終公開決算(2024年3月期)で連結売上約4,089億円規模。半導体材料(デジタルソリューション)事業に加え、バイオ医薬のCDMO(受託製造)というライフサイエンス事業を抱えていました。このライフサイエンス事業が赤字要因となっていた ことも、非公開化して事業を再構築する動機の1つとされています。
なぜレジスト2強は「強い」のか──Moatを因果で分解
「日本勢が強い」で終わらせず、なぜ新規参入者が入れないのか を構造で分解します。ここが投資家にとって最も重要な「Moat(堀)の持続性」の判断材料です。
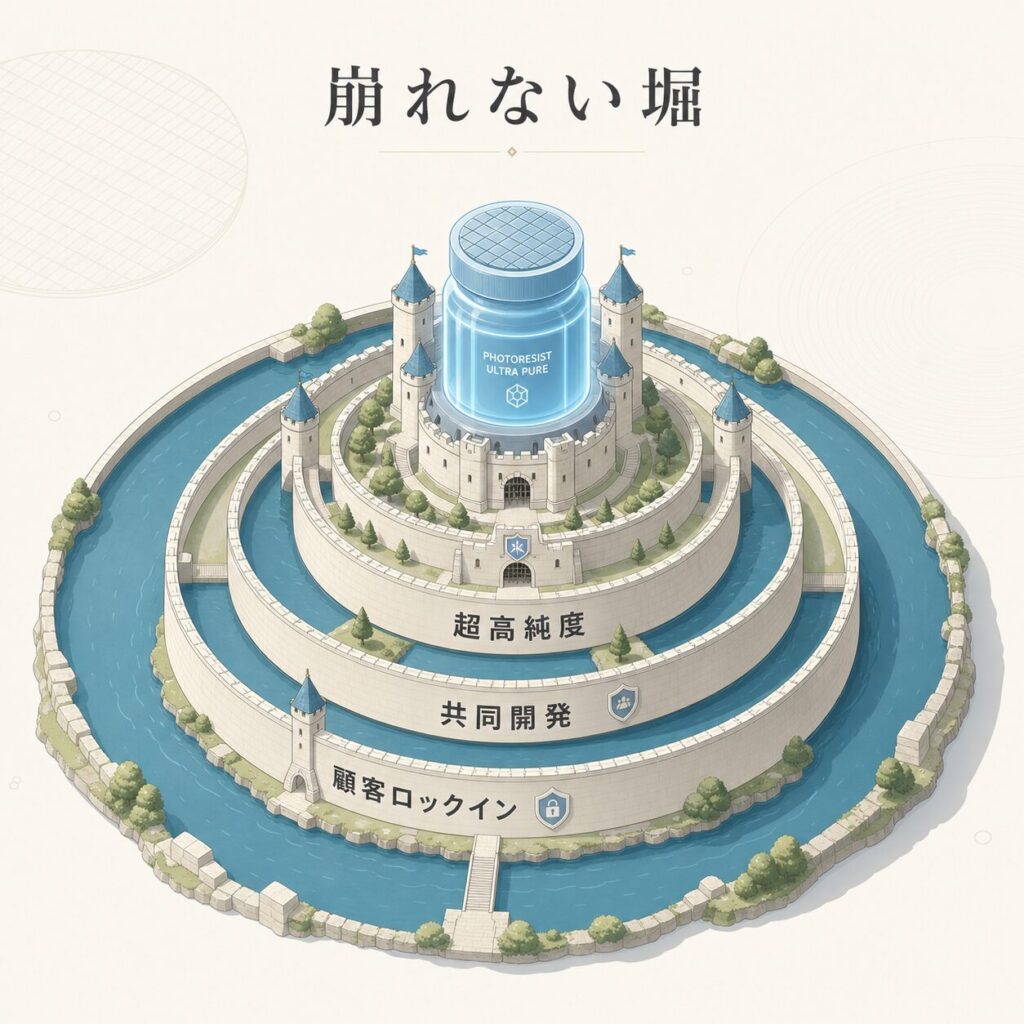
なぜレジスト2強は崩れないのか(3段で分解)
① 根拠(事実)
信越化学・JSR・東京応化・富士フイルム・住友化学の日本5社で世界シェア約9割。海外勢は米DuPont・独Merck KGaAで残り約1割にすぎない。特にEUVレジストは日本勢が寡占。
② 構造(なぜそうなるか)
レジストは①ppb〜ppt級の超高純度が求められ、②TSMCなど顧客と数年がかりで「プロセス込み」の共同開発をする必要があり、③一度採用されると変更コストが極めて高い(顧客ロックイン)。この「共同開発の蓄積」と「顧客の信頼」は資金では買えない。
③ 持続性(崩れないか)
EUV→2nm→High-NA EUVと微細化が進むほど要求スペックが上がり、参入障壁はむしろ高まる。崩しうるリスクは(a)中国のレジスト国産化政策、(b)金属酸化物レジスト等の材料世代交代で勢力図が入れ替わる可能性、の2点。
たとえるなら…
レジスト2強のMoatは「専属の一流パティシエ」です。TSMCという超高級レストランが「うちの厨房に合わせた、他では作れないレシピ」を長年一緒に作り込んできた。今さら別のパティシエに乗り換えると、味(歩留まり)が崩れて大損する。だから顧客は簡単に変えられない──これが顧客ロックインの正体です。
2社の「勝ち筋」の違い
東京応化:専業×フルラインナップ g線〜i線〜KrF〜ArF〜EUVまで全世代を1社で網羅。レジストを「材料単体」ではなく「プロセス込み」で提案する力が強み。TSMC受賞など先端顧客の信頼が厚い。
JSR:金属酸化物レジスト(MOR)で攻める 次世代EUV向けの「金属酸化物レジスト」に強みを持つとされる。CMPスラリー(研磨材)も主要製品。ただし非公開化により最新の戦略・数字は追いにくくなった。
競合ポジショニング──レジスト4強+αの相対位置
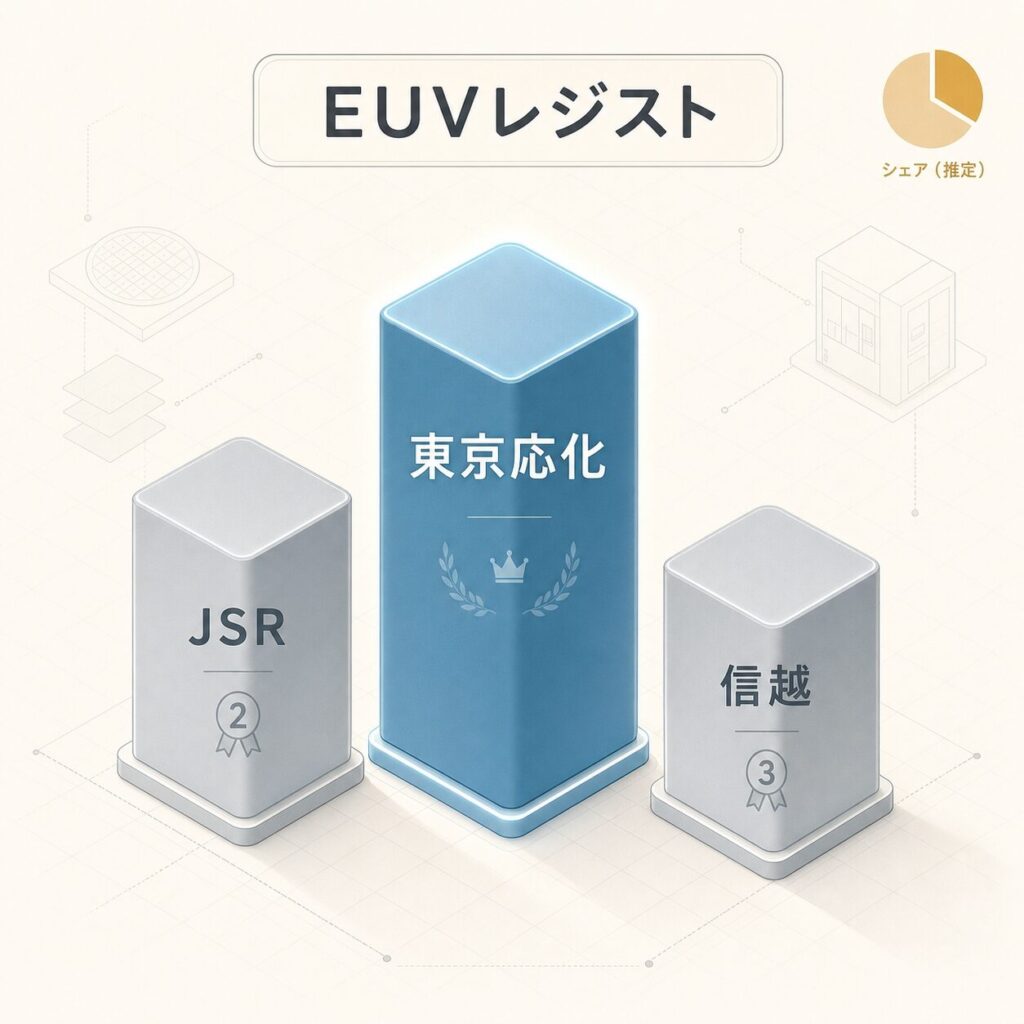
レジストは2社だけの世界ではありません。信越化学・富士フイルム・住友化学 を含めた日本勢で世界を寡占しています。EUVレジストに絞ると、日本3〜4社の争いになります。
EUVフォトレジスト市場のポジショニング
東京応化(4186)
トップ級
EUV含む全社シェア上位
JSR(非上場)
トップ級
金属酸化物レジストに強み
信越化学(4063)
有力
ウェハも持つ総合力
※シェアは調査会社・世代(EUV/ArF/KrF/i線)・金額/数量ベースで大きく変動。数値は各種業界調査の目安であり、確定値は各社のIRや調査会社の最新の開示で確かめてください。
用語メモ:EUVレジストの「世代」
レジストは光源の波長ごとに種類が分かれる。i線(安価・成熟)→KrF→ArF→EUV(3nm/2nmの最先端)の順に高度化。EUVは単価が高く利益率も高いため、EUV比率が高い企業ほどAI半導体の恩恵を受けやすい。
ひとことメモ
競合は「奪い合い」だけではありません。AI半導体でEUV需要そのものが拡大するため、上位各社がそろって伸びる”shared growth(共に成長)”が基本シナリオです。
レジストの技術そのものをもっと深く知りたい方は、技術解説記事をあわせてご覧ください。レジストとは?(技術解説) 、露光装置を独占するASMLの解説 と合わせて読むと、2強の位置づけが立体的に理解できます。
成長ドライバーとリスク──投資家が両面で見るべき論点
投資判断は「良い話」だけで決めてはいけません。ここでは東京応化(4186)を中心に、追い風とリスクを両論で整理します。
追い風(成長ドライバー)
EUV需要の構造的拡大 :3nm/2nm量産・AI半導体・HBM向けで先端レジストが伸びる金属酸化物レジスト移行 :2026〜27年に本格化見込み。単価・利益率の高い次世代品株主還元の強化 :累進配当(DOE基準)・自己株取得を明示、Vision2030で成長投資も両立
逆風・リスク
半導体市況の変動 :専業ゆえシクリカル。不況期は業績が直接落ちる中国の国産化政策 :地政学リスク。中国メーカーのレジスト内製化が進めば需要が削られる可能性材料の世代交代 :金属酸化物レジストでJSR等が先行すれば、シェア構図が入れ替わるリスク
用語メモ:DOE(株主資本配当率)
Dividend On Equity。純資産に対してどれだけ配当を出すかの指標。利益の変動が激しい業績連動配当と違い、DOE基準は「業績が悪い年も一定の配当を維持しやすい」ため、株主還元の安定性を示す。TOKはDOE基準を採用し累進的な配当方針を掲げている。
一過性か、構造か
株価が動いたとき、投資家が問うべきは「一過性か、構造か」です。TOKの売上成長は、AI・微細化という長期の構造トレンド に支えられている一方、四半期ごとの上下は半導体在庫調整という循環要因 で揺れます。この2つを切り分けて決算を読むことが、この銘柄を理解する鍵です。
あなたにとっての意味
立場別の読み解き方
投資家の方へ:
レジストへの直接投資は実質的にTOK(4186)が主軸。「EUV需要という構造的追い風」と「半導体シクリカル+中国リスク」を両にらみで。JSRは非公開化で追えないが、”次の業界再編”の起点として、競合各社への波及を見る材料になる。EUVレジストの単価上昇と金属酸化物レジスト移行が、利益率のカギ。
就活・転職の方へ:
両社ともAI半導体の”川上・素材”を担う成長領域。化学・材料・分析・プロセス開発の専門性が活きる。TSMC等の世界トップ顧客と直接すり合わせる仕事は、グローバルに通用する経験になる。「レジスト=日本が世界一の分野」という点は面接での強い訴求材料。
技術者の方へ:
レジストは「露光装置(ASML)」と「フォトマスク」と三位一体で微細化を実現する。自分の担当領域がリソグラフィのどこに接続するかを把握すると、サプライチェーン全体での価値が見える。金属酸化物レジスト(MOR)は材料世代交代の最前線。
よくある誤解を整理する
よくある誤解
実際はこう
「JSRの株を買えばレジストに投資できる」
JSRは2024年6月に上場廃止。個人は買えない。レジストへの直接投資はTOK(4186)等の上場企業が対象。
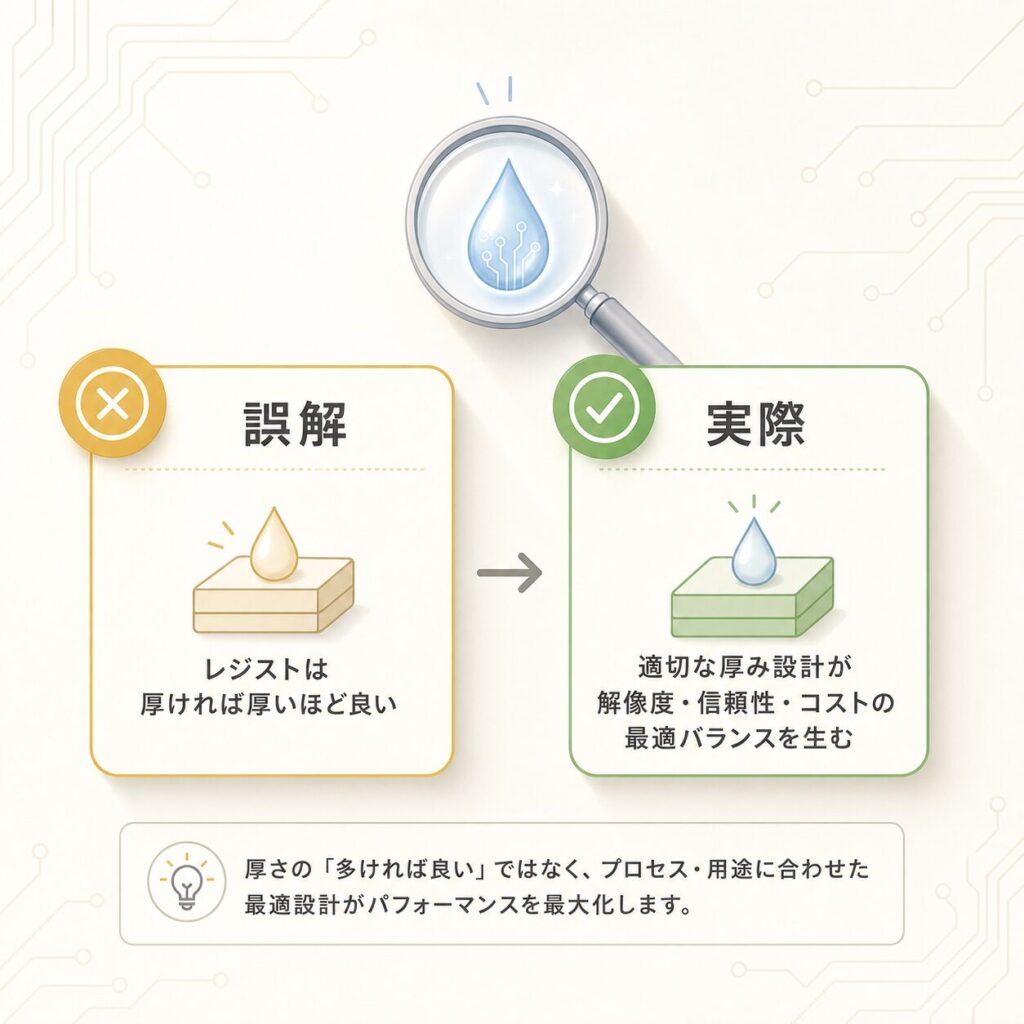
「レジストは単なる薬品、参入は簡単そう」
ppb〜ppt級の超高純度と、顧客との数年がかりの共同開発が必須。参入障壁は極めて高く、日本5社で世界9割を寡占。
「AI関連だから右肩上がりで安全」
長期は構造的成長だが、専業のTOKは半導体市況に連動するシクリカル銘柄。短期は在庫調整で上下する。
「東京応化=TOKは知名度が低い地味な会社」
フォトレジストで世界トップシェアの一角、TSMCの表彰も受ける最先端の中核サプライヤー。”黒子の世界王者”。
「レジストの強さは永久に続く」
微細化で障壁は高まる一方、中国の国産化や金属酸化物レジストへの世代交代が勢力図を変えるリスクも存在する。
まとめ:レジスト2強の全体像
この記事のポイント
① レジスト2強の座標: AIインフラの川上・素材レイヤーで、チップの回路を「光で描く」感光材料を供給。② 投資できる/できない: JSRは2024年6月にJIC買収で上場廃止=買えない。東京応化(4186)は上場=投資可能。③ TOKの実力: フォトレジスト専業で世界トップシェアの一角。売上は6年で2倍超、TSMC表彰も。純度の高いAI半導体プレイ。④ Moat: 超高純度+顧客との長期共同開発+顧客ロックイン。微細化が進むほど障壁は高まる。⑤ 両面: 追い風=EUV需要・金属酸化物レジスト・株主還元強化/リスク=市況変動・中国国産化・材料世代交代。⑥ JSR非公開化の意味: 業界再編の起点。「次はどこが動くか」を市場が注視する材料になった。
結局こういうことです。「レジストに投資したい」なら、まず東京応化工業(4186)が実質的な選択肢 になります。そしてその強さは「日本製だから」ではなく、超高純度技術と顧客との共同開発の蓄積という、資金では買えないMoatに支えられています。AI半導体の微細化が進むほど、この”光で変質する薬品”の価値は高まっていく──それがレジスト2強を理解する核心です。
よくある質問(FAQ)
Q. JSRの株はもう買えないのですか?
A. はい。JSRは2024年6月25日に産業革新投資機構(JIC)による買収で上場廃止となり、現在は証券取引所で株式を売買できません。レジストへの直接投資を検討する場合は、東京応化工業(4186)など上場している企業が対象となります。
Q. 東京応化工業とJSR、レジストで強いのはどちらですか?
A. どちらも世界トップクラスで、優劣は世代(EUV/ArF/KrF)や顧客によって異なります。傾向として、東京応化は全世代のフルラインナップと「プロセス込み提案」に強く、JSRは金属酸化物レジスト(次世代EUV向け)に強みを持つとされます。ただしJSRは非公開化で最新情報が追いにくくなっています。
Q. なぜフォトレジストは日本企業が強いのですか?
A. 超高純度化学技術の蓄積、原料メーカーを含む裾野の広いサプライチェーン、そしてTSMCなど世界の先端ファウンドリと数十年かけて築いた共同開発の信頼関係が理由です。信越化学・JSR・東京応化・富士フイルム・住友化学の5社で世界シェア約9割を占めます。
Q. 東京応化はAIブームが終わっても大丈夫ですか?
A. レジストは半導体製造に不可欠な消耗材のため、AIブームの有無にかかわらず一定の需要は続きます。ただし専業ゆえに半導体市況の波は受けるため、短期の業績は上下します。長期の微細化トレンドという構造的な追い風と、循環的な市況変動を分けて見ることが重要です。
Q. JSRはなぜ上場廃止になったのですか?
A. 政府系ファンドの産業革新投資機構による買収を受けたためです。非上場で長い目の再編や投資を進める狙いとされます。
Q. JSRと東京応化工業の違いは?
A. JSRは買収で非上場になり、東京応化工業は上場を続けています。東京応化工業はレジストを中心とする専業です。
免責事項: 本記事はJSR・東京応化工業の事業構造を理解するための情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。株価・業績数値・シェアは執筆時点の公開情報・業界調査に基づく目安であり、将来の成果を保証しません。決算数値や株価指標は変動するため、投資判断は必ずご自身の責任と最新の一次情報(各社IR・有価証券報告書等)に基づいて行ってください。
この記事のテーマを、本でもっと深く PR(アフィリエイト広告)
レジストのような材料を、半導体業界の全体の中で位置づけたい方に。本書(SBクリエイティブ)は、材料の章や企業どうしのつながり(エコシステム)の章で、業界の全体像を図解しています。
¥1,980 (2026/10/05 21:02時点 | Amazon調べ)
ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ 気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
関連する企業と技術をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ
記事の更新情報を受け取りたい方へ
新しい記事が公開されたら、Xアカウント @shirasusolo でお知らせします。AIインフラ・半導体の構造を一緒に学んでいきましょう。



コメント