30秒でわかる答え
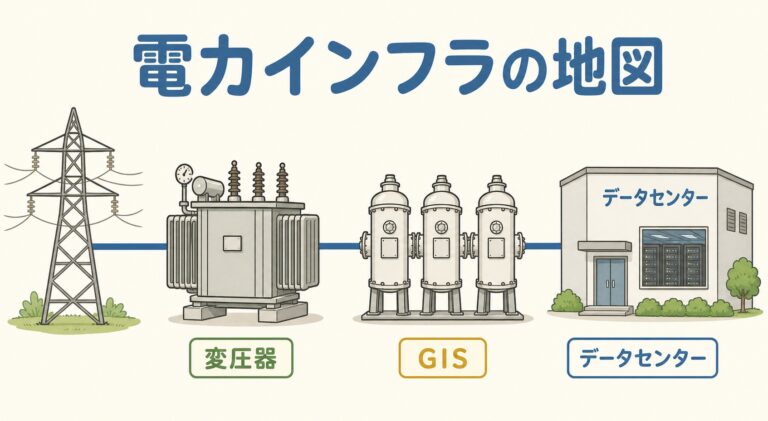
三菱電機(東証プライム・6503)のデータセンター事業の中心は、送電網から受けた電気の電圧を下げて建物に届ける変圧器・受変電設備(GISなど)です。そのほか、空調・冷却の機器、電源、パワー半導体など、データセンターの電気と熱の多くの場面に製品があります。
2025年11月6日には、台湾の鴻海精密工業(Foxconn)と、AIデータセンター向けのソリューションの開発・供給に関する協業覚書を結んだと発表しました。サーバーなどの製造に強い鴻海と、電力・空調の設備に強い三菱電機の組み合わせです。
よく調べられることと、答えのある節
- データセンター向けの製品:受電の入口のGIS・遮断器、変圧器、配電の機器・UPS、空調・冷却の機器です(製品の表)
- 鴻海との協業:2025年11月6日に協業覚書を発表。AIデータセンター向けのソリューションを一緒に開発し、世界に供給する目的で、どの製品がいつ売上になるかはこれからです(協業の整理)
- 強み:大型変圧器・受変電の生産の枠が2030年以降まで埋まり、電源・冷却・光デバイスまで一括で出せることです(強み)
- 日立・東芝・富士電機との違い:4社の得意な所を表で比べています(競合との違い)
三菱電機のデータセンター製品と鴻海との協業
「三菱電機 データセンター」「三菱電機 鴻海」と調べる方のために、データセンターの中で三菱電機の製品がどこに入るかと、協業の位置づけを整理しました。
| 場所 | 三菱電機の主な製品 | 役割 |
|---|
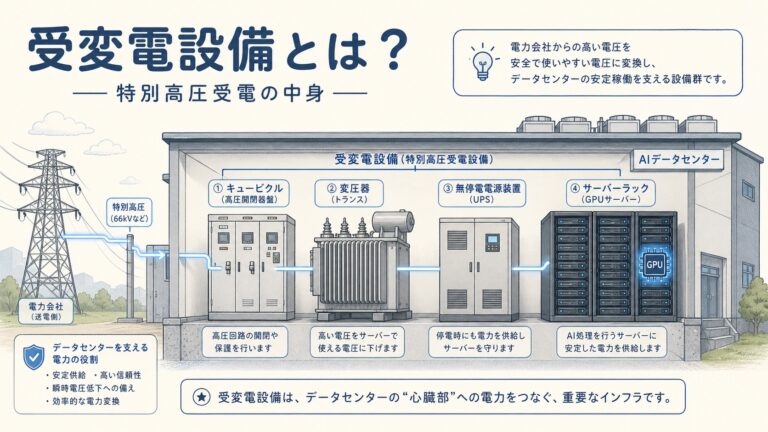
| 受電の入口 | GIS(ガス絶縁開閉装置)・遮断器 | 特別高圧の電気を受け、事故のときに安全に切る |
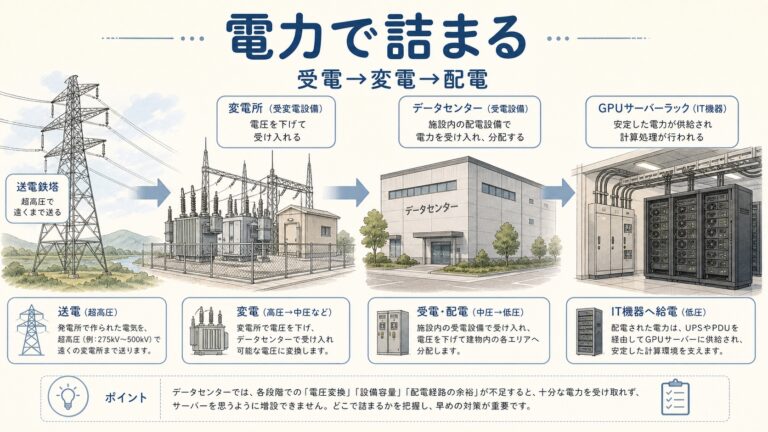
| 変電 | 変圧器 | 高い電圧を、建物の中で使う電圧に下げる |
| 建物の中の電源 | 配電の機器・UPS(無停電電源装置) | サーバーへ電気を配り、停電の瞬間も止めない |
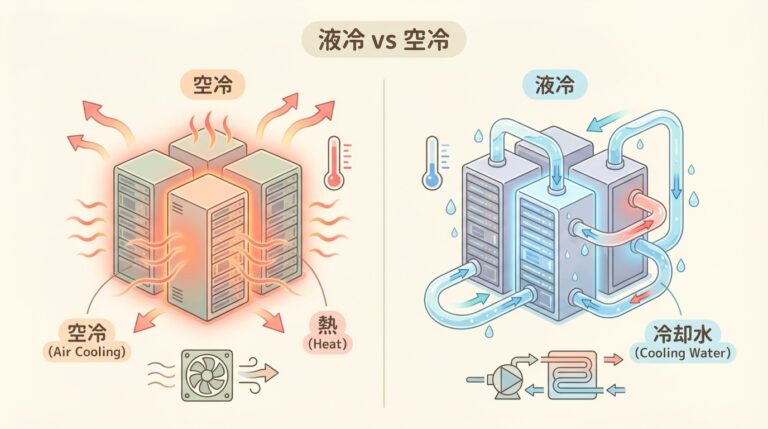
| 冷却 | 空調・冷却の機器 | サーバーの熱を取り除く |
鴻海との協業覚書(2025年11月)は、AIデータセンター向けのソリューションを一緒に開発し、世界に供給することを目的としたものです。覚書の段階なので、どの製品がいつ売上になるかは、今後の両社の発表や決算で確かめる必要があります。
この企業の立ち位置:AIインフラ > 電力・設備 > 三菱電機(重電トップ級)
▼ サプライチェーン(上流→下流)
素材・製造装置
半導体・部品
電力・冷却・システム ←ココ
DC建設・運用
クラウド・AIサービス
▼ 関わる技術領域(複数レイヤーにまたがる)
変圧器・受変電(GIS)
UPS・電源システム
液冷・空調
EMLチップ(光デバイス)
パワー半導体
一言でいうと:DCの「入口(電気を引き込む変圧器・受変電)」と「体温調節(冷却)」を同時に握り、さらに光・半導体まで供給できる“総合力”が武器の川中〜川下プレイヤー
ポイントは、三菱電機が1つのレイヤーに収まらないことです。DCに電気を引き込む変圧器・受変電(電力レイヤー)を主軸としつつ、サーバーを冷やす液冷・空調(冷却レイヤー)、光通信を担うEMLチップ(光配線レイヤー)、電力効率を左右するパワー半導体まで手がけています。「電気を届け、熱を逃がし、光でつなぐ」──AIデータセンターの物理的な土台を、複数の角度から支えている会社なのです。

三菱電機(6503)の業績サマリー
※2026年3月期(2025年度)実績・IFRS連結/出典:三菱電機 2026年3月期 決算短信。株価・時価総額・PBRは2026年7月中旬時点の公開情報。
営業利益
4,330億円
前年比 +10.5%(過去最高)
ひとことメモ
当期純利益は4,077億円(前年比+25.8%)、ROEは9.7%(前年8.4%)へ改善。株価は3年で約3.3倍、年初来でも+6割前後の上昇(2026年7月時点)。2027年3月期(会社計画)は売上高6兆2,000億円・営業利益5,900億円を見込む。
用語メモ:営業利益率
売上高に対して本業でどれだけ稼いだかを示す指標(営業利益 ÷ 売上高)。三菱電機の7.3%は日本の総合電機としては標準〜やや高め。新中期計画では2030年度に調整後営業利益率12%以上を目標に掲げ、「規模」から「収益性」への転換を狙っている。

何で食っているのか? ── 売上構成(2025年度・新5部門)
※出典:三菱電機 2026年3月期 決算資料。四捨五入のため合計は必ずしも一致しない。
ライフ 39%
インダストリー・モビリティ 28%
インフラ 25%
他 8%
AI特需の主役は「インフラ部門」:売上約1.5兆円のインフラ部門(電力・交通・ビル・防衛/宇宙)が、変圧器・受変電・DC電源で急拡大中。ただし全社で見ると、家電/空調の「ライフ」や工場自動化の「インダストリー・モビリティ」も大黒柱。AIは”成長ドライバー”だが、会社を支える柱は複数あるのが三菱電機の特徴です。
| 部門 |
売上高 |
主な中身 |
AIとの関係 |
| インフラ |
約1兆4,634億円 |
電力(変圧器・受変電)・交通・ビル・防衛/宇宙 |
◎ DC特需の本丸 |
| ライフ |
約2兆3,182億円 |
空調・家電・ビルシステム(エレベーター等) |
○ DC向け空調・液冷 |
| インダストリー・モビリティ |
約1兆6,738億円 |
FA(工場自動化)・自動車機器 |
△ FA機器で間接的に |
| ビジネスプラットフォーム他 |
約1兆円規模 |
半導体・デバイス(パワー半導体・EMLチップ)等 |
◎ EMLチップは光通信の要 |
※部門区分は2025年度の新体制に基づく概算。詳細は決算短信を参照。EMLチップ・パワー半導体は半導体・デバイス事業に属する。

変圧器不足と三菱電機の関係
たとえるなら…
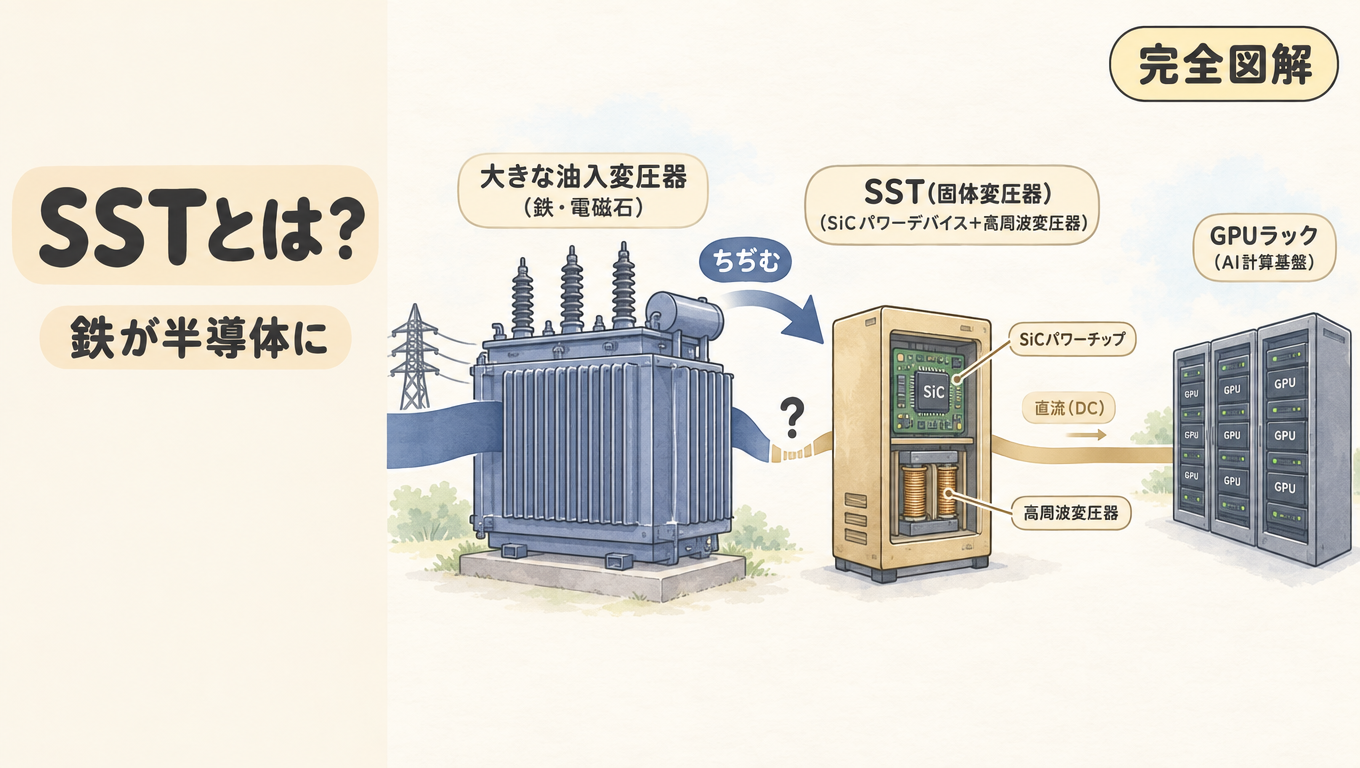
AIデータセンターは「超大食いの巨人」です。この巨人に食事(電力)を運ぶには、電力会社の高い電圧を、施設で使える電圧に”変換”する装置=変圧器が必要です。ところが今、この「変換装置」を作れる工場が世界中で足りず、注文しても数年待ち。巨人(GPU)は用意できても、食事を運ぶパイプがなければ動けない。三菱電機は、この“食事を運ぶパイプ”を国内で作れる数少ない会社なのです。
2025年、日本の電力業界で「異常事態」が起きています。電力安定供給に欠かせない大型変圧器が全国的に不足し、注文しても納入は2030年以降というケースが続出しているのです(出典:電気新聞2025年6月)。三菱電機の主力工場である赤穂工場(兵庫県)は、幹部が「いま大型機器で受注があっても、納入できるのは2030年以降」と語るほどの活況です。
なぜここまで逼迫したのか。要因は1つではなく、3つが同時に押し寄せたことにあります。
要因① AIデータセンターの急拡大
生成AIの普及で大量の電力を消費するDCが急増。半導体工場の建設も重なり、電力を送る「基幹系統」の増強ニーズが爆発した。
要因② 老朽設備の更新需要
高度経済成長期に作られ、寿命(20〜30年)を超えて使われてきた変圧器の更新が全国で重なった。制度変更(レベニューキャップ)も駆け込み発注を誘発。
要因③ 供給側の”1社抜け”
日立製作所が大型変圧器の生産を海外工場(日立エナジー)へ移管。国内規格(JEC)対応の大型変圧器を作れる国内メーカーが実質的に減り、需給が一気に締まった。
ここが三菱電機の”美味しい”ポイント
日本の地震・塩害に手厚い国内規格(JEC)に対応した大型変圧器を作れるメーカーが限られるなか、三菱電機はその数少ない担い手です。つまり「需要は爆発、供給できる会社は限られる」という、価格決定力(プライシングパワー)が働きやすい構造。これが業績と株価の追い風になっています。
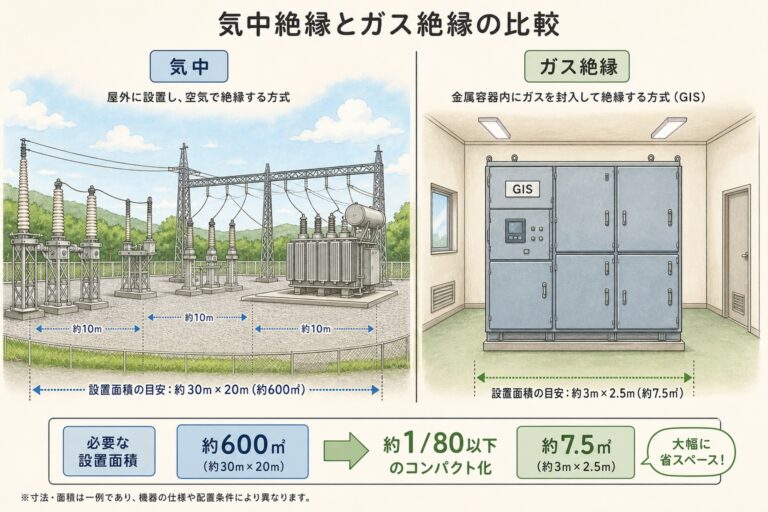
用語メモ:受変電設備・GIS
受変電設備とは、電力会社から届く高い電圧を、施設内で使える電圧に変換・分配する設備の総称。GIS(ガス絶縁開閉装置)は、電気の入切や事故時の遮断を安全に行う中核機器。三菱電機は配電盤/C-GIS増産のため香川・丸亀に新工場棟を建設中(2026年竣工予定)。

三菱電機の強み(データセンター向け)
「変圧器が売れているから強い」だけでは、強みが続くかは分かりません。三菱電機の強みは、一過性の特需ではなく構造に根ざしているのか。3段で分解します。
なぜ三菱電機は強いのか?(3段で分解)
① 根拠(事実)
国内重電トップ級。大型変圧器・受変電で高いシェアを持ち、生産枠は2030年以降まで埋まる。加えて、防衛・宇宙、FA、パワー半導体、DC向け冷却・EMLチップと複数の高付加価値事業を保有。過去最高益を更新中。
② 構造(なぜそうなるか)
大型変圧器は技術・製造ノウハウ・工場設備の参入障壁が極めて高く、簡単に新規参入できない。国内規格(JEC)対応、大手電力向けの実績、長年の顧客基盤が「信頼のロックイン」を生む。さらにDCの「電源+冷却+光デバイス」を一括で供給できる総合力は、単品メーカーには真似できない。
③ 持続性(崩れないか)
DC・再エネ・系統増強・老朽更新という需要は2030年以降まで続く構造的なもので、テーマ株的な一過性ではない。一方で、AI投資が失速すればDC電源の伸びは鈍る可能性があり、変圧器の「特需」部分は永続を保証されない。総合力(防衛・FA等)が下支えする点が、崩れにくさの源泉。
たとえるなら…
三菱電機は「AI一本足打法」の会社ではありません。野球に例えるなら、変圧器(DC特需)という強力な4番打者を得つつ、防衛・宇宙という不況に強い守備の名手、FAという安定した中軸、パワー半導体という育成中の若手を並べた”総合力チーム”。1人のスターが不調でも、チーム全体で勝てる構造になっています。

防衛・FA・パワー半導体の柱
株価が「AI関連」として買われがちな三菱電機ですが、投資判断で最も重要なのは「AIブームが冷めても稼げる柱があるか」です。ここが富士電機のような専業寄りの重電と、三菱電機の”総合電機”としての決定的な違いになります。
防衛・宇宙
レーダー・ミサイル・人工衛星などを手がける。政府予算に支えられ景気変動に左右されにくい安定収益源。防衛費増額の追い風もあり、新中計でも「ディフェンス&スペース」を中核領域に位置づけ。
FA(工場自動化)
PLC(シーケンサ)・サーボ・産業用ロボットで世界的な地位。人手不足・自動化の構造需要が追い風。中計では「オートメーション」を中核に据え、フィジカルAIで工場をさらに賢くする戦略。
パワー半導体(SiC)
EV・エアコン・鉄道・再エネの電力効率を左右する。次世代のSiC(シリコンカーバイド)に注力し、第5世代SiC-MOSFETを投入。DC電源の高効率化にも直結する成長分野。
そして三菱電機のDC事業は「変圧器」だけではありません。新中期経営計画では、DCの”電気を届ける→冷やす→光でつなぐ”を丸ごと供給する戦略を打ち出しています。
| DC向け事業 |
役割 |
2025年度 |
2030年度目標 |
| 電源システム(UPS等) |
電気を安定供給・DC800V対応 |
865億円 |
1,800億円+ |
| IT Cooling(冷却) |
空冷~液冷(単相/二相式)で排熱 |
320億円 |
1,000億円 |
| EMLチップ(光デバイス) |
サーバー間を光で高速通信 |
約400億円 |
約800億円 |
※出典:三菱電機 新中期経営戦略・IR Day 2026資料。DC関連全体では2030年度に売上高4,000億円を目標。これらは会社計画であり達成を保証するものではない。
ポイント
三菱電機は2025年11月に鴻海(ホンハイ)と協業、さらにNVIDIAとも連携し、電力効率の指標PUE1.1という高目標のAIデータセンター実現を掲げています。「変圧器」という入口から「電源・冷却・光」まで一気通貫で提供できる総合力こそ、単品メーカーにない武器です。(PUEについては後述の関連記事で詳しく解説)

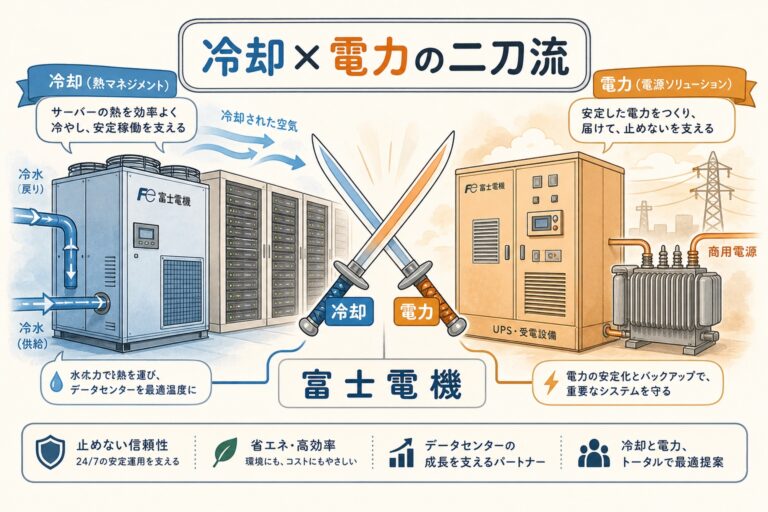
日立・東芝・富士電機との違い
「電力機器のAI特需」は三菱電機だけの話ではありません。日立・東芝・富士電機も同じ波に乗っています。では、そのなかで三菱電機はどこにいるのか。単独で語らず、相対位置で捉えることが重要です。
競合ポジショニング(国内 総合重電)
日立製作所
最大手
日立エナジーで送変電を海外展開。大型変圧器は海外規格へ移行中
三菱電機(本記事)
総合力トップ級
国内規格対応の大型変圧器+電源・冷却・光を一括供給
東芝
送変電に集中投資
送変電機器に総額約550億円の増産投資(〜27年度)
富士電機
パワー半導体強い
受変電・UPS+パワー半導体。三菱より規模は小さいが専門特化
※各社の位置づけは事業構成・報道に基づく相対比較であり、シェアの厳密な順位を示すものではない。
| 観点 |
三菱電機(6503) |
富士電機(6504) |
日立/東芝 |
| 売上規模 |
約5.9兆円 |
約1.1兆円 |
日立は約10兆円級 |
| 大型変圧器(国内規格) |
◎ 国内の砦 |
○ 受変電に強み |
日立は海外規格へ移行 |
| 事業の幅(総合力) |
◎ 防衛・宇宙・FA・半導体 |
△ 電機・エネに特化 |
◎ 高度に多角化 |
| DC電源+冷却の一括提供 |
◎ 電源+冷却+光 |
○ 電源中心 |
○ |
※売上規模は各社直近通期の概算。◎○△は事業構成に基づく相対評価であり、優劣を断定するものではない。
ひとことメモ
富士電機(6504)は規模こそ三菱電機の約1/5ですが、パワー半導体・UPS・受変電に特化した”精鋭”。「重電の総合力なら三菱電機、専門特化のキレなら富士電機」という棲み分けで、両者は競合しつつ市場を分け合っています。

三菱電機のAIデータセンターでの取引ポジション
→
本記事の企業
三菱電機
変圧器・受変電・電源・冷却・EML
→
顧客(川下)
電力会社・DC事業者・鴻海・NVIDIA連携
※鴻海(ホンハイ)とはAIデータセンター向けソリューションで協業覚書を締結(2025年11月)。NVIDIAとも連携。
注目すべきは、三菱電機が「電力会社」と「DC事業者」の両方に売れることです。電力会社には基幹系統向けの大型変圧器を、DC事業者には施設内の受変電・電源・冷却をワンストップで供給できる。さらに鴻海・NVIDIAとの連携で、DCの「上流から下流まで」に食い込む構造を築いています。

三菱電機の成長要因とリスク
株価が3年で約3.3倍になった今、大切なのは「追い風」だけでなく「逆風」も直視することです。三菱電機の投資判断に関わる両面を整理します。
追い風(成長ドライバー)
- DC・系統増強・老朽更新の需要が2030年以降まで続く構造
- 大型変圧器の供給制約=価格決定力が働きやすい
- 防衛費増額・FA自動化・SiCパワー半導体というAI以外の複数の柱
- 鴻海・NVIDIAとの連携でDC事業を一括提供できる総合力
- 収益性重視の新中計(2030年度 営業利益率12%以上目標)
逆風・リスク
- AI投資の失速リスク:DC電源・変圧器の「特需」部分は永続保証なし
- 自動車機器(モビリティ):EV鈍化で戦略見直し中、売却・再編も検討
- 過去の品質不正問題と組織風土改革の途上
- 株価バリュエーション(PBR約2.5倍)は期待を織り込み済みの水準
- 為替・地政学リスク・海外競合(欧州勢)との競争
よくある誤解
「三菱電機=AIデータセンター銘柄」と単純化するのは危険です。DC関連(2030年度目標4,000億円)は成長ドライバーですが、全社売上6兆円弱のなかではまだ一部。逆に言えば、AIが失速しても防衛・FA・空調が下支えする”厚み”があります。「AIテーマの純度」で買うと、期待とのズレに注意が必要です。

あなたにとっての意味
投資家の方へ:
三菱電機は「AIテーマ株」というより「DC特需を掴んだ総合電機」です。次の決算では、インフラ部門(電力・受変電)の受注高と、DC関連事業(電源・冷却)の進捗を見るのが要点。変圧器の生産枠が長期で埋まっている=業績の可視性が高い一方、株価は期待を織り込み済みの水準。AI以外の柱(防衛・FA)の動向が”崩れにくさ”の判断材料になります。
就活・転職の方へ:
「家電の会社」という先入観は捨てましょう。三菱電機の主戦場は電力インフラ・FA・防衛/宇宙・半導体で、AIデータセンターの物理的土台を支える最前線です。電気・機械・情報系はもちろん、社会インフラを支えたい人に強くフィットします。面接では「変圧器不足とDC特需で三菱電機がどこを握るか」を語れると差別化になります。
技術者の方へ:
大型変圧器・GIS・DC800V電源・二相式液冷・EMLチップ・SiCパワー半導体──三菱電機が抱える技術領域は、AIインフラの「電力・熱・光・変換」を横断します。1つの製品ではなくシステム全体を統合エンジニアリングで提供できるのが強み。自社/取引先の位置づけを、この総合力の視点で捉え直せます。

よくある誤解を整理する
| よくある誤解 |
実際はこう |
| 「三菱電機=家電・エアコンの会社」 |
主戦場は電力インフラ・FA・防衛/宇宙・半導体。家電は事業の一部で、AIインフラの土台を支える重電トップ級。 |
| 「AIブームが終われば株価は崩れる」 |
DC需要は2030年以降まで続く構造。加えて防衛・FA・空調というAI以外の柱が下支えする”総合力”がある。 |
| 「変圧器は誰でも作れる汎用品」 |
大型変圧器は技術・設備・実績の参入障壁が極めて高い。国内規格対応を作れるメーカーは限られ、供給制約が続く。 |
| 「重電はどこも同じ、三菱でなくてもいい」 |
日立は変圧器を海外規格へ移行、東芝は送変電に集中、富士電機は専門特化。三菱電機は国内規格+総合力で独自の位置。 |
| 「株価3倍でもう遅い」 |
上昇は事実だが、需要は構造的。ただしバリュエーションは期待を織り込み済みの水準で、タイミングは慎重な判断が必要(推奨ではない)。 |
まとめ:三菱電機の全体像
- 立ち位置:AIインフラの「電力・冷却・光」を握る重電トップ級。DCの入口(変圧器・受変電)が主軸
- 業績:2025年度は売上5.9兆円・営業利益4,330億円で過去最高益(前年比+10.5%)
- 追い風の核心:変圧器不足問題で供給制約→価格決定力。生産枠は2030年以降まで
- 総合力:AIだけでなく防衛・宇宙・FA・SiCパワー半導体という複数の柱
- 競合との差:国内規格対応の大型変圧器+DC一括提供(電源+冷却+光)
- リスク:AI投資失速・モビリティ再編・品質風土改革・バリュエーション
結局こういうことです。三菱電機は「AIデータセンターに電気を届ける最後の砦」を握りつつ、防衛・FA・半導体という複数の柱を持つ“総合力の重電トップ”。変圧器不足という構造的な追い風を受けながら、AI一本足ではない厚みがある。だからこそ、この会社の次の決算やニュースは「DC特需の進捗」と「AI以外の柱の安定性」の両面で見るのが正解です。
よくある質問(FAQ)
Q. 三菱電機の一番の稼ぎ頭はどの事業ですか?
売上規模では空調・家電・ビルシステムの「ライフ部門」(約2.3兆円)が最大です。ただしAI特需で急拡大しているのは電力・受変電を含む「インフラ部門」。工場自動化のFAも安定した柱で、特定の1事業に依存しない分散構造が特徴です。
Q. なぜ「変圧器不足」が三菱電機に有利なのですか?
大型変圧器は技術・製造ノウハウ・工場設備の参入障壁が高く、国内規格(JEC)対応を作れるメーカーは限られます。需要が爆発する一方で供給できる会社が限られるため、価格決定力が働きやすく、業績の追い風になります。三菱電機の生産枠は2030年以降まで埋まっているとされます。
Q. 富士電機(6504)とは何が違いますか?
優劣を断定することはできません。三菱電機は売上約5.9兆円の”総合力”、富士電機は約1.1兆円でパワー半導体・UPSに特化した”専門性”が持ち味です。事業の広さか、特定の分野への集中かという違いです。投資判断はご自身の目的とリスク許容度に応じて、最新の一次情報でご検討ください。
Q. AIブームが終わったら三菱電機はどうなりますか?
DC電源・変圧器の「特需」部分は影響を受ける可能性があります。ただし、電力系統の増強・老朽設備の更新・再エネ対応という需要はAIと独立して存在し、加えて防衛・宇宙・FA・空調という柱が下支えします。AI一本足ではない点が、崩れにくさの源泉です。
Q. 三菱電機のリスクは何ですか?
主なリスクは、①AI投資の失速によるDC電源の伸び鈍化、②EV鈍化で見直し中の自動車機器(モビリティ)事業、③過去の品質不正問題を踏まえた組織風土改革の途上、④株価が期待を織り込み済みのバリュエーション水準、⑤為替・地政学リスクです。追い風だけでなくこれらも併せて確認することが重要です。
Q. 三菱電機はデータセンターで何を作っていますか?
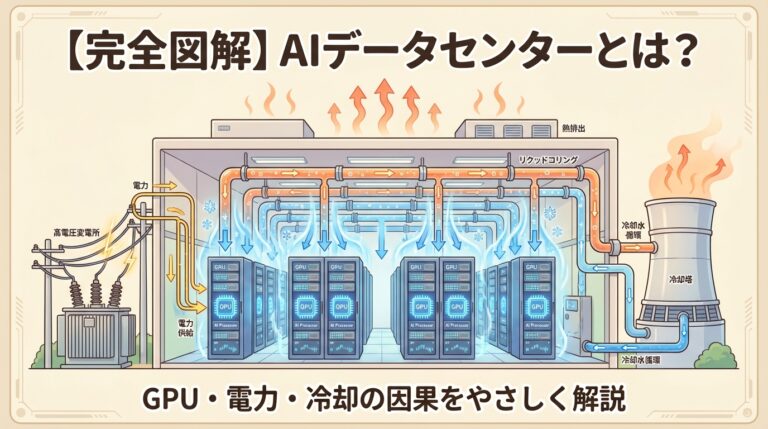
電気を受けて電圧を下げる変圧器や受変電設備(GISなど)が中心で、空調・冷却の機器や電源の機器も手がけています。
Q. 三菱電機と鴻海はデータセンターで何をしますか?
AIデータセンター向けのソリューションを一緒に開発し、世界に供給するための協業覚書を結んでいます。
免責事項:本記事は三菱電機(6503)の事業構造を理解するための情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。株価・業績・時価総額・PBR等の数値は2026年7月中旬時点、および2026年3月期決算等の公開情報に基づき、将来の成果を保証しません。株価は日々変動します。投資判断は必ずご自身の責任と最新の一次情報(IR・決算短信・有価証券報告書等)に基づいて行ってください。
この記事のテーマを、本でもっと深くPR(アフィリエイト広告)
三菱電機も手がけるパワー半導体を、基礎から知りたい方に。本書(技術評論社)は、直流と交流の組み合わせによる4つの電力変換の方式、ダイオード・パワーMOSFET・IGBTの構造、電力インフラなどでの使われ方から、つくり方・市場・主要企業までを、コンパクトにまとめた入門書です。
¥1,430 (2026/10/07 01:15時点 | Amazon調べ)
 ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ
気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
関連する企業と技術をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ





コメント