こんな悩みはありませんか?
- 株価が大きく上がったけど、「何の会社か」がよく分からない
- 「プローブカード」って何? なぜHBMブームで急騰したの?
- 日本電子材料・テクノプローブと何が違うの? 同じような会社では?
- 株価は急落と急騰を繰り返す。もう天井? それとも構造的な追い風?
- 「HBM検査で世界1位」の意味と、その独占がどこまで続くのかを知りたい
この記事でわかること
- 日本マイクロニクスがAIインフラの「どこ」を握るのか
- 株価上昇を生んだ「HBM増産=検査増」という因果
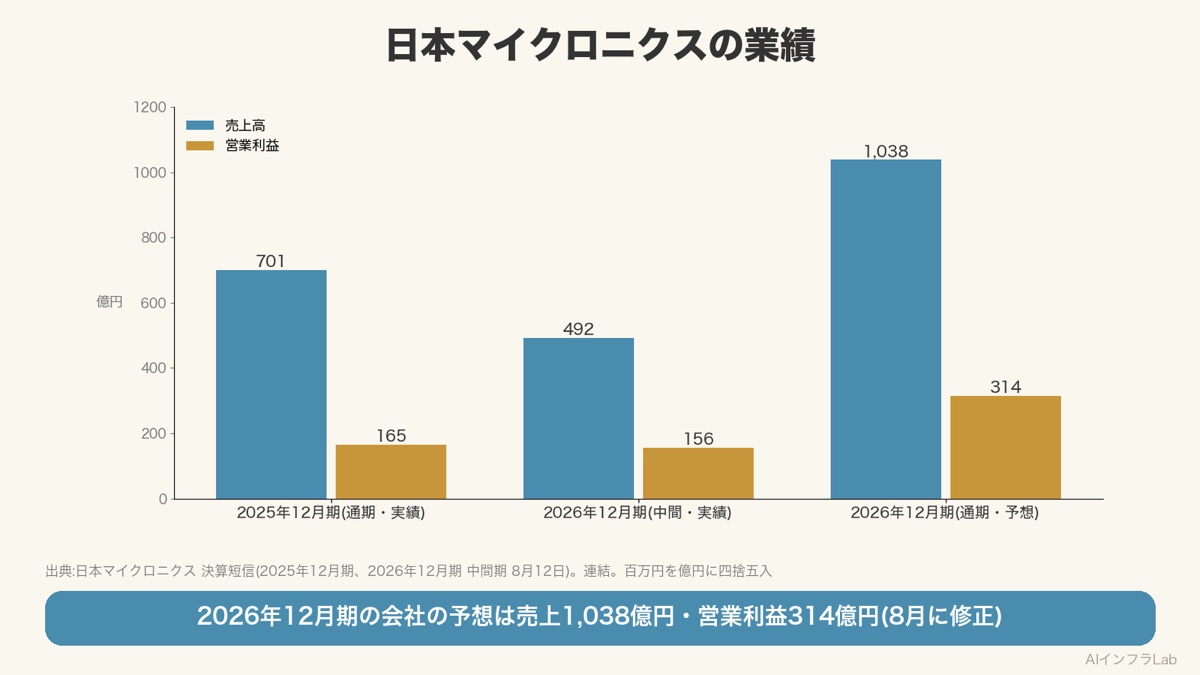
- 過去最高益の決算を数字で分解(売上701億円・営業利益165億円)
- なぜ「メモリ用世界シェア33%・1位」が強いのか──Moatの正体
- FormFactor・日本電子材料・テクノプローブとの競合ポジショニング
- 見落とされがちなリスク(HBM依存・株価のボラティリティ)
先に結論(企業サマリー)
日本マイクロニクス(6871)を一言でいうと、「AIメモリ(HBM)を出荷前に検査する”針の治具”で世界1位を握る黒子企業」です。HBMを1個作るたびに、その良し悪しを電気的にチェックするプローブカードが必要になります。同社はこのメモリ用プローブカードで世界シェア約33%・1位(2025年 TechInsights調べ)。特にDRAM向けは圧倒的なNo.1です。HBMは「作れば作るほど検査が増える」ため、AI向けHBM増産の波をほぼダイレクトに取り込み、株価も大きく上昇しました。2025年12月期は売上高701億円・営業利益165億円と過去最高益を更新しました。ただし、売上の約96%をプローブカードが占め、業績・株価はHBM市況に強く連動するボラティリティ(変動)の高い銘柄である点には注意が必要です。
NVIDIAのGPU、SK HynixのHBM──AIの主役は華やかです。しかしその裏には、「作ったHBMが本当に正常に動くか」を1個ずつ検査する地味だが不可欠な工程があります。この記事では、その工程を独占的に支える日本マイクロニクスが、AIインフラの地図の”どこ”にいて、なぜ株価が大きく上がったのかを、決算数字と競合比較で徹底的に解剖します。
この企業の立ち位置:AIインフラ > 検査・テスト > 日本マイクロニクス(メモリ用世界1位)
▼ サプライチェーン(上流→下流)
素材・製造装置
検査・テスト ←ココ
メモリ製造(HBM)
先端パッケージ
GPU・DC・AIサービス
▼ 関わる技術領域
プローブカード
ウェハテスト(検査)
MEMSプローブ(微細針)
HBM・DRAM検査
一言でいうと:HBMを製造する手前の”検査工程”の蛇口を握る川中プレイヤー。「HBMを作るたびに必ず売れる消耗品的な治具」で世界1位
ポイントは、日本マイクロニクスがHBMそのものを作る会社ではないことです。SK HynixやSamsung、MicronといったメモリメーカーがHBMを製造する”直前”の検査工程で、良品・不良品を見分ける「針の治具(プローブカード)」を供給しています。GPUやメモリのような派手さはありませんが、HBMが1個作られるたびに検査が発生するため、AI向けHBM増産の波をほぼダイレクトに取り込める、まさに「黒子の本命」です。

日本マイクロニクス(6871)の業績サマリー
※2025年12月期実績・連結/出典:日本マイクロニクス 決算短信・決算説明資料。株価・時価総額・PER等は2026年7月中旬時点の公開情報。
売上高
701億円
前年比 +26.1%(過去最高)
時価総額
約5,000〜6,000億円
PER約25倍・PBR約9倍
ひとことメモ
当期純利益は120億円(前年比+36.9%)、経常利益171億円(+39.6%)、ROE約16%。株価の値幅が非常に大きいのが特徴。2026年12月期も上期業績予想を上方修正するなど、HBM需要を追い風に成長が続く見通し。
用語メモ:営業利益率
売上に対して本業でどれだけ稼いだかを示す指標。日本マイクロニクスの約23.6%は、装置メーカーとしては非常に高い水準。プローブカードは顧客のチップ設計ごとに作り込む「消耗品的なカスタム治具」であり、価格競争になりにくく利益率が高い構造。
最新の決算:2026年12月期の中間期(2026年8月12日発表)
上の表は2025年12月期の通期の数字です。その後に出た2026年12月期の中間期(1〜6月)の決算と、会社の予想をまとめます。日本マイクロニクスは12月決算で、証券コードは6871(東京証券取引所)です。
| 項目 | 2026年1〜6月 | 前年同期との比較 |
|---|
| 売上高 | 約492億円 | 48.6%増 |
| 営業利益 | 約156億円 | 105.5%増 |
| 親会社株主に帰属する中間純利益 | 約115億円 | 140.0%増 |
| 通期(2026年12月期)の会社の予想 | 売上高 1,038億円・営業利益 314億円 | 前の期より47.9%増・89.8%増。8月12日に予想を修正 |
注意:数字は決算短信の百万円単位の値を、億円に四捨五入したものです。「株価 なぜ」と調べる方も多いですが、株価の動きの理由を1つに決めることはできません。この記事では、メモリ向けのプローブカードという事業と、決算の数字の読み方だけを示します。
何で食っているのか? ── 売上構成(プローブカードが圧倒的主力)
※出典:日本マイクロニクス 決算資料。比率は概算。
売上のほぼすべてがプローブカード:そのなかでもメモリ(DRAM・HBM)向けがAI需要で急拡大中。海外売上比率は約90%。「1つの事業に集中特化」しているのが強みでもあり、後述するリスクでもあります。
| 事業 |
売上比率 |
中身 |
AIとの関係 |
| プローブカード事業 |
約96% |
ウェハ上のチップを検査する針の治具(メモリ向け世界1位) |
◎ HBM増産=検査増の本丸 |
| TE事業 |
約4% |
半導体検査装置・テストソケット等(テストエンジニアリング) |
○ 検査工程を補完 |
※TE=Test Engineering(テストエンジニアリング)事業。加えて全固体電池などの探索事業も進めるが、現時点で売上への寄与は限定的。

なぜ株価が大きく上がったのか?──「HBM増産=検査増」の因果
たとえるなら…
プローブカードは「健康診断の採血針」のようなものです。HBM(メモリ)を出荷する前に、1個ずつ「ちゃんと動くか?」を電気的に検査する必要があります。この検査で、数千〜数万本の極細の針をチップに当てて信号を読み取るのがプローブカード。HBMを作る量が増えれば、当然この「採血針」の需要も増える。しかも針は使うほど摩耗する消耗品。「HBMを作れば作るほど、日本マイクロニクスが儲かる」という構造なのです。
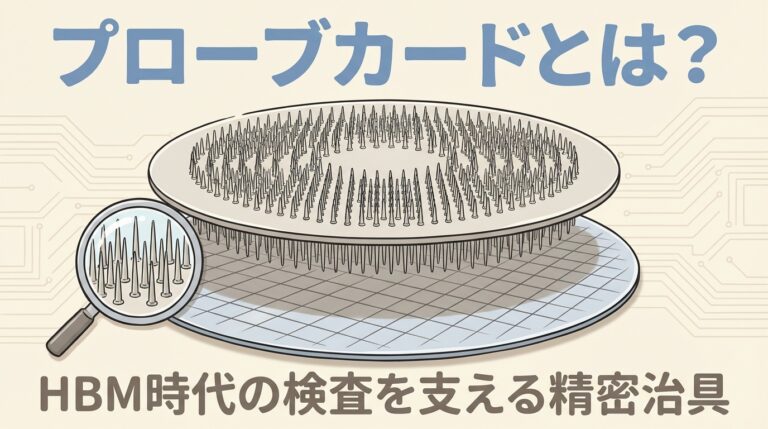
半導体は製造した後、必ず「正常に動くか」の検査(ウェハテスト)を受けます。このとき、丸い配線基板の上に数千〜数万本の超微細な針を植えたプローブカードを、チップに物理的に押し当てて電気信号をやり取りします。良品と不良品を選別する、いわば半導体の”品質の門番”です。
そして、なぜ日本マイクロニクスの株価が大きく上がったのか。それはHBMという特殊なメモリが、検査工程を爆発的に増やすからです。因果を分解します。
① AIブームでHBMが爆増
生成AI・GPUの普及で、高性能メモリHBMの需要が爆発。SK Hynix・Samsung・Micronが増産競争を繰り広げている。
② HBMは”検査が多い”メモリ
HBMはDRAMを何層も積み重ねる複雑な構造。積む前・積んだ後で何度も検査が必要で、通常のメモリより検査工程(=プローブカード需要)が格段に多い。
③ 検査治具はほぼ消耗品
プローブカードは針が摩耗するため定期的な交換が必要。しかも顧客のチップ設計ごとにカスタム。「作れば作るほど・使えば使うほど」売れる。
④ メモリ用世界1位が総取り
日本マイクロニクスはメモリ用プローブカードで世界シェア約33%・1位。HBM増産の恩恵を最も大きく取り込める立場にある。→ 業績・株価が急伸。
ここが”本命”と呼ばれる理由
GPUやHBM本体は「作れる会社」が限られ、成長の恩恵が分散します。一方、プローブカードはどのメモリメーカーがHBMを作っても必ず必要な”共通インフラ”。日本マイクロニクスは、HBM増産の「勝者が誰であっても勝てる」ポジションにいるのです。

なぜ日本マイクロニクスは強いのか?──Moatを因果で分解
「シェア1位だから強い」で終わっては、投資判断を誤ります。その1位は簡単に崩れるのか、構造的に守られているのか。3段で分解します。
なぜ日本マイクロニクスは強いのか?(3段で分解)
① 根拠(事実)
メモリ用プローブカードで世界シェア約33%・1位(2025年 TechInsights)。特にDRAM向けは2位を大きく引き離す圧倒的No.1。2015年の調査開始以来、市場シェア1位を維持。営業利益率も約23%と高水準。
② 構造(なぜそうなるか)
プローブカードは顧客のチップ設計ごとに作り込むカスタム治具。数千〜数万本の微細針を正確に配置するMEMS技術と、長年の量産ノウハウが参入障壁になる。一度採用されると設計・検証に手間がかかり、簡単に他社へ乗り換えられない「顧客ロックイン」が働く。
③ 持続性(崩れないか)
HBM4など次世代メモリは検査がさらに複雑化し、微細針の技術要求が上がる=技術のある企業に有利。一方で、需要はHBM市況に強く連動し、AI投資が失速すれば検査需要も鈍る。また韓国メモリメーカーへの依存度が高く、顧客集中リスクが持続性の弱点。
たとえるなら…
日本マイクロニクスの強みは「オーダーメイドの高級スーツの仕立て屋」に似ています。既製品(汎用品)ではなく、顧客(メモリメーカー)のチップ設計に合わせて針を1本1本仕立てる。一度採寸して信頼されると、次も同じ仕立て屋に頼む。この「乗り換えの面倒くささ」がMoat(堀)になっているのです。

競合との違い──FormFactor・日本電子材料・テクノプローブ
プローブカードは日本マイクロニクスの独占ではありません。世界には強力な競合がいます。ただし重要なのは、各社が”得意な検査対象”で棲み分けていることです。単独ではなく相対位置で捉えましょう。
競合ポジショニング(プローブカード世界市場)
FormFactor(米)
全体トップ
市場全体で最大手。メモリ・ロジック両輪
日本マイクロニクス(本記事)
メモリ世界1位
メモリ用シェア約33%。DRAM向け圧倒的
テクノプローブ(伊)
ロジック得意
ロジック(GPU/SoC等)に強み
日本電子材料(日)
メモリで競合
同じメモリ領域。強みの領域が一部異なる
※各社の位置づけは事業構成・報道に基づく相対比較。シェアは調査会社・年度・定義により変動する。
| 観点 |
日本マイクロニクス(6871) |
FormFactor(米) |
日本電子材料(6855) |
| 得意な検査対象 |
メモリ(DRAM/HBM) |
メモリ+ロジック両輪 |
メモリ中心 |
| メモリ用シェア |
◎ 世界1位(約33%) |
○ 有力 |
○ 有力な競合 |
| DRAM向け |
◎ 圧倒的No.1 |
○ |
○ |
| HBM増産の恩恵 |
◎ ダイレクトに享受 |
◎ |
◎ |
※◎○は事業構成に基づく相対評価であり、優劣を断定するものではない。
ひとことメモ
プローブカード業界は「メモリ vs ロジック」で棲み分けが進んでいます。テクノプローブ(伊)がロジック(GPU/SoC)を得意とするのに対し、日本マイクロニクス・日本電子材料はメモリを主戦場とし、HBM需要の追い風を最も強く受けています。
サプライチェーンでの位置と、成長への「先行投資」
日本マイクロニクスの取引ポジション
仕入先(川上)
配線基板・微細針素材・MEMS部材
→
本記事の企業
日本マイクロニクス
プローブカード(検査治具)
→
顧客(川下)
SK Hynix・Samsung・Micron等メモリメーカー
※海外売上比率は約90%。韓国・米国のメモリメーカーが主要顧客。
日本マイクロニクスの顧客は、SK Hynix・Samsung・MicronといったHBMを作る世界のメモリメーカーです。海外売上比率は約90%。つまり同社は「日本にいながら、世界のHBM増産を支える黒子」という立ち位置にあります。
そして注目すべきは、この需要増に対応するための大規模な先行投資です。同社は主力のプローブカードを製造する青森工場(平川市)に新棟を建設し、累計で数百億円規模の設備投資を実施。2026年には、さらに青森県内2工場に241億円の追加投資を決議しています。生産能力を増やさなければ、殺到する注文に応えられないほどの需要が来ているのです。
ポイント
大規模な設備投資は「将来の需要への自信」の表れである一方、需要が予想を下回れば固定費が重荷になる諸刃の剣でもあります。投資家としては、「増産投資が売上・利益にきちんと結びついているか(稼働率)」を決算でチェックするのが要点です。
成長ドライバーとリスク──株価上昇の”あと”を冷静に見る
株価がすでに大きく上がった今、最も大切なのは「追い風」だけでなく「逆風」も直視することです。この銘柄はボラティリティ(値動きの激しさ)が特に高いため、両面をしっかり確認しましょう。
追い風(成長ドライバー)
- HBM市場の拡大が2026年以降も続く見通し(HBM4/HBM4Eへ)
- HBMは検査工程が多く、プローブカード需要が構造的に増える
- メモリ用世界シェア1位で恩恵を最も大きく享受
- 針が摩耗する消耗品的な収益で継続需要が見込める
- 青森工場の増産投資で供給能力を先行拡大
逆風・リスク
- HBM市況への強い連動:AI投資が失速すれば検査需要も鈍る
- 売上の約96%がプローブカードに集中(事業分散が乏しい)
- 特定顧客への集中(韓国・米メモリメーカー依存)
- 株価のボラティリティが極めて高い(年内で株価が半減も倍増もあり得る値動き)
- バリュエーション(PBR約9倍)は成長を織り込み済みの水準
よくある誤解・注意点
「シェア1位だから安全」ではありません。日本マイクロニクスはHBM市況にほぼ一本足で連動する構造のため、AI・メモリ市況が調整局面に入ると業績・株価が大きく振れます。実際、2026年も株価は高値18,180円から安値7,300円まで乱高下しています。短期のニュースで値動きが激しい銘柄であることを、必ず理解しておく必要があります。

あなたにとっての意味
投資家の方へ:
日本マイクロニクスは「HBM増産の純度が非常に高い」銘柄です。次の決算では、プローブカード事業の売上・受注、青森工場の稼働状況、メモリメーカーの設備投資動向が要点。上振れ余地が大きい一方、HBM市況が崩れると真っ先に売られます。値動きの激しさ(ボラティリティ)を許容できるかが投資判断の分かれ目で、集中投資には特に注意が必要です。
就活・転職の方へ:
「半導体を作る道具を作る会社」であり、AIメモリ検査の最前線です。派手ではありませんが、世界のメモリメーカーが顧客で、シェア1位の技術を持つニッチトップ企業。精密機械・電気・材料・MEMS技術に関心がある人に強くフィットします。面接では「なぜHBM増産がプローブカード需要を増やすか」を語れると差別化になります。
技術者の方へ:
数千〜数万本の微細針を正確に配置するMEMSプローブ技術と、HBM4など次世代メモリの狭ピッチ・多ピン化への対応が競争力の源泉です。「検査は半導体の品質の門番」という視点で、自社/取引先の検査工程の重要性を捉え直せます。
よくある誤解を整理する
| よくある誤解 |
実際はこう |
| 「日本マイクロニクスはHBM(メモリ)を作る会社」 |
HBMは作らない。HBMを製造する手前で検査する治具(プローブカード)を作る会社。メモリメーカーが顧客。 |
| 「プローブカードは誰でも作れる汎用品」 |
顧客のチップ設計ごとに作るカスタム治具。MEMS技術と量産ノウハウの参入障壁が高く、顧客ロックインが働く。 |
| 「シェア1位だから安定した会社」 |
売上の約96%がプローブカードで、HBM市況にほぼ一本足で連動。安定というより「HBM次第で大きく振れる」高成長・高変動株。 |
| 「日本電子材料と同じ会社では?」 |
どちらもメモリ向けプローブカードだが強みの領域が異なる別企業。日本マイクロニクスはメモリ全体で世界1位、特にDRAM向けが圧倒的。 |
| 「株価が上がりきってもう天井」 |
HBM需要は構造的だが、株価は成長を織り込み済みの水準。値動きが激しく、タイミング判断は特に慎重に(推奨ではない)。 |
まとめ:日本マイクロニクスを一枚で整理する
- 立ち位置:AIインフラの「検査・テスト」レイヤー。HBM製造の手前の検査治具(プローブカード)を握る黒子
- 強み:メモリ用プローブカード世界シェア約33%・1位。DRAM向けは圧倒的No.1
- 株価上昇の因果:HBM増産=検査増=プローブカード需要増を最も大きく取り込む構造
- 業績:2025年12月期は売上701億円・営業利益165億円で過去最高益。利益率約23%と高収益
- 競合との差:FormFactorは両輪、テクノプローブはロジック、日本マイクロニクスはメモリで世界1位
- リスク:HBM市況への強い連動・売上96%集中・顧客集中・株価の高いボラティリティ
結局こういうことです。日本マイクロニクスは「AIメモリ(HBM)を検査する針の治具で世界1位」を握る黒子の本命。HBMを作れば作るほど検査が増える構造の恩恵を、メモリ用世界1位というポジションで最も大きく取り込み、株価を大きく押し上げました。ただし、その強さはHBM市況への強い依存と表裏一体。だからこそ、この会社の決算やニュースは「HBM需要の勢い」と「プローブカードの受注・稼働」の両面で見るのが正解です。
よくある質問(FAQ)
Q. プローブカードとは何ですか?
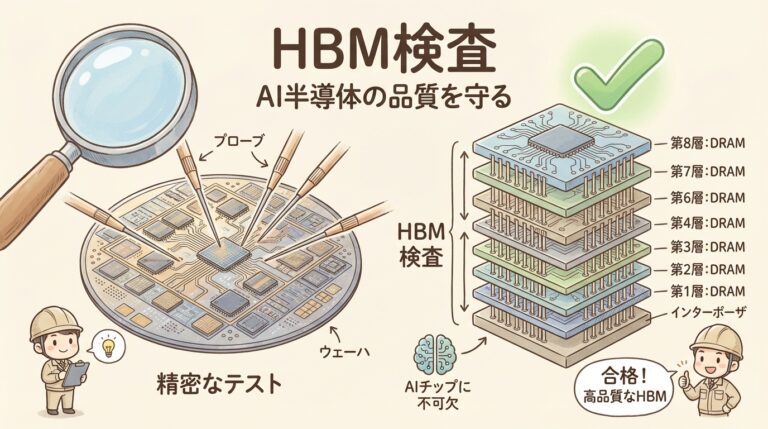
半導体ウェハ上のチップに、数千〜数万本の超微細な針を物理的に当てて電気検査する精密治具です。良品・不良品を選別する「半導体の品質の門番」であり、HBMのように検査工程が多いメモリでは特に大量に必要になります。詳しくは関連記事「プローブカードとは?」をご覧ください。
Q. なぜHBMブームで株価が大きく上がったのですか?
HBMはDRAMを何層も積む複雑な構造で、通常のメモリより検査工程が格段に多いためです。HBM増産=検査増=プローブカード需要増となり、メモリ用世界シェア1位の日本マイクロニクスがその恩恵を最も大きく取り込んだ結果、業績が急伸し株価も大きく上がりました。
Q. 日本電子材料(6855)とどちらが良いですか?
優劣を断定することはできません。どちらもメモリ向けプローブカードの有力企業ですが、日本マイクロニクスはメモリ全体で世界1位(特にDRAM向けが圧倒的)、日本電子材料も同じ領域で有力な競合です。強みの領域が一部異なるため、両社を読み比べるのがおすすめです。投資判断はご自身の目的に応じて最新の一次情報でご検討ください。
Q. HBMブームが終わったらどうなりますか?
売上の約96%がプローブカード(メモリ向けが主力)のため、HBM・メモリ市況の調整は業績に大きく影響し得ます。針が摩耗する消耗品的な継続需要はあるものの、事業分散が乏しい点は構造的なリスク。TE事業や全固体電池などの探索事業は将来の柱候補ですが、現時点の寄与は限定的です。
Q. なぜこんなに株価の値動きが激しいのですか?
HBM市況への連動性が高いこと、時価総額が大手より小さくHBMテーマの「本命」として資金が集中しやすいこと、信用取引の需給が絡みやすいことなどが要因です。2026年も年内で高値18,180円・安値7,300円と大きく振れており、短期のニュースで急騰・急落しやすい銘柄です。
免責事項:本記事は日本マイクロニクス(6871)の事業構造を理解するための情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。株価・業績・時価総額・PER・PBR等の数値は2026年7月中旬時点、および2025年12月期決算等の公開情報に基づき、将来の成果を保証しません。本銘柄は特に株価の変動が大きく、短期間で価格が大きく下落する可能性があります。投資判断は必ずご自身の責任と最新の一次情報(IR・決算短信・有価証券報告書等)に基づいて行ってください。
この記事のテーマを、本でもっと深くPR(アフィリエイト広告)
プローブカードが使われる検査の流れを、装置の側から知りたい方に。本書(技術評論社)の「検査装置の市場と技術動向」の章では、工程ごとの検査・試験の内容や、電気特性検査で使うプロービング装置、パッケージ試験で使うハンドラのしくみが取り上げられています。
¥1,980 (2026/10/05 21:02時点 | Amazon調べ)
 ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ
気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
関連する企業と技術をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ






コメント