30秒でわかる答え
CXMT(長鑫存儲技術、ChangXin Memory Technologies)とは、中国・安徽省合肥市に本社を置く、中国最大のDRAMメーカーです。パソコンやスマートフォン向けのDRAMを量産し、2026年7月27日に上海証券取引所の科創板(STAR Market)に上場しました。
AI向けのHBMは開発を進めている段階で、商用の量産には、積層・パッケージ・検査と顧客の認定でさらに進展が必要だと報じられています(2026年7月時点)。SK hynix・Samsung・Micronの3強とは世代の差があり、すぐに3強の寡占を崩す立場ではありませんが、中国国内の需要と価格の面で影響が注目されています。
「中国のCXMT(長鑫存儲)がHBMを量産する」──最近、半導体ニュースで急に見かけるようになったこの企業名、こんなふうに感じていませんか?
こんな悩みはありませんか?
- CXMTって何者? SK Hynixとどう違うの?
- 「中国製HBM」が出てくると、SK Hynix・Samsungの株はどうなる?
- 米国制裁があるのに、なぜCXMTはHBMを作れるの?
- 3強寡占(SK Hynix・Samsung・Micron)は崩れるの? いつ?
- CXMTのIPOで何が変わるのか、構造で知りたい
この記事でわかること
- CXMTの正体と「中国DRAM最大手」になった経緯
- HBM2量産済み・HBM3は2026年量産予定の現状
- 3強(SK Hynix・Samsung・Micron)との技術格差は約3年
- 米国制裁・輸出規制がCXMTにどう効いて、どう抜け道があるのか
- 2026年7月の上場(IPO)と関連する会社(ハンミ半導体など)への影響
- “3強寡占”の崩壊シナリオと、投資家・学生が今すべきこと
先に結論
CXMT(長鑫存儲、ChangXin Memory Technologies)は中国最大のDRAMメーカーで、2024年にHBM2の量産を開始、2026年にはHBM3の本格量産を計画しています。3強(SK Hynix・Samsung・Micron)との技術格差は約3年──ただし、米国制裁の影響を受けながらも国内市場(Huawei等)向けに着実に進化中。同社は2026年7月27日に上海証券取引所の科創板に上場し、DRAM世界シェアの約10%相当の生産能力を確保しつつあります(TrendForce 2025年1月調査)。短期的に3強寡占を崩すには至りませんが、「低価格DRAM・低位HBM」市場で価格競争を激化させるのは確実。投資家にとっては、SK Hynix・Samsungの利益率にじわじわ効く構造変化として注視すべきテーマです。
あなたが今いる場所:AI半導体 > HBM企業 > CXMT(中国DRAM最大手)
▼ 技術スタック(下から上へ積み上がる)
DRAM
HBM ←ココ
先端パッケージ
GPU
GPUサーバー
AIデータセンター
▼ サプライチェーン(上流→下流)
素材
装置
メモリ製造 ←ココ
パッケージング
GPU設計
システム統合
CXMTとは?──「中国DRAM最大手」の正体を30秒で
国家の威信をかけた「中国版DRAM企業」
CXMT(Changxin Memory Technologies、中国名:長鑫存儲技術有限公司)は、安徽省合肥市に本拠を置く中国最大のDRAMメーカーです。2016年に設立され、わずか10年足らずで世界のDRAM市場シェア約10%相当の生産能力を持つまでに成長しました。
CXMT 会社プロフィール
| 正式名称 |
長鑫存儲技術有限公司(ChangXin Memory Technologies) |
| 設立 |
2016年 |
| 本拠地 |
中国 安徽省 合肥市 |
| 事業内容 |
DRAM・HBMの設計・製造 |
| 上場ステータス |
上場(2026年7月27日に上海証券取引所の科創板に上場) |
| 上場での調達額 |
約579億元(約86億ドル。超過割当を使う前。出典:TechNode) |
世界のDRAM市場での位置づけ
DRAM世界市場は長年、SK Hynix・Samsung・Micronの3強がほぼ独占してきました。しかしCXMTの急成長で、この構図が崩れ始めています。
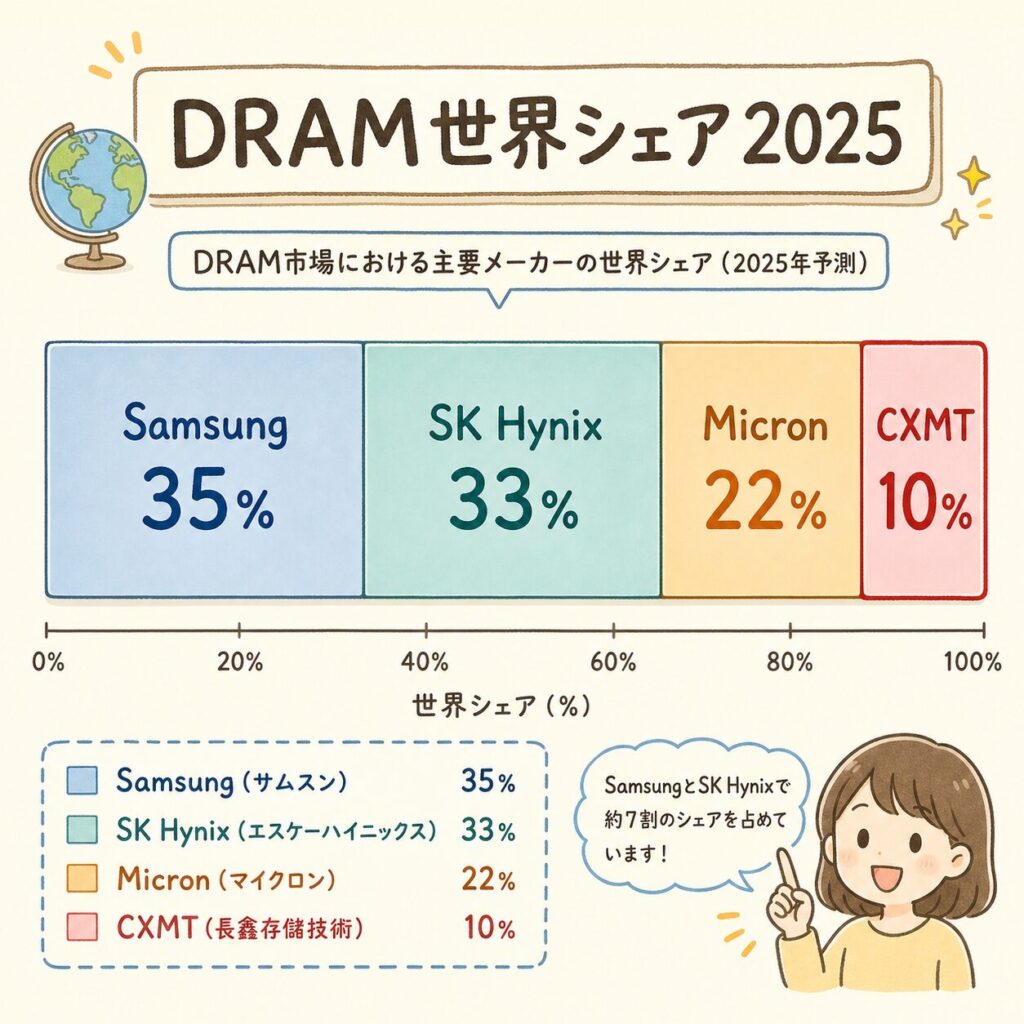
DRAM世界シェア構造(2025年・推定)
Samsung 約35%
SK Hynix 約33%
Micron 約22%
CXMT 約10%
CXMTは生産能力ベースで約10%相当に達し、「第4の勢力」として急浮上中(TrendForce)
たとえるなら…
DRAM市場はこれまで「韓国2強+米国1強の御三家」が支配する閉じたクラブでした。CXMTは「遅れてやってきた中国の挑戦者」ですが、すでに門前で叩いている段階。3強が「中で勝ち負けを争う」のと、CXMTが「クラブの入口で殴り合っている」のは、まったく違う構造です。
CXMTの基本の早見表(2026年10月時点)
「CXMTとは何の会社か」を、まず表で押さえておきます。HBMについては、会社の公式の発表が少なく、報道が中心である点に注意してください。
| 項目 | 内容 |
|---|
| 正式な名前 | 長鑫存儲技術(ChangXin Memory Technologies)。CXMTは英語の略 |
| 本社 | 中国・安徽省合肥市 |
| 主な製品 | DRAM(パソコン・サーバー向けのDDR、スマートフォン向けのLPDDR) |
| 上場 | 2026年7月27日、上海証券取引所の科創板(STAR Market)に上場 |
| HBM | 開発中。商用の量産には、積層・パッケージ・検査・顧客の認定でさらに進展が必要と報じられている |
| 3強との関係 | DRAMでは追い上げているが、HBMでは世代の差がある。米国の輸出規制の影響を受ける |
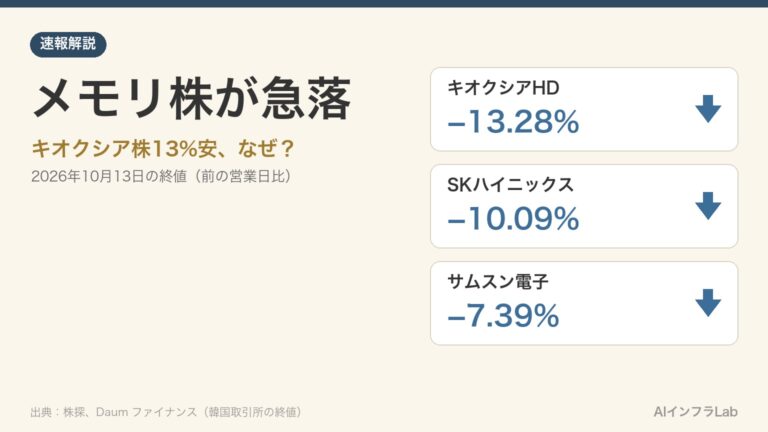
ポイント:CXMTのニュースは「DRAM」の話と「HBM」の話を分けて読むと整理しやすくなります。DRAMでは量産が進み、価格の面で影響が出やすい一方、HBMはまだ開発の段階です。2026年10月の新しいDRAMの報道とメモリ株の動きは
キオクシア株13%安、メモリ株急落はなぜ?で解説しています。
CXMT・長鑫存儲技術の読み方
「CXMT 読み方」「長鑫存儲技術 読み方」と調べる方が多いので、表記ごとに整理します。会社は日本語の正式な読み方を示していないため、漢字の欄は日本語の音読みの一例です。
| 表記 | 読み方 | 補足 |
|---|
| CXMT | シー・エックス・エム・ティー | 英語の社名 ChangXin Memory Technologies の頭文字 |
| 長鑫存儲技術 | ちょうきん・そんちょ・ぎじゅつ(音読みの例) | 中国語のピンインでは Chángxīn Cúnchǔ Jìshù。「存儲」は記憶(メモリ)の意味 |
| 長鑫科技集団 | ちょうきん・かぎ・しゅうだん(音読みの例) | 2026年7月に上海の科創板に上場した会社の名前(証券コード 688825。下の上場の節) |
CXMTがここまで成長できた3つの理由
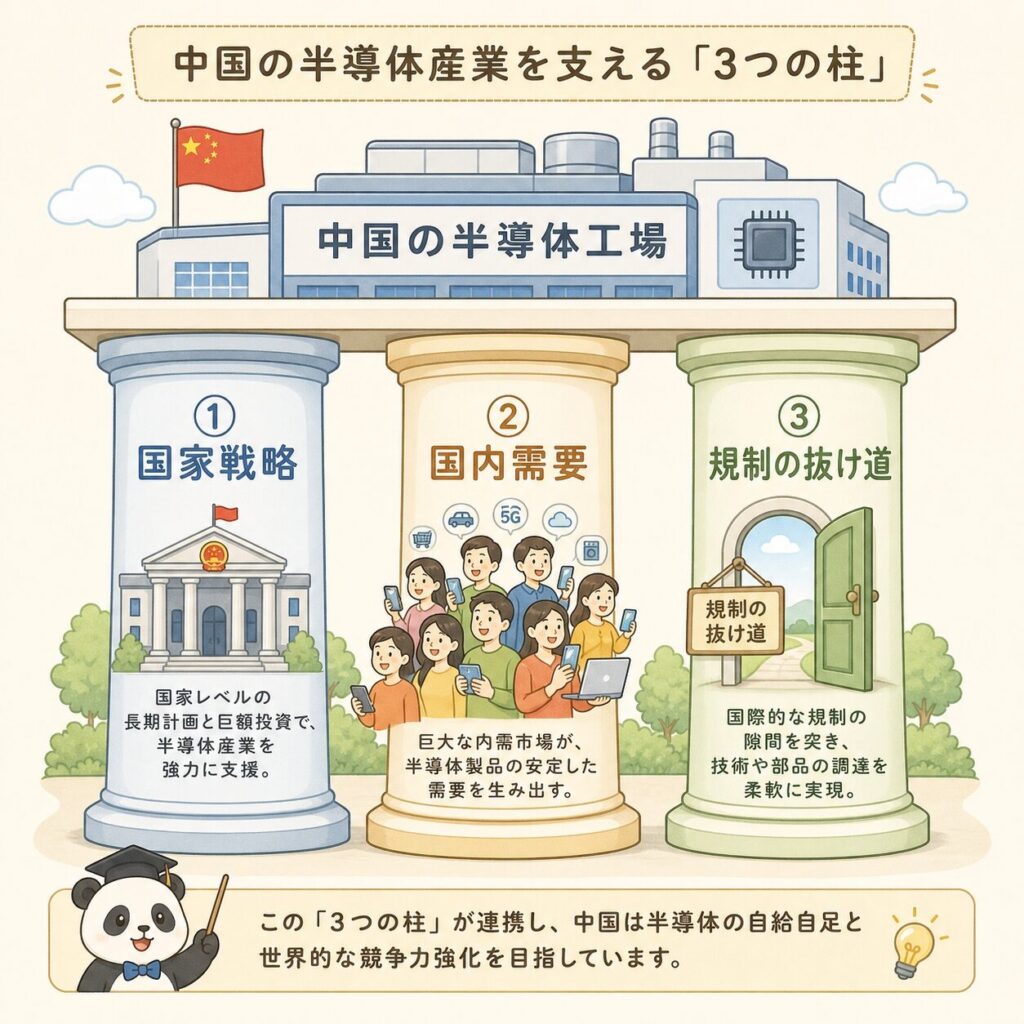
わずか10年で世界シェア約10%に到達したCXMT。この急成長には3つの構造的な理由があります。
① 国家戦略の中核
「中国製造2025」で半導体国産化が国家目標に設定。CXMTは国家集成電路産業投資基金(大基金)から数百億元規模の資金支援を受け、政府主導で育成された。
中国
② 巨大な国内需要
米国制裁でHBM調達が困難になったHuawei・Alibaba・Baidu等が国産DRAMを購入。「売れる相手」が国内に確保されているため、技術が未完成でも事業が回る。
③ 制裁の抜け道
米国の輸出規制は「先端ロジック」中心。DRAMの18nm以下が規制対象だが、CXMTは17nm相当ですれすれで運用。さらに韓国メーカー(ハンミ半導体等)からの装置調達ルートも確保。
CXMTのHBM参入──「3年遅れ」の現実
HBM参入タイムラインで見る「格差」
CXMTのHBM参入は、SK Hynixや Samsungより約3年遅れています。タイムラインで比較すると、その格差が一目でわかります。
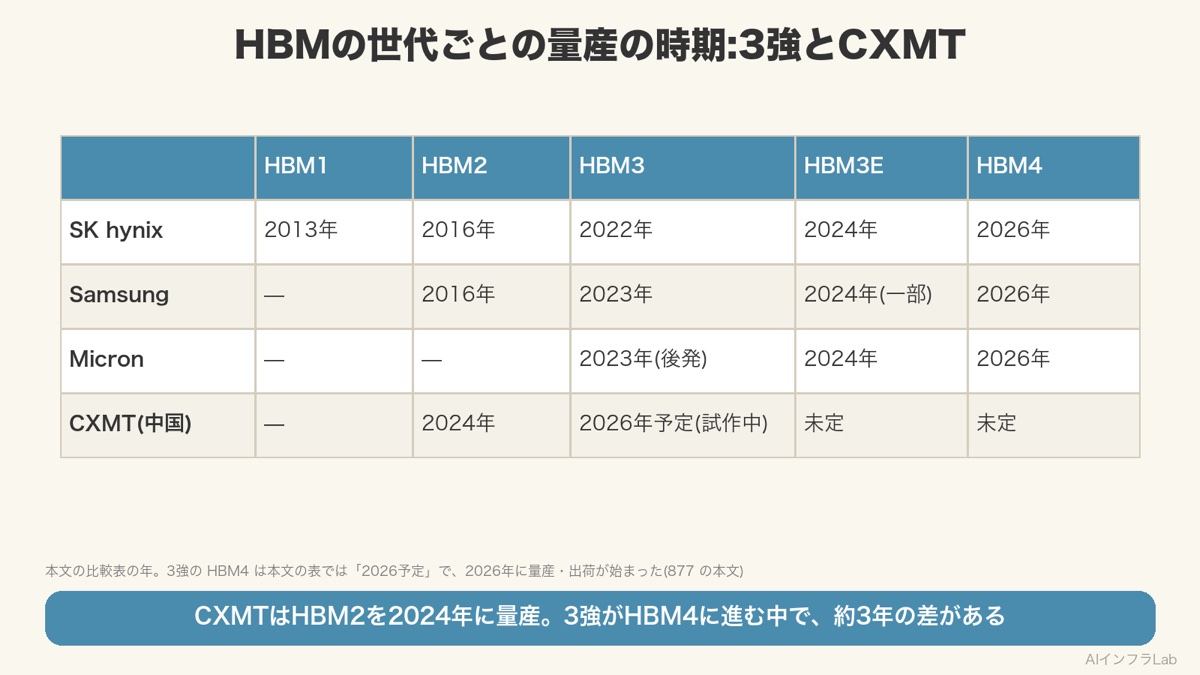
HBM世代別 量産開始タイミング比較
SK Hynix(先行リーダー)
HBM1: 2013
HBM2: 2016
HBM3: 2022
HBM3E: 2024
HBM4: 2026予定
Samsung
HBM2: 2016
HBM3: 2023
HBM3E: 2024(一部)
HBM4: 2026予定
Micron
HBM3: 2023後発
HBM3E: 2024
HBM4: 2026予定
中国 CXMT(挑戦者・約3年遅れ)
HBM2: 2024量産開始
HBM3: 2026予定(試作中)
HBM3E以降: 未定
SK Hynixと比較してCXMTはHBM3で約4年、HBM3Eで約2年以上の格差。ただし格差は徐々に縮小傾向。
CXMTのHBM挑戦──現状を数字で
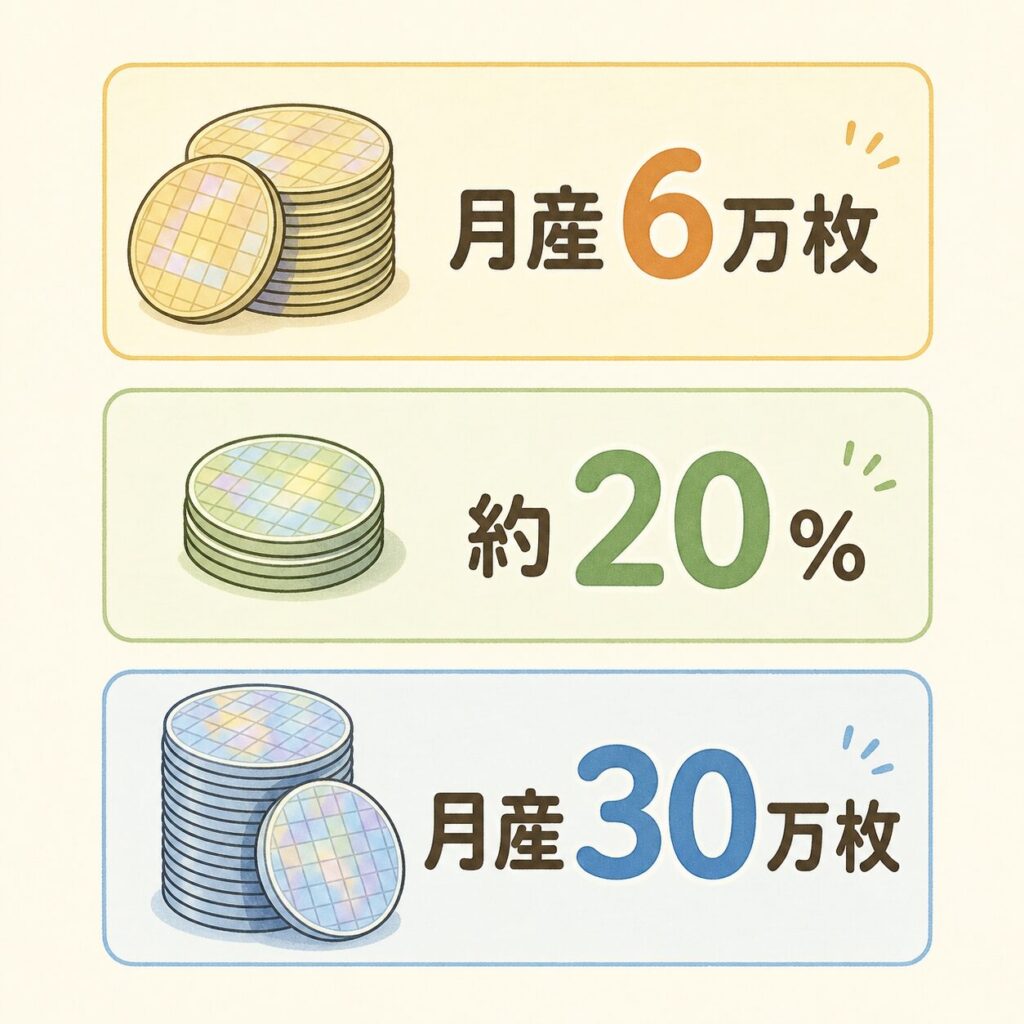
約20%
CXMT全DRAM能力に対する
HBMの想定割合
月産30万枚
CXMT全DRAM
2026年目標能力
韓国メディアの報道によれば、CXMTは2026年までに月産6万枚(ウェーハ換算)をHBM3に割り当てる計画です。これは同社のDRAM総生産能力の約20%に相当します(出典:XenoSpectrum)。
ただし、最新の報道(2026年4月)では「HBM3の量産は2026年内には難しい可能性」も指摘されており、技術的なハードルが残っています(出典:DIGITIMES 2026年4月)。
注意点
CXMTのHBM2は「すでに量産中」と報じられていますが、これは主に中国国内向けで、NVIDIAのような世界市場では使われていません。HuaweiのAscend AIチップなど、中国国産AI半導体の構成要素として供給されているのが実態です。
「3年の技術格差」の中身を分解する
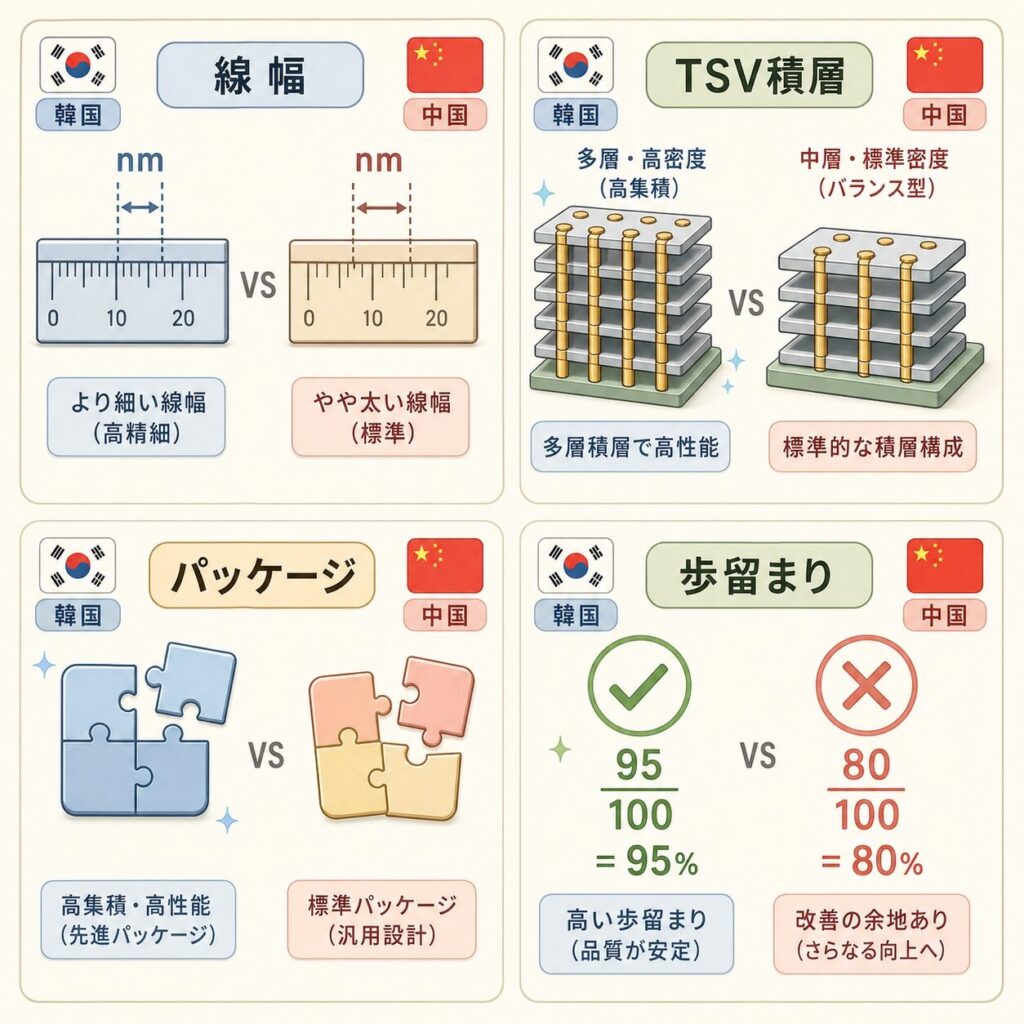
「3年遅れ」と一言で言っても、その中身は4つの技術要素に分解できます。各要素でCXMTがどこまで追いついているかを整理しましょう。
| 技術要素 |
SK Hynix(最先端) |
CXMT(現状) |
格差 |
| DRAM線幅 |
10nm(1c世代) |
17nm(1y相当) |
2〜3世代差 |
| TSV技術 |
12層以上に対応 |
8層が中心 |
中程度の差 |
| パッケージ技術 |
MR-MUF(独自) |
MR-MUF採用予定 |
追いつきつつある |
| 歩留まり |
業界最高水準 |
大幅に劣る(推定) |
最大の課題 |
最大の課題は「歩留まり」と「採算性」
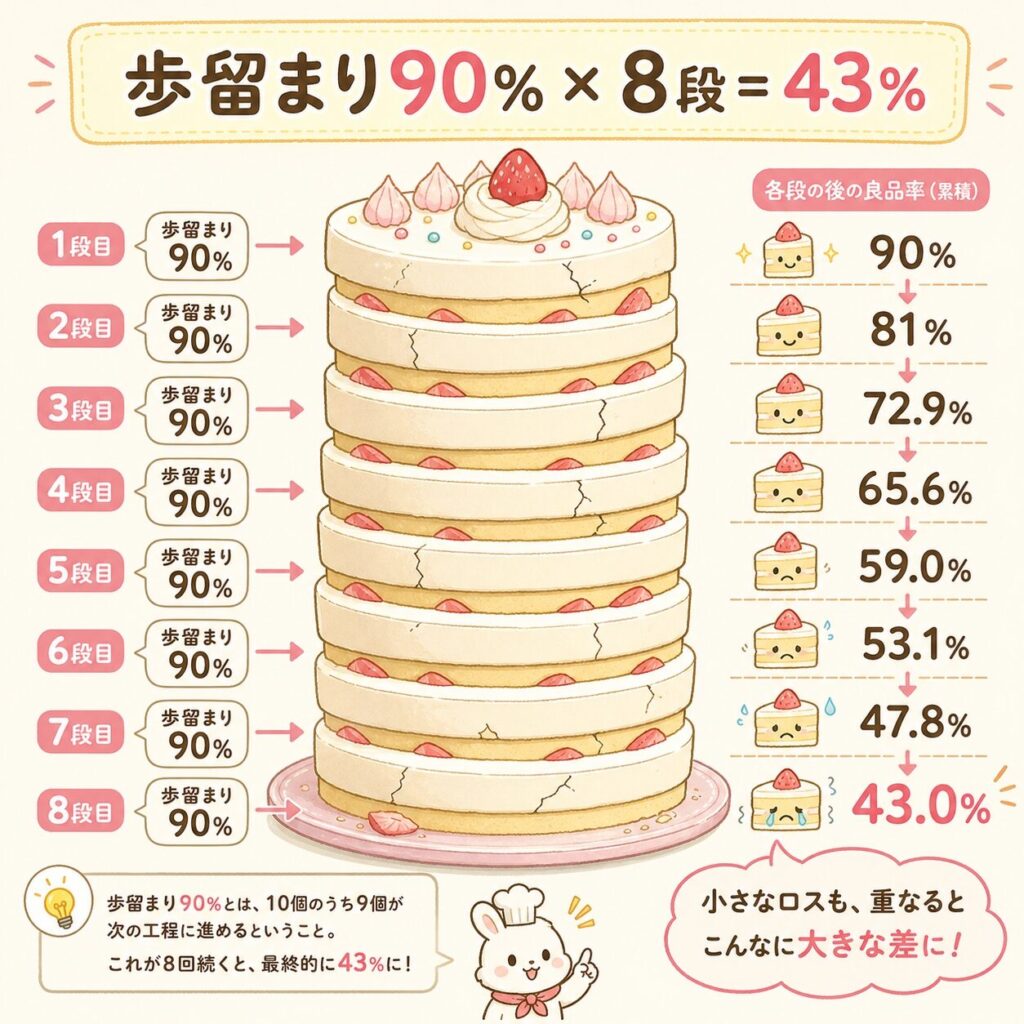
CXMTがHBMを「作れる」ことと、「採算が合う品質で量産できる」ことはまったく別の話です。最大の壁は歩留まり(良品率)です。
たとえるなら…
HBMは「8段重ねのケーキ」のようなものです。1段の生地(DRAMダイ)の歩留まりが90%なら、8段重ねた完成品の歩留まりは0.9の8乗=約43%。これがSK Hynixの言う「業界最高水準」レベル。CXMTは1段の歩留まりがまだ低いため、8段重ねると完成品が30%以下になっている可能性が指摘されています。
用語メモ:MR-MUF
Mass Reflow-Molded Underfill。SK Hynixが開発したHBM専用の封止技術で、ダイ間の隙間に液状の樹脂を流し込んで一度に固める。従来のNCF(非導電性フィルム)方式より熱伝導性に優れ、HBMの放熱を改善する。CXMTもこの技術を採用する方針と報じられている。
米国制裁とCXMT──「抜け道」のリアル
規制の網と、すり抜けるルート
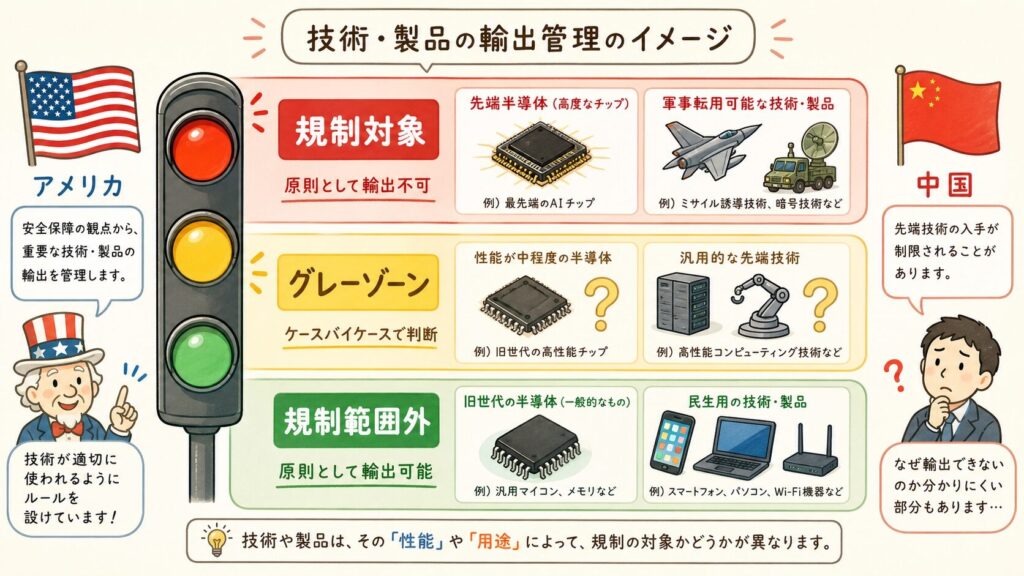
米国は2022年10月以降、中国の半導体産業に対し厳しい輸出規制を導入してきました。しかしCXMTは、現時点でエンティティリスト(禁輸対象)には正式には追加されていません(2025〜2026年時点で検討中との報道あり)。
米国規制とCXMTの位置関係
規制対象(厳格)
▸ Huaweiへの米国技術HBM販売
▸ DRAM 18nm以下の最先端製造装置(中国向け)
▸ NVIDIA H100/H200の中国向け輸出(H20等の規制版のみ可)
グレーゾーン
▸ CXMT自体(エンティティリスト追加検討中)
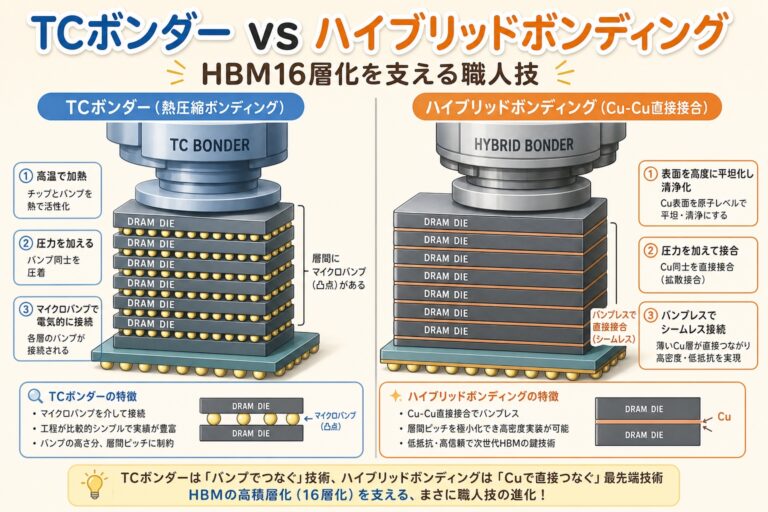
▸ 韓国メーカー経由の装置供給(ハンミ半導体のTCボンダー等)
▸ HBM2(旧世代)への規制範囲
規制範囲外(現時点)
▸ CXMTの中国国内向けDRAM販売
▸ 中国製装置(Naura、AMEC等)の使用
▸ 17nm相当のDRAM製造
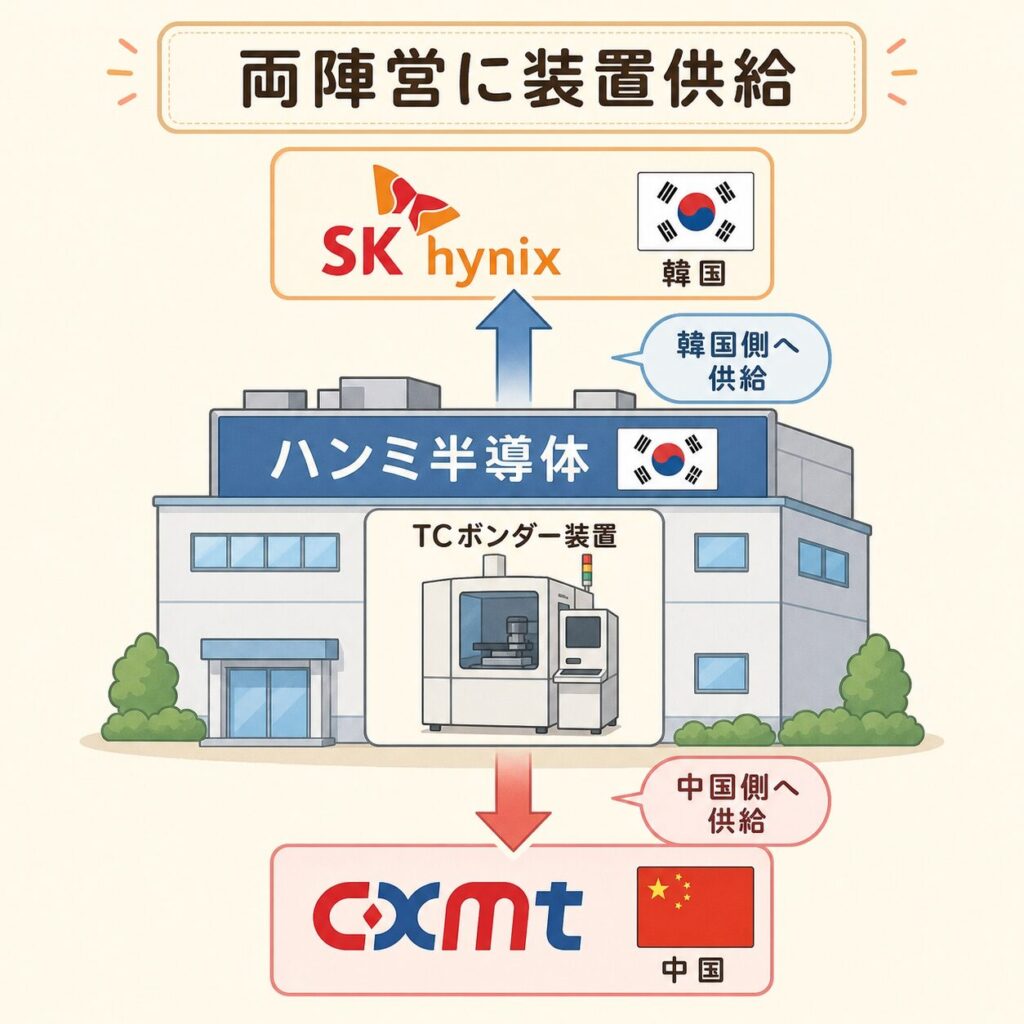
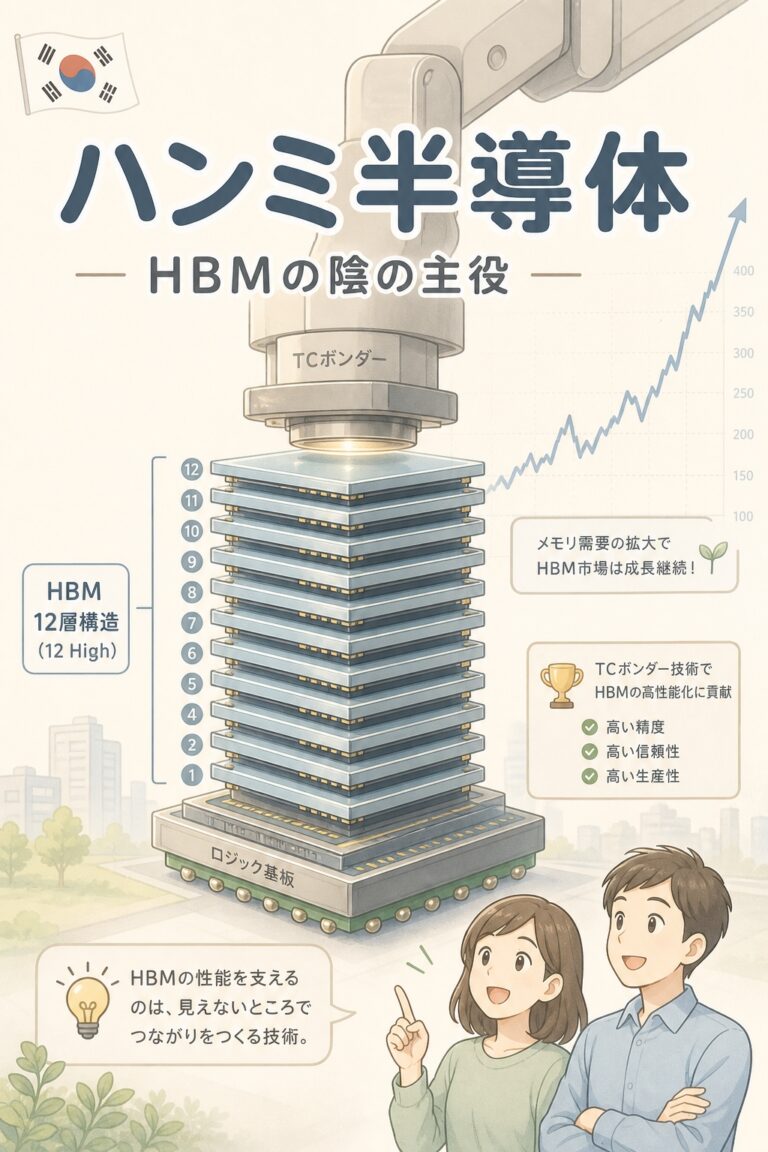
韓国 抜け道の核心:ハンミ半導体(HANMI)からの装置供給
CXMTのHBM参入を支える「裏の主役」は、韓国のハンミ半導体(042700.KQ)です。同社はHBM製造に不可欠なTCボンダー(熱圧着接合装置)で世界シェア首位を握っており、SK Hynixの主要装置サプライヤーでもあります。
2025年6月、ハンミ半導体がCXMTにTCボンダーを供給することが確認されました(業界報道)。これはSK Hynix一極依存からの多様化戦略とも、韓国企業が中国市場での収益機会を取りに来ているとも解釈できます。
投資家視点
ハンミ半導体(042700.KQ)はSK Hynix・CXMT両方への装置供給で「中国HBM参入の最大の受益者」になりうるポジション。CXMTのIPOで装置発注が加速すれば、ハンミ半導体の業績にも直接効きます。
“3強寡占”はいつまで続くのか──3つのシナリオ
読者が最も知りたいのは「結局、SK Hynixの優位は崩れるのか?」だと思います。3つのシナリオで整理しましょう。
シナリオA:3強寡占維持
見込み:2028年ごろまでの基本線
CXMTのHBM3量産が遅延し、HBM4以降は技術差で追いつけない。NVIDIAは引き続きSK Hynix・Samsung・Micronから調達。3強の利益率は維持される。
シナリオB:低位HBM価格崩壊
見込み:2027〜2029年に最も起きやすい
CXMTのHBM2/HBM3が中国市場を満たし、3強の汎用DRAM・HBM3製品の価格圧力が増大。利益率が低下するが、最先端HBM(HBM4以上)は3強寡占を維持。
シナリオC:寡占構造崩壊
見込み:起きにくい(2030年以降)
CXMTがHBM4を国内独自エコシステム(Huawei Ascend等)で量産化。中国市場の需要を完全国産化し、3強の中国向け売上が消失。世界市場でも価格競争で利益率が大幅悪化。
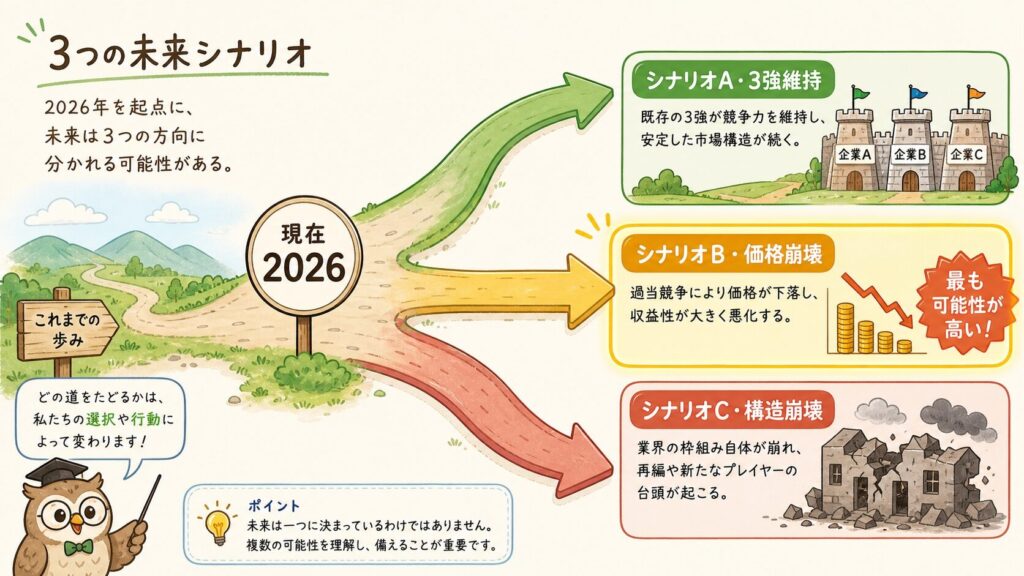
現実解:2027年以降は「シナリオB」が最も起きやすい
2028年ごろまでは3強の寡占が続く(シナリオA)と見ていますが、その先で最も起きやすいのはシナリオB(低位HBM価格崩壊)だと筆者は考えています。ここまでの数字をもとにした見立てで、理由は3つです。
理由 1
HBM4以上は技術ハードルが急上昇。ハイブリッドボンディングや12層積層は、CXMTが短期間で追いつけるレベルではない。最先端HBMは引き続き3強の独占領域。
理由 2
中国の国内市場は十分に大きい。Huawei、Alibaba、Baiduだけで世界AIサーバー需要の20%超。CXMTはこの「囲い込まれた市場」で量産経験を積みつつ、3強の汎用DRAM・低位HBM事業を侵食。
理由 3
米国制裁の二面性。制裁はCXMTの最先端アクセスを遅らせる一方で、中国国内市場を3強から切り離す。結果として「世界の二分化」が進み、3強は西側市場、CXMTは中国市場、という棲み分けが定着する可能性が高い。
ポイント
「3強寡占の崩壊」は近い将来には起きない。しかし「3強の利益率がじわじわ削られる」シナリオは十分に現実的。投資家にとっては「SK Hynixを買えば永遠に儲かる」という単純な構図ではなくなりつつあります。
あわせて読みたい
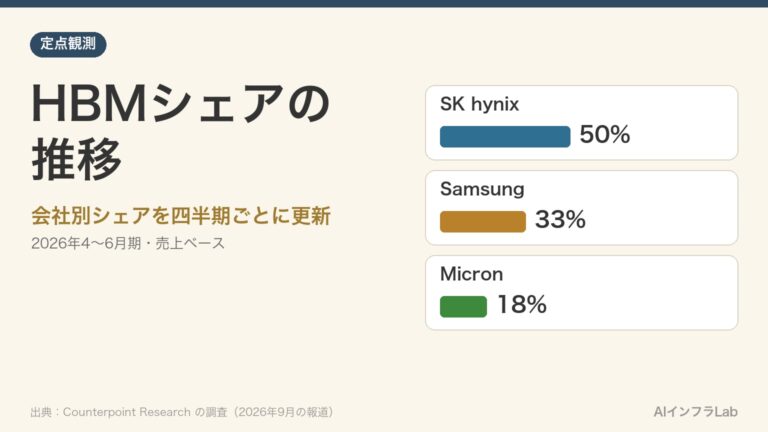
HBMシェアの推移|SK hynix・Samsung・Micronの会社別シェアを四半期ごとに更新【定点観測】
3強のHBMシェアは今どうなっている?
時点の注意:この節は、2026年10月14日に、上場の後に公表・報道された数字で書き直しました。上場の前に報じられていた評価額などの見込みは載せていません。株価は日々動くので、今の値は取引所の情報で確かめてください。
CXMTの上場(2026年7月)──調達した資金と、まわりへの影響
科創板への上場で、何がわかったか
CXMTは2026年7月27日に、上海証券取引所の科創板(STAR Market)に上場しました(上場した会社の名前は長鑫科技集団、証券コード 688825)。公募の価格は1株8.66元で、超過割当を使う前の調達額は約579億元(約86億ドル)です。中国本土の半導体の会社の公募としては、過去最大と報じられています。
| 項目 |
中身 |
| 上場した日・市場 | 2026年7月27日、上海証券取引所 科創板(688825) |
| 公募の価格 | 1株 8.66元(申し込みは2026年7月16日) |
| 調達額 | 約579億元(約86億ドル。超過割当を使う前) |
| 資金の使い道(計画) | 約295億元を、メモリのウェーハの量産ラインの技術の改造・DRAMの技術の更新・DRAMの先の技術の研究開発に充てる。HBMだけの計画としては示されていない |
| 上場の日の終値 | 49.00元(公募の価格より465.82%高い)。株価はその後も動くので、今の値は取引所の情報で確かめる |
上場の後に見るところ
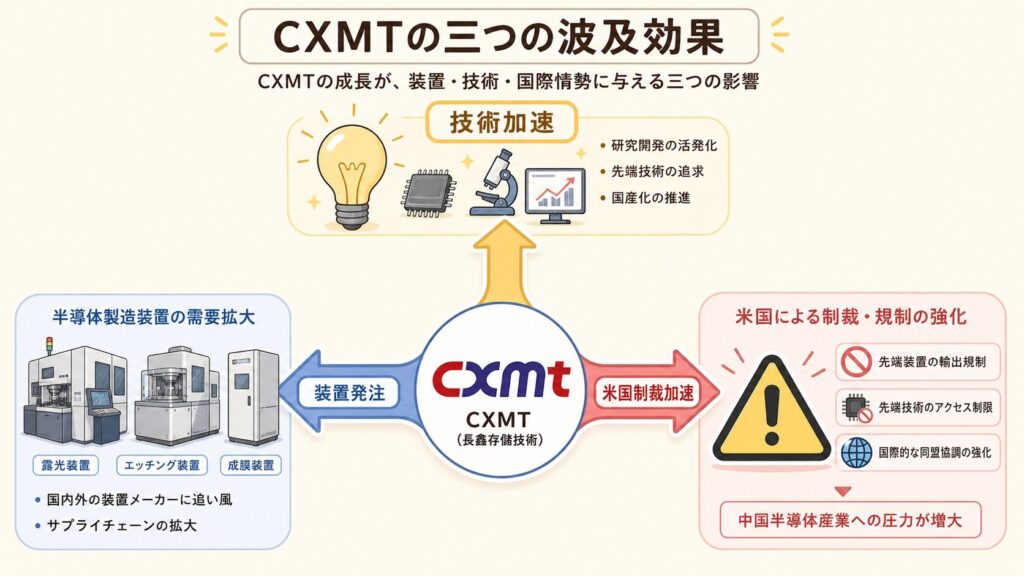
① 資金はDRAMが中心
調達した資金の計画は、DRAMの量産ラインの改造と研究開発が中心です。HBMを商用で量産するには、積層・パッケージ・検査と、顧客の認定がまだ要ると報じられています。
② 製造装置の会社の受注
ラインの改造には製造装置が要ります。どの会社の受注にどれだけ表れるかは、各社の決算の地域別(中国向け)の売上で確かめます。
③ 米国の輸出規制
大きな資金を得た中国のメモリの会社に対して、米国の輸出規制がどう変わるかも見どころです。規制の変更は、米国商務省の発表で確かめます。
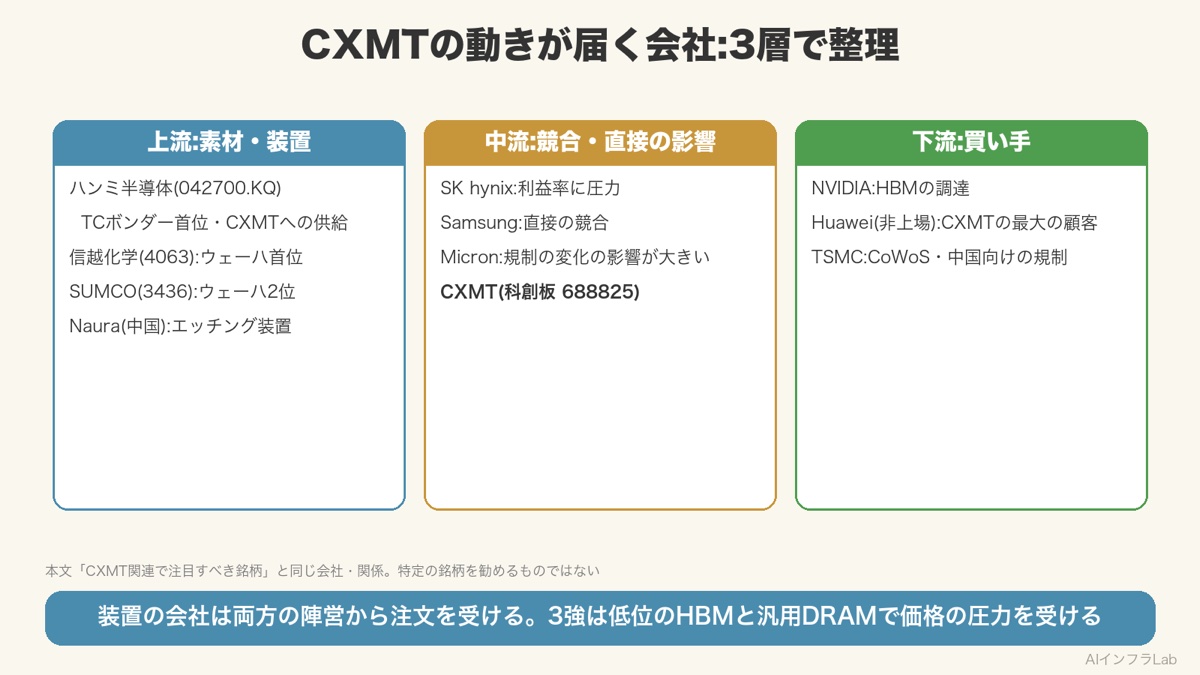
CXMT関連で注目すべき銘柄
CXMTの動きは、世界の半導体サプライチェーン全体に波及します。3層に分けて整理しましょう。
上流:素材・装置
- ハンミ半導体(042700.KQ):TCボンダー首位・CXMT供給確認
- 信越化学(4063):シリコンウェーハ世界首位
- SUMCO(3436):シリコンウェーハ世界2位
- Naura(中国):エッチング装置・国産化加速
中流:競合・直接影響
- SK Hynix(000660.KS):HBM首位・利益率に圧力
- Samsung Electronics(005930.KS):HBM追撃中・直接競合
- Micron(MU):米国唯一・規制環境変化のインパクト大
- CXMT(上海・科創板 688825):本記事の主役
下流:影響を受ける買い手
- NVIDIA(NVDA):HBM調達戦略への影響
- Huawei(非上場):CXMT最大顧客
- TSMC(TSM):CoWoS需要・中国向け規制の影響
投資判断の注意
本記事は投資推奨ではありません。CXMT関連のテーマは地政学リスクが大きいため、エンティティリスト追加・米中合意の動きで急変する可能性があります。投資判断はご自身の責任で。
あなたにとっての意味──投資家・学生・技術者の視点
投資家の方へ
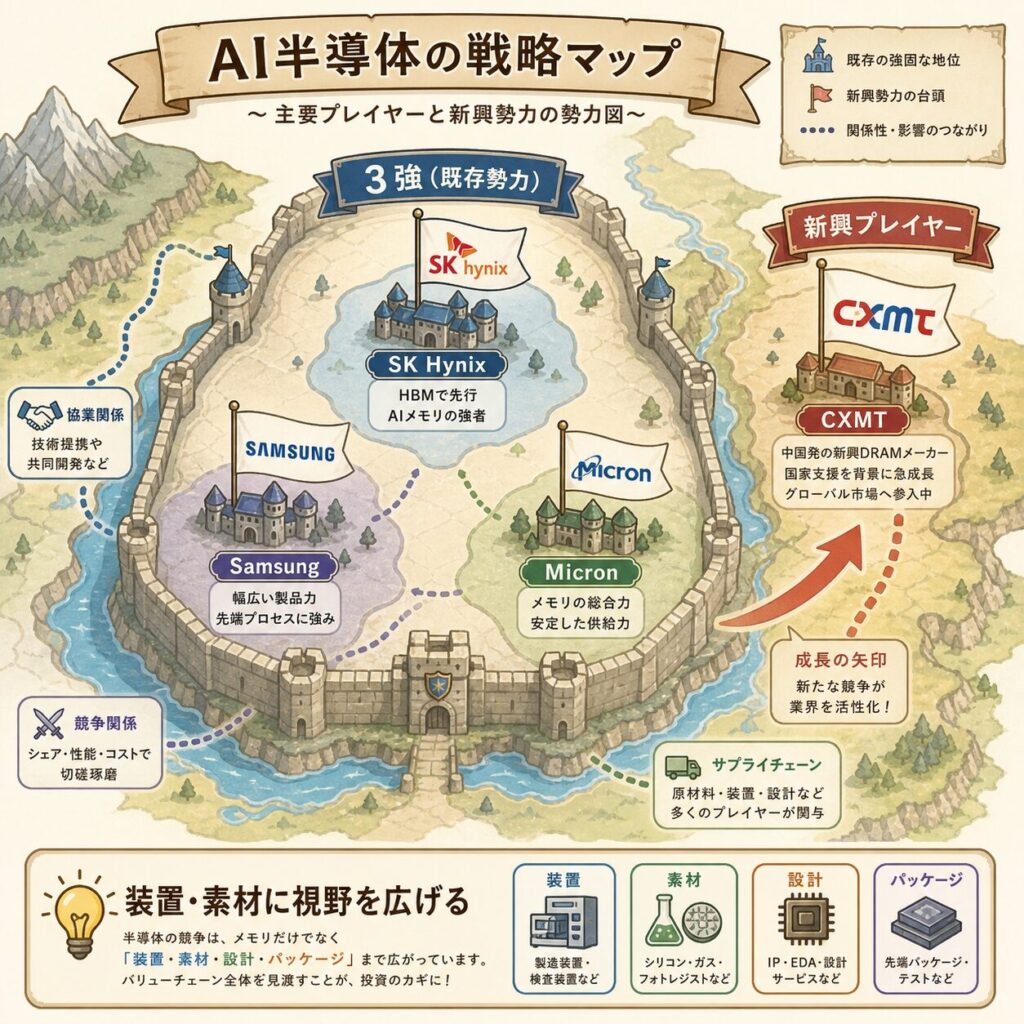
CXMTは「SK Hynix一強の構造」を揺さぶる最大のワイルドカードです。SK Hynix・Samsung・Micronを保有する場合、2026〜2028年にかけて利益率が圧迫される可能性を織り込むべき。一方、ハンミ半導体(042700.KQ)など装置メーカーは両陣営から発注を受けて恩恵を受ける構造。「直接競合」だけでなく「装置・素材の上流」に視野を広げるのがCXMT時代の投資戦略です。
学生の方へ
CXMTのような中国メモリ企業の急成長は、半導体産業の「地政学化」を象徴しています。半導体エンジニアを目指す場合、純粋な技術力だけでなく、地政学・サプライチェーン・国際法の知識が必須になりつつあります。中国市場での競争激化は、日本企業(信越化学、SUMCO、東京エレクトロン等)にとって「中国向けと西側向けの二重戦略」を意味し、新しいキャリア機会を生んでいます。
技術者の方へ
CXMTの追い上げは、半導体製造の「技術ノウハウの価値」を再確認させます。SK Hynixの優位はDRAM線幅だけでなく、歩留まり・パッケージング・量産経験の総合力です。同じ装置を買っても、同じ性能のHBMは作れない。これは日本の素材メーカー(レゾナック、信越化学等)の「ノウハウの厚み」が産業競争力の源泉である理由でもあります。
よくある誤解を整理する
| よくある誤解 |
実際はこう |
| 「CXMTがHBM作るなら、SK Hynixは終わり」 |
技術格差は約3年あり、最先端HBM(HBM4以上)は3強寡占を維持。影響を受けるのは低位HBM・汎用DRAM市場。 |
| 「米国制裁があるからCXMTは成功しない」 |
CXMT自体はエンティティリスト未追加(検討中)。韓国経由の装置調達で技術蓄積中。中国国内市場だけで十分大きい。 |
| 「CXMT=低品質・安かろう悪かろう」 |
2024年からHBM2の量産を開始。世界最先端ではないが、中国国内のAIサーバー需要には十分対応。Huawei Ascendの主要部品。 |
| 「CXMTのIPOは中国国内だけの話」 |
上場で得た資金の計画はDRAMの量産ラインの改造と研究開発が中心。製造装置や材料の会社の受注を通じて海外の会社にも関わりうるが、どこまで表れるかは各社の決算で確かめる。 |
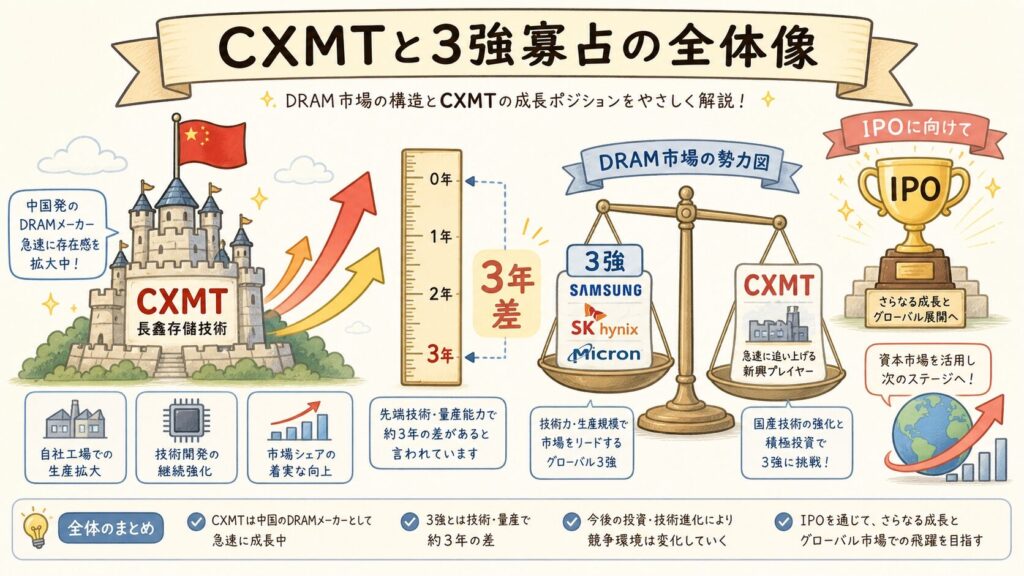
まとめ:CXMTと3強寡占の全体像
この記事のまとめ
① CXMTとは:中国最大のDRAMメーカー。安徽省合肥市本拠、2016年設立、国家戦略で急成長。
② HBM参入状況:HBM2は2024年量産済み(中国国内向け)。HBM3は2026年量産計画(やや遅延の可能性)。
③ 技術格差:SK Hynixと比較して約3年遅れ。最大の課題は歩留まり。
④ 制裁対応:エンティティリスト未追加(検討中)。ハンミ半導体からのTCボンダー調達などで技術蓄積中。
⑤ 3強寡占の行方:短期的には維持(〜2028年)。中期的には低位HBM価格圧力で利益率に影響。長期的に世界市場の二分化が進む。
⑥ 上場:2026年7月27日に科創板へ上場し、約579億元を調達(超過割当を使う前)。資金の計画はDRAMのラインの改造と研究開発が中心。
よくある質問(FAQ)
Q. CXMTのHBMはNVIDIAに採用されますか?
A. 現時点(2026年)では採用される可能性は極めて低いです。技術水準がNVIDIAの要求に達しておらず、米国制裁の地政学的リスクも大きいため。CXMTのHBMは主にHuawei Ascend等の中国国産AI半導体向けに供給されています。
Q. CXMTのIPOに日本から投資できますか?
A. CXMTは2026年7月27日に上海証券取引所の科創板(STAR Market)に上場しました。中国本土の株式の売買には制度上の制限があるため、取り扱いの有無は各証券会社に確かめる必要があります。この記事は売買を勧めるものではありません。
Q. CXMTは「中国のサムスン」になれますか?
A. 「中国国内市場のサムスン」にはなる可能性が高いですが、「世界のサムスン」になるには制裁・技術・歩留まりの3つの壁を超える必要があります。最も現実的なシナリオは、中国市場を独占しつつ、世界市場では3強の利益率に圧力をかける「第4の勢力」としての定着です。
Q. CXMTとはどんな会社ですか?
A. 中国の合肥市に本社を置く中国最大のDRAMメーカーです。2026年7月に上海の科創板に上場し、HBMの開発も進めています。
Q. CXMTはHBMを量産していますか?
A. 開発を進めている段階で、商用の量産には積層や検査、顧客の認定でさらに進展が必要と報じられています。
免責事項:本記事は、技術と産業の構造を理解するための情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。社名・証券コードや、株価・業績などの数値は、記事中に示した時点の公開情報にもとづきます。投資判断は、ご自身の責任と最新の一次情報(IR・有価証券報告書など)にもとづいて行ってください。
この記事のテーマを、本でもっと深くPR(アフィリエイト広告)
CXMTの挑戦を、半導体業界の全体の中で位置づけたい方に。本書(ダイヤモンド社)は、半導体産業の構造と関連企業を製造工程から整理した本で、IDM・ファブレス・ファウンドリー・OSATの関係から、工程ごとの装置・材料の代表的メーカーまでを取り上げ、世界の半導体トップ企業38社の解説の章もあります。
¥2,420 (2026/10/07 01:14時点 | Amazon調べ)
 ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ
気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
関連する企業と技術をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ
記事の更新情報を受け取りたい方へ
新しい記事が公開されたら、Xアカウント @shirasusoloでお知らせします。AI半導体×投資の構造を一緒に学んでいきましょう。



コメント