30秒でわかる答え
ガラスコア基板(パッケージ基板の芯をガラスにした次世代の基板)で、日本電気硝子(5214)はガラスの素材そのもの、住友化学は韓国の子会社の東友ファインケムを通じてガラス基板の加工を担う立場にあります。
住友化学側は、サムスン電機との合弁「GlaSSEM」で量産に向けて動いています。ガラスの素材ではAGCや米コーニングなども競い、基板を作る側にはSKCの子会社Absolicsなどがいます。(この記事は売買を勧めるものではありません)
よく調べられることと、答えのある節
- ガラス基板のメーカー:素材は日本電気硝子・AGC・米コーニング、基板を作る側は住友化学とサムスン電機の合弁GlaSSEMやSKCの子会社Absolicsです(メーカーの層の表)
- 日本電気硝子の役割:独自のガラスセラミックスコア基板「GCコア」で、515×510mmから600mm角への大型化を進め、2028年度までの販売開始を目指しています(2社の役割分担)
- 住友化学の役割:韓国の子会社・東友ファインケムを通じて、サムスン電機との合弁GlaSSEMで基板の量産に向けて動いています(2社の役割分担)
- 将来性とリスク:規格が決まっていない立ち上がりの時期で、採用の時期は使う側の会社ごとに違います(将来性とリスク)
この2社の立ち位置:AIインフラ > 半導体材料(ガラス素材) > 日本電気硝子・住友化学
▼ サプライチェーン(上流→下流)
ガラス素材 ←ココ
基板加工・パッケージ
GPU・HBM(統合)
サーバー・DC
クラウド・AIサービス
▼ 関わる技術領域
ガラスコア基板
先端パッケージ
ガラスインターポーザー
パネル移行
一言でいうと:サプライチェーンの”最上流(素材)”で、次世代パッケージの「土台となるガラスそのもの」の蛇口を握る2社。ここが供給できないと、その先の基板・チップが作れない。
ガラス基板のメーカー(素材・基板・使う側)
「ガラス基板 メーカー」と調べると、ガラスの会社と基板の会社が混ざって出てきます。ガラスコア基板の流れを3つの層に分けると、会社ごとの立場がはっきりします。
| 層 | 何をするか | 主な会社 |
|---|
| ガラスの素材 | 反りにくく、加工しやすいガラスの板を作る | 日本電気硝子(5214)・AGC(5201)・コーニング(米国)など |
| 基板の製造・加工 | ガラスに穴(TGV)をあけ、配線の層を重ねて基板にする | 住友化学(東友ファインケム)とサムスン電機の合弁GlaSSEM、SKCの子会社Absolics(米国の工場)など |
| 使う側 | AIチップなどのパッケージに採用する | Intel・サムスンなど(採用の時期は会社ごとに違う) |
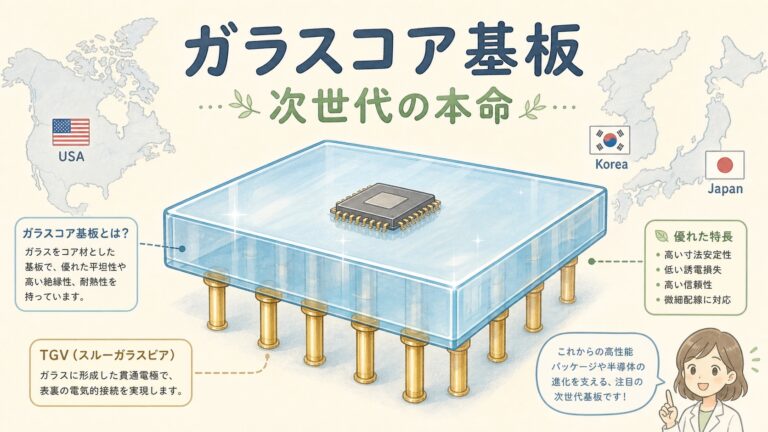
ポイント:日本電気硝子は「素材の層」、住友化学は「基板の層」で関わるので、同じガラスコア基板でも競合する相手が違います。ガラスコア基板そのものの仕組みは
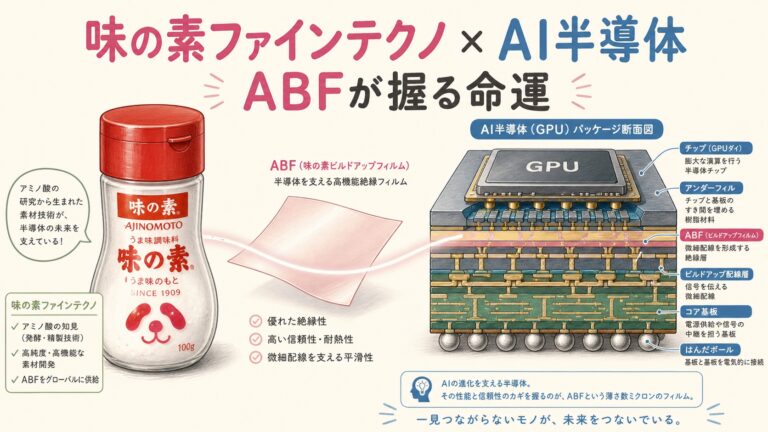
ガラスコア基板とは、今の主流のABF基板は
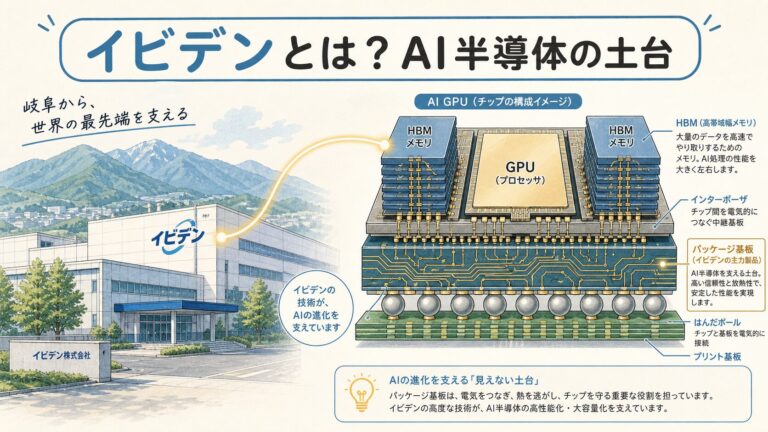
イビデンとはで解説しています。

ガラスコア基板が注目される理由
現在のAI半導体パッケージの”土台(コア基板)”は、主に樹脂(ガラスエポキシなど)で作られています。しかしAIチップが大型化・高密度化するにつれ、樹脂には限界が見えてきました。そこで注目されているのがガラスをコアに使う「ガラスコア基板」です。
今:樹脂コア基板
・大型化すると反りやすい
・熱で伸び縮みしやすい(熱膨張が大きい)
・微細な配線に限界
・AIチップの大型化に追いつきにくい
⬜ 次:ガラスコア基板
・剛性が高く反りにくい
・熱で伸び縮みしにくい(低熱膨張)
・平坦で微細配線に向く
・大型パネル化・高密度化に有利
Intelが2020年代後半にガラス基板を採用する方針を示したことで、業界全体が一気にこの方向へ動き出しました。そして、この基板を作るにはまず「ベースとなるガラス素材」が必要です。ここに日本の2社が登場します。
たとえるなら…
AIチップ作りを「高層ビルの建設」に例えると、ガラスコア基板はビルの”基礎(土台)”です。今までは木の土台(樹脂)だったのを、地震にも重さにも強い石の土台(ガラス)に変えようとしている。そして日本電気硝子や住友化学は、その「石そのものを供給する採石場」のポジションにいます。土台の質が悪ければ、どんなに立派なビル(GPU)も建ちません。

日本電気硝子と住友化学の役割分担
この2社は「競合」というより、異なる戦い方で同じガラス基板市場を攻める2つの陣営です。まず、それぞれの立ち位置を整理しましょう。
日本電気硝子(5214)
立ち位置:ガラス素材の専業メーカー(自社ブランド型)
武器:独自の「GCコア(ガラスセラミックスコア基板)」。CO₂レーザーでの穴あけ(ビア加工)に対応し、大型化を推進。
戦略:自社技術で515×510mm→600mm角へと大型化し、2028年度までに販売開始を目指す。
住友化学(+東友ファインケム)
立ち位置:総合化学メーカー(合弁・連携型)
武器:韓国子会社・東友ファインケムが持つガラスハンドリング技術・大面積対応設備。
戦略:サムスン電機と合弁「GlaSSEM」を設立し、基板の設計・量産までを一気通貫で狙う。
ポイント:戦い方が正反対
日本電気硝子は「自社の技術ブランドで直球勝負」、住友化学は「顧客(サムスン電機)と組んで供給網に食い込む」。同じガラス基板でも、前者は”素材の作り込み”、後者は”顧客との一体化”で攻める。この違いを押さえると、2社を混同しなくなります。
用語メモ:GCコア(ガラスセラミックスコア基板)
日本電気硝子の次世代半導体パッケージ向けガラスコア基板ブランド。ガラス特有の寸法安定性・低熱膨張を活かし、高密度配線や薄型化に対応する。CO₂レーザーでの微細貫通穴(ビア)加工に対応しているのが特徴。

日本電気硝子(5214)の業績
日本電気硝子(5214)の業績サマリー
※2026年12月期・会社予想(報道ベース)/出典:日経報道。数値・株価は執筆時点の公開情報であり変動します。
売上高(26年予想)
約3,200億円
前期比 +2.8%
営業利益(26年予想)
約330億円
前期比 −3.3%
ガラスコア基板
新規・成長期待
2028年度 販売目標
ここで注意したいのは、ガラスコア基板はまだ「これから立ち上がる新規事業」だということ。日本電気硝子の現在の業績は、ディスプレイ用や電子用の特殊ガラスが主力で、ガラスコア基板の売上貢献はこれからです。つまり株価が注目されているのは、「今の業績」ではなく「将来の期待」の色合いが強い点を理解しておく必要があります。
たとえるなら…
日本電気硝子は「老舗のガラス職人」です。テレビやスマホのガラスで長年食べてきた実力者が、いま「AI半導体という新しい大口注文」に向けて腕を磨いている段階。実際に注文が本格的に入るのは数年後で、今の株価はその”期待の先取り”という側面があります。

何が起きたか(2026年7月・サムスン合弁報道)
住友化学の韓国子会社・東友ファインケムがサムスン電機と合弁を設立。サムスン電機66%+東友34%、本社は韓国・平沢市、資本金約500億円、2027年度下期に供給体制整備を目標。報道を受け住友化学株は急反発した(各種報道)。
※株価は過去の実績であり、将来を保証しません。売買を推奨するものではありません。
この合弁が重要なのは、「素材を作れる技術」と「基板を量産できる顧客(サムスン電機)」が直結した点です。素材メーカーにとって最大の壁は「誰が買ってくれるか」ですが、世界有数の基板メーカーであるサムスン電機と組むことで、その出口が確保されました。次章以降で、なぜこれが構造的に強いのかを分解します。

ガラス素材メーカーの強み
なぜ日本連合が強いのか?(3段で分解)
① 根拠(事実)
ガラスコア基板の”素材”を安定供給できるのは、コーニング・AGC・ショット・日本電気硝子など世界でごく少数の特殊ガラスメーカーだけ。日本電気硝子は大型化(600mm角)で先行し、住友化学はサムスン電機との合弁で量産出口を確保した。
② 構造(なぜそうなるか)
半導体用ガラスは、大面積で反りがなく、均一で欠陥ゼロに近い品質が求められる。これは薄型ガラスの成形・組成設計・大面積ハンドリングという長年の蓄積がないと作れない。ディスプレイ用ガラスで培った技術が、そのまま参入障壁になる。
③ 持続性(崩れないか)
ガラス基板が本格普及すれば需要は構造的に拡大。ただし普及の時期・歩留まり・規格が定まっていない黎明期のため、どの技術方式が主流になるかによって勝者が変わる可能性がある。先行投資が実を結ぶかは今後の量産化次第。
たとえるなら…
半導体用ガラスは「一切の気泡や歪みが許されない、超巨大な一枚板」です。窓ガラスなら少しの歪みは気になりませんが、AIチップの土台では原子レベルの平坦さが要求される。この”完璧なガラスを大きく作る”技術は、一朝一夕にはマネできない。だから素材メーカーが少数に絞られ、そこに強い堀(Moat)が生まれます。

AGC・コーニングなど競合との違い
ガラスコア基板は世界的な開発競争の真っ最中です。プレイヤーを「素材レイヤー」で整理すると、日本電気硝子の立ち位置が見えてきます。
競合ポジショニング(ガラス基板”素材”)
日本電気硝子
GCコア
大型化(600mm角)で先行。専業ガラスの実力
AGC
総合力
世界最大級ガラス。光導波路等も併せ持つ
コーニング(米)
実績
スマホガラスの雄。ガラス技術の総本山
※このほかショット(独)等も参入。ガラス基板は規格が未確立で、各社の得意領域が異なる黎明期。
そして忘れてはいけないのが、「素材」の下流には「基板加工」の企業がいることです。ここで日本の後工程材料・基板メーカーとの関係が立体的になります。
ガラス基板のサプライチェーン(誰が何を担うか)
① ガラス素材
日本電気硝子・AGC・住友化学連合
→
→

ガラス基板の大型化とパネル移行
ガラス基板の勝敗を分ける最大のポイントが「どれだけ大きく作れるか」です。AIチップが大型化するにつれ、基板も大きなパネルで一括生産する方が効率が良くなります。日本電気硝子はこの大型化で先行しています。
2025年内 開発
515×510mm
大型パネルサイズ
→
2028年度 販売目標
600×600mm
世界最大級の角型
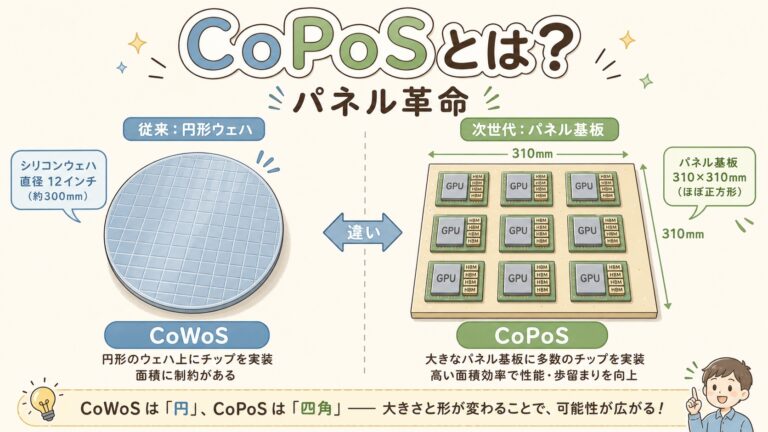
なぜ大型化が重要かというと、後工程が「丸いウェハー」から「四角い大型パネル」へ移行する流れ(パネルレベルパッケージ化)と直結しているからです。四角いパネルは面積を無駄なく使え、大きなチップを効率よく量産できます。ガラスは平坦で反りにくいため、この大型パネル化に最も向いた素材とされています。
ポイント
「ガラスへの転換」と「パネルへの大型化」は同じ方向を向いた2つの波。この2つが重なるところに、日本電気硝子や住友化学連合のチャンスがあります。大きく・平らで・反らないガラスを供給できる企業が、次世代パッケージの土台を握ることになります。

ガラスコア基板2社の将来性とリスク
ガラスコア基板は将来性が大きい一方、まだ本格量産が始まっていない黎明期の技術です。追い風とリスクを必ずセットで見ておきましょう。
追い風(成長ドライバー)
- Intelなど大手がガラス基板採用へ動き、市場が本格立ち上げ期に
- AIチップの大型化・パネル移行という構造的追い風
- サムスン電機との合弁で量産出口を確保(住友化学連合)
- 素材を作れる企業が世界で少数=希少性が高い
逆風・リスク
- 本格量産・普及の時期がまだ不透明(数年先の話)
- 規格が未確立で、どの技術方式が主流になるか不確定
- ガラスは割れやすく、量産の歩留まりが課題
- 「期待先行」で株価が動きやすく、変動リスクが大きい
- コーニング・AGC等との激しい素材競争
つまり、追い風は「AI・大型化という大きな流れ」、逆風は「まだ量産が始まっていない黎明期特有の不確実性」です。特に株価は実際の売上ではなく将来期待で動きやすいため、テーマ性で急騰・急落しやすい点に注意が必要です。

あなたにとっての意味&よくある誤解
あなたにとっての意味
投資家の方へ:
日本電気硝子は「今の業績」より「将来のガラス基板期待」で見られている点を理解してください。決算ではガラスコア基板の受注・量産スケジュールの進捗が最重要指標。住友化学の場合はガラス基板は事業の一部にすぎないため、全社業績への影響度は限定的です。テーマ性で変動しやすいので両面評価を。
就活・転職の方へ:
「ガラスメーカー=地味」というイメージは古いです。素材開発(ガラス組成・成形・分析)や大面積プロセス技術は、AI半導体の最前線で求められています。面接では「ガラスがなぜ次世代基板に必要か」を語れると強い。
技術者の方へ:
ガラスコア基板は「素材→ビア加工→配線→チップ統合」という長い工程の最上流。CO₂レーザービア加工や大面積ハンドリングなど、材料と装置が交差する領域です。自社がどの工程で関わるかを整理すると全体像が掴めます。
| よくある誤解 |
実際は |
| 日本電気硝子と住友化学は競合 |
立ち位置が異なる。前者は自社ブランドGCコア、後者はサムスン電機との合弁。同じ波に異なる戦い方で乗る |
| 合弁は「住友化学とサムスン」 |
正確には住友化学の韓国子会社「東友ファインケム」が34%出資、サムスン電機が66% |
| ガラス基板はもう主流になった |
まだ本格量産前の黎明期。普及時期・規格・歩留まりに不確実性が残る |
| 株価上昇=業績が絶好調 |
現在の業績貢献はこれから。将来期待による面が大きく、変動リスクも高い |
よくある質問(FAQ)
Q. ガラスコア基板のメーカーにはどこがありますか?
A. 素材では日本電気硝子・AGC・コーニング、基板の製造ではGlaSSEM(住友化学系とサムスン電機の合弁)やAbsolicsなどがあります。
Q. 日本電気硝子はガラスコア基板で何をしていますか?
A. ガラスコア基板の芯になる、反りにくく加工しやすいガラスの素材を作り、大きなサイズに対応した製品の開発を進めています。
まとめ
- ガラスコア基板は、AI半導体パッケージの土台を樹脂からガラスへ置き換える次世代技術
- その最上流「ガラス素材」を握るのが日本電気硝子(5214)と住友化学連合
- 日本電気硝子は独自のGCコアで大型化(600mm角)をリード、2028年度販売目標
- 住友化学は韓国子会社・東友ファインケムを通じサムスン電機と合弁「GlaSSEM」を設立し量産出口を確保
- 強みは大面積・高品質ガラスを作れる企業が世界で少数という希少性
- リスクは黎明期特有の不確実性(普及時期・規格・歩留まり)と株価の期待先行。両面で評価を
Q. 日本電気硝子はどんな会社ですか?
ディスプレイ用や電子用の特殊ガラスを手がける専業ガラスメーカーです。近年は次世代半導体向けのガラスセラミックスコア基板「GCコア」を開発し、AIパッケージ用ガラスの本命企業として注目されています。
Q. 住友化学とサムスンの合弁はどんな内容ですか?
住友化学の韓国子会社・東友ファインケムがサムスン電機と合弁会社「GlaSSEM(仮称)」を設立します。サムスン電機66%+東友34%、韓国・平沢市が本社で、2027年度下期に供給体制整備を目標としています(2026年7月発表)。
Q. 競合はどこですか?
ガラス素材ではコーニング(米)、AGC、ショット(独)などが競合。基板加工まで含めるとサムスン電機やイビデンなども関わります。規格が未確立の黎明期で、各社の得意領域が異なります。
Q. ガラスコア基板はいつ普及しますか?
2020年代後半からの採用拡大が見込まれていますが、本格的な量産・普及の時期はまだ不透明です。日本電気硝子は2028年度までの販売開始、住友化学連合は2027年度下期の供給体制整備を目標としています。
免責事項:本記事は日本電気硝子(5214)および住友化学のガラスコア基板事業を理解するための情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。株価・業績数値・事業計画は執筆時点の公開情報(決算資料・報道等)に基づき、将来の成果を保証しません。ガラスコア基板は黎明期の技術であり、量産化・普及には不確実性が伴います。投資判断は必ずご自身の責任と最新の一次情報(IR・有価証券報告書等)に基づいて行ってください。
この記事のテーマを、本でもっと深くPR(アフィリエイト広告)
ガラス基板が注目される理由を、光電融合の側からも知りたい方に。本書(日経BP)は、日経クロステック・日経エレクトロニクスの記者2人が、光電融合を市場動向・中核技術・主要プレーヤー・部素材の4章で解説した本で、部素材の章に「パッケージ基板 ガラス基板台頭、ラピダスはRDLに活路」「材料地図」などの節があります。
楽天ブックス
¥3,300 (2026/11/01 08:16時点 | 楽天市場調べ)
 ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ
気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
関連する企業と技術をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ





コメント