30秒でわかる答え
SUMCO(サムコ、東証プライム・3436)は、半導体の土台になるシリコンウェーハを作る専業メーカーで、信越化学工業に次ぐ世界2位の規模です。
AI向けの先端品に使う直径300mmのウェーハは堅調な一方、200mm以下の汎用品は在庫の調整が続き、2025年12月期は赤字でした。株価は先の需要を見て動くため、決算と株価の動きが食い違って見えることがあります。
「SUMCOは赤字なのに、なぜ株価が18年ぶり高値なの?」──2026年、多くの投資家がこの矛盾に首をかしげました。あなたも、こんなふうに感じていませんか?
こんな悩みはありませんか?
- SUMCOって何の会社? シリコンウェーハって何?
- 需要低迷・赤字と聞くのに、株価は急騰している…どっちが本当?
- 信越化学と同じウェーハ大手なのに、なぜSUMCOだけ赤字なの?
- AIで回復すると言われるけど、いつ・どこが回復するの?
この記事でわかること
- SUMCOがAIインフラのどこに位置するか(座標)
- 「赤字なのに株価急騰」を生む二極化(300mm vs 200mm)の構造
- 信越化学との決定的な違い(専業か多角化か)
- 「AI回復シナリオ」の中身とタイミング
- 専業メーカーゆえの強み(Moat)とリスク
先に結論(企業サマリー)
SUMCO(3436)を一言でいうと、シリコンウェーハ世界2位の”専業メーカー”です。半導体はすべて「シリコンウェーハ」という円盤の上に作られるため、SUMCOはAI半導体の”最も土台の素材”を握っています。いま同社は「2つの顔」を持っています。ひとつはAIで急拡大する300mm(12インチ)先端品、もうひとつは在庫調整で低迷する200mm以下の旧世代品。この二極化のため、足元は赤字なのに、市場は「2027年以降のウェーハ供給不足=将来の値上げ」を先取りして株価が急騰しました。「現在の赤字」と「将来の期待」がせめぎ合うのが、今のSUMCOです。
この企業の立ち位置:AIインフラ > 半導体材料(シリコンウェーハ) > SUMCO
▼ サプライチェーン(上流→下流)
シリコンウェーハ(素材の最上流)←ココ
前工程(回路形成)
後工程・パッケージ
GPU・HBM
サーバー・DC
▼ 関わる技術領域
シリコンウェーハ
CZ法・単結晶
エピタキシャル
300mm/200mm
一言でいうと:すべての半導体の”出発点”となる円盤(ウェーハ)を作る、サプライチェーンの最も上流。ここが止まれば、その先のGPUもHBMも1個も作れない。

そもそもSUMCOは何を作っているのか?
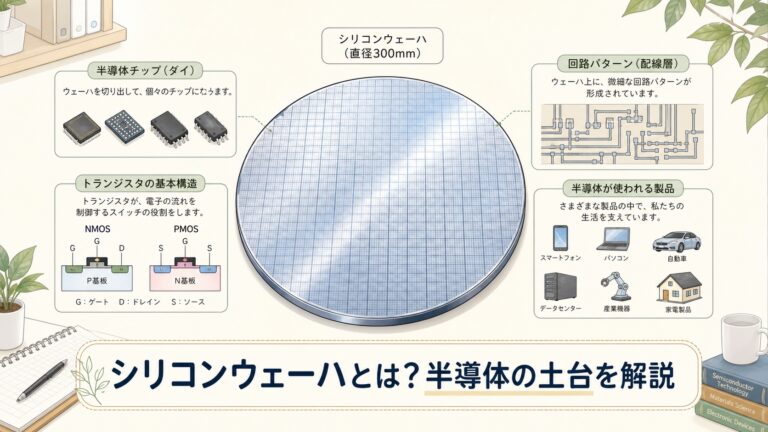
SUMCOが作るのは「シリコンウェーハ」という、鏡のように磨き上げられたシリコンの円盤です。半導体は例外なく、このウェーハの表面に回路を刻んで作られます。つまりウェーハは、すべての半導体の”キャンバス(土台)”です。
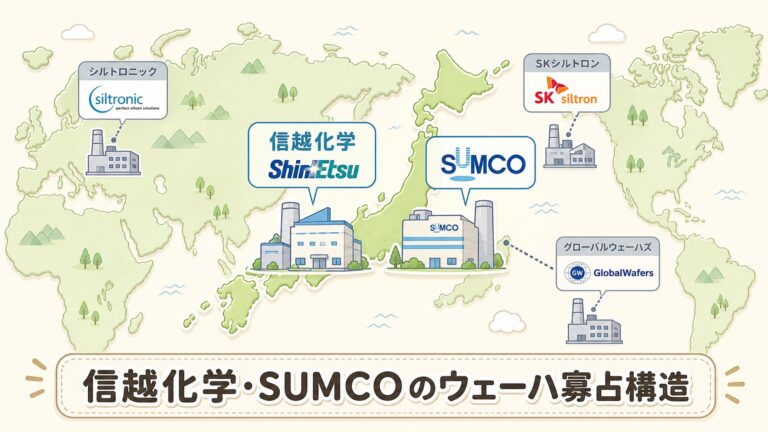
このウェーハ市場は、日本の2社が支配しています。信越化学が世界1位、SUMCOが世界2位。2社だけで世界シェアの半分以上を占め、特に最先端の300mm(直径12インチ)では、事実上この2社と海外数社の寡占構造です。
たとえるなら…
SUMCOは「超高級画用紙のメーカー」です。どんなに天才画家(NVIDIAやTSMC)がいても、絵を描く紙(ウェーハ)がなければ何も始まりません。しかも、その紙は原子レベルで平らで、傷ひとつ許されない。この”完璧な紙”を大量に作れる会社は世界に数社しかなく、SUMCOはその2番手です。
用語メモ:300mm / 200mm ウェーハ
ウェーハの直径。300mm(12インチ)は最先端のロジック・メモリ向けで、AIチップはほぼこれ。200mm以下は自動車・産業・民生向けの汎用半導体で使われる旧世代規格。SUMCOの業績はこの2つの需要バランスで大きく変わる。

数字で見る──「増収なのに赤字」の衝撃
SUMCO(3436)の業績サマリー
※2025年12月期通期実績/出典:SUMCO決算短信・報道。株価は執筆時点の公開情報であり変動します。
株価水準(2026年)
18年半ぶり高値
AI需要期待で急騰
この表が示す矛盾こそ、SUMCOを理解する最大のカギです。売上は増えたのに、営業利益は9割以上減り、最終赤字に転落。それなのに、2026年に株価は18年半ぶりの高値を付けました。なぜこんなことが起きるのか? その答えが「二極化」です。
なぜ増収でも赤字なのか
先端300mmの能力増強投資で減価償却費(設備の費用計上)が急増した一方、非先端の在庫調整で工場の稼働が上がらず、固定費を吸収しきれなかったためです。売上は増えても、コストがそれ以上に重くのしかかった構図です。

シリコンウェーハの大きさと用途(300mmと200mm)
SUMCOの業績を読むときに欠かせないのが、ウェーハの直径による違いです。どの大きさのウェーハが、どんな半導体に使われるのかを整理しました。
| 直径 | 主な用途 | SUMCOにとっての意味 |
|---|
| 300mm(12インチ) | 先端のロジック半導体やメモリ(AI向けのGPU・HBMなど) | AIの需要に結びつきやすい主力の製品 |
| 200mm(8インチ)以下 | パワー半導体・アナログ半導体・センサーなど | 自動車や民生の需要の影響を受けやすい |
SUMCOの「2つの顔」──二極化が全てを説明する
今のSUMCOは、まったく性格の違う2つの事業が同居しています。この二極化を理解すれば、「赤字なのに株価急騰」の謎が一気に解けます。
300mm 先端品(好調な顔)
用途:AI用データセンターの先端ロジック・DRAM・NAND
状況:AI半導体の増産で需要が堅調。2027年以降は供給不足の懸念も
意味:将来の値上げ・供給逼迫期待の源泉。株価が反応する部分
200mm以下・非先端(重い顔)
用途:自動車・産業・民生向けの汎用半導体
状況:顧客の在庫調整が長期化し、出荷が伸び悩む
意味:足元の赤字の主因。全体の稼働率を押し下げる部分
つまり、「未来(AI・300mm)は明るいが、現在(汎用・200mm)は暗い」という状態。株価は”未来”を見て急騰し、決算は”現在”を映して赤字になる。この時間差が、矛盾に見える現象の正体です。
ポイント:株価と決算が”違う時間”を見ている
証券アナリストのレポートでは、AI需要により2027年以降にウェーハ供給不足が生じ、長期契約の更改時に価格が引き上がる余地が指摘されています。市場はこの”2027年の未来”を先取りして買っている。一方で決算は”2025〜2026年の現在”を映すため赤字。両者は矛盾ではなく、見ている時間が違うのです。

なぜSUMCOだけ赤字?──信越化学との決定的な違い
「同じウェーハ2強なのに、なぜ信越化学は高収益でSUMCOは赤字なのか?」──答えは事業構造の違いにあります。ひとことで言えば、SUMCOは”専業”、信越化学は”多角化”です。
| 指標 |
SUMCO(3436) |
信越化学(4063) |
| 事業構造 |
ウェーハ専業(ほぼ100%) |
多角化(塩ビ・電子材料など) |
| ウェーハシェア |
世界2位 |
世界1位 |
| 不況への強さ |
弱い(1本足) |
強い(他事業が下支え) |
| 好況の伸びしろ |
大きい(純粋ベット) |
相対的に薄まる |
| 投資家目線 |
ハイリスク・ハイリターン |
安定・ディフェンシブ |
※各社の事業構造・シェアは各社開示・調査会社に基づく。順位・比率は時点により変動します。
たとえるなら…
信越化学は「複数の畑を持つ農家」。ウェーハが不作でも、塩ビや電子材料の畑が収穫を支えます。一方SUMCOは「ウェーハ一本の専業農家」。豊作(AI好況)なら大きく稼げますが、不作(半導体不況)だと直撃を受けます。今は”汎用ウェーハが不作”の局面なので、専業のSUMCOだけが赤字になっているのです。
ポイント
これは「SUMCOが劣っている」という話ではありません。専業だからこそ、半導体好況の波にダイレクトに乗れるのです。安定を求めるなら信越、半導体サイクルの回復に賭けるならSUMCO──投資家にとって性格が違う2社だと理解するのが正解です。

なぜSUMCOは世界2位でいられるのか?──強みを因果で分解
なぜSUMCOは強いのか?(3段で分解)
① 根拠(事実)
シリコンウェーハ世界シェア2位。最先端300mmでは信越・SUMCO・海外数社の実質寡占。AI用の先端品需要は堅調で、能力増強投資も継続している。
② 構造(なぜそうなるか)
先端ウェーハは、原子レベルの平坦さ・欠陥の少なさ・均一性が要求され、新規参入がほぼ不可能。顧客(ファウンドリ・メモリ大手)の製造ラインに認定されると長期契約で固定化され、切り替えられにくい(顧客ロックイン)。巨額の設備投資も参入障壁になる。
③ 持続性(崩れないか)
半導体が存在する限りウェーハは必要で、AI・先端化はウェーハ需要の追い風。ただし専業ゆえに半導体サイクルの波を強く受ける。巨額の設備投資が好不況のタイミングとずれると、今回のように減価償却費が利益を圧迫するリスクがある。
ポイント
SUMCOのMoat(堀)は「作る技術」と「顧客との長期契約」。強みは本物ですが、専業という構造上、その強みが利益に結びつくかは半導体サイクルのタイミングに左右されます。強みとサイクル、両方を見る必要があります。

「AI回復シナリオ」の中身──いつ、何が回復するのか
市場がSUMCO株を買い上げた背景には、明確な「回復シナリオ」があります。時系列で整理しましょう。
現在(2025〜2026)
在庫調整期
汎用低迷で赤字。先端は堅調
→
2026後半〜2027
需給タイト化
AI需要でウェーハ不足懸念
→
2027以降
価格上昇の余地
長期契約更改で値上げ期待
ポイントは3つです。第一にAI用300mmの需要が構造的に増えること。予測では2026年のAI向け先端ウェーハの月間需要は100万枚を突破し、12インチ総需要の1割超を占めるとされます。第二に、その需要増に供給が追いつかず、2027年以降に不足が生じうること。第三に、ウェーハは長期契約が主流のため、需給が締まれば契約更改時に価格が上がる余地があること。実際、2026年には業界大手が一斉に値上げに動きました。
シナリオはあくまで”見通し”
この回復シナリオは、AI需要の継続と汎用市場の底打ちが前提です。汎用の在庫調整が長引いたり、AI投資が一巡すれば、シナリオは後ずれします。株価はこの”未来”を織り込んでいるため、想定より回復が遅れると調整するリスクがあります。

成長ドライバーとリスク──”専業”ゆえの両面
追い風(成長ドライバー)
- AI・HBMで300mm先端ウェーハ需要が構造的に拡大
- 2027年以降のウェーハ供給不足=値上げの余地
- 先端ウェーハは実質寡占で新規参入が困難
- 専業ゆえ半導体好況をダイレクトに享受できる
逆風・リスク
- 200mm以下・汎用の在庫調整が長期化
- 能力増強投資に伴う減価償却費が利益を圧迫
- 専業ゆえ半導体サイクルの下振れに弱い
- 株価が将来期待を先取りしており、回復遅れで調整リスク
- 為替・地政学・各国政策の影響を受けやすい
SUMCOは「AIという大きな追い風」と「汎用低迷・投資負担という足元の逆風」が同時に吹いています。株価を見るときは、「未来の追い風」と「現在の逆風」のどちらが強いかを、自分で判断する必要があります。

あなたにとっての意味&よくある誤解
あなたにとっての意味
投資家の方へ:
SUMCOは「半導体サイクルへの純粋ベット」です。決算では全体の赤字だけでなく300mm先端品の伸びと200mm在庫調整の進捗を分けて見るのがコツ。株価は将来期待を先取りしやすく変動が大きいため、安定志向なら信越化学と性格が違う点を理解してください。
就活・転職の方へ:
SUMCOはウェーハに一点集中する専業企業。結晶成長・研磨・分析など、素材づくりの専門性が深く問われます。「なぜ先端ウェーハは新規参入できないのか」を語れると強い。半導体サイクルの影響を受ける業態である点も理解しておきましょう。
技術者の方へ:
ウェーハは前工程の最上流。CZ法による単結晶育成、平坦化研磨、エピタキシャル成長など、品質が下流の歩留まりを左右します。300mmの高精度化・大口径化がAIチップの微細化をどう支えるかを押さえると理解が深まります。
| よくある誤解 |
実際は |
| 赤字だからダメな会社 |
赤字は汎用の在庫調整と投資負担が主因。先端300mmは堅調で、Moat自体は健在 |
| 株価急騰=業績が絶好調 |
株価は2027年以降の供給不足・値上げ期待を先取り。現在の決算は赤字 |
| 信越化学と同じ性格の会社 |
信越は多角化で不況に強い、SUMCOは専業で好況の伸びが大きい。投資家目線で正反対 |
| AIブームで即回復する |
回復は先端と汎用で時間差がある。全体回復には汎用の底打ちが必要 |
よくある質問(FAQ)
Q. SUMCOの読み方は?
A. サムコと読みます。半導体のシリコンウェーハを作る専業のメーカーで、東証プライムに上場しています。
Q. SUMCOのウェーハは何に使われますか?
A. パソコンやスマートフォン、AI向けのGPUやメモリなど、ほぼすべての半導体の土台として使われます。
まとめ
- SUMCOはシリコンウェーハ世界2位の専業メーカー。全半導体の”土台”を作る最上流
- 2025年12月期は増収でも営業利益96%減・純損益117億円の赤字
- 原因は200mm以下・汎用の在庫調整+能力増強投資の減価償却費増
- 一方でAI用300mm先端品は堅調。この「二極化」が業績と株価の乖離を生む
- 株価は2027年以降のウェーハ供給不足・値上げ期待を先取りし18年半ぶり高値
- 信越化学(多角化・不況に強い)との違いは専業(好況に強く不況に弱い)という性格
- リスクは汎用回復の遅れ・投資負担・サイクル下振れ・株価の期待先行
Q. SUMCOは何の会社ですか?
半導体の土台となるシリコンウェーハを作る専業メーカーで、世界シェア2位です(1位は信越化学)。AIチップも自動車用半導体も、すべてSUMCOなどが作るウェーハの上に回路を刻んで製造されます。
Q. 赤字なのになぜ株価が急騰したのですか?
足元の赤字は汎用(200mm以下)の在庫調整と設備投資負担が原因ですが、市場はAI需要による2027年以降のウェーハ供給不足・値上げ期待を先取りして買い上げました。決算は”現在”、株価は”未来”を見ているためです。株価は変動し、将来を保証しません。
Q. 信越化学との違いは何ですか?
信越化学は塩ビや電子材料など多角化しており不況に強いのに対し、SUMCOはウェーハ専業で半導体好況の波をダイレクトに受けるのが最大の違いです。安定志向なら信越、サイクル回復に賭けるならSUMCOと性格が分かれます。
Q. 需要低迷はいつ回復しますか?
300mm先端品はすでにAI需要で堅調です。200mm以下・汎用は在庫調整が長引いており、全体回復には汎用市場の底打ちが必要です。証券アナリストは2026年後半〜2027年にかけての需給タイト化を見込んでいますが、あくまで見通しであり不確実性を伴います。
免責事項:本記事はSUMCO(3436)の事業構造を理解するための情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。株価・業績数値・回復シナリオは執筆時点の公開情報(決算資料・報道・調査会社レポート等)に基づき、将来の成果を保証しません。SUMCOは半導体サイクルの影響を強く受け、株価変動が大きい銘柄です。投資判断は必ずご自身の責任と最新の一次情報(IR・有価証券報告書等)に基づいて行ってください。
この記事のテーマを、本でもっと深くPR(アフィリエイト広告)
ウェーハを、半導体業界の全体の中で位置づけたい方に。本書(SBクリエイティブ)は、材料の章や企業どうしのつながり(エコシステム)の章で、業界の全体像を図解しています。
¥1,980 (2026/10/05 21:02時点 | Amazon調べ)
 ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ
気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
関連する企業と技術をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ





コメント