「レゾナック」──2026年に入って株価が急騰し、日経でも大きく報じられるようになったこの会社。でも、こんなふうに感じていませんか?
こんな悩みはありませんか?
- 「化学メーカー」なのに、なぜAI半導体で急騰しているの?
- NCF・TIMって聞くけど、結局この会社は何を作っているの?
- 「米国で5年先回り」って報道されたけど、何がすごいの?
- 36年ぶり高値と聞くと、今から見るのは遅い気もする…本物なのか一過性なのか判断したい
この記事でわかること
- レゾナックがAIインフラのどこで、何を握っているか(バリューチェーン座標)
- 「化学の巨人」の本当の稼ぎ頭と、AI後工程材料の比率
- NCF・TIMがなぜAIチップに不可欠なのかを図解で
- 「米国で5年先回り」投資の戦略的な意味
- 強み(Moat)が本物か一過性か、競合との差、そしてリスク
先に結論(企業サマリー)
レゾナック(4004)を一言でいうと、AI半導体の「後工程(パッケージング)」を材料の側から支える化学メーカーです。石油化学から半導体材料まで幅広く手がける総合化学企業ですが、いま株価をけん引しているのは後工程材料──特にHBMやAIチップの組み立てに使う絶縁接着フィルム「NCF」(世界シェア2位)や放熱シート「TIM」です。2025年12月期は半導体・電子材料の営業利益が前年比47%増で過去最高。さらに米国シリコンバレーに次世代パッケージの開発拠点を置き、次の主戦場「パネルレベルパッケージ」で「5年先回り」の投資を進めています。「NVIDIAのGPUが動く土台」を、目に見えない材料で支える”黒子の巨人”です。
この企業の立ち位置:AIインフラ > 半導体材料 > レゾナック
▼ サプライチェーン(上流→下流)
素材・後工程材料 ←ココ
製造装置・OSAT
GPU・HBM(統合)
サーバー・DC
クラウド・AIサービス
▼ 関わる技術領域
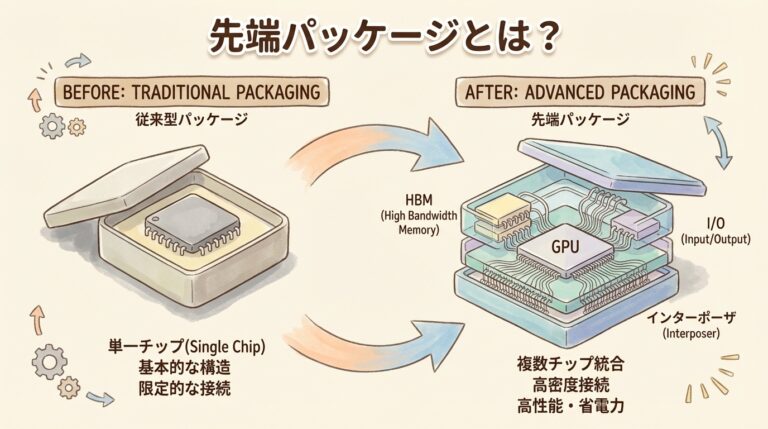
先端パッケージ
HBM製造工程
NCF/TIM
パッケージ基板
一言でいうと:川上(材料)で「AIチップの組み立てに欠かせない接着・放熱・基板材料の蛇口」を複数握る企業。NVIDIAやHBMメーカーが動くための”見えない土台”を供給している。

まず数字で全体像をつかむ──業績と株価
レゾナック・ホールディングス(4004)の業績サマリー
※2025年12月期通期実績/出典:レゾナック決算資料・EE Times Japan報道。株価・時価総額は2026年5月時点の公開情報。いずれも変動します。
売上高(全社)
1兆3,471億円
前年比 −3.2%
コア営業利益(全社)
1,091億円
前年比 +18.4%
半導体・電子材料 営業利益
1,084億円
前年比 +47%(過去最高)
時価総額(目安)
約2.5〜2.6兆円
2026年5月時点
この表の”読みどころ”は、全社は減収なのに、半導体・電子材料だけは営業利益が47%も伸びて過去最高という点です。石油化学(クラサスケミカル)や黒鉛電極(グラファイト)といった伝統事業が市況低迷で足を引っ張るなか、半導体材料が全体をけん引する──この「稼ぎ頭の交代」こそ、株価急騰の正体です。
用語メモ:コア営業利益
レゾナックが採用する国際会計基準(IFRS)での利益指標。事業の実力を見るために、事業の売却損益など一時的な要因(非経常項目)を除いた「本業の稼ぐ力」を示す。日本の会計基準でいう営業利益に近い。

何が起きたか(2026年の株価急騰)
2026年3月に前日比+11.8%で1989年以来36年ぶり高値、5月には業績上方修正を受けて一時2万円台に乗せ上場来高値を更新(日経報道)。年初は6,000円台だったことを踏まえると、短期間で大きく水準を切り上げた。
※株価は過去の実績であり、将来を保証しません。売買を推奨するものではありません。
ここで大事なのは、「急騰したから良い会社」で終わらせないことです。この記事では、この株価が”一過性のテーマ買い”なのか、”構造的な稼ぎ頭の交代”なのかを、事業構造と強みから切り分けていきます。

レゾナックは何で食っているのか?──事業構造を分解する
レゾナックは2023年に昭和電工と旧日立化成が統合して生まれた総合化学メーカーです。事業は大きく5つの領域に分かれます。まず「全社の売上構成」を見て、そのうち”どこがAIで伸びているか”を確認しましょう。
売上構成(2025年12月期・概算)
半導体・電子材料 約38%
石油化学 約22%
ケミカル 約13%
モビリティ
その他
AI関連比率:売上の柱は半導体・電子材料(約5,063億円)。さらにその中の「後工程材料」で、AI用先端半導体向け製品の比率が約20%まで拡大。会社全体の利益の大半を、この後工程材料が生み出す構造になっている。
半導体・電子材料は、さらに3つに分かれます。この分解が、レゾナックを理解する最大のカギです。
後工程材料(主役)
売上 約2,450億円(+17%)。NCF・TIM・銅張積層板など。AIチップの「組み立て」に使う材料。AI比率20%へ。
前工程材料
売上 約836億円(−3%)。
CMPスラリーなど。NAND回復の緩さで足踏み。
デバイスソリューション
売上 約1,224億円(+15%)。データセンター向けHDD媒体などが堅調。
たとえるなら…
レゾナックは「いろんな料理を出す老舗の総合レストラン」でした。でも今、看板メニューが「石油化学定食」から「AI後工程材料コース」に完全に入れ替わりつつある。他のメニューは売上が落ちても、この高級コースが繁盛しているから、店全体の利益は最高益──それが今のレゾナックです。

NCF・TIMとは?──なぜAIチップに不可欠なのか
株価をけん引する2つの主役材料、NCFとTIM。名前は難しそうですが、役割はシンプルです。
NCF(絶縁接着フィルム)
チップとチップを接着しながら絶縁するフィルム。特にHBM(AIメモリ)は、DRAMを8〜12段も積み重ねて作る。この「積み重ね」の各段の間に挟み、しっかり接着しつつ電気的にショートさせない役割を担う。
TIM(放熱シート/熱伝導材)
AIチップが出す猛烈な熱を逃がすための材料。GPUやHBMは大量の熱を出すため、チップと冷却部品の間に挟んで熱を効率よく伝える。放熱がうまくいかないとチップが壊れるため、AI時代に需要が急増している。
HBMのDRAMを積み上げる工程では、「TC-NCF方式」という接合技術が使われます。これは、NCFを重ねてから熱と圧力を加えてチップを結合する方式で、サムスンやマイクロンがHBMの積層で採用しています。つまりNCFは、AIメモリの”層と層の接着剤”そのものなのです。
用語メモ:TC-NCF(熱圧着+非導電性フィルム)
Thermal Compression + Non-Conductive Film。NCFを挟んだチップに熱と圧力をかけて接合するHBM積層技術。次世代のHBMではより高度な「ハイブリッドボンディング」への移行も議論されているが、TC-NCFは現在の主力方式であり、NCFの供給力を持つ企業が優位に立つ。
ポイント
AI半導体は「GPUの性能」ばかり注目されますが、実際にチップを積み上げ・接着し・熱を逃がすには、こうした材料が1つでも欠けると製品になりません。レゾナックは、その”見えない必需品”を握っているのです。次世代の接合技術「ハイブリッドボンディング」への移行も見据え、材料側から対応を進めています。

なぜレゾナックは強いのか?──「すごい」を因果で分解する
レゾナックの強みは「シェアが高い」だけではありません。なぜそのシェアが崩れにくいのかを、根拠→構造→持続性の3段で分解します。
なぜレゾナックは強いのか?(3段で分解)
① 根拠(事実)
NCF(絶縁接着フィルム)は世界シェア2位。加えて銅張積層板・感光性絶縁材料・ドライフィルム・ダイボンディングフィルム・CMPスラリーなど複数の材料で世界シェアNo.1(富士キメラ総研・富士経済調査)。1つの製品ではなく”材料の束”で強い。
② 構造(なぜそうなるか)
先端半導体の材料は、顧客(HBMメーカー・ファウンドリ)の製造ラインに「認定」されるまで数年かかる。一度採用されると、歩留まりや信頼性の実績が積み上がり、簡単には切り替えられない(顧客ロックイン)。しかも旧日立化成以来の後工程材料の蓄積があり、新規参入が極めて難しい。
③ 持続性(崩れないか)
AIチップの高性能化=「より多く積む・より熱くなる」方向に進むほど、NCF・TIMの重要性は増す。次世代のハイブリッドボンディングやパネルレベルパッケージにも材料で先行対応中。ただし技術の主流が変われば材料も入れ替わるため、”先回り開発”を続けられるかが持続の条件。
たとえるなら…
レゾナックの強みは「1本の絶品メニュー」ではなく「厨房まるごとの技術」です。接着・絶縁・放熱・研磨・基板と、AIチップ作りに必要な材料を”面”で押さえている。顧客からすれば、複数の材料をまとめて任せられる相手は貴重で、簡単に他社へ乗り換えられない。これが崩れにくいMoat(堀)になっています。

競合との位置関係──日本の後工程材料”三強”
先端パッケージの材料は、実は日本企業が世界的に強い領域です。レゾナックを単独で見るのではなく、同じ日本の材料メーカーとの”棲み分け”で理解しましょう。
競合ポジショニング(先端パッケージ材料)
レゾナック
材料の”束”
NCF・TIM・基板・研磨材まで幅広く網羅
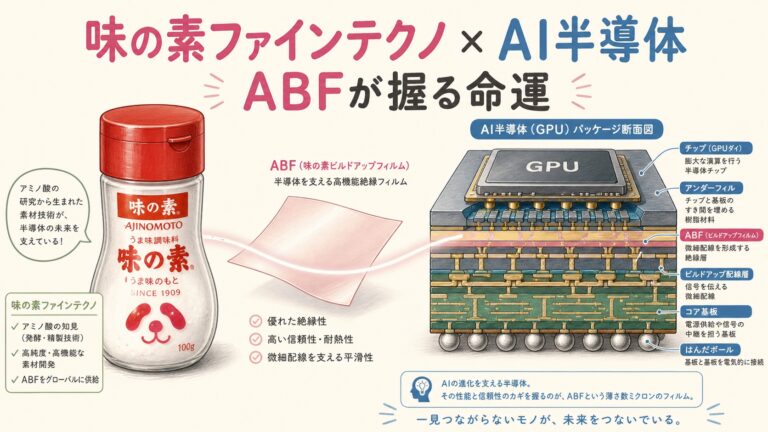
味の素(味の素ファインテクノ)
ABF独占
層間絶縁材ABFで世界ほぼ独占
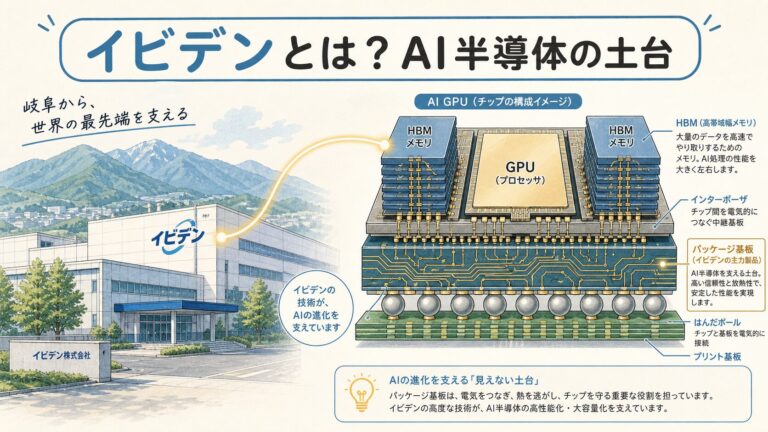
イビデン
基板本体
ABFパッケージ基板で世界トップ
※シェア・順位は各調査会社/各社開示の発表時点に基づく。定義により変動します。
ここで重要なのは、3社は”敵”というより”分業”の関係だということ。イビデンが「基板本体」を作り、味の素が「基板の絶縁材(ABF)」を供給し、レゾナックが「チップの接着・放熱材(NCF・TIM)」を担う。AIチップ1個の完成に、3社の材料がそれぞれ組み込まれるイメージです。
ポイント
レゾナックの特徴は「1点突破の独占」ではなく「面で広くカバー」する点。味の素のABFのような圧倒的独占はありませんが、NCFで2位、基板・研磨材などで複数のNo.1を持ち、”総合力”で顧客をつかむ。この戦い方の違いを押さえると、3社を混同しなくなります。

「米国で5年先回り」とは?──次の主戦場を先取りする賭け
2026年7月、日経が「レゾナック、米国で5年先回りへ」と報じ、株価の注目度がさらに高まりました。この”5年先回り”が何を意味するのか、構造で解説します。
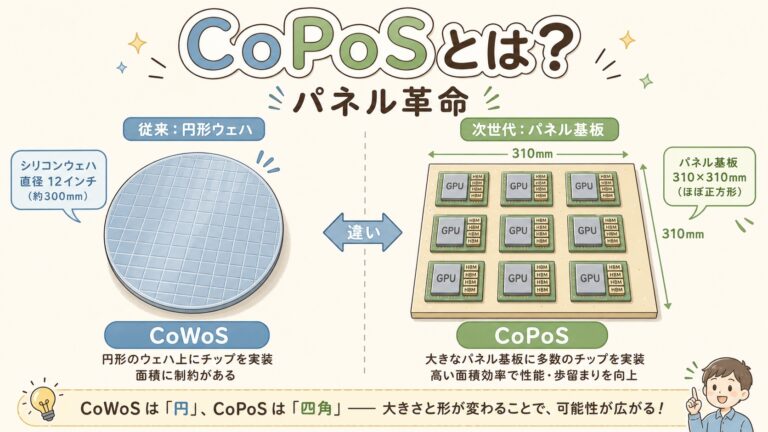
キーワードは「パネルレベルパッケージ(PLP)」です。現在、先端チップは円形のシリコンウェハー(丸いお盆)の上で組み立てられていますが、AIチップが大型化するにつれ、より大きな四角いパネルの上で作る方式へ移行すると見られています。四角いパネルなら、面積を無駄なく使え、大きなチップを効率よく大量に作れるからです。
レゾナックはこの移行を見越し、米国シリコンバレーに次世代パッケージの開発拠点を設け、日米企業10社によるコンソーシアム「US-JOINT」を主導しています。狙いは、次世代技術の主要ユーザー(=米国のAI半導体企業)の”すぐ隣”で、材料・装置・基板を一気通貫で検証すること。パネル移行が本格化する数年後に備え、先に材料を認定・量産できる体制を作っておく──これが「5年先回り」の中身です。
たとえるなら…
材料メーカーの競争は「顧客の工場に採用される椅子取りゲーム」です。しかも椅子取りには数年かかる。だからレゾナックは、次のゲーム(パネル移行)が始まる前に、椅子の隣に立っておく戦略を取っている。試合が始まってから走り出す競合より、確実に有利なポジションを狙う賭けです。
用語メモ:パネルレベルパッケージ(PLP)
従来の円形ウェハー(Wafer Level)ではなく、四角い大型パネル上で半導体を組み立てる後工程技術。面積利用効率が高く、AIチップの大型化・低コスト化に有利とされる次世代の方式。実用化の時期・歩留まりにはまだ課題も残る。

誰に売っているのか&成長と逆風
レゾナックの取引ポジション
→
→
顧客(川下)
HBMメーカー・OSAT・ファウンドリ
→ 最終的にNVIDIAなどのAI GPU・AIサーバー・データセンターへ組み込まれる
追い風(成長ドライバー)
- AI・HBM需要拡大で後工程材料が構造的に増加
- チップの高積層・高発熱化でNCF・TIMの重要性が上昇
- パネル移行を見据えた「5年先回り」で次世代を先取り
逆風・リスク
- 石油化学・黒鉛電極など伝統事業の市況低迷が続く
- 接合技術がハイブリッドボンディングへ移行すればNCF需要が変質する可能性
- 株価が短期で大きく上昇し、業績への期待が先行している面(バリュエーションの過熱リスク)
つまり、追い風はAIという構造的な大波、逆風は「非半導体事業の重さ」と「技術の世代交代」です。株価を見るときは、この両面を必ずセットで評価する必要があります。

あなたにとっての意味&よくある誤解
あなたにとっての意味
投資家の方へ:
レゾナックは「化学株」ではなく、実態は「AI後工程材料株」に変わりつつあります。決算を見るときは、全社数字より半導体・電子材料セグメント、特に後工程材料のAI比率を追うのがコツ。一方で非半導体事業の重さと技術移行リスクは常に併せて見てください。
就活・転職の方へ:
「化学メーカー」の枠で捉えると本質を見誤ります。AIインフラの最前線で、材料開発(有機化学・高分子・分析)や海外事業(米国拠点)が伸びている会社です。面接では「後工程材料が全社利益をけん引する構造」を語れると差がつきます。
技術者の方へ:
NCF・TIMは、HBM積層とチップ放熱という”熱と接着”の最前線。ハイブリッドボンディングやパネル移行という技術転換点で、材料側がどう追随するかを見る好例です。自社がサプライチェーンのどこでレゾナックと関わるかを整理すると理解が深まります。
| よくある誤解 |
実際は |
| ただの化学メーカー |
利益の大半をAI後工程材料が稼ぐ、実質「AIインフラ材料企業」 |
| NCFで独占している |
NCFは世界2位。独占ではなく「複数材料の総合力」で強い |
| AIブームが終われば終わる |
チップの高積層・高発熱化という構造的トレンドが背景。ただし技術世代交代リスクは残る |
| 株価が上がったから安泰 |
非半導体事業の低迷やバリュエーション過熱リスクもあり、両面評価が必須 |
まとめ
- レゾナックはAI半導体の後工程(パッケージング)を材料から支える総合化学メーカー
- 2025年12月期は半導体・電子材料の営業利益が前年比47%増で過去最高。稼ぎ頭が化学から半導体材料へ交代
- 主役はNCF(絶縁接着フィルム・世界2位)とTIM(放熱シート)。HBM積層とAIチップの放熱に不可欠
- 強みは1点独占ではなく複数材料の”束”による総合力と、数年かかる顧客認定による参入障壁
- 米国で「5年先回り」=パネルレベルパッケージへの移行を先取りする戦略投資
- リスクは非半導体事業の低迷・技術世代交代・株価の過熱。追い風と逆風は必ずセットで評価
Q. レゾナックは何の会社ですか?
昭和電工と旧日立化成が統合して生まれた総合化学メーカーです。石油化学からモビリティ材料まで幅広く手がけますが、現在はAI半導体の後工程材料(NCF・TIM・基板材料など)が利益の柱になっています。
Q. なぜ株価が急騰したのですか?
AI・HBM需要で後工程材料が急拡大し、半導体・電子材料が過去最高益を達成。業績の上方修正も相次ぎ、2026年には36年ぶりの高値・上場来高値を更新しました(日経報道)。ただし株価は変動し、将来を保証するものではありません。
Q. 味の素やイビデンとの違いは?
味の素は基板の絶縁材ABFをほぼ独占、イビデンは基板本体で世界トップ。レゾナックはチップの接着・放熱材(NCF・TIM)など幅広い材料を”面”でカバーする総合力型です。3社は競合というより分業関係にあります。
Q. 「5年先回り」とは何ですか?
次世代の後工程「パネルレベルパッケージ」への移行を見越し、米国シリコンバレーに開発拠点を置いて材料・技術を先に確立しておく戦略です。材料の顧客認定には数年かかるため、移行が本格化する前に有利なポジションを取る狙いがあります。
免責事項:本記事はレゾナック・ホールディングス(4004)の事業構造を理解するための情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。株価・業績数値は執筆時点の公開情報(決算資料・報道等)に基づき、将来の成果を保証しません。投資判断は必ずご自身の責任と最新の一次情報(IR・有価証券報告書等)に基づいて行ってください。
この記事のテーマを、本でもっと深くPR(アフィリエイト広告)
レゾナックが手がける材料を、半導体業界の全体の中で位置づけたい方に。本書(SBクリエイティブ)は、材料の章や企業どうしのつながり(エコシステム)の章で、業界の全体像を図解しています。
¥1,980 (2026/10/05 21:02時点 | Amazon調べ)
 ポチップ
S
シラス
電験三種・QC検定1級 / メーカーでパワエレ設計・品質保証 実務10年
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ
気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
関連する企業と技術をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ




コメント