シェア95%。実質独占。代替不可能。
こういう言葉を読んだとき、心が動きますよね。同時に、こうも思うはずです。「でも、それって、いつまで続くんだろう」と。
長期で持ちたいのに、来年その優位が崩れていたら意味がない。かといって技術の中身はわからないから、崩れる予兆をどこで見ればいいのかもわからない。そこで結局、SNSで「まだ独占は続く」と言っている人の言葉を借りてしまう——これが、いちばん危ない状態です。
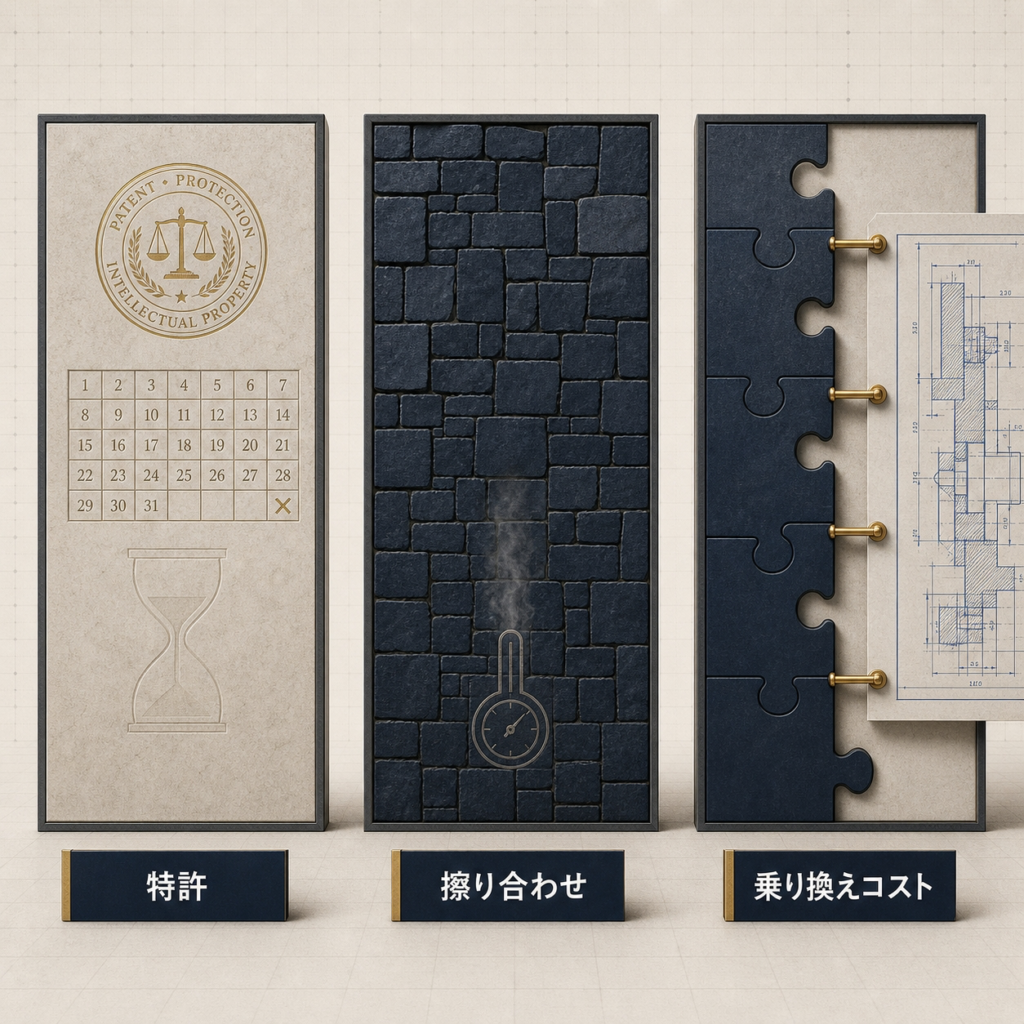
参入障壁は、大きく3タイプしかありません。①特許(権利)で守られている/②擦り合わせのノウハウで守られている/③顧客の乗り換えコストで守られている。
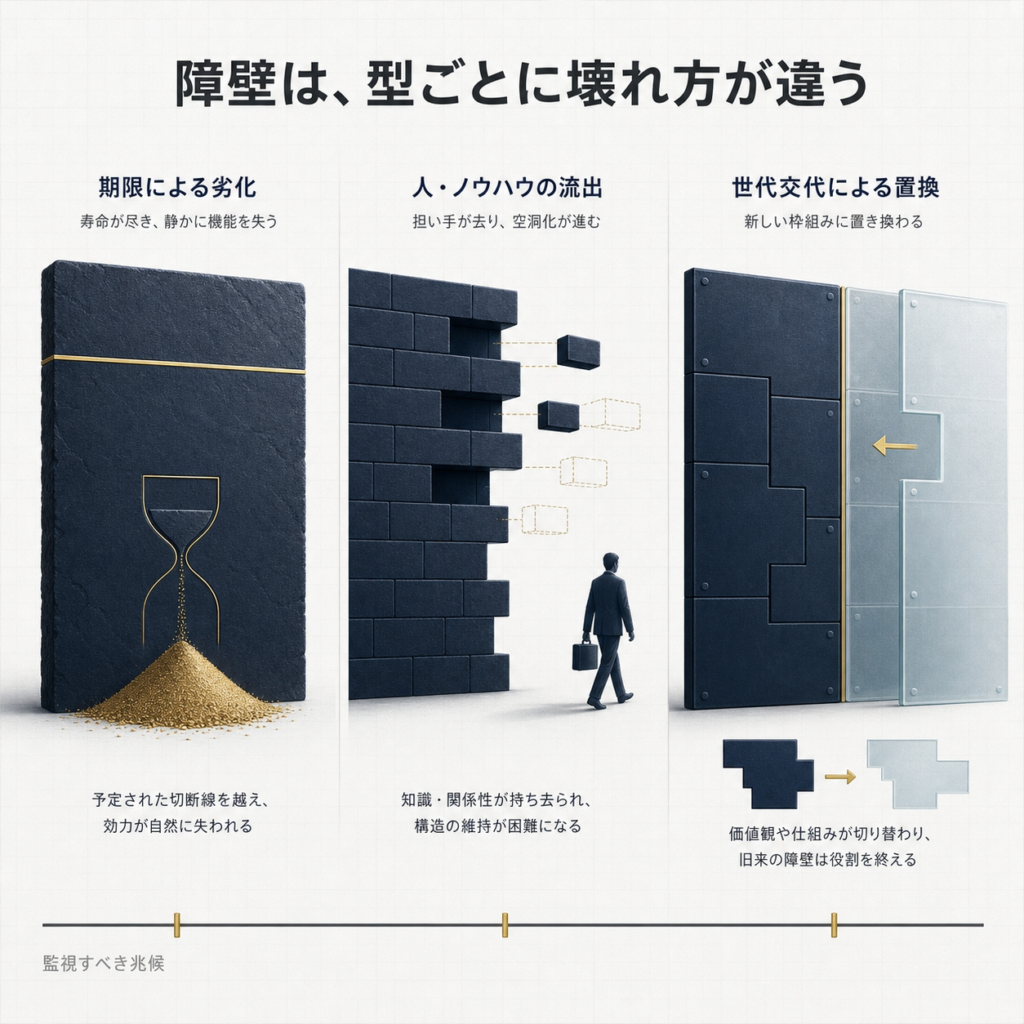
そして重要なのは、3つは壊れ方がまったく違うことです。特許は期限で切れ、ノウハウは人の移動で漏れ、乗り換えコストは世代交代のタイミングで洗い替えられます。
つまり「独占が続くか」ではなく「この会社の障壁は何型で、その型はどこから壊れるのか」を見るのが判定法です。参考として、波動歯車装置(ハーモニックドライブ)の基本特許はすでに失効していますが、それでも寡占が続いています。特許だけを見ていたら、この会社の強さは説明できません。
この記事では、技術の細かい話は最小限にします。扱うのは「その技術が、決算のどの数字を守っているのか」だけです。読み終わったら、あなたが気になっている銘柄に自分で当てはめられるようになります。
新しい会社が同じ商売を始めようとしたときに立ちはだかる「入りにくさ」のこと。障壁が高いほど競争相手が増えず、価格を下げずに売れるため、利益率が高く保たれやすくなります。投資の世界では「モート(堀)」とも呼ばれます。
少数の会社だけで市場の大部分を分け合っている状態。1社だけなら「独占」です。半導体の材料・装置・検査の分野は、この寡占が非常に多い産業です。
💡 半導体の世界は、なぜ「1社だけ」がこんなに多いのか
まず前提を共有します。半導体・AIインフラの分野は、他の産業と比べて異常なほど寡占が多いのです。数字で見てみましょう。
(絶縁フィルム)世界シェア
供給シェア
上位3社の合計シェア
SK hynixのシェア
これだけ聞くと「安泰そう」に見えます。ところが実際には、この産業では寡占が崩れた例も、崩れなかった例も、両方たくさんあるのです。
たとえば露光装置は、かつて日本メーカーが世界の大半を握っていました。いまEUV(極端紫外線)の世代ではASMLが唯一の供給者です。逆に、波動歯車装置の基本特許は1950年代の米国発明にさかのぼり、すでに失効しています。それでも精密減速機の首位は動いていません(→ASMLが世界を握る理由)。
崩れた寡占と、崩れなかった寡占の違いは「シェアの高さ」ではありません。何で守られていたか(障壁の型)の違いです。だから、シェアの数字だけを見て長期保有を決めるのは、判断材料が足りていない状態だと言えます。
🚪 参入障壁は3タイプに分けられる
技術的な強さは、投資家から見れば「どういう仕組みでライバルを入れずにいるか」に集約できます。それは次の3つです。
タイプA:権利型(特許・規制で守られている)
国が「この方法は20年間あなただけが使っていい」と認めた権利で守られている状態です。中身は特許公報として誰でも読めるように公開されています。公開する代わりに、期限つきの独占を得る取引だからです。
特許は「残存期間つきの営業権」です。好立地の店舗を長期契約で借りているのと似ていて、契約が残っているうちは強いのですが、満期が来れば同じ場所に他社が入ってこられます。投資家が確認すべきは、家賃の安さではなく残りの契約年数です。
損益への効き方:権利で価格競争を避けられるため、粗利益率が高く保たれます。ただし期限が来たあと、あるいは他社が特許を回避する別の方式を作ったあとは、価格が下がり利益率が落ちる方向に働きます。
タイプB:擦り合わせ型(暗黙知・歩留まりで守られている)
こちらは公開されていません。装置の設定、材料の配合、温度や時間の組み合わせを、何年も試行錯誤して積み上げた社内だけの手順。図面や仕様書を渡しても、他社では同じ品質が出ないタイプの強さです。
作ったもののうち、良品として出荷できた割合。100個作って90個が合格なら歩留まり90%です。投資家目線で言えば、歩留まりは原価そのもの。歩留まり50%の会社と90%の会社では、同じ売値でも利益が大きく違います。
老舗の味に近い強さです。レシピを書き出して渡しても、同じ味にはなりません。差は分量表ではなく、日々の微調整の蓄積にあるからです。この型の会社は、値下げ要求を断りやすい代わりに、強さの中身を投資家が外から確認しにくいという厄介さがあります。
損益への効き方:他社が代われないので価格交渉力が強く、利益率が高止まりしやすい。一方で、この型は設備投資が重くなりがちで、需要が落ちた期には減価償却が固定費として残り、赤字に転じることもあります(→売上が落ちていないのに赤字になる理由)。
タイプC:乗り換えコスト型(顧客の設計に組み込まれている)
顧客の設計図や品質認定のなかに、その会社の部品・材料が名前で書き込まれている状態です。他社に替えると、顧客側が再設計・再テスト・再認定をやり直す必要があり、時間とお金がかかります。だから、少し安い競合が現れても顧客は動きません。
会社の基幹システムや給与計算の外注先を替えるときの面倒さと同じです。月額が数万円安い業者が現れても、移行作業と検証の手間を考えると動けない。その「動けなさ」が、供給側の売上を守っているわけです。
損益への効き方:売上の継続性が高く、受注が読みやすくなります。ただし守っているのは「いまの世代の設計」だけ。次の世代で設計思想が変わると、そこで一気に見直される可能性があります。
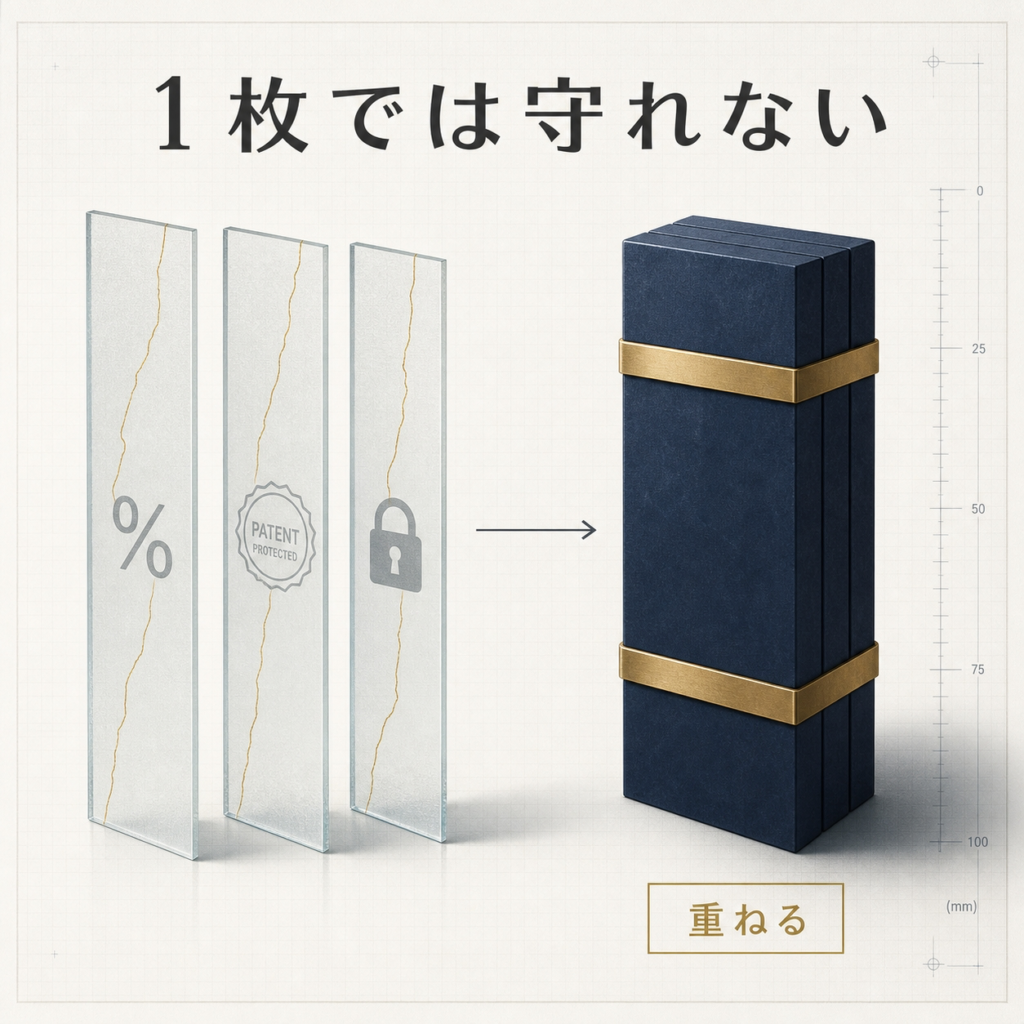
強い寡占企業は、A・B・Cのどれか1つではなく2つ以上を重ねています。逆に言えば、1つしか持っていない会社は、その1つが壊れたときに支えがないということです。この「何枚重ねか」を数えるのが、判定の第一歩になります。
⚠️ リスクの正体|3タイプは「壊れ方」が違う
ここが本記事の核心です。「独占が崩れる」と一言で言われますが、崩れ方には型ごとの決まったパターンがあります。パターンがわかれば、何を監視すればいいかも決まります。
| 障壁の型 | 主な壊れ方 | 壊れるまでの時間感覚 |
|---|---|---|
| A 権利型 | ①期限満了で誰でも使える/②他社が特許を避ける別方式を開発/③無効審判・訴訟で権利が揺らぐ | 満了日は事前に読める(数年単位) |
| B 擦り合わせ型 | ①キーパーソンの移動・引き抜き/②装置メーカーが条件込みで一括販売(手順の標準化)/③顧客が自社内でやり始める | 予測しにくい。気づくのは後から |
| C 乗り換えコスト型 | ①次世代規格・新方式への切り替え時に採用が洗い替えられる/②顧客が意図的に2社目を育てる(複数調達) | 世代交代の節目にまとめて起きる |
この表からわかるのは、A型は最も予測しやすく、B型は最も予測しにくいということです。「暗黙知で守られているから最強」と言われることがありますが、投資家目線ではむしろ逆で、外から確認できない強さは、失われたことも外から確認できません。決算に出てからしか気づけない、という難しさがあります。
市場のリスク
- AI向け設備投資の循環そのものの変調
- 金利・為替の変動
- 輸出規制など政策の変更
- 寡占企業ほど高い期待が株価に織り込まれ、下落時の振れ幅が大きくなりやすい
企業のリスク
- 障壁が何型で、何枚重ねか
- 特許の残存期間・回避方式の有無
- 顧客が数社に偏っていないか
- 次世代の規格でも採用されているか
- 設備投資と減価償却の重さ
自分のリスク
- 1銘柄にいくら入れるか
- レバレッジをかけるか
- 「独占だから」で確認作業を省いていないか
- 同じ障壁に依存する銘柄を重複して持っていないか
特に見落とされやすいのが、LEVEL 3の最後の項目です。「HBM関連」「液冷関連」で複数銘柄に分けて持っていても、その全員が同じ1社の設備投資計画に依存しているなら、実質的には1つの賭けに集中しています(→いくら買うか、が最初の問題|分散とポジションサイズ)。
🔍 判定の手順|5つの質問に答えるだけ
気になっている会社について、次の5つに答えてみてください。技術の専門知識は要りません。答えられない項目があること自体が、情報の欠けを教えてくれます。
特許や規制の話が出てくるならA型。会社の統合報告書やIR資料に特許件数・主要特許の記載があるかを見ます。
「装置は買えるが品質が出ない」と説明されるならB型。歩留まりや条件出しが強さの中身です。
再設計・再認定・ライン改造が必要ならC型。逆に「単価が同じなら替えられる」ならC型の障壁はありません。
最重要。次世代規格での採用発表・共同開発の公表があるかどうか。過去世代のシェアは、次世代のシェアを保証しません。
大口顧客は、1社依存を嫌って意図的に競合を育てます。他社の認定取得ニュースは、この兆候にあたります。
実例で分類してみる(練習用)
当サイトで扱ってきた技術・産業を、このフレームに当てはめると次のようになります。あくまで公開情報から性質を整理した分類例で、優劣の評価や投資推奨ではありません。
| 対象 | 障壁の型 | 強さの中身 | 見るべき兆候 |
|---|---|---|---|
| CoWoS 先端パッケージ |
B+C | 巨大なチップを歩留まりよく組み上げる条件出し+顧客の製品設計に組み込まれている | 外部委託先(OSAT)への発注拡大、次世代方式への移行 |
| ABF 絶縁フィルム |
A+B+C | 特許網+材料配合のノウハウ+事実上の業界標準として設計に固定 | 基板構造の世代変更、代替材料の採用発表 |
| EUV露光装置 | A+B | 膨大な特許+光学部品などのサプライヤーを長期で囲い込んだ供給網 | 競合の実機出荷、顧客の投資計画そのものの変調 |
| 精密減速機 波動歯車装置 |
B+C (Aは失効済み) |
歯形の加工精度と長期の耐久実績+ロボット設計への組み込み | 新興メーカーの量産採用、顧客側の設計変更 |
| HBM 積層メモリ |
B+C | 積層時の歩留まり管理+顧客との共同開発による設計の作り込み | 競合の品質認定取得、次世代(HBM4以降)での配分変化 |
| シリコンウェーハ | B+C | 結晶の欠陥を抑える製造条件+顧客の工程認定 | 新興国メーカーの先端品認定、長期契約の更新条件 |
4行目の精密減速機に注目してください。基本特許は失効しているのに、寡占が続いている——これはA型が消えてもB型とC型が残っているからです。逆に言えば、A型しか持っていない会社が特許満了を迎えたときは、支えるものが残りません。この違いが、判定の実益です。
兆候はIRのどこに出るか
なお、この記事は「この独占は今後も続く」と断定しません。続くか続かないかは、事後にしかわからないからです。できるのは、壊れる条件を先に言葉にしておき、その条件が現れたかを定期的に確認することだけです。
🧩 よくある3つの誤解
📌 まとめ
2. 3つは壊れ方が違う。Aは期限、Bは人と装置の標準化、Cは世代交代
3. 強い会社は複数の型を重ねている。1枚しかない会社は壊れたときの支えがない
4. 判定はQ1〜Q5の5問。最重要はQ4「次世代でも採用されているか」
5. 「続くかどうか」は断定できない。できるのは壊れる条件を先に決め、兆候を監視すること
技術の話をここまでしてきましたが、着地点はシンプルです。障壁の型がわかると、決算のどの数字を見ればいいかが決まる。それだけのために技術を使えば十分です。
❓ よくある質問
🚪 次に読むべき記事
判定フレームを手にしたら、次は実際の企業に当てはめる練習と、障壁が強くても株価が揺れる理由の理解に進むのが自然な順序です。
Q4「次世代でも採用されているか」を確認する具体的な手順は、この記事と組み合わせると精度が上がります。
記事を読む →B型+C型の教科書的な事例。分類表の1行目を、実際の企業構造で確かめられます。
記事を読む →A+B+Cの3枚重ねの実例。分類表の2行目にあたります。あわせてイビデンも参考になります。
記事を読む →B型(擦り合わせ)が現在進行形で試されている現場。競合の追い上げをどう見るかの実例です。中国CXMTもあわせて。
記事を読む →どの工程が「蛇口」で、どこが替えの効く場所か。障壁の位置を地図で確認できます。
記事を読む →
コメント