HISTORY AS A REFERENCE
「今のAI需要は本物なのか」
——その問いに、誰も答えを持っていません。
強気の人は「今回は違う」と言い、弱気の人は「バブルだ」と言う。どちらの言葉も、判断材料にはなりません。
この記事では予測をしません。かわりに、過去に「本物の需要」が来て、その後に何が起きたのかを事実だけ時系列で並べます。結論はご自身で出していただくための材料です。
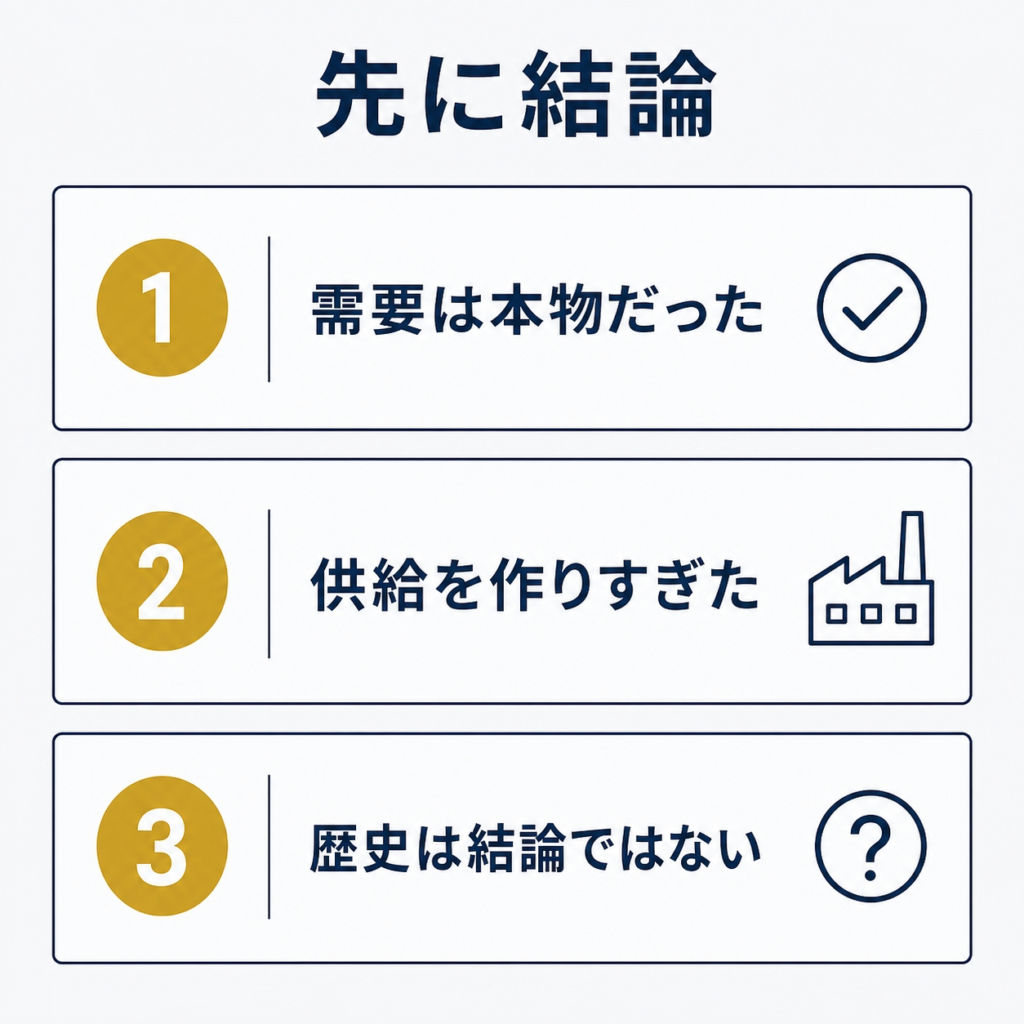
先に結論を3つ
1.過去の急落局面で、需要は偽物ではありませんでした。インターネットも暗号資産のマイニングも、実際に存在した需要です。
2.崩れた原因は需要の嘘ではなく、本物の需要に合わせて供給を作りすぎたこと。需要が止まった後も、設備と在庫だけが残りました。
3.現在のAI需要には、過去と似ている点も違う点も両方あります。この記事は違いも公平に並べ、「だから今回も崩れる」とは書きません。
歴史は判断材料であって、結論ではありません。同じ形が繰り返す保証はどこにもないからです。
この記事の位置:半導体投資 > 歴史・事例 > 過去の需要急増と反動
投資判断のプロセス
① 産業を理解する ←ココ
② リスクを知る
③ 銘柄を絞る
④ 資金配分を決める
⑤ 継続して見直す
この記事で分かること:「需要が本物か」ではなく「供給が作られすぎていないか」を見るという、過去3局面から抽出できる視点。
まず、数字だけ見てください
解釈は後回しにします。過去に実際に記録された数字です。
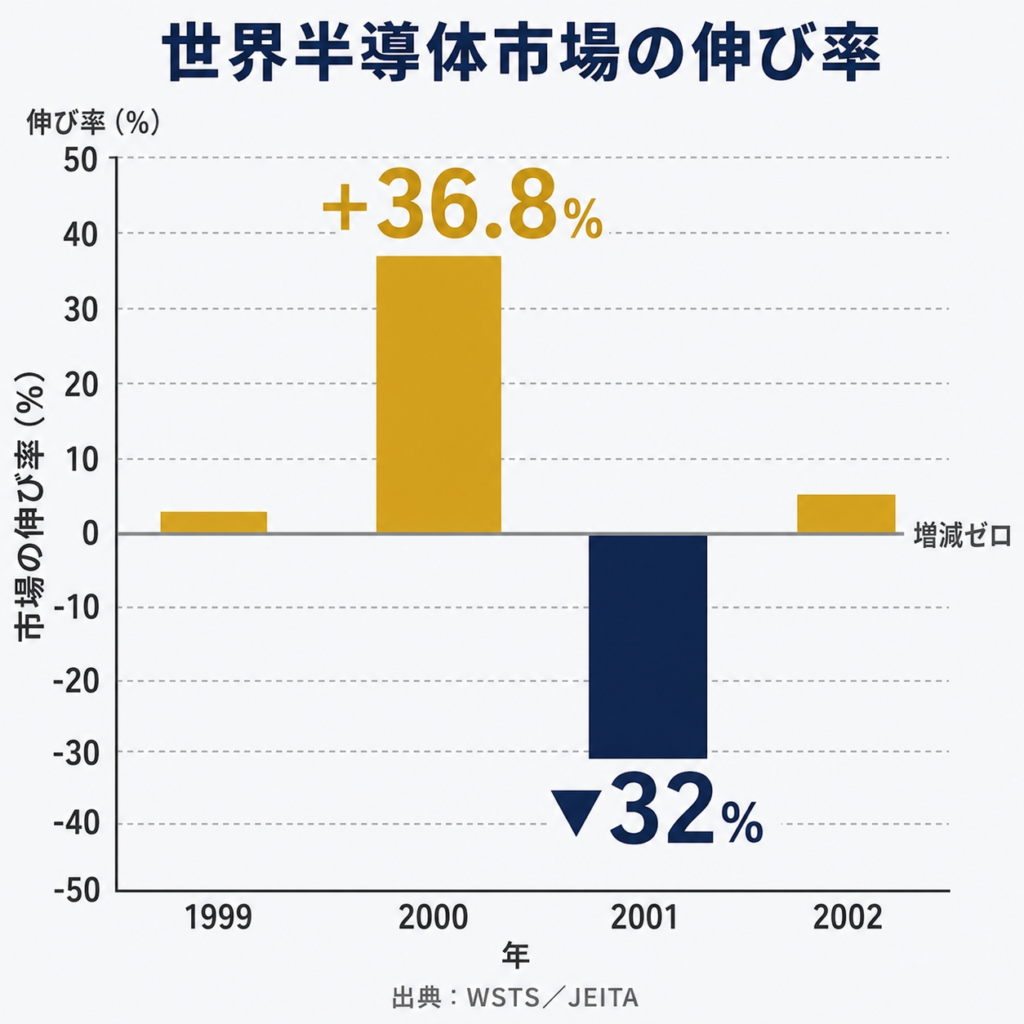
+36.8%
▼32%
世界半導体市場
2000年 → 2001年
22.5億ドル
通信機器大手1社が
計上した在庫評価損
(2001年4〜6月期)
1日で
▼約17%
GPU大手の株価
(2018年11月15日
決算発表後の時間外)
出典:JEITA/WSTS「2001年秋季半導体市場予測」(2000年の世界半導体市場は前年比+36.8%、2001年は-32.1%の予測。日経xTECH報道では2001年実績は前年比33%減の1,520億ドル)、シスコシステムズの2001年4〜6月期決算(在庫評価損22.5億ドル)、ITmedia報道(2018年11月15日、エヌビディア株は通常取引を202.39ドルで終え、時間外で一時168.50ドルまで下落)。いずれも当時の公開情報であり、将来を示すものではありません。
ここで大事なのは、これらが「需要が嘘だった」ことで起きたのではないという点です。インターネットは実際に普及しました。マイニングも実際に行われていました。それでも、この数字が記録されています。
何が起きたのか、時系列で並べる
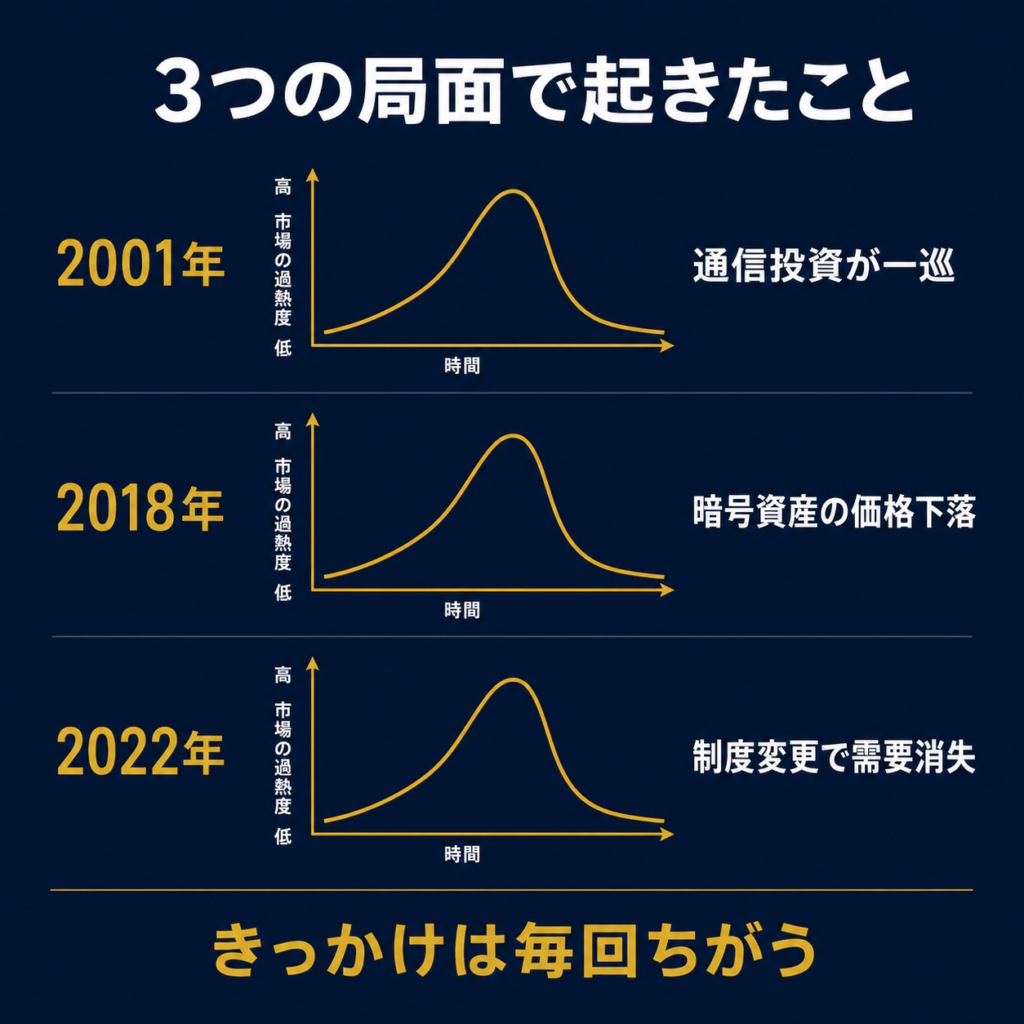
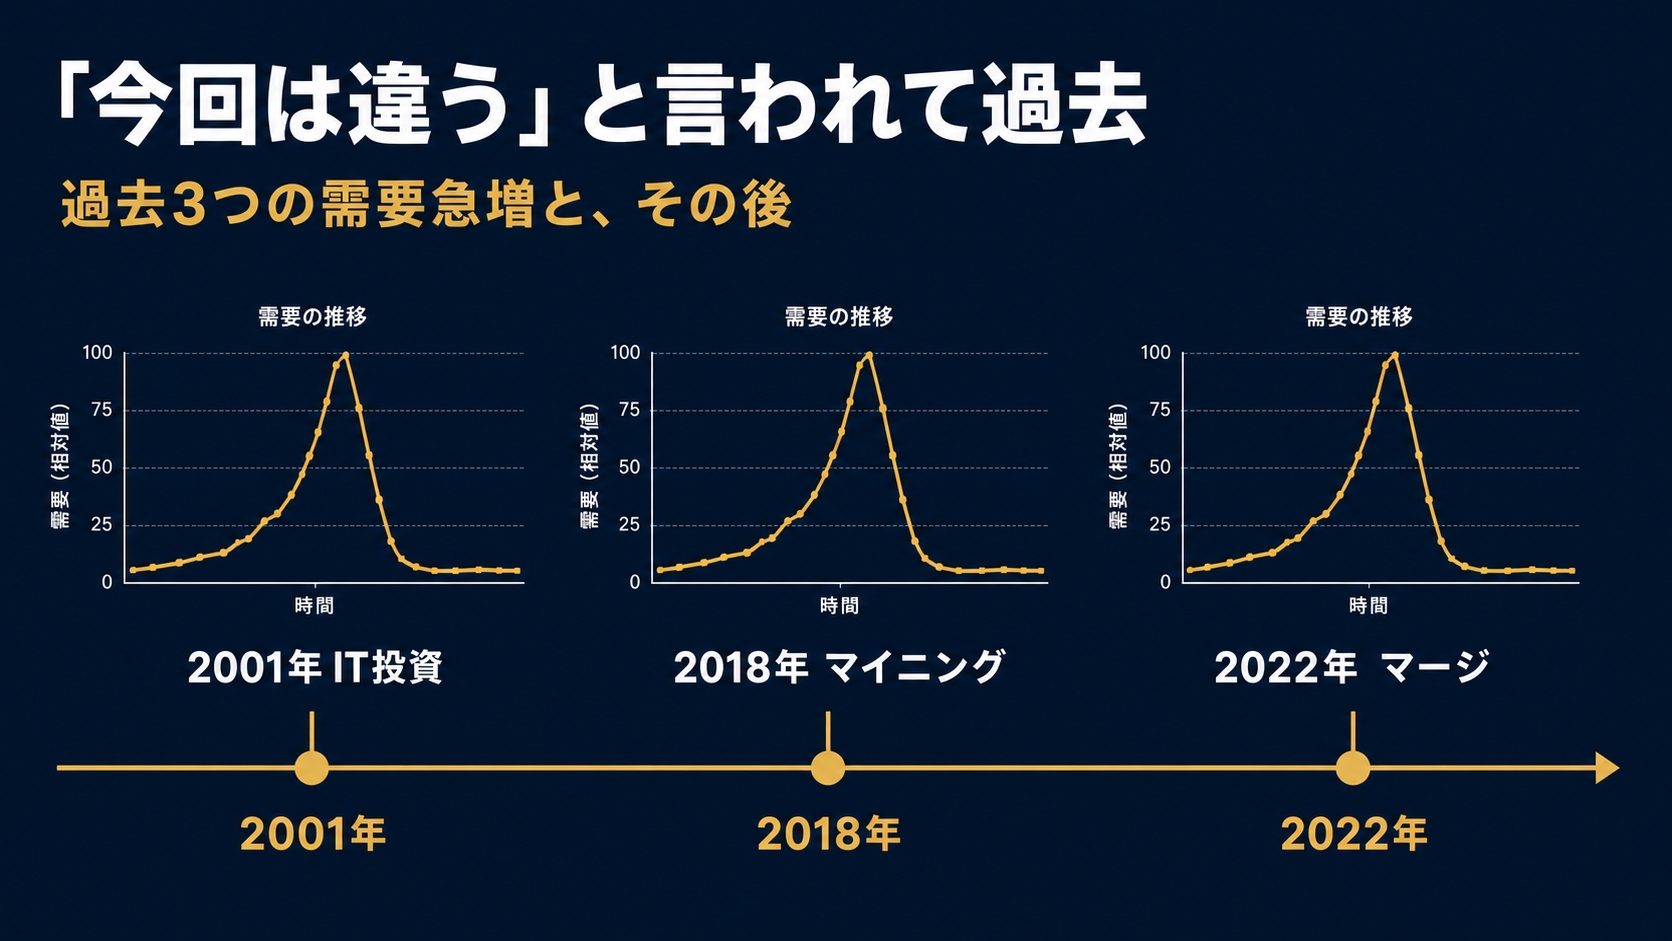
局面1:通信・IT投資(1998年〜2001年)
インターネットが普及し始め、通信회線への投資が世界中で一斉に始まりました。「トラフィックは3ヶ月で2倍になる」といった説明が広く受け入れられ、通信機器メーカーは注文に応えるため部品を先に確保します。半導体市場は2000年に前年比+36.8%という記録的な伸びを見せました。
ところが、通信会社の投資が一巡すると発注が止まります。すでに部品を大量に確保していた通信機器大手は、2001年4〜6月期に22.5億ドルの在庫評価損を計上しました。半導体市場全体も2001年に前年比32%減。インターネットは消えていません。設備の増やし方が需要の伸び方を追い越しただけです。
用語:在庫評価損
売れる見込みがなくなった在庫の価値を、帳簿上で切り下げて損失として計上すること。現金は既に支払い済みなので、その期の利益が一気に消える形で表れます。
局面2:マイニング需要 第1波(2017年〜2018年)
暗号資産の価格上昇で、計算を担うGPUの需要が急増しました。ゲーム用に作られたGPUが世界中で買い占められ、店頭から消える状況が起きます。GPU大手は2018年に暗号資産向け売上を初めて個別開示し、その四半期の金額は2.89億ドルでした(出典:同社決算資料)。
その後、暗号資産価格が下落すると需要は急速に細ります。問題は、需要のピークに合わせて流通経路に大量の在庫が積まれていたこと。2018年11月の決算発表で会社は流通在庫の調整に言及し、次の四半期の売上見通しは前年を下回る水準となりました。株価は同日の時間外取引で一時約17%下落しています(出典:日本経済新聞2018年11月、ITmedia)。
局面3:マイニング需要 第2波(2020年〜2022年)
同じことが、もう一度起きました。2020年からの暗号資産価格上昇で再びGPU需要が急増。今回は在宅需要も重なり、供給が全く追いつきませんでした。
そして2022年9月、イーサリアムが「The Merge」を実施。計算方式が切り替わり、GPUを使ったマイニング需要が制度変更によって一気に消えました(出典:Ethereum Foundation発表ほか)。同時期の決算では、ゲーミング部門の売上が前年比で大きく落ち込み、通期の営業利益見通しは前年比で大幅な減益となりました(出典:楽天証券レポート、同社決算資料)。
言い換えると
行列のできるラーメン店が、行列に合わせて席数を3倍にした話に近いです。行列は本物でした。しかし近所に同じ店が何軒もできて、行列が分散した。客が嘘だったのではなく、席を増やした後に客が減った。残った家賃と人件費が経営を圧迫します。
3局面に共通していた4ステップ
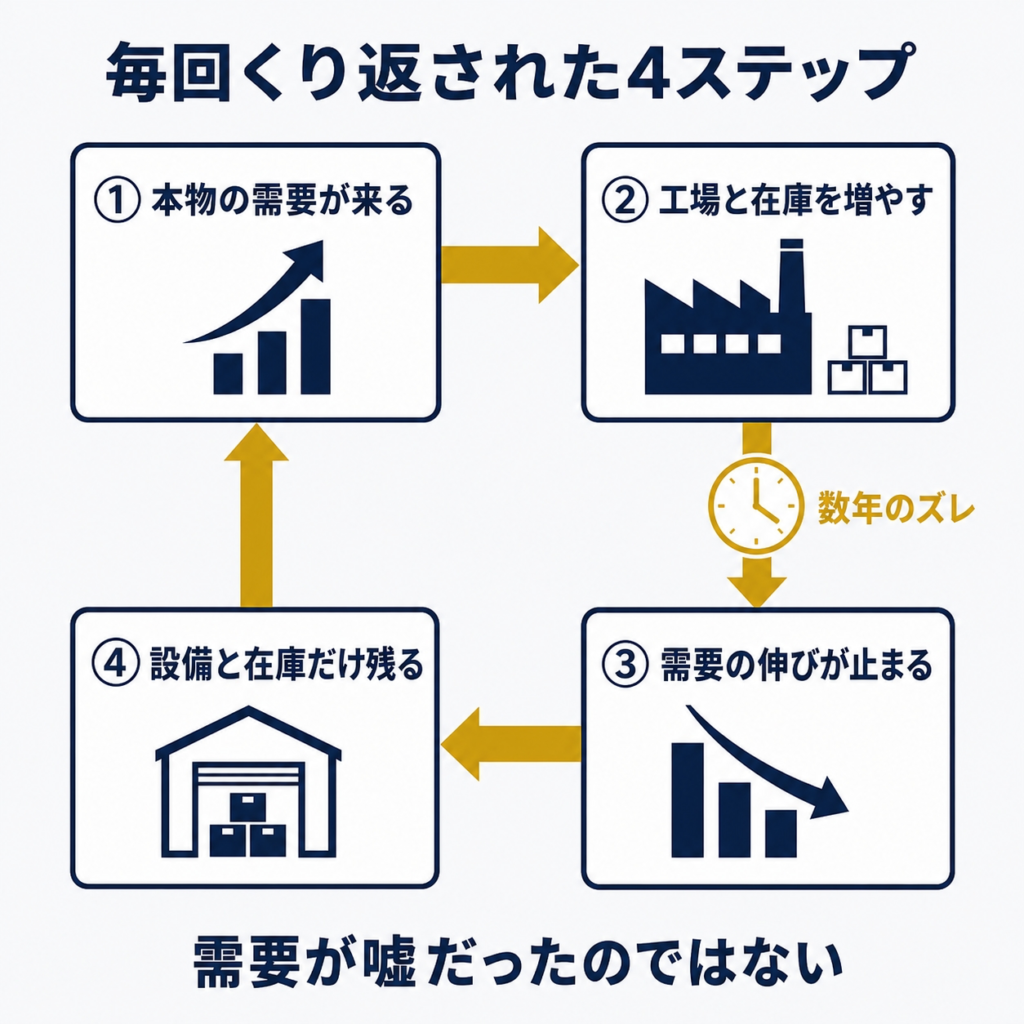
背景も年代も違う3つの局面ですが、起きた順番は同じでした。
1本物の需要が現れる
実際に注文が入り、売上が伸びる。ここは事実であり、幻ではない
2供給側が能力を増やす
工場を建て、在庫を積む。半導体の工場は着工から量産まで数年かかる
3需要の伸びが鈍る、または消える
投資の一巡、価格の下落、制度変更。理由は毎回違うのに、結果は同じ
4設備と在庫だけが残る
売上が減っても減価償却費は減りません。だから利益が急激に消える
ステップ2と3の間に数年の時間差があることが、この構造の核心です。需要が鈍った時点では、もう工場は建ち始めています。
用語:減価償却費
建てた工場や買った装置の費用を、複数年に分けて毎期の費用として計上するもの。売上が減っても自動的に発生し続けるため、需要が落ちた局面で赤字転落の主因になります。
リスクの正体を3層に分ける
LEVEL 1
サイクルのリスク
自分では避けられない
- 需要の伸びが鈍るタイミング
- 業界全体の設備投資の総量
- 制度・技術の突然の変更
LEVEL 2
企業のリスク
調べれば減らせる
- 在庫が増えていないか
- 設備投資が売上の何%か
- 顧客が数社に偏っていないか
LEVEL 3
自分のリスク
完全に自分で決められる
- 好調な数字を見て買い増すか
- 1銘柄への集中度
- レバレッジを使うか
コントロールできるのはLEVEL 3だけです。過去3局面のいずれも、直前は最高の決算が出ていました。好調な数字が出ている時期にどう振る舞うかが、LEVEL 3の中身になります。
現在のAI需要は、過去とどこが違うのか
ここが最も注意して書くべき部分です。似ている点だけを並べれば煽りになり、違う点だけを並べれば楽観になります。両方を並べます。
| 観点 |
過去の局面 |
現在のAI需要 |
| 買っている主体 |
通信会社、個人のマイナー |
手元資金の厚い大手IT企業が中心 |
| 資金の出どころ |
借入・株式での資金調達に依存した例が多い |
営業キャッシュフロー中心の例が多いが、借入や外部資金を使う動きも出ている |
| 需要が消える引き金 |
暗号資産価格の下落、制度変更(The Merge)で一夜で消えた |
単一の引き金は特定しにくい。ただし投資回収の遅れが減速要因になり得る |
| 用途の広さ |
マイニングは用途が単一。消えたら転用先がない |
用途が複数に広がりつつあるが、収益化の実績は分野ごとにばらつく |
| 供給の増やし方 |
需要ピークに合わせて増設・在庫を積んだ |
各社が大規模な設備投資を継続中。ここは過去と似た局面にある |
| 在庫の見え方 |
流通在庫が積み上がっていたが外部からは見えにくかった |
受注残・在庫の開示は企業ごと。見えにくさは今も変わらない |
※本表は構造の比較を目的とした整理であり、いずれかの結論を示すものではありません。企業別の資金構成・設備投資額は各社の決算資料でご確認ください。
この記事が書かないこと
「だから今回も崩れる」
とは書きません。
上の表を見れば分かるとおり、似ている点と違う点が同時に存在します。違う点があるから大丈夫とも、似ている点があるから危険とも、断定できません。
歴史から得られるのは予測ではなく、見るべき場所です。過去3局面で共通していたのは「需要」ではなく「供給の増やし方」に問題があったこと。だから今、確認する価値があるのは需要の真偽ではなく、供給がどれだけ増えているかです。
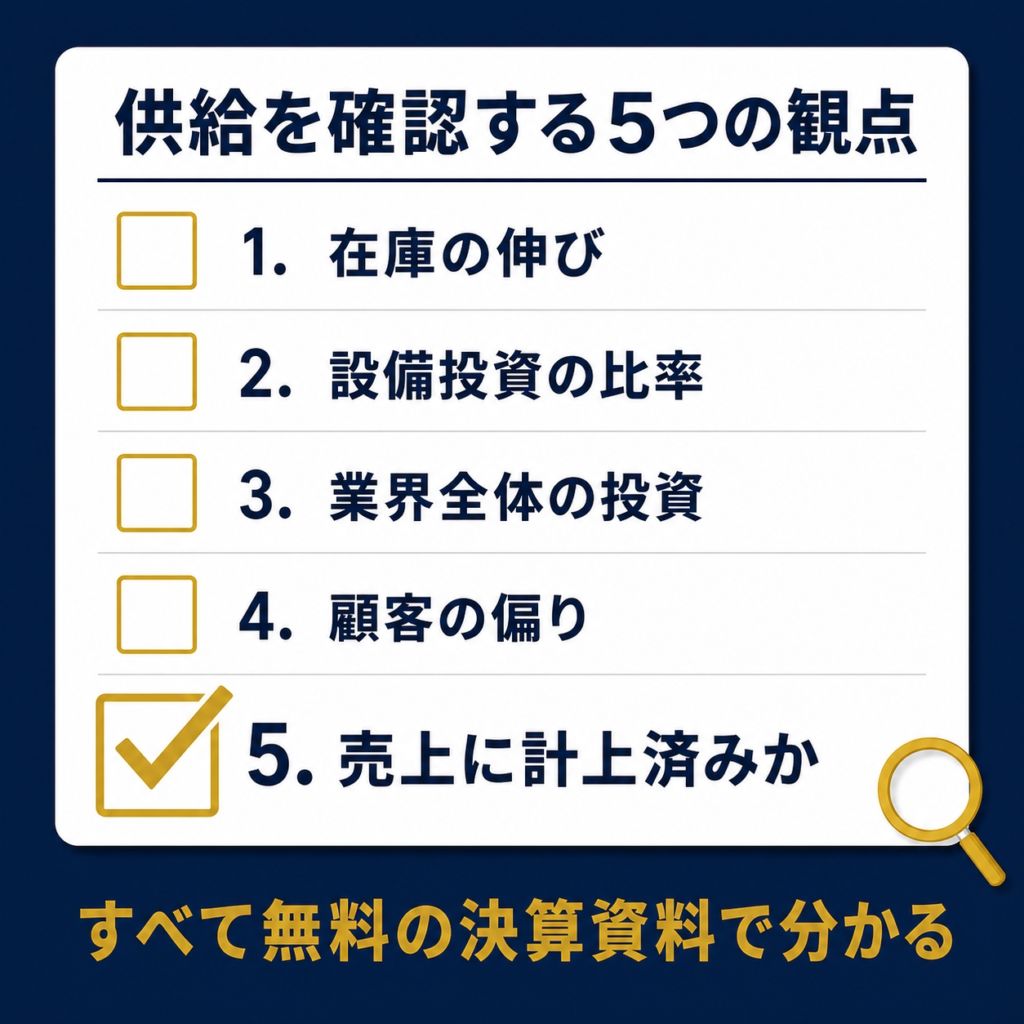
供給の増やしすぎを確認する5つの観点
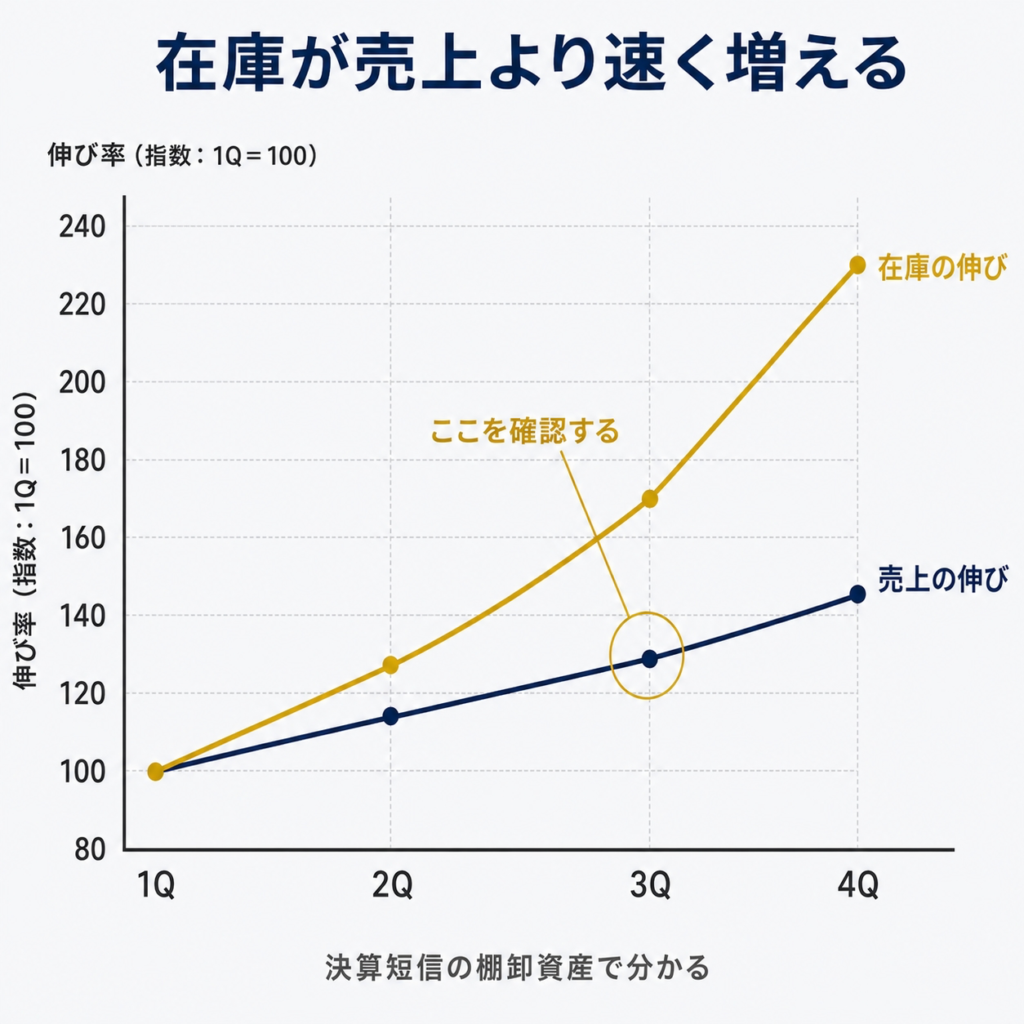
□ 在庫が売上より速く増えていないか(決算短信の貸借対照表で棚卸資産を確認)
□ 設備投資額が売上高の何%か(過去5年の推移と比べて急に上がっていないか)
□ 業界全体の投資が同時に増えていないか(1社だけでなく競合も同じ動きをしていないか)
□ 顧客が数社に偏っていないか(1社の発注停止で何%が消えるか)
□ 需要の裏付けが「発表」で終わっていないか(売上として計上されているか)
すべて無料の決算資料で確認できます。当たるかどうかではなく、確認する習慣を持てるかが差になります。
あなたにとっての意味
投資を始めたばかりの方へ
「需要が本物かどうか」を判定しようとしなくて大丈夫です。過去3局面すべてで需要は本物でした。それでも下落は起きています。覚えておく価値があるのは「一番良い決算が出た直後に反転した例がある」という事実のほうです。良いニュースが続いているときこそ、投じる金額を大きくしすぎないという判断が効きます。
個別株の経験がある方へ
見る場所を1つ追加するなら棚卸資産(在庫)の前年同期比です。売上の伸びより在庫の伸びが速い状態が続いているとき、過去の局面では調整が近づいていました。もちろん再現の保証はありませんが、無料で四半期ごとに確認できる数字です。あわせて設備投資額の売上高比率も、業界全体で追うと視界が変わります。
いま含み損を抱えている方へ
高値圏で買ってしまったことは、判断力の問題ではありません。過去3局面すべてで、直前の決算は好調でした。当時の資料を見ても、買い判断が不合理だったとは言えないのです。プロも同じ局面で同じ判断をしています。次に活かせるのは、需要の真偽を見抜こうとすることより供給側の数字を見る習慣と、良い時期に金額を膨らませない設計です。
よくある3つの誤解
誤解① バブルは「需要が嘘だった」から崩れる
過去3局面のいずれも、需要は実在しました。崩れた原因は需要の伸び方に対して供給を増やしすぎたことです。したがって「需要は本物だから安心」という論法は、過去の事実と整合しません。逆に「需要が嘘だから危険」という論法も同じく的を外しています。
誤解② 歴史のパターンを覚えれば、次を当てられる
3局面のきっかけは毎回違いました。投資の一巡、価格下落、制度変更。次の引き金が過去と同じ形で来る保証はありません。歴史が渡してくれるのは「どこを見るか」であって「いつ来るか」ではない、と割り切るほうが実用的です。
誤解③ 崩れた企業は、その後もダメだった
これも事実と違います。2018年の局面で大きく下落した企業は、その後に事業規模を大きく拡大しています。調整と企業の終わりは別の話です。だからこそ「暴落するから買うな」ではなく「調整を挟むことを前提に金額を決める」という向き合い方になります。
SUMMARY
・2001年に半導体市場は前年比32%減。ただしインターネットは消えていない
・2018年・2022年のマイニング需要も実在した。消えたのは需要、残ったのは設備と在庫
・共通構造は「需要 → 増設 → 需要鈍化 → 設備だけ残る」の4ステップ
・現在のAI需要には似ている点も違う点も両方ある
・歴史は判断材料であって結論ではない。見るべきは需要の真偽より供給の増え方
よくある質問
Q1. 結局、今はバブルなのですか?
判定は行いません。バブルかどうかは事後的にしか確定しません。当時の資料を読むと、どの局面でも「今回は違う」という主張と「バブルだ」という主張が同時に存在していました。本記事の立場は、判定を急ぐより見るべき数字を持つほうが実用的だというものです。
Q2. 過去と同じなら、今のうちに売るべきですか?
売買判断は申し上げられません。また「過去と同じ」とも本記事は述べていません。相違点を並べたとおり、買い手の資金構成や用途の広さは過去と異なります。時期を当てる前提の売買より、耐えられる金額の設計のほうが再現性があると考えています。
Q3. 在庫はどこで確認できますか?
決算短信の貸借対照表にある「棚卸資産」です。金額そのものより、売上の伸び率と在庫の伸び率を比べるのが実務的です。在庫の伸びが売上の伸びを継続的に上回る状態は、過去の局面で調整前に見られた形の一つでした(ただし再現の保証はありません)。
Q4. なぜ企業は毎回作りすぎてしまうのですか?
半導体の工場は着工から量産まで数年かかるため、需要が最も強い時期に投資を決めなければ間に合わないという事情があります。加えて、供給不足で機会損失を出すことも経営判断として避けたい。作らない選択にもリスクがあるため、この構造は個々の経営者の失敗というより産業の性質だと整理できます。
Q5. 初心者はこのセクターを避けるべきですか?
避けるか避けないかを当サイトが決めることはできません。ただ、過去3局面が示しているのは「大きく上がる時期と大きく下がる時期の両方がある」という事実です。それを前提に、避けるか全力かの二択ではなく金額で調整するという中間の選択肢があります。
免責事項:本記事は半導体・AIインフラ産業の構造と投資リスクを理解するための情報提供を目的としたものであり、特定の銘柄や投資手法を推奨するものではありません。当サイトは金融商品取引法に基づく投資助言・代理業の登録を受けておらず、投資助言を行うものではありません。記載の数値・事例は各時点の公開情報に基づく過去の事実であり、将来の成果や同様の事象の再発を示すものではありません。投資に関する最終的な判断は、必ずご自身の責任と最新の一次情報に基づいて行ってください。
この記事のテーマを、本でもっと深くPR(アフィリエイト広告)
¥1,980 (2026/07/26 10:42時点 | Amazon調べ)
 ポチップ
S
シラス
電験三種 / QC検定1級 / パワエレ設計・品質保証 実務10年
メーカーで電気設計と品質保証に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ
気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
投資のリスク管理をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ

コメント