GEOPOLITICAL RISK
朝ニュースを見たら、
保有株が10%下がっていた。
半導体株では、これが珍しくありません。決算が悪かったわけでもなく、業績予想が下がったわけでもない。政治の発表ひとつで、前提が一夜にして変わる——それがこのセクターの性質です。
「次に何が起きるのか読めない」という不安は、当然のものです。この記事は、その不安を読める部分と読めない部分に分けることを目的にしています。
先に結論を3つ
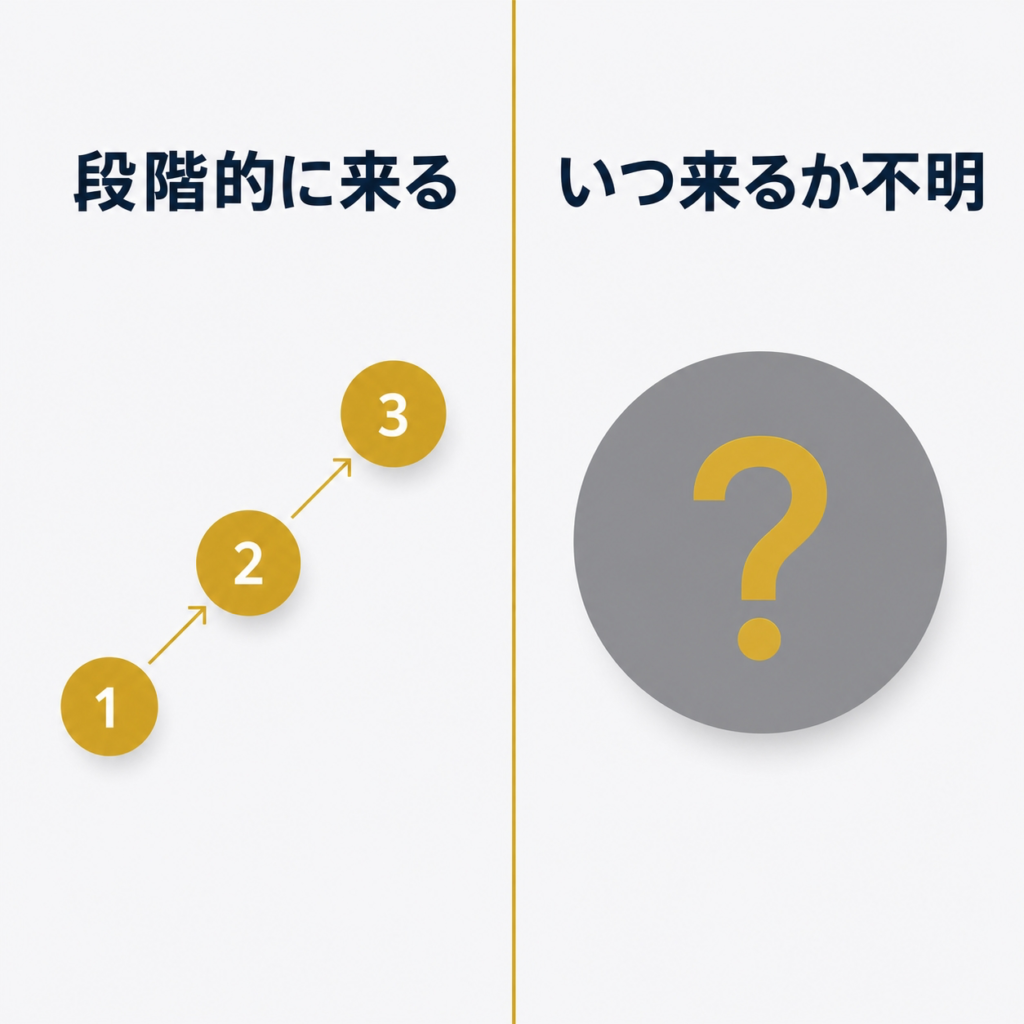
1.地政学リスクは1種類ではありません。予告されて段階的に来るものと、いつ来るか分からないものの2つに分かれます。
2.前者(輸出規制)は影響額をある程度計算できます。実際、企業は損失額を自ら開示しています。
3.後者は確率も時期も推定できません。計算できないリスクに対しては、分析の精度を上げるのではなく配分(いくら投じるか)で対応するしかない——これが本記事の結論です。
この記事では、特定の国や政治的立場についての価値判断、そして「有事が起きる確率」の見積もりは一切行いません。事実と、それが業績・株価に伝わる経路だけを扱います。
この記事の位置:半導体投資 > マクロ・地政学 > 輸出規制・台湾集中
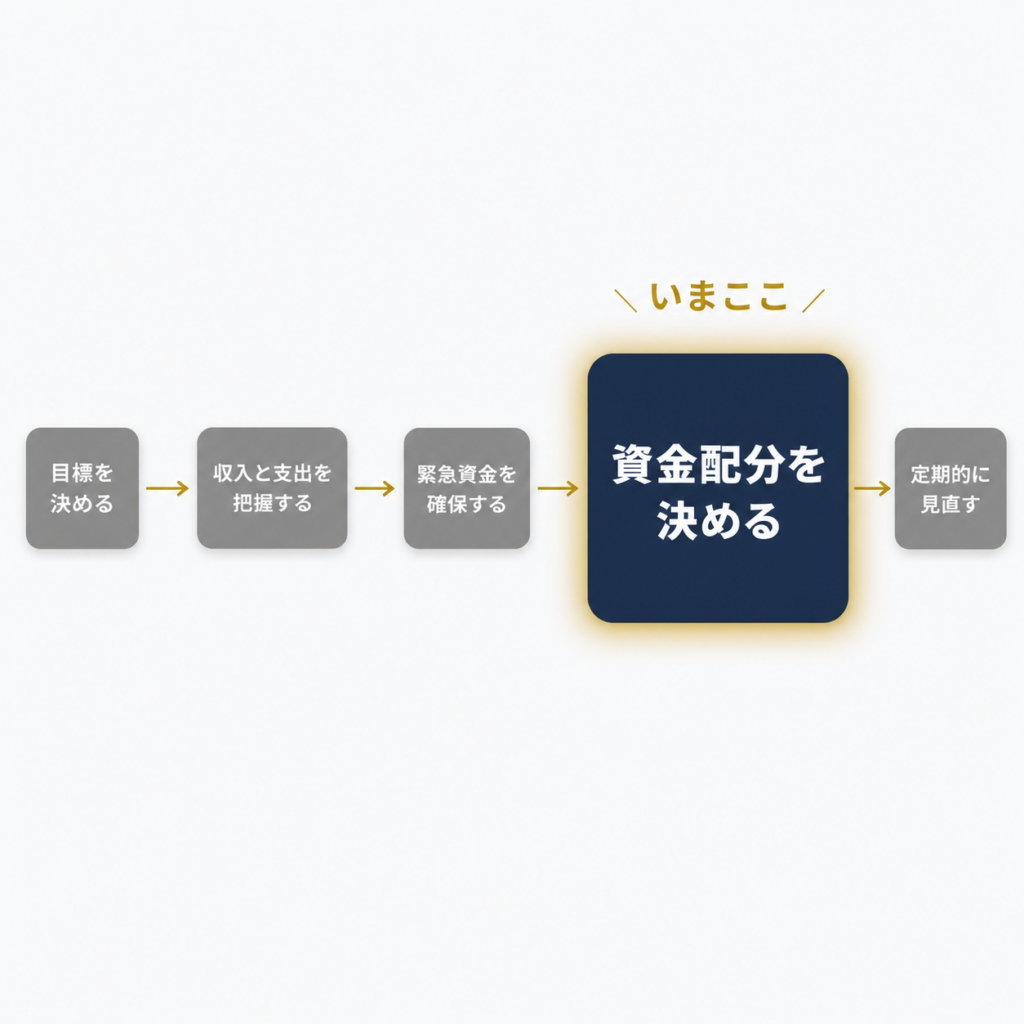
投資判断のプロセス
① 産業を理解する
② リスクを知る
③ 銘柄を絞る
④ 資金配分を決める ←ココ
⑤ 継続して見直す
この記事で分かること:ニュースで株価が動いたとき、それが「計算できる話」なのか「計算できない話」なのかを自分で見分け、後者には配分で備えるという考え方。
なぜ半導体だけ、政治で株価が動くのか
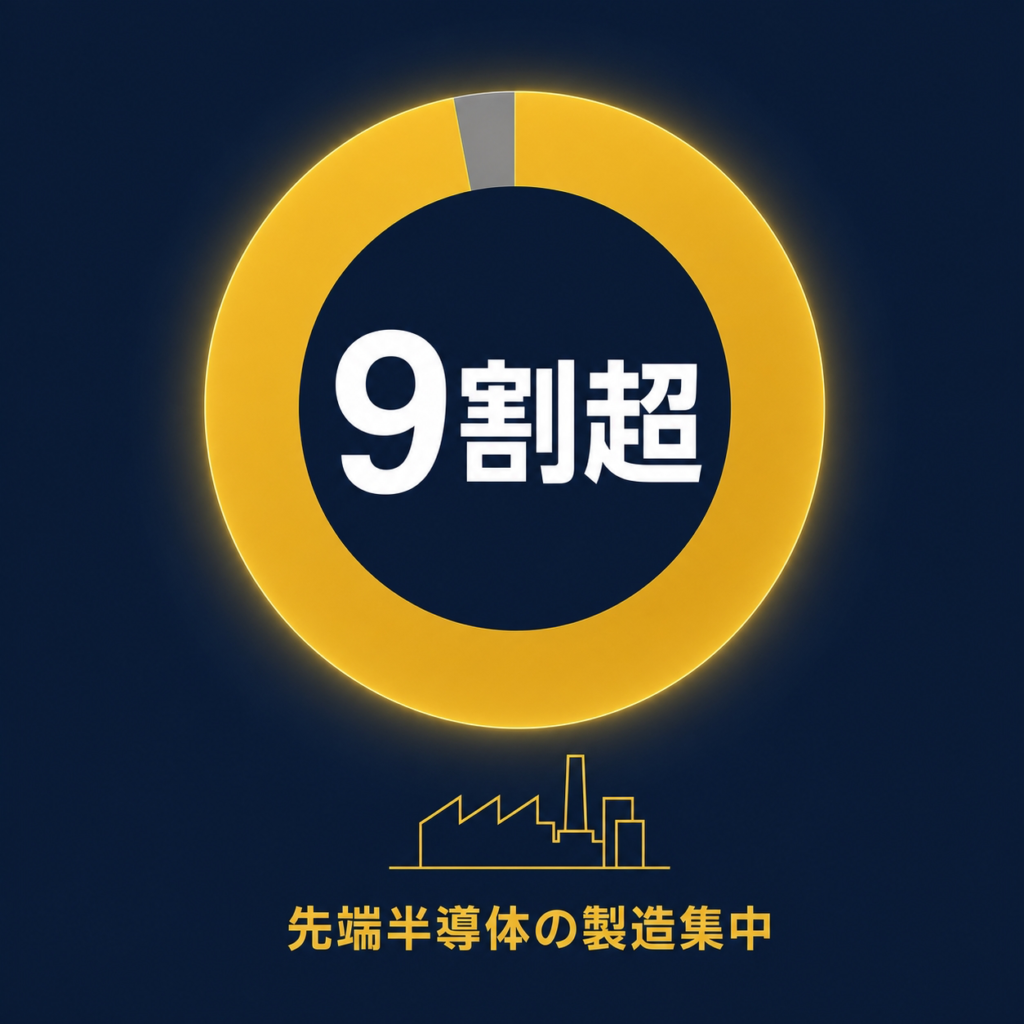
答えはシンプルです。作れる場所が、世界にほとんどないから。
スマートフォンの組み立て工場は世界中にあります。しかし、その中に入る最先端の半導体を作れる工場は、事実上ごく限られた地域に集まっています。PwC Japanは、先端半導体の9割以上が台湾で製造されていると整理しています(出典:PwC Japan「半導体の地政学」コラム)。TrendForce推計をもとにした報道でも、台湾が世界の先端製造能力の9割超を占めるとされています。
出典:PwC Japan「地政学リスクの今を読み解く 半導体の地政学」、TrendForce(2025年の世界ファウンドリ市場でTSMCシェア69.9%)、ロイター/Bloomberg(2025年4月、エヌビディアが中国向けAI半導体H20の輸出規制を受け約55億ドルの費用計上を見込むと発表。その後、一部部材の再利用により実際の計上額は当初見込みを下回ったと報じられています)。いずれも各時点の公開情報であり、将来を示すものではありません。
用語:地政学リスク
国と国の関係や政治的な対立が、企業の業績や資産価格に影響を与えるリスクのこと。景気や金利と違い、統計で予測することが難しい点が特徴です。
工場が一箇所に集まっていることは、平時には強みです。技術も人材も設備も集積し、効率が上がる。ところがその同じ構造が、政治的な緊張が高まった瞬間にそのままリスクに変わります。強みとリスクが同じ原因から生まれている——ここが半導体セクターの厄介なところです。
地政学リスクを「性質」で2つに分ける
ここが本記事のいちばん大事な部分です。地政学リスクをひとまとめに「怖いもの」として扱うと、何も判断できません。時間の性質で分けると、対処法が変わります。
| |
タイプA:段階的に来る |
タイプB:突発的に起こりうる |
| 代表例 |
輸出規制、関税、補助金の条件変更 |
供給網の物理的な断絶、海上輸送の停滞 |
| 予告があるか |
ある(案の公表→意見聴取→施行) |
ない |
| 影響額の計算 |
できる(対象国の売上比率で概算) |
できない |
| 時期の推定
| おおむね可能(施行日が示される) |
不可能 |
| 向き合い方 |
調べる(IRで開示を確認) |
配分で備える |
タイプA:輸出規制は「影響額が見える」
輸出規制は、突然降ってくるように見えて、実は手順を踏んで進みます。米国の対中規制では、規制案の公表、対象企業リストの追加、施行日の設定という段階があり、企業は施行前に影響を試算して開示することができます。
実例で見ましょう。2025年4月、米国が中国向けAI半導体「H20」の輸出に許可を必要とする方針を通知した際、エヌビディアは約55億ドルの費用計上を見込むと自ら発表しました(出典:同社開示、ロイター2025年4月15日)。株価は反応しましたが、投資家にとって重要なのは「金額が出た」という点です。金額が出れば、それが会社全体の売上・利益の何%に当たるかを計算できます。
言い換えると
大口の取引先が1社、契約を打ち切ったのと同じ話です。痛いことは間違いありませんが、「売上の何%を失ったのか」は決算書から計算できます。計算できる損失は、すでに株価に織り込まれていく性質のものです。
タイプB:集中しているものは、計算できない
一方、先端製造が特定地域に集中していることに起因するリスクは、性質がまったく違います。いつ起きるのか、そもそも起きるのかが分からない。予告もありません。
この記事では、そうした事態の発生確率の見積もりは行いません。誰も持っていない情報を、投資ブログが推定できるはずがないからです。かわりに、確かなこととして言えるのは影響が伝わる経路だけです。
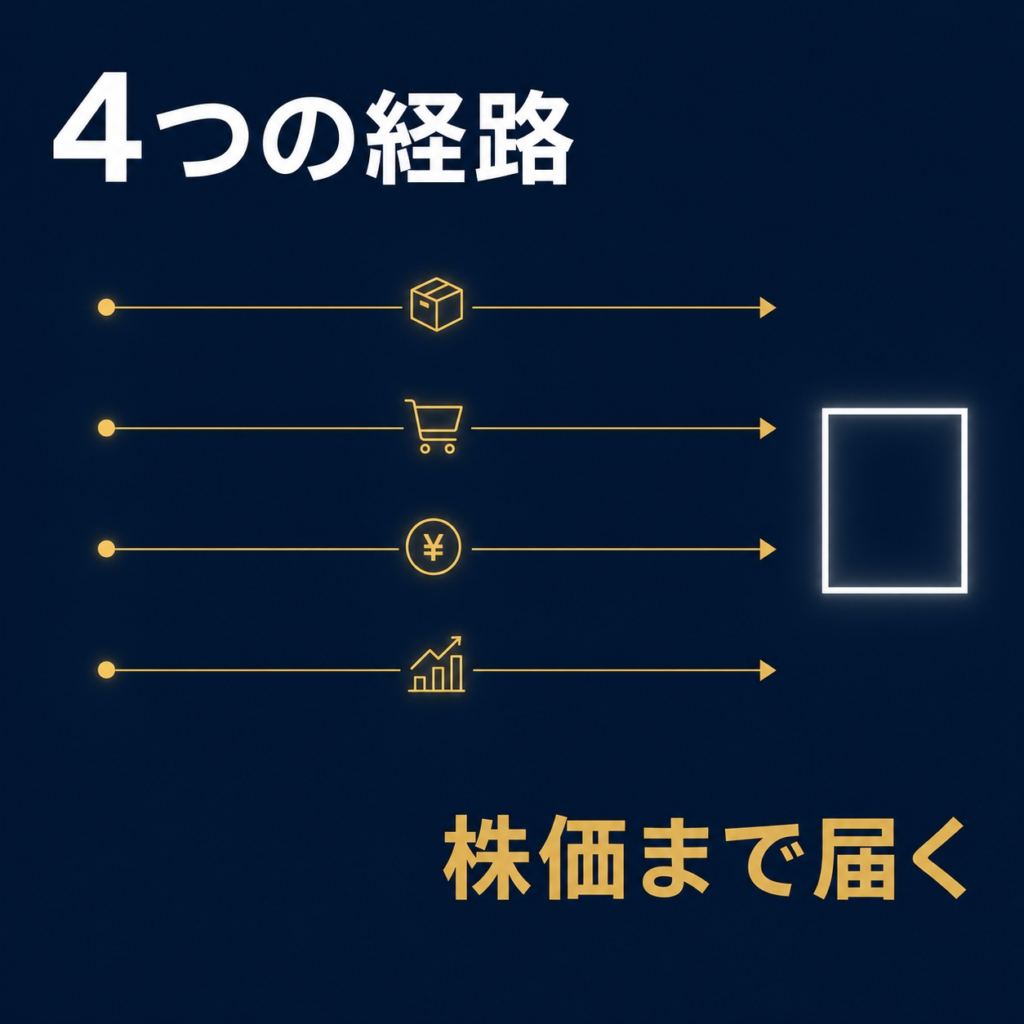
影響が伝わる4つの経路
① 供給の経路チップが手に入らなくなり、それを使う川下企業(サーバー、車、家電)まで生産が止まる
② 需要の経路規制で特定市場向けの売上が消え、装置・材料メーカーの受注も減る
③ コストの経路生産拠点を分散させると建設費・人件費が上がり、利益率が下がる
④ 評価の経路業績が変わらなくても「不確実性が増した」だけで、投資家が払う倍率(PER)が下がる
④が見落とされがちです。決算が良くても株価が下がるのは、この経路が働いているためだと整理できます。
③については実際の動きがあります。TSMCは2026年7月、米国での投資総額を1,650億ドルから2,650億ドルへ引き上げると発表しました(出典:同社発表、ロイター2026年7月16日、JETRO)。生産の分散は地政学リスクを下げる方向に働きますが、同時にコストは上がります。リスクを下げることは無料ではない——ここは投資家として押さえておきたい点です。
リスクの正体を3層に分ける
LEVEL 1
政治のリスク
自分では避けられない
- 規制の追加・強化
- 関税や補助金の条件変更
- 突発的な供給網の断絶
LEVEL 2
企業のリスク
調べれば減らせる
- 特定地域の売上比率
- 生産拠点が1箇所か複数か
- 規制対象製品への依存度
LEVEL 3
自分のリスク
完全に自分で決められる
- このセクターへの配分比率
- 1銘柄への集中度
- レバレッジを使うか
コントロールできるのはLEVEL 3だけです。LEVEL 1をどれだけ研究しても、起きる・起きないは変えられません。だからこそ、そこに注ぐ労力より、LEVEL 3の設計に価値があります。
この記事の核心
計算できないリスクには、
分析ではなく配分で対応する。
発生確率が分からないものに対して、分析の精度を上げようとしても限界があります。専門家でも意見が分かれ、時期は誰も当てられません。
できることは「それが起きたときに、自分が耐えられる金額にしておく」ことだけです。これは分析力ではなく、配分の設計で決まります。
用語:ポジションサイズ
1つの銘柄やセクターに、自分の資産全体のうちいくら(何%)を投じるかという金額の設計のこと。株価の予想と違い、これは100%自分で決められます。
ニュースが出たとき、何を確認するか
見出しを見て慌てて売買する前に、確認できることがあります。すべて無料の一次情報(企業のIRサイト)で足ります。
地政学ニュースが出たら確認する5つの観点
□ タイプAかタイプBか(施行日や対象が示されているか、それとも不確定な話か)
□ 会社が影響額を開示したか(開示があれば計算できる。なければ推測の域)
□ 対象地域の売上比率は何%か(決算説明会資料の地域別売上を確認)
□ 生産拠点はどこにいくつあるか(1箇所集中か、分散済みか)
□ 自分の資産全体の何%がこのセクターにあるか(ここが最も重要)
上4つはその都度調べる項目、5つ目は事前に決めておく項目です。ニュースが出てから配分を考え始めると、判断が感情に引っ張られやすくなります。
配分の違いで、同じ下落がこう変わる
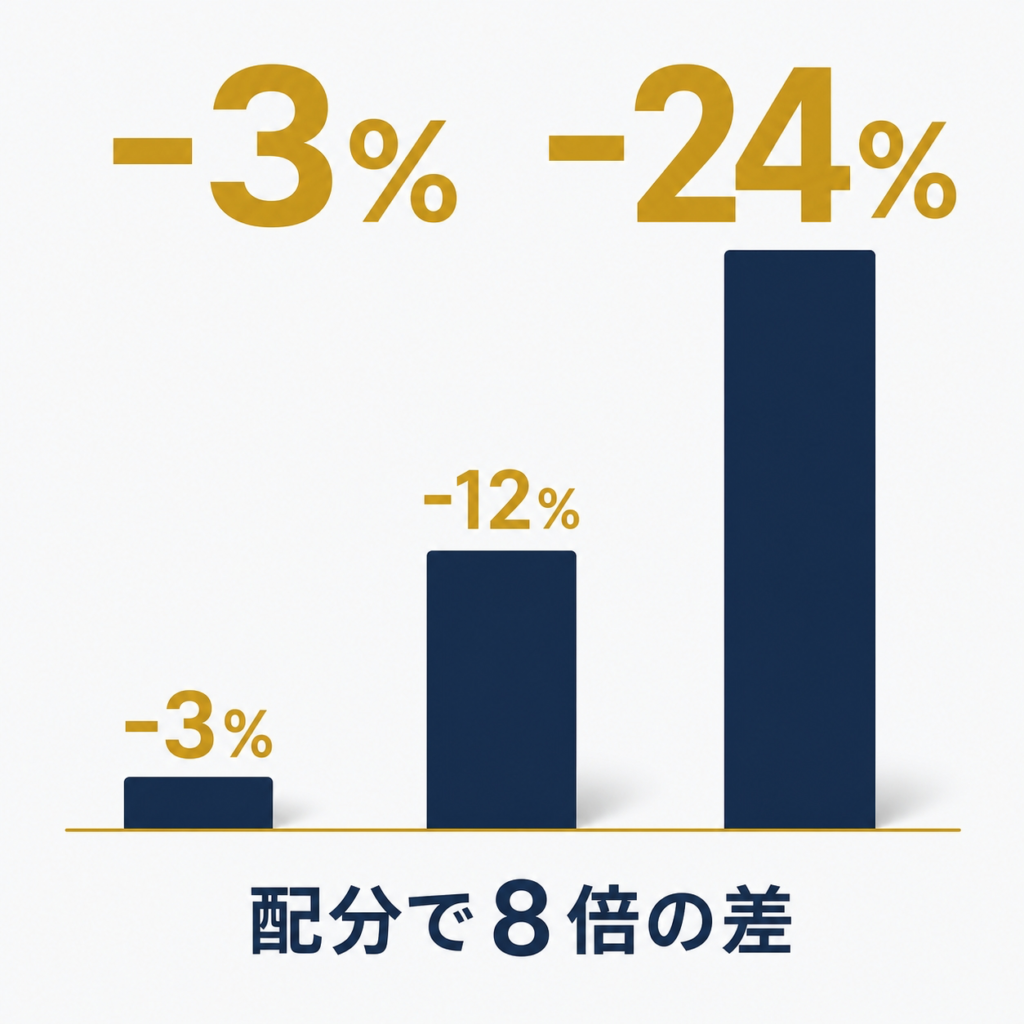
同じニュースで同じ銘柄が同じだけ下がっても、資産全体への影響は配分で決まります。総資産500万円で、半導体株が30%下がった場合の簡略計算です。
| 半導体株への配分 |
投じた金額 |
資産全体の減少額 |
資産全体の下落率 |
| 10% |
50万円 |
15万円 |
-3% |
| 30% |
150万円 |
45万円 |
-9% |
| 80% |
400万円 |
120万円 |
-24% |
※手数料・税・為替を考慮しない簡略計算です。「何%が適切か」は資産状況・年齢・収入の安定性によって異なり、本記事では特定の数値を推奨しません。示したいのは予想の精度ではなく配分が結果を決めるという構造です。
上の表で、株価の下落率はどの行も同じ30%です。変えたのは配分だけ。それでも資産全体への影響は-3%から-24%まで8倍の差が出ます。地政学リスクを当てようとするより、こちらを設計するほうが確実に効くと言えます。
あなたにとっての意味
投資を始めたばかりの方へ
地政学のニュースを予想しようとしなくて大丈夫です。プロでも当てられません。かわりに「半導体セクターに資産全体の何%を置くか」を先に決めておくこと。これだけで、ニュースで焦って売る回数が減ります。個別株ではなく分散された商品から始めるという選択肢もあります。
個別株の経験がある方へ
他セクターと違い、半導体では業績が悪化していないのに株価が下がることが構造的に起こります。前述の「④評価の経路」——不確実性が増えただけでPERが縮む動きです。決算を確認して「業績は問題ないのに、なぜ」と感じたときは、この経路を疑ってみてください。また、保有銘柄の地域別売上比率と生産拠点の所在は、決算説明会資料で一度確認しておく価値があります。
いま含み損を抱えている方へ
地政学ニュースでの下落は、個人の分析力で避けられるものではありません。情報を見ていなかったから損したわけではなく、そもそも予告のないリスクだった可能性が高い。ご自身を責める必要はないと思います。次に活かせるのは、銘柄選びの精度を上げることより配分の設計を見直すことです。今回耐えられた金額と耐えられなかった金額の境目が、そのまま次の設計のヒントになります。
よくある3つの誤解
誤解① 地政学リスクを勉強すれば、下落を避けられる
タイプA(輸出規制)は影響額を計算できますが、タイプBは確率も時期も推定できません。勉強で減らせるのはLEVEL 2までです。知識で消せないリスクが残るという前提から始めるほうが現実的です。
誤解② 米国に工場を作れば、リスクはなくなる
生産の分散はリスクを下げる方向に働きますが、建設費と運営費が上がり、利益率を圧迫します。リスクの低下と利益率の低下がセットで来る、というのが投資家から見た実像です。「分散が進んだから安心」とは言えません。
誤解③ 規制が出たら、その企業は終わり
規制の影響は「規制対象製品の売上が全体の何%か」で決まります。実際、大きな費用計上を発表した企業がその後も成長を続けた例もあります。見出しの強さではなく、比率で判断する習慣が役に立ちます。
SUMMARY
・半導体が政治に揺れるのは作れる場所が限られているから
・リスクはタイプA(段階的・計算できる)とタイプB(突発的・計算できない)に分かれる
・影響は供給・需要・コスト・評価の4経路で伝わる。決算が良くても株価が下がるのは④の経路
・計算できないリスクには分析ではなく配分で対応する
・配分を変えるだけで、同じ下落の資産への影響は数倍変わる
よくある質問
Q1. 有事が起きる確率はどのくらいですか?
本記事では見積もりを示しません。専門機関の間でも見解が分かれており、確率と時期を推定できる根拠を当サイトは持っていないためです。分からないことは分からないと書くほうが、投資判断には役立つと考えています。
Q2. ニュースで急落したとき、売るべきですか?
売買の判断は申し上げられません。ただ、確認できることはあります。会社が影響額を開示しているか、それは売上の何%か、自分の配分は事前に決めた範囲内か。この3点を確認してから考えるほうが、見出しだけで動くより判断がぶれにくくなります。
Q3. どの企業が地政学リスクに強いですか?
特定企業の評価は行いません。かわりに確認する観点をお伝えします。①地域別売上の偏り、②生産拠点の数と所在、③規制対象製品への依存度。この3つは決算説明会資料や有価証券報告書で確認でき、企業間の比較もできます。
Q4. 日本株なら地政学リスクは関係ないですか?
関係します。日本の装置・材料メーカーは海外売上比率が高く、規制対象国向けの売上が大きい企業もあります。また、米国の規制が日本やオランダで生産された装置にも及ぶ形が取られてきた経緯もあります(出典:ロイター2024年12月ほか)。上場地域ではなく、売上の中身で判断する必要があります。
Q5. 結局、初心者は半導体株を持たないほうがいいですか?
持つ・持たないを当サイトが決めることはできません。ただ、「価格の振れが大きいことを前提に、金額を小さめに設計する」という向き合い方はあります。避けるか全力で行くかの二択ではなく、配分という中間の選択肢があるということです。
免責事項:本記事は半導体・AIインフラ産業の構造と投資リスクを理解するための情報提供を目的としたものであり、特定の銘柄や投資手法を推奨するものではありません。当サイトは金融商品取引法に基づく投資助言・代理業の登録を受けておらず、投資助言を行うものではありません。記載の数値・事例は執筆時点の公開情報に基づくもので、将来の成果を保証しません。また本記事は特定の国家・政治的立場についての評価を目的とするものではありません。投資に関する最終的な判断は、必ずご自身の責任と最新の一次情報に基づいて行ってください。
このシリーズの記事一覧
この記事の結論は「配分で備える」でした。その具体的な考え方は次の記事に続きます。あわせて、リスクの中身を理解するための産業側の記事も並べました。
この記事の続き(最優先)
分散とポジションサイズ|不確実性の高い分野への向き合い方
「計算できないリスクには配分で対応する」の具体編です。1銘柄・1セクターにいくら置くかをどう決めるか、金額の設計を扱います。
記事を読む →
集中の実像を知る
TSMC|なぜ1社に世界が依存しているのか
本記事で扱った「集中」の中心にある企業です。何が集中しているのかを具体的に知ると、リスクの輪郭が見えます。
記事を読む →
規制のもう一方の側
CXMT|規制下で進む中国メモリの動き
輸出規制は「規制される側」も動きます。その動きが供給と価格に何をもたらすのかを整理した記事です。
記事を読む →
供給網の全体地図
HBM関連銘柄17選|サプライチェーンの構造整理
どこにボトルネックがあるかが分かると、「どのニュースが自分の保有株に効くのか」を判断しやすくなります。
記事を読む →
この記事の使い方:ブックマークして、地政学のニュースが出たときにブロック⑥の5つの観点だけ見返してください。見出しに反応する前に確認する型を持っておくと、判断が落ち着きます。地政学リスクは消せませんが、備えられます。
S
シラス
電験三種 / QC検定1級 / パワエレ設計・品質保証 実務10年
メーカーで電気設計と品質保証に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ
気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
投資のリスク管理をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ
コメント