LEADING INDICATORS
「決算が出てから動くのでは遅い」
半導体株は、決算発表の日にはもう株価が動き終わっていることが珍しくありません。だから多くの投資家が「株価より先に動く指標」を探します。そこで必ず名前が挙がるのが BBレシオ(受注/販売の比率) です。
先に結論を3つ
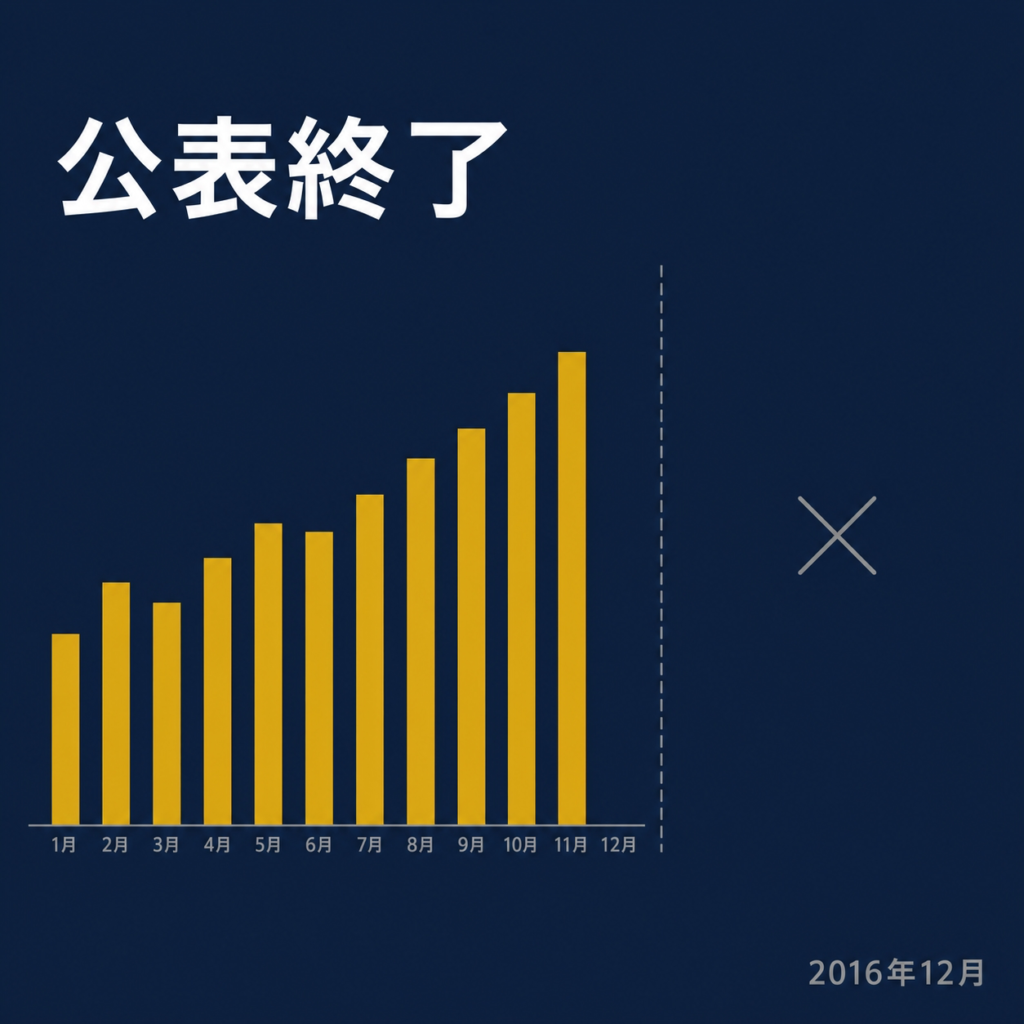
1. 北米製造装置のBBレシオは、2016年12月の発表分を最後に公表が終了 しています。今から探しても「最新の数字」は存在しません。
2. 日本のSEAJも2017年4月分以降、受注高とBBレシオの公表をやめ 、現在は販売高のみ。企業側も受注の開示をやめる流れが続いています。
3. 代替できる情報は残っています。ただし先行指標が示すのは「方向」だけで、「時期」は示しません 。ここを混同すると、判断を誤ります。
この記事は「どの銘柄を買うか」ではなく、業界の温度を自分で測るための情報源と、その限界 を整理するものです。
この記事の位置:半導体投資 > 決算・指標 > 受注残・BBレシオ
投資判断のプロセス
① 産業を理解する
② リスクを知る
③ 銘柄を絞る
④ 資金配分を決める
⑤ 継続して見直す ←ココ
この記事で分かること: 業界の需要の向きを、無料の一次情報だけで定点観測する手順と、その情報が答えてくれない範囲。
かつての業界標準は、すでに消えている 投資サイトや古い書籍では、いまも「BBレシオが1.0を超えたら半導体は上昇局面」という説明を見かけます。ところが、その代表格だった北米半導体製造装置のBBレシオは、SEMIが2016年12月の発表分をもって公表を終了 しました。現在SEMIが北米について毎月出しているのは、受注を除いた販売高(Billings)のみ です(出典:SEMI「North America Billings Report」)。
用語:BBレシオ(Book-to-Bill Ratio)
一定期間の「受注額 ÷ 販売額」。1.0を超えれば売った分より多く注文が入っている状態、下回れば受注が細っている状態を意味します。将来の売上の先行きを示す指標として使われてきました。
日本でも同じことが起きました。日本半導体製造装置協会(SEAJ)は2017年4月分以降、受注高とBBレシオの公表を取りやめ 、販売高のみの発表に切り替えています(出典:日本経済新聞 2017年5月、SEAJ統計)。つまり「業界共通の先行指標を1つ見れば分かる」という時代は、すでに10年近く前に終わっているのです。
5,562億円
日本製装置の月間販売高
365.5億ドル
世界の装置販売高
出典:SEAJ統計(2026年7月分、前月比+8.3%/前年同月比+35.4%、3ヶ月移動平均)、SEMI発表(2026年1〜3月期の世界装置販売高365.5億ドル、前年同期比+14%/前期比+1%)。SEMIは2026年7月15日発表の見通しで、2026年通年の世界装置販売高を1,659億ドルと予測しています。いずれも実績・予測であり、将来を保証するものではありません。
なぜ「受注」の数字は開示されなくなったのか 理由①:装置1台が高額になり、月次の数字が跳ねすぎる 最先端の製造装置は1台で数十億円から数百億円規模です。大口顧客の発注が1件ずれるだけで、月次の受注額は大きく上下します。読み手は「業界の勢いが変わった」と受け取りますが、実際は発注のタイミングが1ヶ月動いただけ ということが起こる。数字が実態より過大に語られてしまう構造です。
理由②:企業自身が「受注」の開示をやめ始めた 東京エレクトロンは2017年4月28日、受注高・受注残高の開示を取りやめる と発表しました。ASMLも2025年1月、市場が最も注目してきた四半期の受注(net bookings)開示を2026年からやめる方針を示し、2025年第4四半期(2026年1月28日発表・132億ユーロ)が最後の開示となりました(出典:各社IR、ロイター2025年1月30日)。国内でもSCREENホールディングスなど、受注の定量開示を縮小した例があります。
各社が挙げる理由は共通しています。受注は必ずしも売上の予告ではない から。納期が数年先に及ぶ装置では、キャンセル・仕様変更・前倒しが起こり、受注額が業績の見通しとして機能しにくくなります。開示をやめる判断は、投資家にとって不便ですが、誤解を招く数字を出し続けるより誠実だという整理もできます。
言い換えると
住宅の「契約件数」と「引き渡し件数」の関係に近い話です。契約が増えれば将来の売上は増えそうに見えますが、着工前のキャンセルもあれば、引き渡しが翌期にずれることもある。契約件数だけを見て会社の利益を計算すると、ずれが出るのです。
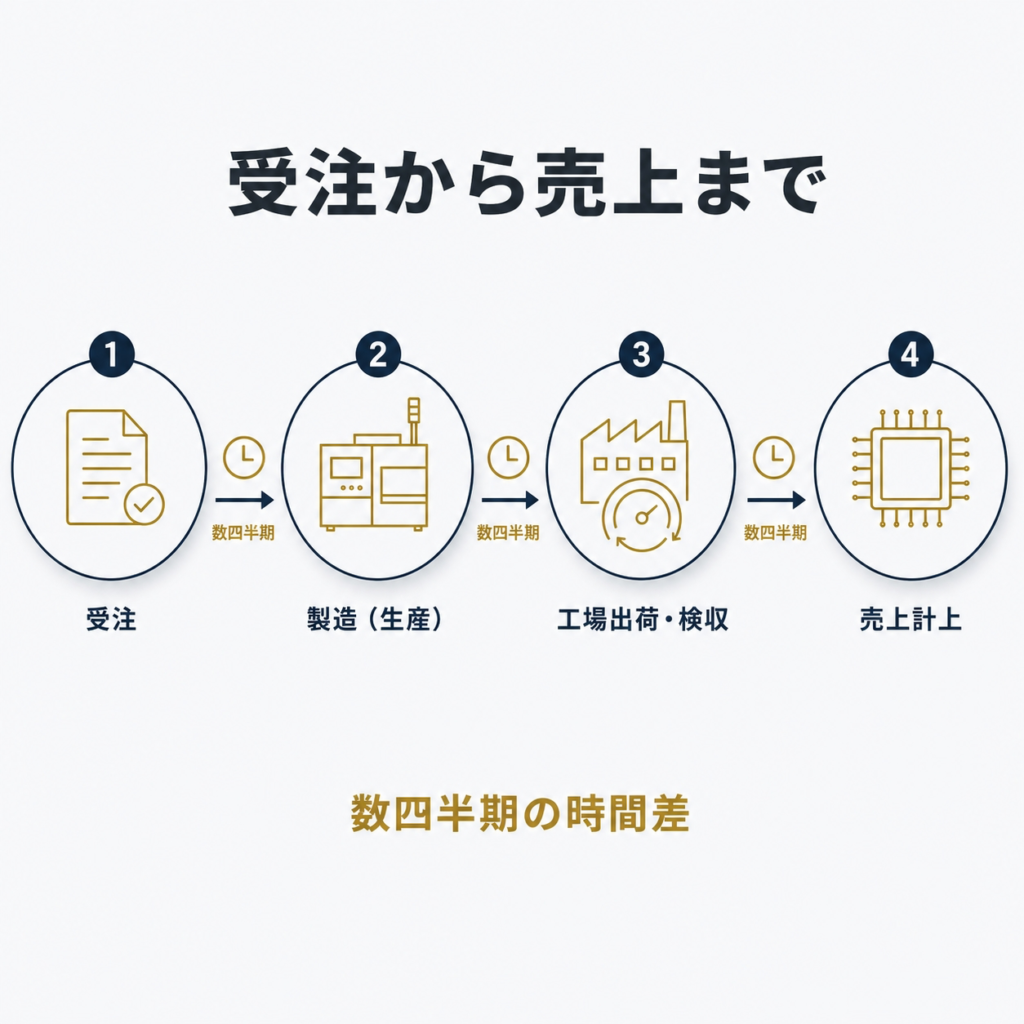
それでも「先行する」のはなぜか:お金が流れる順番 半導体の需要は、川上から川下へ順番に売上に変わります。装置の受注 → 装置メーカーの売上計上 → 工場の稼働 → チップの出荷 → 各社の決算 。この間に数四半期のずれがあります。だから川上の数字が動くと、川下企業の損益はあとから動く。ここが「先行指標」と呼ばれる理由であり、投資家が見る価値のある部分です。
先行指標を使うときのリスクの正体
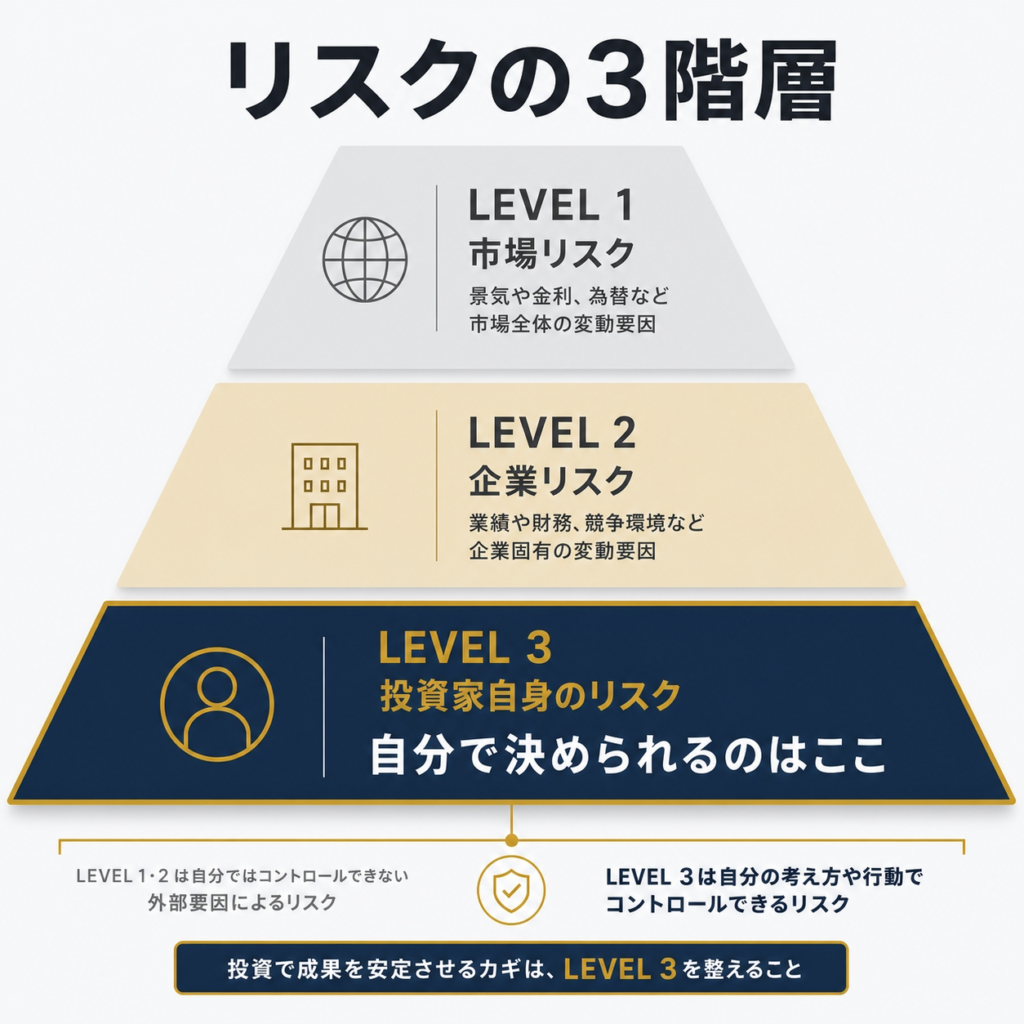
リスクを3層に分けて考える
LEVEL 1
統計そのもののリスク 自分では避けられない
指標が突然公表停止になる(BBレシオの前例)
集計対象・定義が途中で変わり、過去と比較できない
公表までに1〜3ヶ月の時間差がある
LEVEL 2
企業側の開示のリスク 調べれば減らせる
受注残の定義・計上基準が会社ごとに違う
キャンセル条項の内容は開示されないことが多い
開示を突然やめる/訂正が入ることがある
LEVEL 3
自分の読み方のリスク 完全に自分で決められる
「方向」を「時期」と読み替えてしまう
1ヶ月の数字で結論を出す
確信度に見合わない金額を投じる
コントロールできるのはLEVEL 3だけです。 指標が消えることも、定義が変わることも止められません。だからこそ「読み方」と「投じる金額」に最も注意を払う価値があります。
最も多い誤読
先行指標は「方向」を示しますが、「時期」は示しません。
受注が積み上がっていることが分かっても、それが売上に変わるのが2四半期後か6四半期後かは、外部からは特定できません。方向が合っていても、時期を外せば含み損の期間は長くなります。方向の当たりと、資金の耐久力は別の問題です。
消えた指標を、何で置き換えるか 結論は「1つの万能指標を探すのをやめ、無料で取れる複数の数字を定点観測する」です。以下はすべて公式サイトから無料で確認できます。
代替指標
公表元
頻度
見るときの注意
日本製装置の販売高
SEAJ
月次
3ヶ月移動平均。受注は非公表なので「実績」であり先行性は限定的
世界の装置販売高
SEMI
四半期
発表は期末から約2〜3ヶ月後。地域別の偏りも確認する
個別企業の受注高・受注残高
各社IR
四半期
開示している会社が限られる。定義が各社で異なり横比較できない
売上高・出荷額の速報
ディスコ等
四半期速報
決算より早く出る。単体(個別)ベース・為替影響に注意
稼働率指数(電子部品・デバイス)
経済産業省
月次
半導体単独の指標ではない。国内工場ベースで海外分を含まない
月次売上高
TSMC等
月次
翌月10日前後に公表され速い。単月は変動が大きく為替も混ざる
設備投資計画・市場見通し
各社ガイダンス/SEMI・SEAJ
四半期〜半期
計画は期中に変更される。上方・下方の修正履歴も一緒に見る
出典:SEAJ統計、SEMI発表、各社IR、経済産業省 鉱工業指数、TSMC投資家情報。参考値として、ディスコは2026年7月6日に2026年度第1四半期(4〜6月)の個別売上高950億円(前年同期比+26.0%)・出荷額1,165億円(同+25.3%、前四半期比+18.7%)を速報として開示。製造工業稼働率指数は2026年6月に107.2(前月比+4.1%、経済産業省)。いずれも執筆時点の公開情報です。
用語:受注残高(バックログ)
受注したが、まだ売上として計上していない金額の残り。将来の売上の裏付けになりますが、キャンセルや納期変更で減ることもあります。参考例として、レーザーテックは2026年6月期の受注高2,375億円(前期1,052億円)、期末受注残高3,229億円(前期末比+70億円)を開示しています(出典:同社IR/日本経済新聞2026年8月)。特定銘柄の推奨ではなく、開示例として挙げています。
受注残の数字を見たときに確認する5つの観点
□ そもそも会社が開示しているか (他社推計や第三者の予想ではないか)
□ 金額の水準ではなく増減の方向を見ているか (水準は会社規模で決まる)
□ 年間売上高の何年分に相当するか (消化に何年かかるかで意味が変わる)
□ キャンセル・納期変更の可能性が説明されているか (説明会資料やQ&Aを確認)
□ 売上・利益のガイダンスと整合しているか (受注が増えても利益率が落ちる例がある)
5つのうち何個確認できたか で、その数字への信頼度を評価できます。0〜1個なら「まだ思惑の段階」と考えるのが妥当です。
あなたにとっての意味
投資を始めたばかりの方へ
まず「BBレシオが1.0を超えたから買い」という説明を見かけたら、その数字の公表元と時点を確認する ところから始めてください。北米の数字は2016年で止まっています。指標を覚える前に、指標が今も存在するかを確かめる習慣のほうが、長く役に立ちます。
個別株の経験がある方へ
他セクターと違い、半導体では受注が売上に変わるまでのタイムラグが数四半期に及びます 。受注残が増えても、その期の決算は前の受注を消化した結果にすぎません。「良い数字が出たのに株価が下がる」のは、市場が数四半期先を見ているためだと整理できます。月次・四半期の数字は単月ではなく3ヶ月移動平均や前年同期比で追うほうが、ノイズに振り回されにくくなります。
いま含み損を抱えている方へ
先行指標を見ていなかったことが原因、とは限りません。方向が合っていても時期は当てられない のがこの指標群の性質で、プロでも同じ制約の中にいます。責める必要はありません。次に活かせるのは「方向の判断」と「持ちこたえられる金額」を切り離して考えることです。方向に自信があるほど大きく張りたくなりますが、時期の不確実性が残る限り、金額の設計が結果を左右します。
よくある3つの誤解
誤解① BBレシオを見れば今の局面が分かる
北米は2016年12月、日本のSEAJは2017年4月分で公表が終了しています。「最新のBBレシオ」を掲げる情報は、出典と時点をまず確認してください。
誤解② 受注残が過去最高なら業績も株価も安泰
受注残は「将来の売上の候補」です。納期変更・キャンセル・値引きで目減りすることがあり、売上に変わる時期も特定できません。企業が開示をやめる理由の一つがここにあります。
誤解③ 先行指標が消えたのだから、もう何も分からない
単一の便利な指標は消えましたが、SEAJの月次販売高、SEMIの四半期販売高、企業の受注残・出荷額速報、稼働率指数、月次売上高は残っています。手間は増えましたが、無料で追える情報の量自体は減っていません。
SUMMARY
・北米BBレシオは2016年12月、SEAJの受注・BBレシオは2017年4月分で公表終了方向だけ 。時期は示さないという前提を外さない
よくある質問
Q1. BBレシオが1.0を超えたら買い、という説明は使えますか?
前提となる数字が現在は公表されていないため、そのルール自体を最新データで運用できません。仮に受注情報が手に入る企業でも、1.0という境目に判断を託すのではなく、増減の方向とガイダンスとの整合で確認するほうが実務的です。
Q2. 無料で今すぐ見られる指標を1つだけ挙げるなら?
更新の速さで選ぶならSEAJの月次販売高(3ヶ月移動平均)です。ただし受注ではなく販売の実績であり、日本製装置に限った数字です。1つで完結させず、SEMIの四半期データと併せて見ることをおすすめします。
Q3. 受注残が減り始めたら、そこが天井ということですか?
そう断定はできません。受注残の減少は「消化が進んだ」場合にも起こります。サイクルの現在地は事後的にしか判定できないため、本記事では現在地の断定は行いません。
Q4. 稼働率指数は半導体株の判断に使えますか?
経済産業省の稼働率指数は「電子部品・デバイス工業」という括りで、半導体単独ではありません。国内工場ベースのため海外生産も含みません。傾向の確認には使えますが、単独で銘柄判断の根拠にするには粗い指標です。
Q5. 会社が受注を開示しなくなったのは悪いサインですか?
一概には言えません。各社は「受注が業績の先行指標として機能しにくい」ことを理由に挙げています。開示縮小そのものを業績悪化の証拠とは読めないため、代わりに何を開示しているか(ガイダンス、市場見通し、セグメント別売上など)を確認するのが現実的です。
免責事項: 本記事は半導体・AIインフラ産業の構造と投資リスクを理解するための情報提供を目的としたものであり、特定の銘柄や投資手法を推奨するものではありません。当サイトは金融商品取引法に基づく投資助言・代理業の登録を受けておらず、投資助言を行うものではありません。記載の数値・事例は執筆時点の公開情報に基づくもので、将来の成果を保証しません。投資に関する最終的な判断は、必ずご自身の責任と最新の一次情報に基づいて行ってください。
S
シラス
電験三種 / QC検定1級 / パワエレ設計・品質保証 実務10年
メーカーで電気設計と品質保証に携わってきた経験をもとに、AIインフラを支える半導体・電力・冷却の仕組みを、図解でやさしく解説しています。
テーマ別に、もっと深く学ぶ 気になるところから読んでも大丈夫です。どの記事も、はじめての方にもわかるように図解で書いています。
投資のリスク管理をもっと深く
つまずきやすい「違い」を解決
あわせて知りたい、隣のテーマ
コメント